Bedakan fungsi invoice dan kwitansi dari momennya
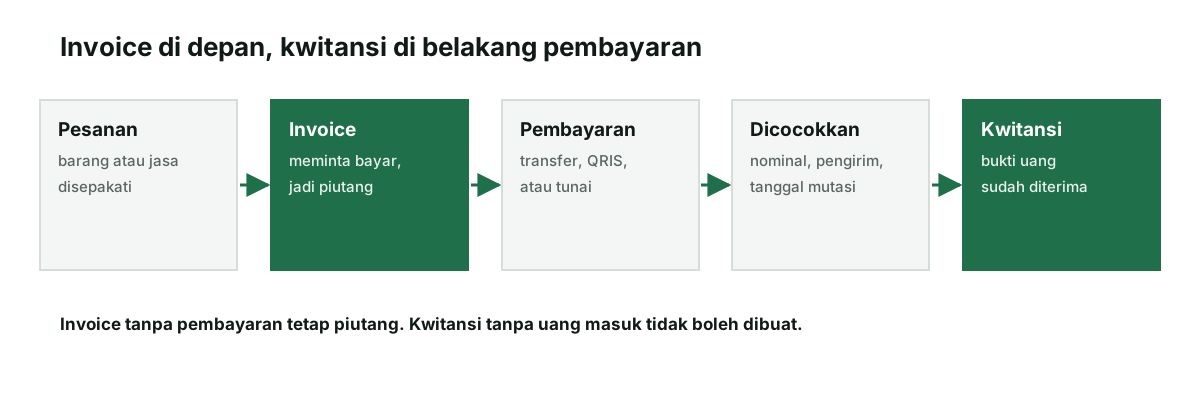
Invoice dan kwitansi sering diletakkan dalam satu folder karena keduanya berkaitan dengan transaksi. Fungsinya tetap berbeda. Invoice menjelaskan tagihan dan meminta pembayaran. Kwitansi, kuitansi, atau tanda terima pembayaran menyatakan bahwa pihak penerima telah menerima sejumlah uang. Urutan sederhananya adalah invoice lebih dahulu, pembayaran kemudian, lalu kwitansi jika tanda terima diperlukan.
Contoh pada jasa katering: penjual mengirim invoice untuk 50 kotak makan sebelum acara. Pelanggan memakai invoice itu untuk memeriksa jumlah dan memproses pembayaran. Setelah uang masuk, penjual menerbitkan kwitansi yang menyebut jumlah yang diterima, tanggal penerimaan, dan invoice yang dilunasi. Kwitansi tidak menggantikan rincian pesanan yang sudah dijelaskan di invoice.
Invoice komersial juga bukan otomatis Faktur Pajak. DJP menjelaskan bahwa faktur komersial dari sistem di luar e-Faktur tidak dapat merangkap sebagai e-Faktur. Jadi, jangan menamai invoice sebagai Faktur Pajak atau menjanjikan kredit pajak hanya karena ada angka pajak di dalamnya. Kebutuhan Faktur Pajak perlu mengikuti status PKP dan ketentuan yang berlaku.
Pemahaman momen ini mencegah dua kesalahan: menerbitkan kwitansi sebelum uang diterima, atau meminta kwitansi ketika pelanggan sebenarnya baru membutuhkan rincian tagihan. Tanyakan tujuan administrasi pelanggan dan gunakan nama dokumen yang tepat. Jika ada uang muka, kwitansi hanya menyebut jumlah yang benar-benar diterima, sedangkan invoice berikutnya menunjukkan saldo yang masih harus dibayar.
Penyebutan waktu membuat dokumen lebih mudah dibaca oleh tim keuangan. Invoice menyebut kapan tagihan dibuat dan kapan harus dibayar, sedangkan kwitansi menyebut kapan uang diterima. Dua tanggal itu bisa berbeda dan justru membantu menjelaskan perpindahan dari piutang menjadi kas. Tambahkan zona waktu bila pembayaran lintas wilayah atau batas akhir transaksi ditentukan oleh jam tertentu.
Bandingkan isi invoice dan kwitansi
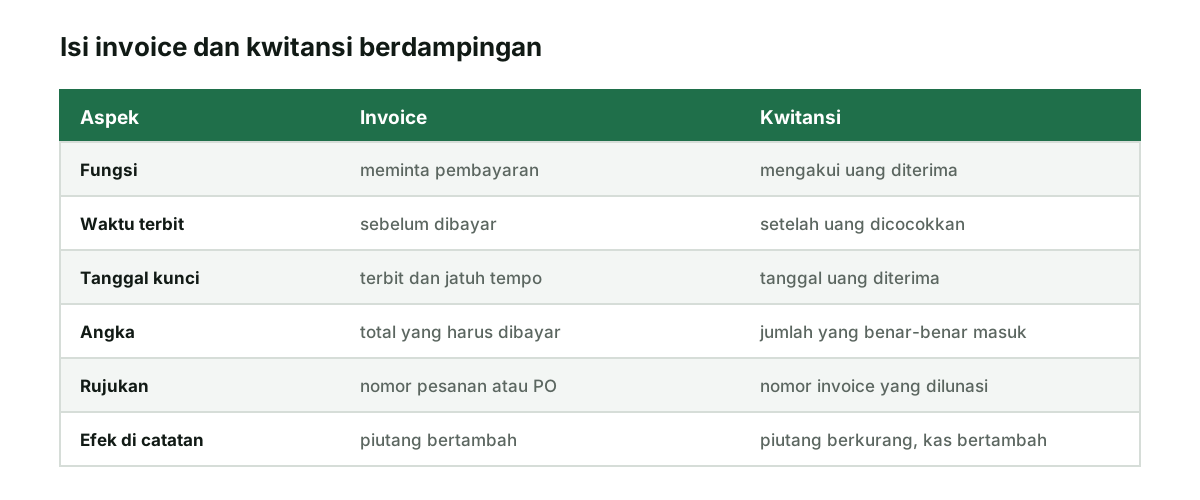
Invoice biasanya memuat identitas penjual dan pembeli, nomor invoice, tanggal terbit, daftar barang atau jasa, kuantitas, harga satuan, subtotal, komponen tambahan, total, cara bayar, dan jatuh tempo. Dokumen ini menjawab pertanyaan “apa yang perlu dibayar?”. Semakin kompleks transaksi, semakin penting menghubungkan invoice dengan nomor pesanan atau kontrak.
Kwitansi menjawab pertanyaan “uang apa yang sudah diterima?”. Isinya minimal mencakup nomor kwitansi, tempat dan tanggal, nama pihak yang membayar, jumlah uang, terbilang jika digunakan, tujuan pembayaran, referensi invoice, nama penerima, dan tanda tangan atau pengesahan sesuai prosedur usaha. Jangan menulis “lunas seluruhnya” bila yang diterima baru uang muka.
Gunakan penomoran terpisah, misalnya INV-2026-031 untuk invoice dan KWT-2026-018 untuk kwitansi. Tambahkan referensi silang di kedua dokumen. Dengan demikian, staf dapat mencari kwitansi dari invoice tanpa menebak, dan pelanggan dapat menunjukkan dokumen yang benar saat mengajukan pertanyaan. Nomor terpisah juga membuat pembatalan atau revisi tidak mengacaukan riwayat pembayaran.
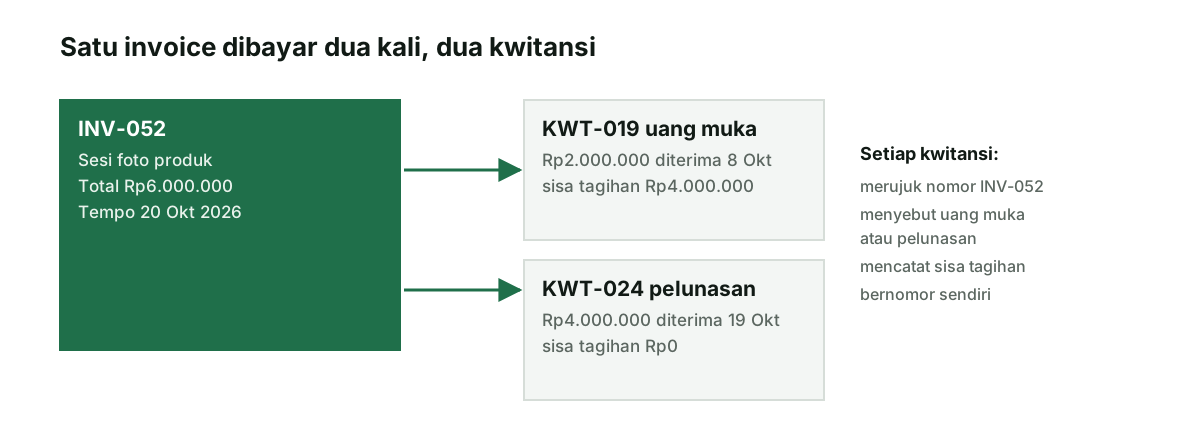
Pada transaksi sederhana, satu invoice dapat dibayar penuh dan diikuti satu kwitansi. Pada transaksi bertahap, satu invoice dapat memiliki beberapa kwitansi untuk beberapa penerimaan, atau beberapa invoice dapat dialokasikan ke satu pembayaran. Tuliskan alokasi tersebut secara eksplisit. Catatan “pembayaran untuk INV-031 dan INV-032” lebih aman daripada hanya menulis “pembayaran proyek”.
Jika penerima membutuhkan tanda tangan basah, tanyakan sebelum pembayaran agar prosesnya tidak terlambat. Untuk dokumen digital, sepakati format file dan nama penanda tangan. Jangan menyalin tanda tangan orang lain tanpa kewenangan karena tampilan yang rapi tidak memperbaiki proses persetujuan yang keliru.
Ringkasan invoice, kwitansi, nota, dan Faktur Pajak
Di lapangan, invoice dan kwitansi sering tertukar dengan dua dokumen lain: nota dan Faktur Pajak. Keempatnya bisa muncul dalam satu transaksi, tetapi perannya berbeda. Tabel berikut membantu memilih dokumen yang tepat ketika pelanggan meminta "bukti" tanpa menyebut jenisnya.
| Dokumen | Fungsi | Kapan dibuat | Pengaruh di catatan |
|---|---|---|---|
| Invoice | Meminta pembayaran dengan rincian dan jatuh tempo | Setelah pesanan atau tahap pekerjaan jelas | Piutang bertambah |
| Kwitansi | Mengakui uang sudah diterima | Setelah uang masuk dan dicocokkan | Piutang berkurang, kas bertambah |
| Nota | Merangkum transaksi, bisa berstatus lunas atau tempo | Saat transaksi terjadi | Mengikuti statusnya |
| Faktur Pajak | Bukti pungutan PPN oleh Pengusaha Kena Pajak | Melalui sistem resmi DJP | Dokumen perpajakan, bukan pengganti invoice |
Baris Faktur Pajak sengaja dipisahkan. DJP menjelaskan faktur komersial dari sistem di luar e-Faktur tidak dapat merangkap sebagai Faktur Pajak, jadi invoice biasa tidak berubah fungsi hanya karena mencantumkan angka pajak. Nota berada di tengah: nota WhatsApp berstatus tempo bekerja seperti invoice ringkas, sedangkan nota lunas yang dibuat setelah mutasi dicocokkan bekerja seperti tanda terima sederhana. Kalau pelanggan meminta "bukti", tanyakan apakah yang dibutuhkan bukti tagihan atau bukti pembayaran. Susunan invoice yang lengkap dibahas di cara membuat invoice UMKM.
Gunakan alur digital yang tetap dapat ditelusuri
Buat invoice dari data pesanan, bukan dari pesan terakhir yang belum diperiksa. Simpan data pelanggan, item, dan syarat pembayaran di satu tempat. Halaman contoh invoice Neracaku dapat dipakai untuk memahami susunan dokumen. Setelah diterbitkan, kirim tautan atau file lewat kanal yang disepakati dan simpan waktu pengiriman.
WhatsApp cocok untuk membuka percakapan, mengirim pengingat, atau membagikan dokumen. Ia tidak otomatis membuktikan bahwa penerima sudah membaca, menerima barang, atau membayar. Tulis nomor dokumen dalam pesan agar pencarian mudah. Periksa nomor telepon dan nama penerima sebelum membagikan file, terutama jika invoice berisi alamat atau rekening.
Saat uang masuk, cocokkan mutasi dengan nominal dan referensi. Lalu buat kwitansi atau tanda terima bila dibutuhkan pelanggan. Simpan dua dokumen dengan nama file yang konsisten, contohnya “2026-10-10_INV-031.pdf” dan “2026-10-10_KWT-018_untuk-INV-031.pdf”. Akses arsip dibatasi untuk orang yang memang memerlukan data tersebut.
Jika dokumen perlu diperbaiki, simpan versi sebelumnya dan jelaskan koreksi. Terbitkan invoice revisi dengan referensi yang jelas. Kwitansi yang sudah mencatat uang diterima tidak boleh dipakai untuk menyamarkan perubahan pada nilai tagihan. Bila jumlah berubah setelah uang masuk, buat catatan penyesuaian atau pengembalian sesuai kesepakatan dan aturan internal.
Berikan akses arsip berdasarkan peran. Staf yang membuat invoice mungkin tidak perlu melihat semua mutasi bank, sementara orang yang merekonsiliasi pembayaran perlu melihat referensi transaksi. Pembatasan sederhana mengurangi risiko data pelanggan tersebar saat tautan dikirim ulang.
Ikuti contoh transaksi penuh dari tagihan sampai lunas
Misalkan seorang fotografer menerima proyek katalog senilai Rp6.000.000. Kesepakatannya 40 persen sebelum pemotretan dan 60 persen setelah file final disetujui. Fotografer menerbitkan invoice pertama Rp2.400.000 dengan keterangan uang muka. Setelah transfer terkonfirmasi, ia menerbitkan kwitansi KWT-001 untuk Rp2.400.000 dan menghubungkannya ke INV-001.
Setelah file final disetujui, fotografer menerbitkan invoice kedua Rp3.600.000 sebagai pelunasan. Invoice kedua merujuk pada proyek yang sama dan menyebut bahwa uang muka sudah diterima. Ketika pembayaran kedua masuk, ia menerbitkan kwitansi KWT-002. Dua kwitansi tersebut menjelaskan dua penerimaan, sedangkan dua invoice menjelaskan dua permintaan pembayaran.
Jika pelanggan mentransfer Rp6.000.000 sekaligus, fotografer tetap dapat menerbitkan dua invoice sesuai termin lalu mencatat satu pembayaran dengan alokasi ke keduanya. Kwitansi dapat dibuat satu untuk total yang diterima jika prosedur pelanggan mengizinkan, dengan menyebut kedua nomor invoice. Jika prosedurnya meminta satu kwitansi per invoice, buat dua kwitansi dengan jumlah yang dialokasikan.
Contoh ini menunjukkan mengapa status perlu diperbarui berdasarkan uang yang benar-benar masuk. “File sudah dikirim” bukan status pembayaran. Gunakan buku kas untuk penerimaan, lalu tinjau laporan laba rugi tanpa mencampur piutang yang belum dibayar dengan kas yang sudah tersedia.
Jika ada pengembalian uang, jangan menghapus kwitansi lama. Buat catatan pengembalian yang merujuk kwitansi dan invoice terkait, lalu jelaskan jumlah bersih yang tersisa. Jejak ini membuat pelanggan dan tim internal memahami apakah transaksi berakhir lunas, sebagian, atau dibatalkan.
Tandai lunas setelah uang masuk, baru terbitkan kwitansi
Kesalahan paling sering adalah kwitansi dibuat saat pelanggan berjanji transfer, bukan saat uang benar-benar masuk. Urutan aman yang bisa dipakai setiap hari:
- Cocokkan mutasi rekening atau laporan kanal pembayaran dengan nominal dan nomor invoice.
- Ubah status invoice menjadi lunas, atau tulis sisa tagihan bila baru dibayar sebagian.
- Terbitkan kwitansi sebesar uang yang diterima, dengan referensi nomor invoice.
- Catat penerimaan di buku kas pada tanggal uang masuk.
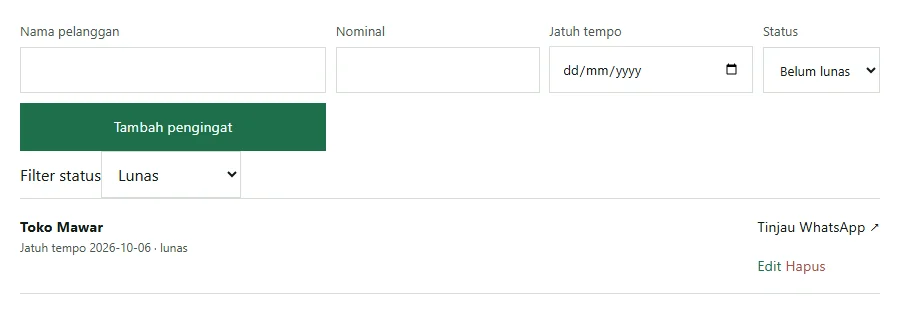
Di Neracaku, status invoice dicatat di pengingat jatuh tempo dan penerimaannya di buku kas. Untuk kwitansi bernilai besar, cek Bea Meterai: laman DJP menyebut dokumen yang menyebutkan penerimaan uang dengan nilai nominal lebih dari Rp5.000.000 termasuk objek Bea Meterai, dengan tarif tetap Rp10.000. Baca juga pengecualiannya di laman yang sama sebelum memutuskan. Penagihan yang masih berjalan dibahas di cara menagih invoice, dan pencatatan penerimaannya di panduan pencatatan transaksi UMKM.
Pahami kwitansi sebagai bukti pembayaran dan cek kebutuhan meterai
Kwitansi menjadi bukti administratif bahwa uang diterima, tetapi kekuatan pembuktiannya bergantung pada isi, pihak yang menerbitkan, dan dokumen transaksi lain. Cantumkan jumlah dengan angka dan, bila digunakan, terbilang. Tulis tujuan pembayaran serta referensi invoice. Untuk pembayaran melalui bank, simpan juga bukti mutasi. Bukti-bukti itu saling melengkapi, bukan saling menggantikan.
Bea Meterai memiliki aturan tersendiri. Laman resmi DJP menjelaskan dokumen yang menyatakan penerimaan uang atau pengakuan pelunasan utang dengan nilai nominal lebih dari Rp5.000.000 dapat termasuk objek Bea Meterai, dengan pengecualian dan ketentuan lain yang perlu dibaca pada aturan yang berlaku. Jangan menyimpulkan semua invoice atau semua kwitansi otomatis harus bermeterai.
Periksa naskah terbaru di laman DJP tentang Bea Meterai dan, untuk konteks faktur pajak, baca penjelasan DJP tentang faktur komersial dan e-Faktur. Tautan sumber ini membantu verifikasi, tetapi tidak menggantikan penilaian konsultan untuk kasus khusus.
Jika pelanggan meminta meterai karena kebijakan internal, tanyakan dokumen mana yang mereka maksud dan siapa yang menanggungnya. Simpan salinan yang sama-sama disetujui. Hindari menambahkan meterai digital atau fisik secara asal karena tanda tersebut tidak memperbaiki invoice yang salah dan tidak membuktikan uang telah masuk jika pembayaran belum terjadi.
Pastikan contoh angka tidak disalin sebagai harga nyata. Tulis harga berdasarkan kontrak atau pesanan yang benar-benar disetujui. Contoh fotografer di atas hanya menunjukkan urutan dokumen. Setiap usaha perlu menyesuaikan item, termin, pajak, dan cara pencatatan dengan keadaan transaksinya.
Arsipkan pasangan dokumen dengan checklist sederhana
Untuk setiap transaksi, buat pasangan arsip: invoice, bukti pengiriman atau serah terima bila ada, bukti pembayaran, dan kwitansi atau tanda terima. Letakkan dalam folder yang memakai periode dan identitas transaksi. Daftar arsip seperti ini memudahkan pemeriksaan tanpa memaksa pemilik usaha mencari di banyak chat. Data pelanggan yang tidak diperlukan sebaiknya tidak ikut disimpan.
Checklist invoice: nama dan kontak benar, item serta harga sesuai kesepakatan, total dapat dihitung, nomor unik, tanggal dan jatuh tempo jelas, instruksi pembayaran benar, dan status pengiriman tercatat. Checklist kwitansi: uang benar-benar sudah diterima, nominal serta tanggal cocok dengan mutasi, tujuan pembayaran jelas, referensi invoice ada, dan statusnya menyebut uang muka atau pelunasan dengan tepat.
Tinjau arsip bersama pengingat jatuh tempo setiap minggu. Invoice yang masih terbuka perlu ditagih dengan konteks, sedangkan kwitansi tidak boleh dibuat hanya untuk menutup daftar pekerjaan. Setelah penerimaan dicocokkan, perbarui status dan masukkan transaksi ke buku kas. Pemisahan peran ini menjaga angka laporan tetap dapat ditelusuri.
Pada akhir bulan, hitung invoice yang diterbitkan, kwitansi yang dibuat, penerimaan yang masuk, dan saldo piutang. Jika jumlahnya berbeda, cari transaksi yang masih menunggu rekonsiliasi. Alur sederhana ini membantu usaha kecil membedakan permintaan pembayaran dari kas aktual, membuat komunikasi pelanggan lebih tepat, dan menyiapkan dokumen saat konsultan meminta bukti.
Bila dokumen dipakai untuk kebutuhan hukum, pajak, atau audit, minta nasihat profesional sesuai fakta kasus. Panduan ini membantu membangun alur administrasi dan tidak menentukan kewajiban pajak setiap usaha. Simpan sumber resmi bersama dokumen agar pemeriksaan berikutnya dimulai dari informasi yang dapat diverifikasi. Catat siapa yang meninjau dan kapan pemeriksaan dilakukan, lalu simpan catatan keputusan bersama arsip transaksi.
Sumber resmi untuk verifikasi
Baca laman DJP tentang Bea Meterai dan penjelasan DJP tentang faktur komersial dan e-Faktur. Periksa naskah terbaru ketika nilai transaksi atau kebutuhan administrasi pelanggan berubah. Contoh angka dan alur pada artikel ini bersifat edukasi, bukan nasihat pajak atau hukum; verifikasi kondisi usaha dan dokumen yang berlaku sebelum mengambil keputusan.