Apa yang dimaksud transaksi usaha
Transaksi usaha adalah setiap kejadian yang mengubah uang, barang, tagihan, atau utang milik usaha. Menjual sepuluh gelas kopi adalah transaksi. Membeli susu di toko grosir adalah transaksi. Mengirim invoice ke pelanggan katering juga transaksi, walaupun uangnya baru datang minggu depan.
Pencatatan transaksi adalah kebiasaan menulis kejadian itu segera, dengan bukti yang bisa ditunjukkan. Tujuannya sederhana: kapan pun kamu bertanya "uang usaha ada berapa, dari mana, dan ke mana", jawabannya bisa ditelusuri baris demi baris.
Pencatatan transaksi berbeda dari pembukuan lengkap. Pencatatan fokus pada daftar uang masuk dan keluar beserta buktinya. Pembukuan menyusun daftar itu menjadi akun, neraca, dan laporan. Usaha kecil biasanya mulai dari pencatatan, lalu naik ke pembukuan saat usahanya tumbuh, seperti dijelaskan di panduan pembukuan usaha kecil.
Prinsip akuntansi untuk usaha kecil juga meminta transaksi usaha dipisahkan dari transaksi pribadi pemilik. Draf Eksposur SAK EMKM paragraf 2.21 menyebutnya konsep entitas bisnis. Karena itu, uang belanja rumah tangga yang diambil dari laci toko pun perlu dicatat, bukan sebagai biaya usaha, melainkan sebagai pengambilan pemilik.
Lima jenis transaksi yang paling sering muncul
Hampir semua kejadian di usaha kecil masuk ke salah satu dari lima kelompok di bawah. Mengenali kelompoknya lebih dulu membuat kamu tahu di mana transaksi itu harus dicatat dan kategori apa yang dipakai.
| Jenis transaksi | Contoh | Dicatat di buku kas? | Kategori di Buku kas Neracaku |
|---|---|---|---|
| Penjualan tunai atau QRIS | Pelanggan bayar di kasir | Ya, saat dibayar | Penjualan |
| Penjualan kredit | Invoice katering dibayar 14 hari lagi | Belum, masuk daftar piutang dulu | Penjualan, saat dilunasi |
| Belanja dan biaya | Bahan baku, listrik, ongkos kirim | Ya, saat dibayar | Operasional |
| Upah dan pajak | Upah harian, setoran pajak | Ya, saat dibayar | Gaji atau Pajak |
| Transaksi pemilik | Setoran modal, pengambilan pribadi | Ya, dengan label jelas | Lainnya |
Kelompok kedua dan kelima paling sering membuat catatan kacau. Penjualan kredit membuat omzet terlihat lebih kecil kalau tidak dicatat sebagai piutang. Transaksi pemilik membuat omzet terlihat lebih besar kalau setoran modal ikut dihitung sebagai penjualan. Dua bagian khusus di bawah membahas keduanya.
Kalau usahamu menerima pembayaran QRIS, perlakukan setiap pembayaran sebagai penjualan biasa dengan kanal QRIS. Detail potongan MDR dan pencocokan mutasinya ada di panduan pencatatan transaksi QRIS.
Bukti transaksi yang wajib disimpan
Bukti transaksi adalah dokumen yang menunjukkan transaksi benar-benar terjadi. Tanpa bukti, sebuah baris di buku kas hanya klaim. Dengan bukti, baris itu bisa diperiksa oleh kamu sendiri, oleh mitra, atau oleh petugas pajak.
| Transaksi | Bukti utama | Bukti pendukung |
|---|---|---|
| Penjualan di kasir | Nota atau rekap nota harian | Laporan aplikasi kasir |
| Penjualan QRIS | Laporan transaksi harian aplikasi penjual | Mutasi rekening |
| Penjualan kredit | Invoice bernomor | Kwitansi saat lunas |
| Belanja bahan | Struk atau faktur toko | Foto barang yang diterima |
| Bayar tagihan | Bukti bayar atau bukti transfer | Tagihan dari penyedia |
| Upah | Daftar upah yang ditandatangani | Bukti transfer |
Bedakan invoice dan kwitansi. Invoice adalah tagihan, kwitansi adalah tanda terima uang. Penjelasannya ada di perbedaan invoice dan kwitansi. Untuk penjualan lewat chat, nota singkat seperti di template nota WhatsApp sudah cukup sebagai bukti, asalkan bernomor.
Berapa lama bukti disimpan? Untuk keperluan pajak, artikel DJP tentang pencatatan dan pembukuan yang merujuk PMK 54/PMK.03/2021 menyebut dokumen yang menjadi dasar pencatatan wajib disimpan paling tidak 10 tahun. Simpan foto atau pindaian bukti di folder per bulan agar mudah dicari.
Enam isian dalam satu baris pencatatan
Satu baris pencatatan yang baik bisa dibaca orang lain tanpa bertanya. Untuk itu setiap baris butuh enam isian. Formulir alat Buku kas Neracaku memakai susunan yang sama, jadi kebiasaan ini langsung terbawa kalau kamu memakai alatnya.
- Tanggal transaksi terjadi, bukan tanggal kamu sempat mencatat.
- Keterangan singkat dengan nomor bukti, misalnya "Penjualan tunai, nota 0101-0124".
- Arus: uang masuk atau uang keluar.
- Jumlah dalam rupiah, tanpa pembulatan.
- Kategori: penjualan, operasional, gaji, pajak, atau lainnya.
- Kanal: kas laci, rekening bank, QRIS, atau dompet digital.
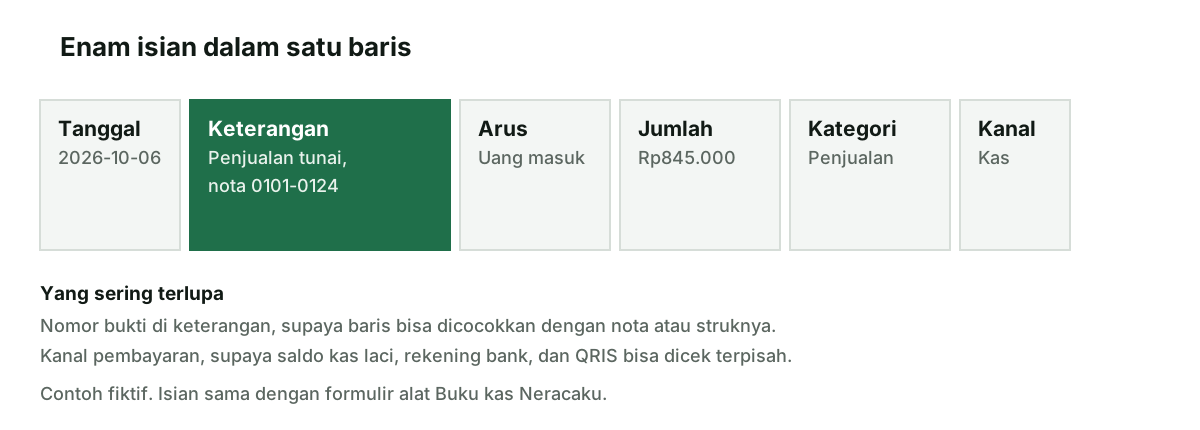
Isian yang paling sering dilewatkan adalah kanal. Padahal tanpa kanal, kamu tidak bisa menjawab kenapa uang di laci tinggal sedikit padahal penjualan hari itu ramai. Jawabannya biasanya sederhana: sebagian besar pelanggan membayar lewat QRIS, dan uangnya ada di rekening.
Cara mencatat transaksi setiap hari
Pencatatan yang berhasil bukan yang paling rapi, melainkan yang dijalankan setiap hari. Rutinitas berikut memakan sekitar sepuluh menit di akhir hari untuk usaha dengan puluhan transaksi.
- Kumpulkan semua bukti hari itu: nota, struk belanja, invoice yang terbit, dan bukti transfer.
- Rekap penjualan per kanal. Penjualan tunai dari nota, penjualan QRIS dari laporan harian aplikasi penjual.
- Tulis satu baris untuk setiap rekap penjualan per kanal, dengan rentang nomor nota di keterangan.
- Tulis satu baris untuk setiap pengeluaran, satu struk satu baris.
- Catat invoice yang terbit hari ini di daftar piutang, bukan di buku kas.
- Hitung uang di laci dan bandingkan dengan saldo kanal Kas. Selisih dicatat dengan keterangan, jangan dibiarkan.
Kalau satu hari terlewat, jangan menebak. Catat dari bukti yang ada, lalu tandai keterangannya "dicatat menyusul". Untuk usaha yang belum punya struktur kolom, mulai dari panduan cara mencatat buku kas yang membahas saldo awal dan ritme tutup buku.
Contoh pencatatan transaksi kedai kopi
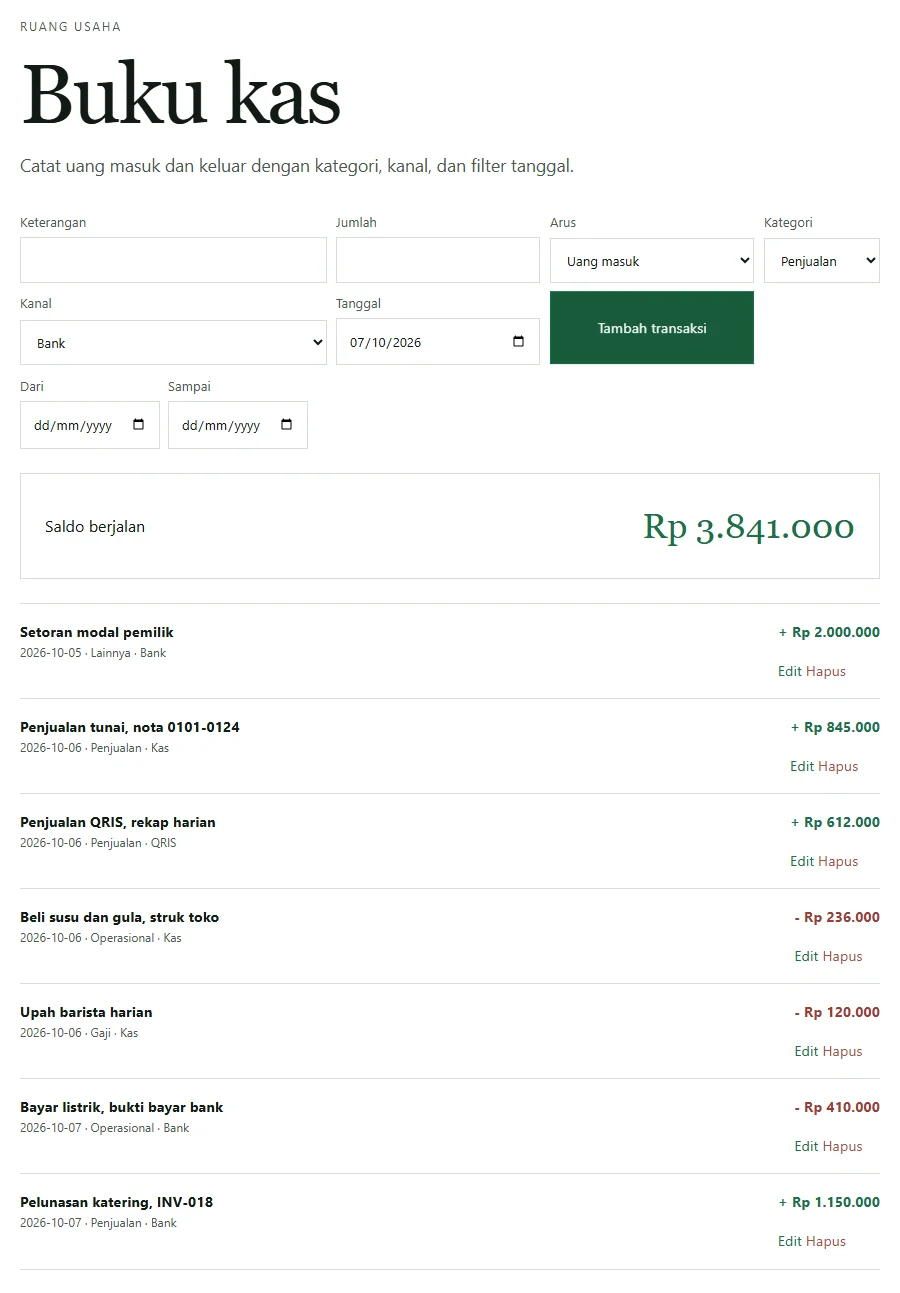
Berikut contoh fiktif dari kedai kopi kecil dalam tiga hari pertama setelah pemilik mulai mencatat. Angkanya sama dengan tangkapan layar di atas, sehingga kamu bisa mencocokkan tabel dengan tampilan alatnya.
| Tanggal | Keterangan | Kategori | Kanal | Masuk | Keluar | Saldo |
|---|---|---|---|---|---|---|
| 5 Okt | Setoran modal pemilik | Lainnya | Bank | Rp2.000.000 | Rp2.000.000 | |
| 6 Okt | Penjualan tunai, nota 0101-0124 | Penjualan | Kas | Rp845.000 | Rp2.845.000 | |
| 6 Okt | Penjualan QRIS, rekap harian | Penjualan | QRIS | Rp612.000 | Rp3.457.000 | |
| 6 Okt | Beli susu dan gula, struk toko | Operasional | Kas | Rp236.000 | Rp3.221.000 | |
| 6 Okt | Upah barista harian | Gaji | Kas | Rp120.000 | Rp3.101.000 | |
| 7 Okt | Bayar listrik, bukti bayar bank | Operasional | Bank | Rp410.000 | Rp2.691.000 | |
| 7 Okt | Pelunasan katering, INV-018 | Penjualan | Bank | Rp1.150.000 | Rp3.841.000 |
Perhatikan baris pertama. Setoran modal Rp2.000.000 menambah saldo, tetapi bukan penjualan. Total penjualan tiga hari itu Rp2.607.000 (Rp845.000 + Rp612.000 + Rp1.150.000), dan total biaya Rp766.000 (Rp236.000 + Rp120.000 + Rp410.000).
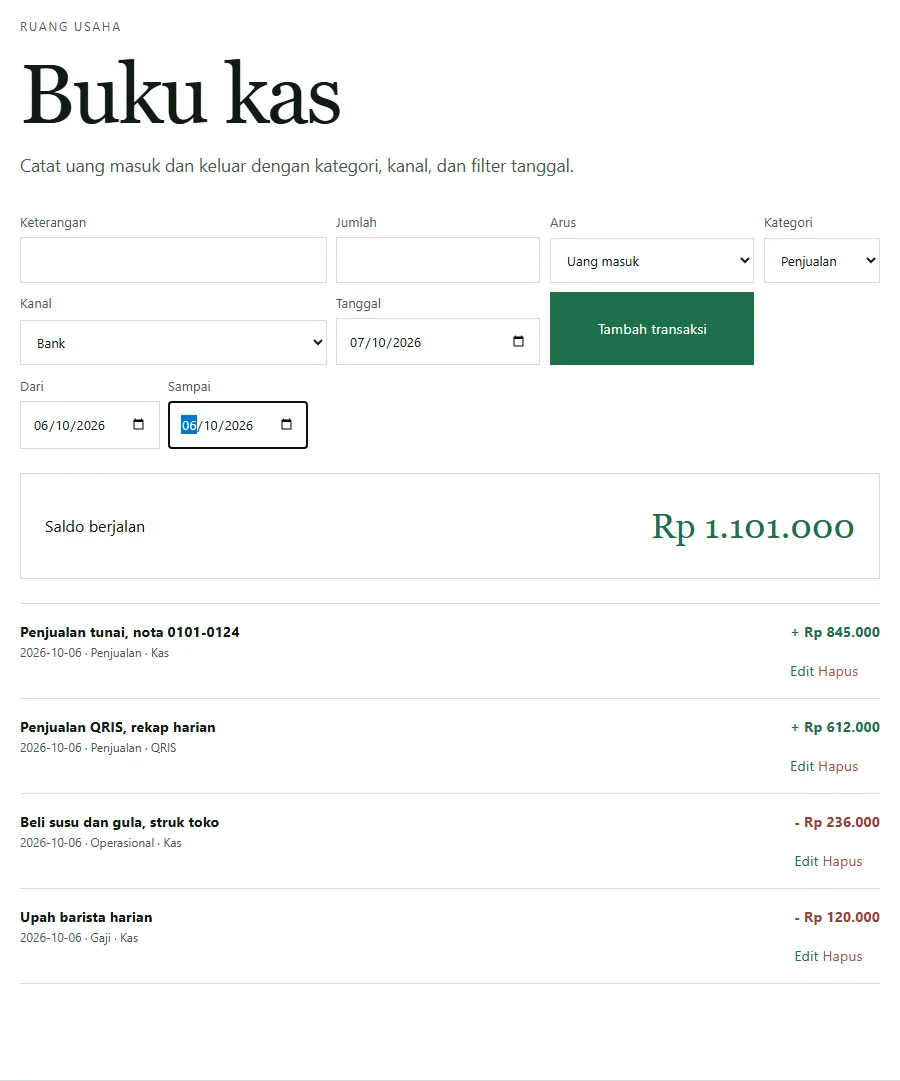
Filter tanggal berguna saat tutup buku harian. Total pada tampilan terfilter adalah jumlah bersih transaksi hari itu, sehingga bisa langsung dibandingkan dengan uang yang bertambah di laci dan di rekening.
Penjualan kredit dan pembelian utang
Tidak semua transaksi langsung melibatkan uang. Ketika kedai mengirim invoice katering INV-018 senilai Rp1.150.000, uangnya belum ada. Mencatatnya di buku kas pada hari invoice terbit membuat saldo terlihat lebih besar dari uang yang sebenarnya bisa dipakai.
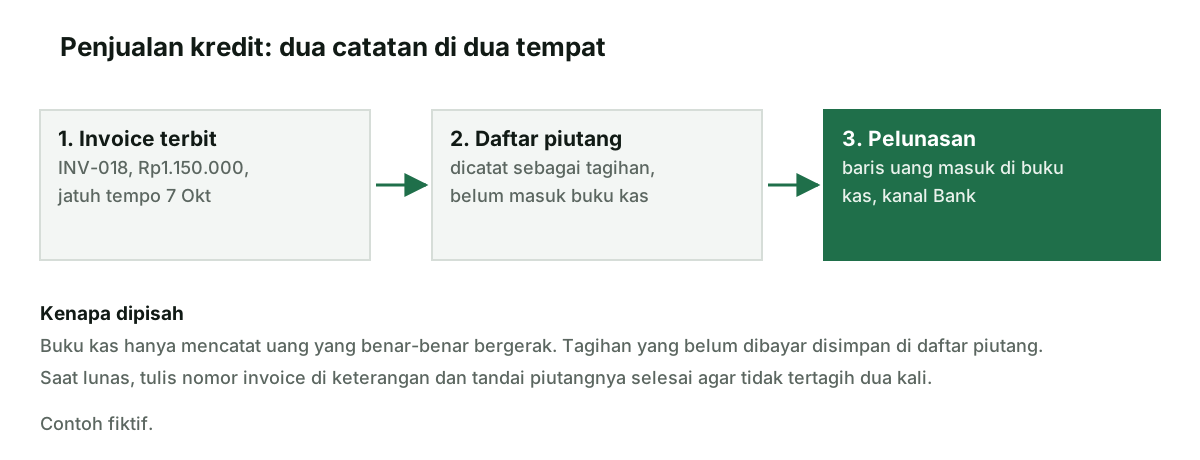
Cara yang lebih aman adalah dua catatan di dua tempat. Saat invoice terbit, catat di daftar piutang: nomor invoice, pelanggan, jumlah, dan tanggal jatuh tempo. Saat pelanggan membayar, buat baris uang masuk di buku kas dengan nomor invoice di keterangan, lalu tandai piutangnya lunas. Alat pengingat jatuh tempo membantu melihat tagihan mana yang sudah lewat waktu, dan cara menagih invoice membahas pesan penagihan yang sopan.
Pembelian utang dicatat dengan logika yang sama. Kalau pemasok bahan baku memberi tempo 30 hari, simpan fakturnya di daftar utang, lalu buat baris uang keluar saat kamu membayar. Untuk menyusun invoice yang mudah dibayar sejak awal, lihat cara membuat invoice UMKM.
Modal, prive, dan pindah dana antar kanal
Tiga jenis transaksi ini menggerakkan uang, tetapi bukan pendapatan atau biaya usaha. Mencampurnya dengan penjualan dan operasional adalah sumber kesalahan laba yang paling sering.
- Setoran modal: uang pribadi pemilik yang dimasukkan ke usaha. Catat sebagai uang masuk dengan kategori Lainnya dan keterangan "setoran modal".
- Prive atau pengambilan pribadi: uang usaha yang dipakai untuk keperluan rumah tangga. Catat sebagai uang keluar dengan kategori Lainnya dan keterangan "prive", bukan sebagai operasional.
- Pindah dana antar kanal: misalnya menyetor uang laci ke rekening. Uang usaha tidak bertambah atau berkurang, hanya berpindah tempat. Catat dua baris dengan jumlah sama, keluar dari kanal Kas dan masuk ke kanal Bank, keduanya berkategori Lainnya dan berketerangan "pindah dana".
Saat menghitung laba, ketiga jenis ini dikeluarkan dari hitungan. Itulah sebabnya label di keterangan penting. Panduan lengkap memisahkan kantong pribadi dan usaha, termasuk cara menetapkan gaji pemilik, ada di cara memisahkan uang pribadi dan uang usaha.
Satu catatan untuk pemakai Buku kas Neracaku: kategori yang tersedia adalah Penjualan, Operasional, Gaji, Pajak, dan Lainnya. Karena modal, prive, dan pindah dana sama-sama memakai Lainnya, kata kunci di keterangan menjadi pembeda saat kamu menyaring catatan di akhir bulan.
Kesalahan umum dan cara memperbaikinya
Kesalahan pencatatan hampir selalu bisa diperbaiki selama buktinya ada. Aturannya: jangan menghapus baris lama untuk menutupi kesalahan. Tambahkan baris koreksi dengan keterangan yang jelas, atau ubah baris yang salah dan catat alasannya, supaya jejaknya tetap bisa diikuti.
| Kesalahan | Akibatnya | Perbaikan |
|---|---|---|
| Setoran modal dicatat sebagai penjualan | Omzet dan pajak membengkak | Ubah kategori ke Lainnya, keterangan "setoran modal" |
| Invoice dicatat di buku kas saat terbit | Saldo terlihat lebih besar dari uang nyata | Pindahkan ke daftar piutang, catat saat dibayar |
| Belanja pribadi memakai uang laci tanpa catatan | Uang laci selisih terus | Catat sebagai prive di tanggal pengambilan |
| Penjualan dicatat dari mutasi rekening | Tanggal bergeser, potongan biaya hilang | Catat dari nota atau laporan harian, mutasi untuk mencocokkan |
| Pencatatan dirapel seminggu sekali | Bukti hilang, angka ditebak | Jalankan rutinitas sepuluh menit setiap hari |
Kalau selisih kas muncul berulang di hari yang sama dalam seminggu, periksa pola kerjanya. Sering kali penyebabnya adalah satu kebiasaan, seperti membayar pemasok dari laci tanpa meminta struk.
Dari catatan transaksi ke laporan dan pajak
Pencatatan transaksi yang rapi membuat laporan bulanan hampir jadi dengan sendirinya. Jumlahkan baris kategori Penjualan untuk pendapatan, jumlahkan Operasional dan Gaji untuk biaya, lalu keluarkan baris Lainnya yang berisi modal, prive, dan pindah dana. Selisihnya adalah gambaran laba berbasis kas.
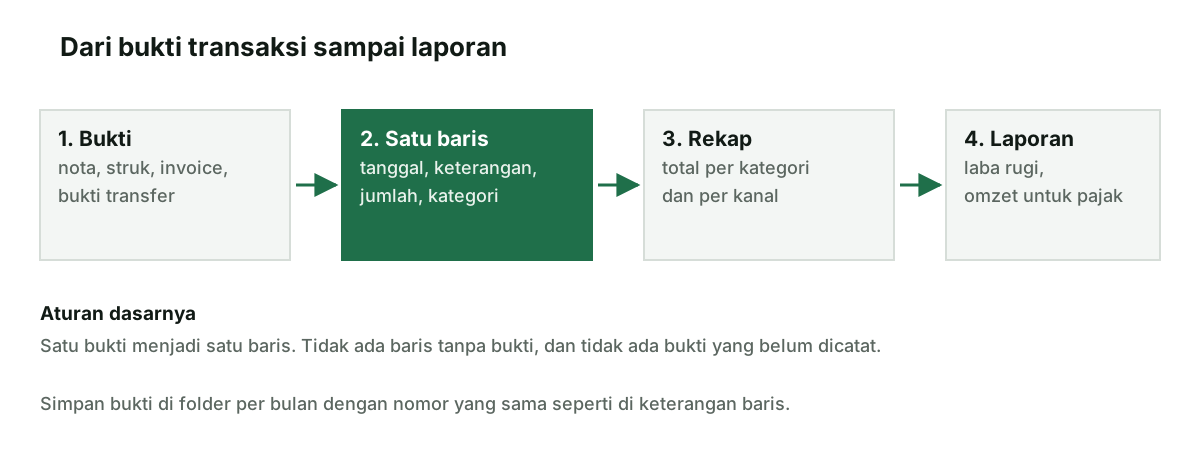
Untuk usaha yang menjual barang olahan, laba sebenarnya juga dipengaruhi harga pokok. Hitungannya ada di cara menghitung HPP, sedangkan bentuk laporannya bisa dilihat di contoh laporan laba rugi atau langsung dicoba di alat laporan laba rugi.
Untuk pajak, total penjualan per bulan adalah angka yang paling dibutuhkan. PP 55 Tahun 2022 memakai peredaran bruto sebagai dasar PPh final UMKM, jadi pastikan setoran modal dan pindah dana tidak ikut terhitung. Cara membaca batas omzet dan contoh hitungnya ada di pajak UMKM final 0,5%. Kalau ingin buku kas, invoice, dan laporan terhubung dalam satu tempat, lihat fitur Neracaku.
Sumber resmi
DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (merujuk PMK 54/PMK.03/2021, penyimpanan dokumen dasar pencatatan paling tidak 10 tahun); IAI: Draf Eksposur SAK EMKM, paragraf 2.21; PP 55 Tahun 2022 (JDIH BPK). Diperiksa 10 Oktober 2026. Semua angka contoh adalah data fiktif. Artikel ini edukasi umum, bukan nasihat pajak atau akuntansi untuk kasus tertentu.