Bedakan pencatatan dan pembukuan
Pencatatan mengumpulkan transaksi secara teratur sebagai dasar penghitungan tertentu, sedangkan pembukuan mengelola data yang lebih lengkap tentang harta, kewajiban, modal, penghasilan, biaya, serta harga perolehan dan penyerahan barang atau jasa. DJP menjelaskan perbedaan kewajiban ini dan meminta catatan mencerminkan keadaan usaha yang sebenarnya serta didukung dokumen.
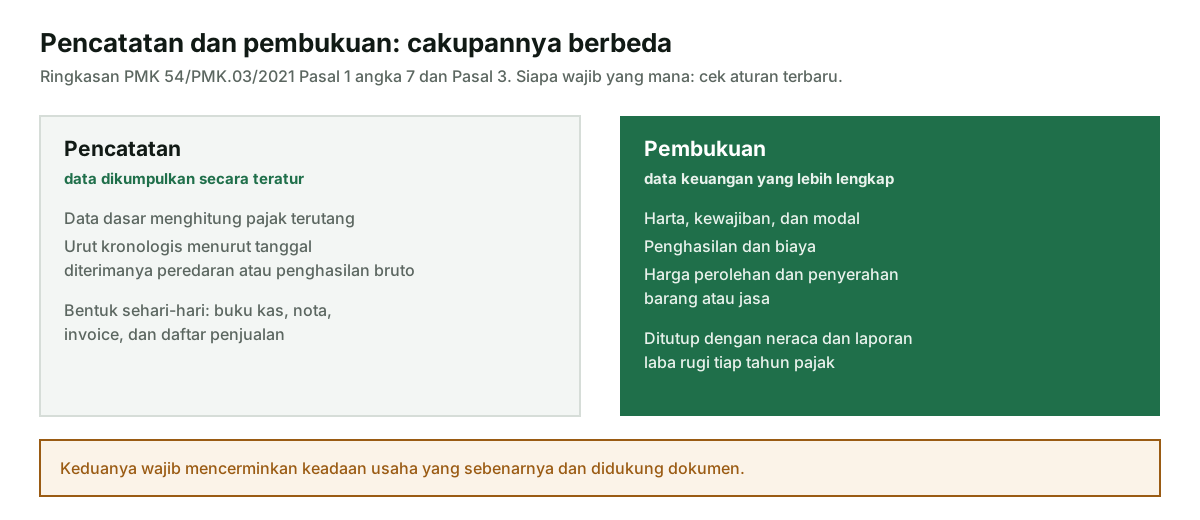
Naskah PMK 54/PMK.03/2021 memberi rinciannya. Pasal 3 menyebut pencatatan terdiri atas data yang dikumpulkan secara teratur sebagai dasar menghitung pajak terutang, dilakukan dengan iktikad baik dan didukung dokumen, memakai satuan Rupiah, mengikuti tahun pajak 1 Januari sampai 31 Desember, dan disusun kronologis menurut tanggal diterimanya peredaran bruto atau penghasilan bruto. Pasal 4 ayat (1) mengatur orang pribadi yang menjalankan usaha atau pekerjaan bebas dengan peredaran bruto kurang dari Rp4.800.000.000 dalam satu tahun pajak; menurut ayat (2), wajib pajak ini dapat memakai Norma Penghitungan Penghasilan Neto dan melakukan pencatatan. Wajib pajak badan tetap menyelenggarakan pembukuan.
Untuk usaha kecil, istilah “mulai pembukuan” sering berarti membangun kebiasaan dan jejak transaksi sebelum formatnya menjadi rumit. Mulailah dari buku kas, invoice, daftar piutang, daftar utang, dan folder bukti. Saat usaha memiliki stok, pinjaman, aset, atau beberapa kanal, tambahkan kartu persediaan dan daftar aset. Sistem sederhana tetap harus menjawab siapa membayar apa, kapan, melalui kanal mana, dan bukti mana yang mendukungnya.
Neracaku membantu invoice, buku kas, pengingat jatuh tempo, dan ringkasan laba rugi. Aplikasi ini bukan pengganti pembukuan penuh dan tidak otomatis menyinkronkan rekening, stok, atau neraca. Gunakan fitur yang ada untuk membangun disiplin, lalu lengkapi catatan di luar aplikasi bila kebutuhanmu bertambah.
Jangan menganggap omzet sebagai laba. Jangan menganggap saldo kas sebagai nilai usaha. Dua kekeliruan itu membuat pemilik mengambil uang terlalu banyak atau menetapkan harga tanpa memperhitungkan biaya yang sebenarnya.
Saat memilih alat untuk kebiasaan mingguan, tinjau aplikasi pembukuan UMKM Neracaku dan bedakan contoh publik dari pencatatan transaksi di ruang akun.
Bangun daftar akun minimal
Daftar akun adalah nama kelompok yang dipakai berulang. Untuk toko kecil, kelompok aset dapat berisi kas tunai, bank, dompet digital, piutang, persediaan, dan peralatan. Kewajiban dapat berisi utang pemasok dan pinjaman. Ekuitas dapat berisi modal pemilik serta prive. Pendapatan dapat dipecah berdasarkan produk atau kanal, sementara biaya dapat berisi bahan, sewa, gaji, listrik, pemasaran, pengiriman, biaya bank, dan pajak.
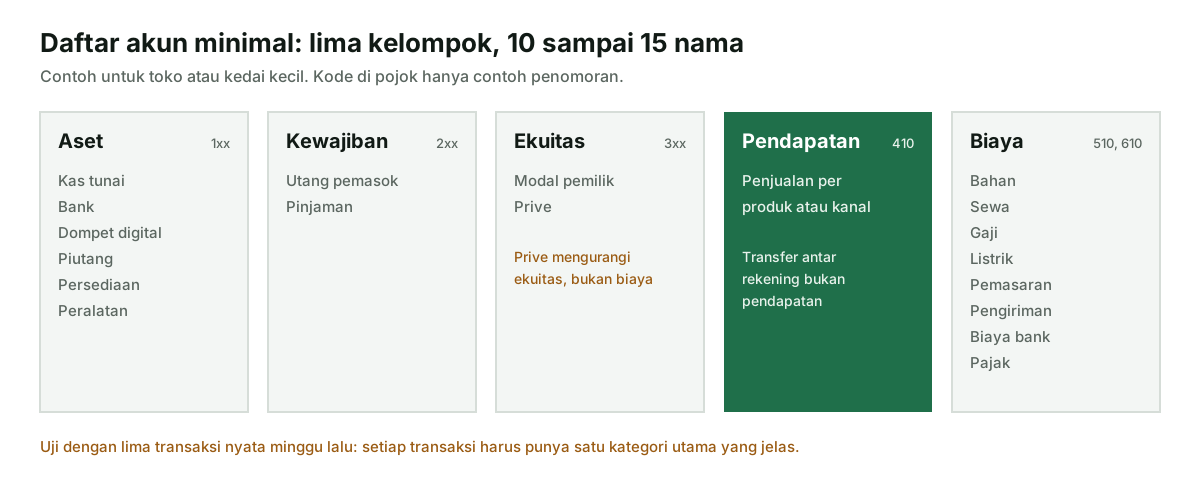
Pilih nama yang dipahami seluruh tim. “Biaya operasional” terlalu luas jika ingin mencari penyebab kenaikan biaya. Sebaliknya, puluhan kategori kecil membuat orang memilih secara asal. Mulai dengan 10 sampai 15 kategori, lihat transaksi selama sebulan, lalu gabungkan kategori yang jarang dipakai.
Tambahkan kode atau awalan jika jumlah transaksi bertambah, misalnya 410 untuk penjualan, 510 untuk bahan, dan 610 untuk pemasaran. Kode bukan syarat untuk usaha kecil, tetapi membantu saat daftar mulai panjang. Catat aturan pengelompokan di satu halaman: biaya admin marketplace masuk biaya penjualan, pembelian bahan masuk persediaan atau bahan sesuai kebijakan, dan pengambilan pribadi masuk prive.
Uji daftar akun dengan lima transaksi nyata dari minggu terakhir. Pastikan setiap transaksi hanya memiliki satu kategori utama dan aturan khususnya tertulis. Pembelian blender untuk dipakai dua tahun tidak diperlakukan sama dengan pembelian gelas sekali pakai. Pembayaran pinjaman perlu dipisahkan antara pokok dan bunga jika laporanmu membutuhkan rincian itu. Uji lain adalah mencari total penjualan per kanal tanpa menghitung transfer antar rekening sebagai pendapatan. Jika pertanyaan sederhana belum bisa dijawab, rapikan nama akun atau tambahkan kolom referensi sebelum memperbanyak kategori.
- Kas dan bank dipisahkan dari pendapatan.
- Utang tidak ditulis sebagai biaya hanya karena tagihannya datang.
- Persediaan tidak langsung dianggap habis sebelum barang terjual atau dipakai.
- Modal dan prive tidak dicampur dengan penjualan atau biaya.
Jalankan rutinitas harian
Rutinitas harian dimulai dari bukti. Foto nota pemasok, simpan invoice penjualan, unduh bukti transfer, dan beri nama file dengan tanggal serta referensi. Setelah itu, masukkan transaksi ke catatan pada hari yang sama. Tulis keterangan yang menjawab apa, kepada siapa, dan untuk pesanan mana. “Transfer masuk” tidak cukup; “pelunasan INV-026, katering kantor” jauh lebih berguna.
Untuk penjualan tempo, buat invoice di invoice dan nota, catat tanggal jatuh tempo, lalu pantau di pengingat jatuh tempo. Jangan memasukkan penerimaan ke buku kas sebelum pelanggan membayar. Untuk penjualan tunai, buat nota dan catat kas masuk. Untuk biaya, tandai metode pembayaran dan siapa yang menyetujui.
Di akhir hari, lakukan tiga pertanyaan: apakah semua uang bergerak sudah tercatat, apakah setiap transaksi punya bukti, dan apakah ada uang pribadi yang bercampur? Jika jawaban belum, buat daftar tindak lanjut dengan pemilik dan batas waktu. Transaksi yang belum jelas diberi status menunggu, bukan dihapus.
Jaga akses sesuai peran. Orang yang membuat invoice tidak harus dapat menghapus transaksi. Orang yang melihat laporan tidak perlu mengetahui kata sandi rekening. Jika ada koreksi, simpan alasan, tanggal, dan nama pemeriksa. Jejak ini berguna ketika tim bertambah atau pemilik tidak mengingat detail transaksi beberapa bulan lalu.
Tutup buku setiap minggu dan bulan
Penutupan mingguan adalah pemeriksaan pendek. Cocokkan kas fisik, rekening, dan dompet digital dengan catatan. Tandai transfer antar kanal agar tidak dihitung sebagai pendapatan. Periksa transaksi tanpa kategori dan bukti yang belum tersimpan. Tinjau daftar invoice lewat jatuh tempo, lalu tentukan siapa yang mengirim pesan. Gunakan panduan buku kas sebagai checklist operasional.
Penutupan bulanan mengulang pemeriksaan itu dengan ruang lingkup lebih luas. Kunci tanggal periode, ekspor daftar transaksi, hitung persediaan jika ada, cocokkan utang pemasok, dan kumpulkan biaya yang belum dibayar. Buat ringkasan pendapatan dan biaya melalui alat laporan laba rugi, lalu tulis catatan tentang basis angka. Ringkasan kas dan laporan berbasis akrual dapat berbeda.
Untuk perpajakan, baca sumber resmi sebelum menetapkan metode. Halaman peraturan DJP menjelaskan bahwa pembukuan dapat menjadi dasar menyusun neraca dan laporan laba rugi, serta prinsip yang dipakai perlu konsisten. Dokumen pendukung juga perlu disimpan sesuai kewajiban yang berlaku. Jangan menerapkan angka, batas, atau masa simpan dari artikel lama tanpa memeriksa aturan terbaru.
Arsipkan satu paket per bulan: CSV atau spreadsheet, invoice, bukti kas, mutasi bank, stock opname, dan catatan koreksi. Tambahkan tanggal ekspor dan nama pemeriksa. Paket kecil yang lengkap lebih mudah ditinjau daripada folder besar dengan banyak versi tidak jelas.
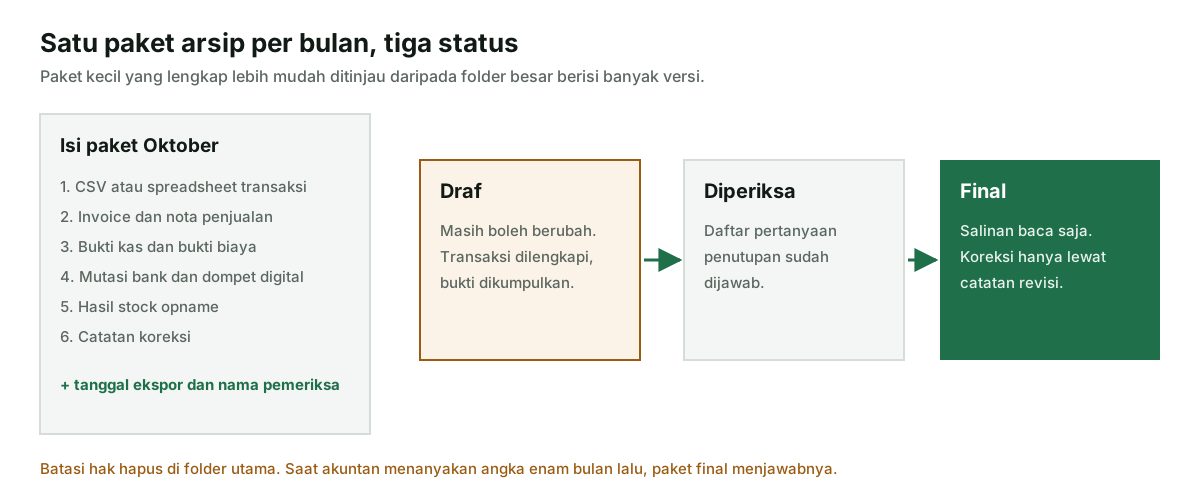
Berikan status pada paket tersebut: draf, diperiksa, atau final. Draf boleh berubah, diperiksa memiliki daftar pertanyaan yang sudah dijawab, dan final hanya boleh dikoreksi melalui catatan revisi. Simpan salinan baca saja untuk final serta batasi hak hapus pada folder utama. Struktur kecil ini membantu ketika pemilik meminta angka enam bulan lalu atau ketika akuntan perlu menelusuri perubahan.
Contoh pembukuan kedai minuman
Kedai “Titik Sore” memulai Oktober dengan kas Rp2.000.000, bank Rp8.000.000, dan persediaan bahan Rp3.000.000. Selama minggu pertama, kedai menerima penjualan tunai Rp4.500.000 dan transfer Rp6.000.000. Kedai membeli bahan Rp4.000.000, membayar sewa mingguan Rp1.000.000, biaya bank Rp75.000, dan gaji harian Rp2.500.000. Pemilik mengambil Rp500.000 untuk kebutuhan pribadi.
| Kelompok | Kas atau bank | Catatan pembukuan |
|---|---|---|
| Penjualan | Masuk Rp10.500.000 | Catat kanal dan nomor nota |
| Pembelian bahan | Keluar Rp4.000.000 | Periksa apakah masih menjadi persediaan |
| Sewa | Keluar Rp1.000.000 | Beban periode sesuai kesepakatan |
| Biaya bank | Keluar Rp75.000 | Cocokkan dengan mutasi |
| Gaji | Keluar Rp2.500.000 | Simpan daftar pembayaran |
| Prive | Keluar Rp500.000 | Kurangi ekuitas, bukan biaya |
Secara kas, uang bertambah Rp2.425.000 sebelum memperhitungkan saldo awal karena penerimaan Rp10.500.000 dikurangi pembayaran usaha Rp7.575.000 dan prive Rp500.000. Namun laba minggu itu belum dapat disimpulkan hanya dari angka tersebut. Sebagian bahan masih tersimpan, ada kemungkinan penjualan belum dibayar, dan pembelian mungkin dilakukan secara kredit. Lakukan stock opname dan pisahkan transaksi nonkas sebelum menyusun laporan laba rugi.
Di Neracaku, masukkan penerimaan dan pengeluaran yang benar-benar dibayar pada buku kas. Buat nota untuk penjualan, lalu tandai pembayaran ketika diterima. Gunakan ringkasan laba rugi sebagai latihan membaca pendapatan dan biaya, sambil menjaga catatan persediaan serta utang di dokumen pendukung.
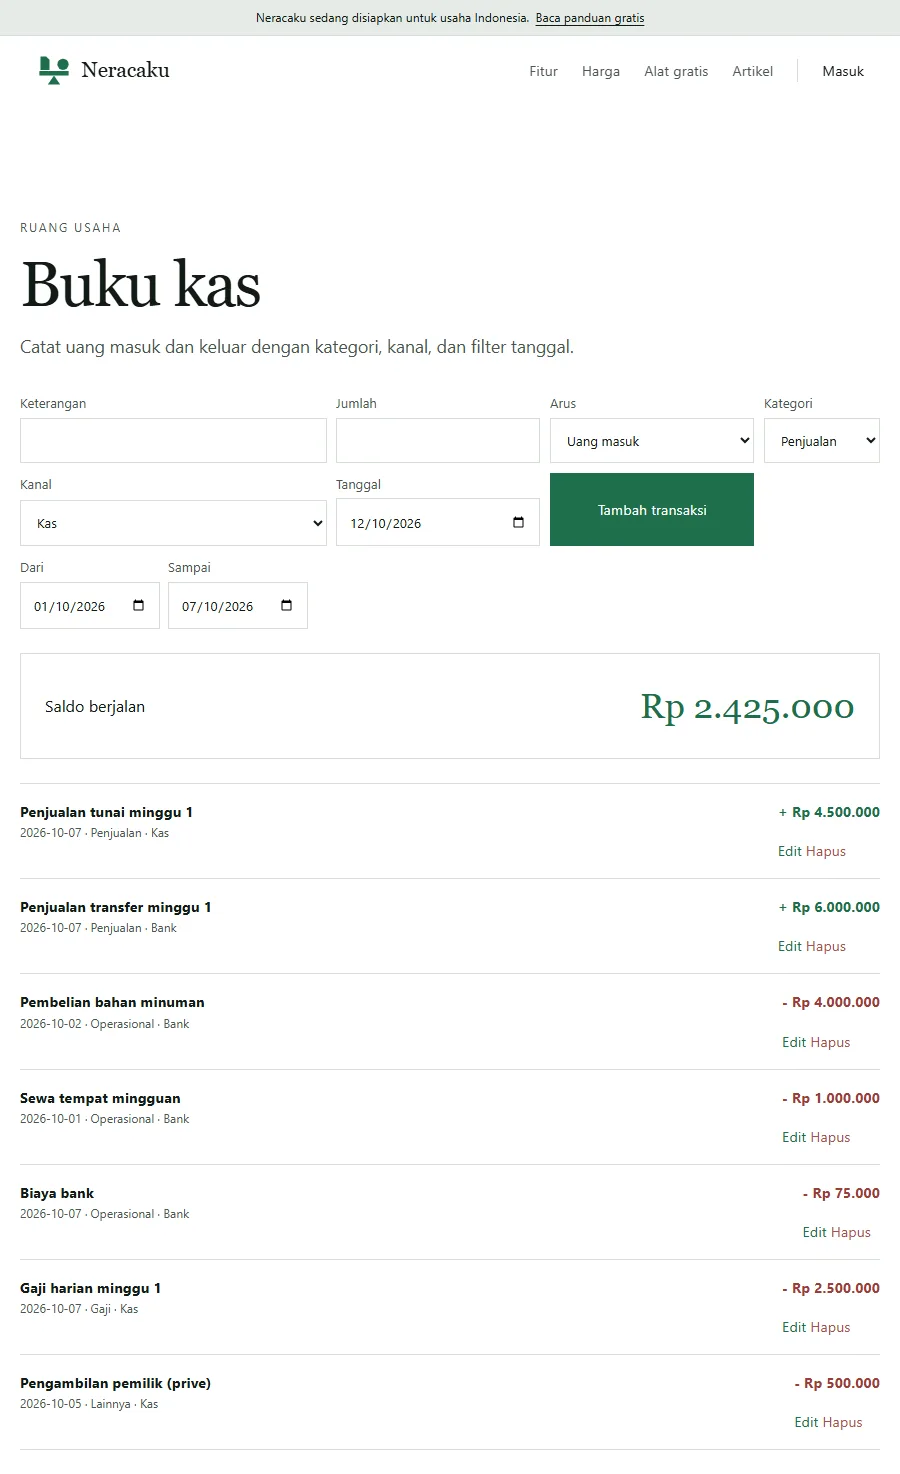
Perhatikan baris pengambilan pemilik. Di buku kas, prive memang uang keluar, jadi saldo berjalan benar. Namun laporan laba rugi Neracaku menjumlahkan semua uang keluar pada periode yang dipilih, sehingga prive Rp500.000 ikut terbaca sebagai biaya. Saat membaca ringkasan, tambahkan kembali prive ke hasilnya atau saring baris berkategori Lainnya. Kebiasaan memisahkan uang pribadi dan usaha membuat baris seperti ini jarang muncul, dan panduan cara menghitung HPP membantu menghitung bahan yang masih tersimpan sebelum laba disimpulkan.
Naikkan kualitas saat usaha tumbuh
Tambah kontrol ketika volume meningkat, bukan ketika masalah sudah besar. Tetapkan batas persetujuan biaya, rekonsiliasi dua orang untuk rekening penting, dan daftar aset untuk peralatan yang dipakai lebih dari satu periode. Jika stok menjadi bagian utama usaha, catat pembelian, pemakaian, retur, barang rusak, dan stok akhir. Pilih metode penilaian yang sesuai dan gunakan konsisten.
Gunakan indikator sederhana: jumlah transaksi tanpa bukti, invoice lewat jatuh tempo, waktu yang diperlukan untuk tutup buku, selisih rekonsiliasi, dan margin kotor. Tinjau indikator setiap bulan. Bila transaksi tanpa bukti naik, perbaiki kebiasaan menyimpan nota. Bila invoice menumpuk, perbaiki tanggal jatuh tempo dan pesan pengingat. Jangan membeli sistem mahal sebelum tahu hambatan yang ingin diselesaikan.
Contoh target yang dapat diukur: pada bulan pertama, turunkan transaksi tanpa bukti dari 12 menjadi maksimal 3; pada bulan kedua, selesaikan rekonsiliasi bank setiap Jumat; pada bulan ketiga, pastikan semua invoice memiliki pemilik tindak lanjut. Tampilkan target dan hasil pada rapat singkat 20 menit. Jika target gagal, cari satu penyebab yang dapat dikendalikan, seperti format nama file atau waktu pengingat. Jangan menghukum tim karena angka yang belum rapi sebelum prosesnya jelas.
OJK mendorong literasi keuangan digital bagi pelaku UMKM, termasuk penggunaan pencatatan keuangan digital. Teknologi membantu menyimpan dan mencari data, tetapi tetap perlu aturan pengguna, cadangan, dan pemeriksaan. Pilih alat yang membuat tim benar-benar mencatat. Ekspor data berkala dan uji membuka berkas cadangan.
Saat laporan akan dipakai untuk pinjaman, investor, atau pelaporan pajak yang kompleks, minta peninjauan profesional. Bawa paket bukti dan catatan kebijakan, bukan hanya angka hasil ekspor. Dengan begitu, akuntan dapat memahami basis kas atau akrual, stok, utang, dan koreksi yang sudah terjadi. Artikel contoh laporan laba rugi membantu menyiapkan pertanyaan sebelum pertemuan, panduan cara menghitung laba rugi usaha menunjukkan cara mengubah catatan sebulan menjadi laba, dan panduan pencatatan keuangan UMKM merangkum catatan yang perlu berjalan sebelum pembukuan lengkap dimulai.
Sumber resmi dan batas penggunaan
Panduan ini memakai penjelasan DJP tentang pencatatan dan pembukuan, halaman peraturan DJP tentang tata cara pembukuan, ED SAK EMKM dari IAI, dan materi literasi keuangan digital OJK. Buka naskah sumber sebelum mengambil keputusan pajak atau akuntansi. Contoh angka di artikel ini bersifat ilustrasi, bukan nasihat pajak.