Apa itu HPP dan mengapa penting
HPP atau harga pokok penjualan adalah total biaya yang langsung melekat pada barang atau produk yang sudah terjual dalam satu periode. Kata kuncinya ada pada yang sudah terjual. Barang yang masih tersimpan di gudang belum menjadi HPP; ia masih berstatus persediaan dan baru berubah menjadi biaya ketika berpindah ke tangan pelanggan.
Banyak pemilik usaha kecil langsung menghitung laba dengan cara uang masuk dikurangi uang keluar. Cara ini terasa praktis, tetapi sering menyesatkan. Bulan ketika kamu membeli stok dalam jumlah besar akan terlihat rugi, padahal stok itu baru akan terjual bulan depan. Sebaliknya, bulan ketika kamu menjual stok lama tanpa belanja akan terlihat sangat untung. HPP memisahkan dua hal tersebut sehingga laba kotor mencerminkan hasil penjualan yang sebenarnya.
HPP juga menjadi baris kedua di laporan laba rugi sederhana: penjualan bersih dikurangi HPP menghasilkan laba kotor, lalu laba kotor dikurangi biaya operasional menghasilkan laba usaha. Tanpa angka HPP, kamu tidak bisa tahu apakah masalah usaha ada pada harga jual yang terlalu rendah, biaya bahan yang naik, atau biaya operasional yang membengkak. Ketiganya membutuhkan obat yang berbeda.
Ada tiga manfaat langsung dari HPP yang rapi. Pertama, harga jual bisa ditetapkan dengan dasar angka, bukan sekadar mengikuti pesaing. Kedua, kamu bisa membandingkan profitabilitas antarproduk dan memutuskan mana yang layak dipromosikan. Ketiga, catatan persediaan dan pembelian yang dibutuhkan untuk menghitung HPP sekaligus memperkuat pembukuan usaha kecil kamu secara keseluruhan.
Rumus HPP untuk usaha dagang
Usaha dagang membeli barang jadi lalu menjualnya kembali tanpa mengubah bentuknya, misalnya toko kelontong, reseller pakaian, atau toko suku cadang. Rumusnya memakai pendekatan persediaan:
HPP = Persediaan awal + Pembelian bersih − Persediaan akhir
Pembelian bersih adalah pembelian barang dagangan ditambah ongkos angkut pembelian, lalu dikurangi retur pembelian dan potongan pembelian. Ongkos kirim dari pemasok ikut dihitung karena tanpa ongkos itu barang tidak akan sampai ke tokomu. Sebaliknya, ongkos kirim ke pelanggan bukan bagian HPP; ia masuk biaya penjualan.
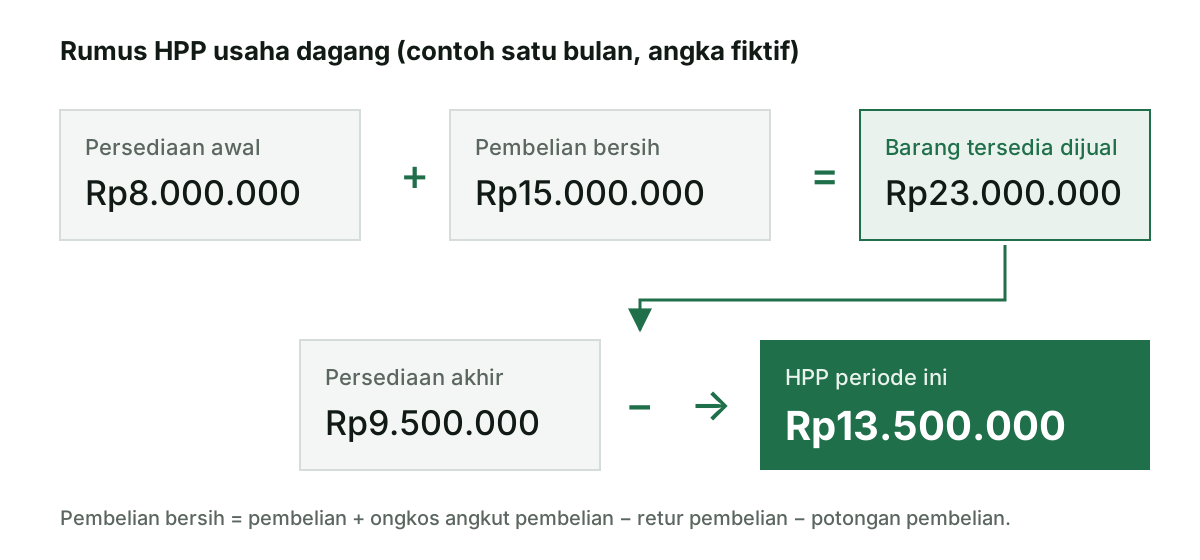
Berikut contoh lengkap satu bulan untuk toko perlengkapan rumah tangga fiktif. Semua angka hanya ilustrasi untuk memperlihatkan cara kerja rumus.
| Komponen | Nilai | Keterangan |
|---|---|---|
| Persediaan awal | Rp8.000.000 | Hasil hitung stok akhir bulan lalu |
| Pembelian barang | Rp15.000.000 | Total nota pembelian dari pemasok |
| Ongkos angkut pembelian | Rp500.000 | Ditambahkan |
| Retur pembelian | Rp300.000 | Dikurangkan |
| Potongan pembelian | Rp200.000 | Dikurangkan |
| Pembelian bersih | Rp15.000.000 | 15.000.000 + 500.000 − 300.000 − 200.000 |
| Barang tersedia untuk dijual | Rp23.000.000 | Persediaan awal + pembelian bersih |
| Persediaan akhir | Rp9.500.000 | Hasil stock opname akhir bulan |
| HPP | Rp13.500.000 | 23.000.000 − 9.500.000 |
Kalau penjualan bersih bulan itu Rp21.000.000, laba kotornya Rp7.500.000 atau sekitar 35,7% dari penjualan. Angka persentase inilah yang nanti kamu pantau dari bulan ke bulan. Penurunan tajam biasanya menandakan harga beli naik, banyak barang rusak, atau ada stok yang hilang tanpa tercatat.
Rumus HPP untuk usaha produksi
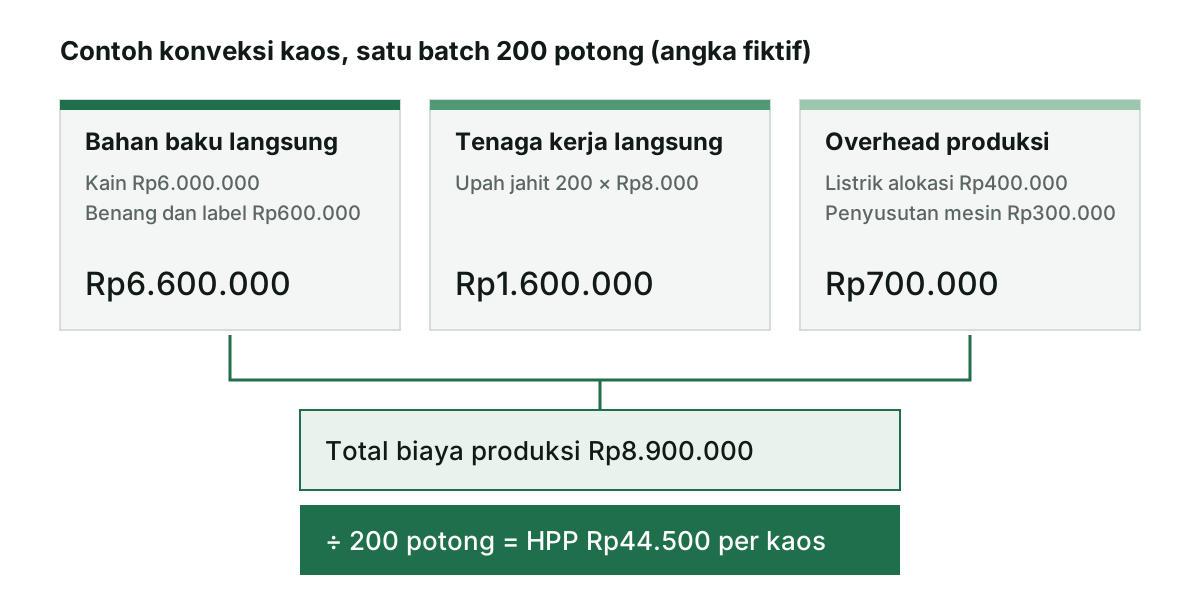
Usaha produksi mengolah bahan menjadi barang baru, misalnya konveksi, bakery, kerajinan, atau produsen sambal kemasan. Di sini HPP tersusun dari tiga komponen biaya produksi:
- Bahan baku langsung: bahan yang menjadi bagian utama produk, seperti kain, tepung, atau cabai.
- Tenaga kerja langsung: upah orang yang mengerjakan produk secara langsung, seperti penjahit atau juru masak produksi.
- Overhead produksi: biaya pabrik yang tidak bisa ditelusuri langsung ke satu unit, seperti listrik mesin, gas, penyusutan alat, dan bahan penolong.
Total ketiganya adalah biaya produksi. Bila seluruh barang yang dibuat pada periode itu selesai dan tidak ada barang setengah jadi, HPP per unit cukup dihitung dengan membagi total biaya produksi dengan jumlah unit yang dihasilkan. Bila ada barang dalam proses atau stok barang jadi yang belum terjual, gunakan logika yang sama seperti usaha dagang: tambahkan persediaan awal, kurangi persediaan akhir.
Bagian yang paling sering membingungkan adalah memisahkan biaya produksi dari biaya operasional. Tabel berikut membantu menentukan biaya mana yang masuk HPP dan mana yang dicatat terpisah.
| Jenis biaya | Masuk HPP? | Alasan |
|---|---|---|
| Bahan baku dan kemasan produk | Ya | Melekat langsung pada setiap unit |
| Upah penjahit atau juru masak produksi | Ya | Terlibat langsung membuat produk |
| Listrik dan gas untuk mesin produksi | Ya, sebagai overhead | Dipakai untuk proses produksi |
| Gaji admin dan kasir | Tidak | Biaya operasional, bukan proses produksi |
| Iklan media sosial dan komisi marketplace | Tidak | Biaya penjualan |
| Ongkos kirim ke pelanggan | Tidak | Biaya penjualan, terjadi setelah produk jadi |
| Sewa toko untuk etalase | Tidak | Biaya operasional, kecuali ruang itu dipakai untuk produksi |
Kalau satu ruangan dipakai untuk produksi sekaligus penjualan, bagi biaya sewanya secara wajar, misalnya berdasarkan luas area. Tuliskan dasar pembagian itu di catatanmu supaya angka bulan depan dihitung dengan cara yang sama.
Menghitung HPP per porsi atau per unit
Usaha kuliner, kedai kopi, dan katering biasanya lebih membutuhkan HPP per porsi daripada HPP per bulan. Caranya adalah membuat kartu resep: daftar semua bahan, takaran per porsi, harga beli per satuan, lalu biaya per porsi untuk setiap bahan. Rumus untuk setiap bahan cukup sederhana: takaran per porsi ÷ isi kemasan × harga kemasan.
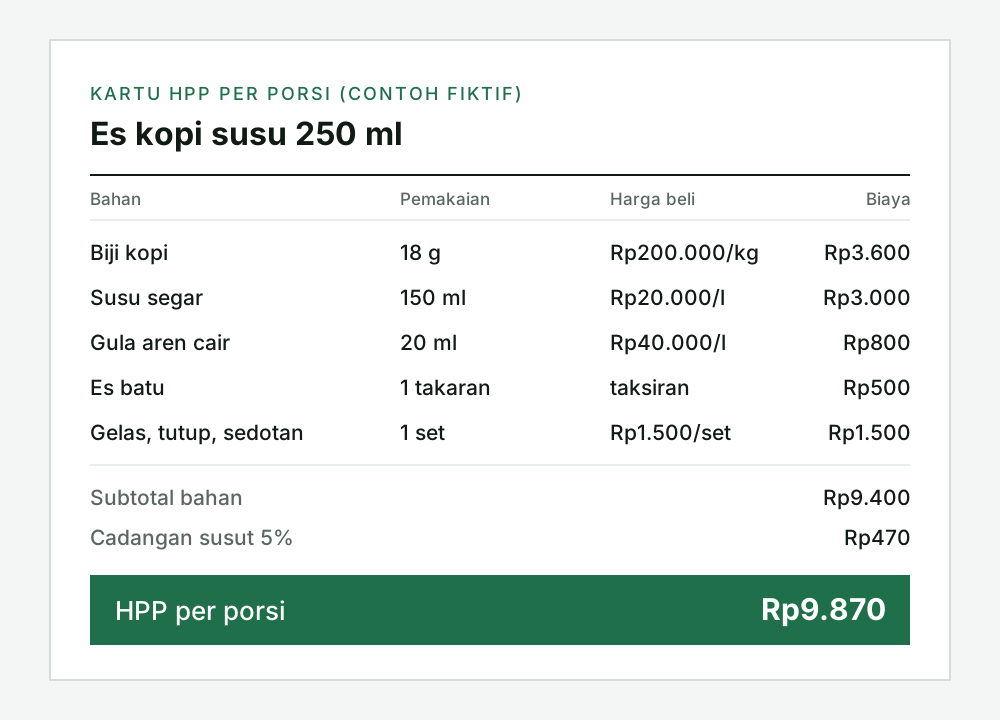
Pada contoh di atas, biji kopi 18 gram dari kemasan 1 kg seharga Rp200.000 berarti 18 ÷ 1.000 × 200.000 = Rp3.600. Hitungan yang sama diulang untuk susu, gula aren, es, dan kemasan sampai diperoleh subtotal Rp9.400. Lalu tambahkan cadangan susut, misalnya 5%, sehingga HPP per porsi menjadi Rp9.870.
Besaran susut sebaiknya berasal dari pengamatanmu sendiri, bukan angka umum. Caranya, catat bahan yang dibuang selama dua minggu, bandingkan dengan pemakaian total, lalu gunakan persentase itu. Kartu resep juga perlu diperbarui setiap kali harga beli berubah. Simpan nota pembelian dari pemasok dan catat di buku kas harian supaya kamu punya data harga terbaru tanpa harus mengingat-ingat.
Untuk usaha jasa yang memakai bahan, misalnya laundry atau salon, prinsipnya sama. Hitung bahan per layanan (deterjen, pewangi, plastik) ditambah upah langsung per layanan. Biaya seperti sewa tempat dan listrik umum biasanya lebih tepat dicatat sebagai biaya operasional, kecuali kamu memang mengalokasikannya per layanan dengan dasar yang jelas.
Dari HPP ke harga jual: markup dan margin
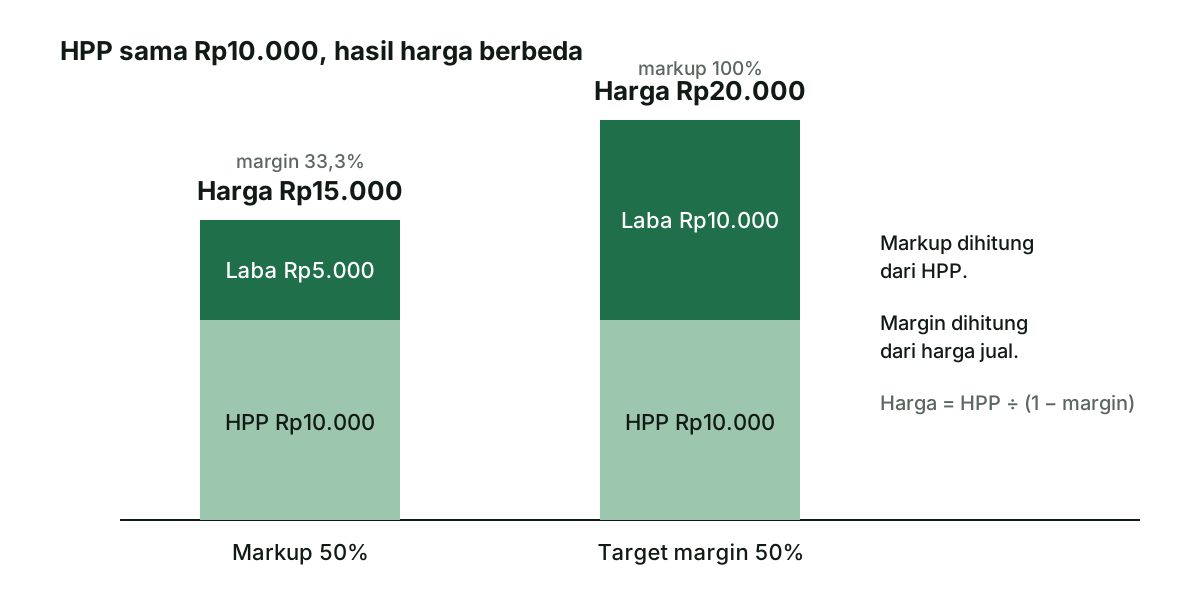
Setelah HPP diketahui, langkah berikutnya adalah menentukan harga jual. Dua istilah yang sering tertukar di sini adalah markup dan margin. Markup adalah persentase keuntungan terhadap HPP. Margin adalah persentase keuntungan terhadap harga jual. Dengan HPP yang sama, keduanya menghasilkan harga yang berbeda jauh.
| Pendekatan | Rumus harga | Harga jual | Laba per unit | Persentase lainnya |
|---|---|---|---|---|
| Markup 50% | HPP × (1 + 50%) | Rp15.000 | Rp5.000 | Margin 33,3% |
| Margin 50% | HPP ÷ (1 − 50%) | Rp20.000 | Rp10.000 | Markup 100% |
| Markup 30% | HPP × (1 + 30%) | Rp13.000 | Rp3.000 | Margin 23,1% |
| Margin 30% | HPP ÷ (1 − 30%) | Rp14.286 | Rp4.286 | Markup 42,9% |
Kesalahan klasik terjadi ketika pemilik usaha menargetkan "untung 30%" lalu menghitung dengan markup, padahal biaya operasional dan potongan platform dihitung dari harga jual. Hasilnya, laba bersih jauh lebih tipis dari rencana. Kalau kamu berjualan di marketplace, potongan komisi dihitung dari harga jual, jadi pendekatan margin lebih aman.
Kembali ke contoh es kopi susu dengan HPP Rp9.870. Jika targetmu margin kotor 60%, harga minimalnya adalah 9.870 ÷ 0,4 = Rp24.675, yang bisa dibulatkan menjadi Rp25.000. Ingat bahwa margin kotor masih harus menutup sewa, gaji, listrik umum, dan promosi. Angka HPP adalah lantai, bukan harga jual. Setelah harga ditetapkan, cantumkan dengan jelas di nota WhatsApp atau contoh invoice supaya pelanggan melihat rincian yang sama dengan catatanmu.
Metode menilai persediaan: FIFO dan rata-rata
Harga beli jarang sama sepanjang bulan. Ketika kamu membeli barang yang sama dengan harga berbeda, kamu perlu memilih cara menentukan harga mana yang dipakai untuk barang yang terjual. Dua metode yang paling mudah diterapkan UMKM adalah FIFO (masuk pertama, keluar pertama) dan rata-rata tertimbang.
Dengan FIFO, barang yang dibeli lebih dulu dianggap terjual lebih dulu. Dengan rata-rata tertimbang, seluruh stok dihitung memakai harga rata-rata. Contoh berikut memakai stok awal 10 unit seharga Rp10.000, pembelian 10 unit seharga Rp12.000, lalu penjualan 15 unit.
| Metode | Perhitungan | HPP 15 unit | Nilai 5 unit tersisa |
|---|---|---|---|
| FIFO | 10 × Rp10.000 + 5 × Rp12.000 | Rp160.000 | Rp60.000 |
| Rata-rata tertimbang | (Rp100.000 + Rp120.000) ÷ 20 = Rp11.000 per unit | Rp165.000 | Rp55.000 |
Saat harga naik, FIFO menghasilkan HPP lebih rendah dan laba kotor lebih tinggi, sedangkan rata-rata menghasilkan angka di antaranya. Tidak ada metode yang selalu benar. Yang penting, pilih satu metode, tuliskan di catatan kebijakan usahamu, dan pakai terus secara konsisten. Berganti metode setiap bulan membuat laporan tidak bisa dibandingkan. FIFO cocok untuk barang yang punya tanggal kedaluwarsa karena sejalan dengan cara stok dikeluarkan secara fisik. Rata-rata lebih praktis untuk barang curah yang tercampur, seperti biji kopi atau tepung.
HPP, laba kotor, dan pajak UMKM final
Satu hal yang sering salah dipahami: bagi wajib pajak yang memakai skema Pajak Penghasilan final UMKM, HPP tidak mengurangi dasar pengenaan pajaknya. Menurut PP Nomor 55 Tahun 2022 Pasal 60, dasar pengenaan pajaknya adalah jumlah peredaran bruto dari usaha setiap bulan, yaitu imbalan yang diterima sebelum dikurangi potongan penjualan, potongan tunai, atau potongan sejenis. Pasal yang sama mengatur bahwa bagi wajib pajak orang pribadi, bagian peredaran bruto sampai Rp500.000.000 dalam satu tahun pajak tidak dikenai Pajak Penghasilan.
Ketentuan ini telah diubah sebagian oleh PP Nomor 20 Tahun 2026 yang berlaku sejak 22 April 2026. Dalam naskah perubahan tersebut, Pasal 56 tetap menyebut tarif 0,5% dan Pasal 57 menyebut batas peredaran bruto tidak melebihi Rp4.800.000.000 dalam satu tahun pajak. Pasal 56 hasil perubahan juga mengecualikan penghasilan tertentu dari skema final, misalnya penghasilan orang pribadi dari jasa sehubungan dengan pekerjaan bebas, sedangkan Pasal 60 tentang dasar pengenaan pajak tidak termasuk pasal yang diubah. Karena aturan bisa berubah lagi dan setiap kasus punya kondisi berbeda, baca naskah resminya atau konsultasikan dengan konsultan pajak sebelum mengambil keputusan.
Lalu, apa gunanya HPP kalau pajaknya dihitung dari omzet? Pertama, HPP tetap menentukan apakah usahamu benar-benar untung. Omzet besar dengan margin tipis bisa membuat pajak final terasa berat karena dihitung dari omzet, bukan laba. Kedua, wajib pajak yang tidak memakai skema final, atau yang sudah tidak memenuhi syaratnya, perlu menghitung penghasilan neto, dan di situ HPP menjadi pengurang penting. Ketiga, catatan HPP yang rapi memudahkan pemeriksaan bila suatu saat diperlukan. Bacaan lanjutan ada di artikel pajak UMKM final, dan kamu bisa membuat simulasi edukasi lewat kalkulator pajak Neracaku.
Kesalahan umum saat menghitung HPP
Setelah memahami rumusnya, perhatikan kesalahan yang paling sering membuat angka HPP melenceng. Hampir semuanya berasal dari kebiasaan pencatatan, bukan dari rumus.
- Tidak melakukan stock opname. Rumus dagang membutuhkan persediaan akhir. Menebak persediaan akhir sama saja dengan menebak HPP. Hitung stok fisik minimal sebulan sekali.
- Mencampur pembelian pribadi. Belanja dapur rumah yang dibayar dari kas usaha akan menggelembungkan pembelian. Pisahkan uang usaha dan catat pengambilan pemilik sebagai prive.
- Melupakan ongkos angkut pembelian. Ongkos kirim dari pemasok sering dicatat sebagai biaya umum, padahal ia bagian dari harga perolehan barang.
- Memasukkan biaya iklan ke HPP. Iklan, komisi, dan ongkos kirim ke pelanggan adalah biaya penjualan. Memasukkannya ke HPP membuat margin produk terlihat lebih buruk dari kenyataan.
- Mengabaikan barang rusak dan susut. Barang rusak yang dibuang tanpa catatan membuat persediaan di catatan lebih besar daripada stok fisik. Catat sebagai susut agar selisihnya terjelaskan.
- Tidak memperbarui kartu resep. Harga bahan berubah, tetapi HPP per porsi masih memakai harga beberapa bulan lalu. Jadwalkan pembaruan setiap ada perubahan harga yang berarti.
- Retur pelanggan tidak dicatat. Barang yang dikembalikan pelanggan dan masuk lagi ke stok harus mengurangi penjualan dan menambah persediaan. Tanpa catatan, laba kotor jadi tidak akurat.
Kesalahan pencatatan juga sering bermula dari dokumen penjualan yang tidak rapi. Nota dan invoice yang bernomor urut membantu mencocokkan penjualan dengan stok yang keluar. Bila belum terbiasa, baca panduan cara membuat invoice UMKM dan perbedaan invoice dan kwitansi.
Alur bulanan menghitung HPP dengan buku kas
HPP paling mudah dihitung kalau datanya sudah terkumpul sepanjang bulan. Berikut alur sederhana yang bisa kamu jalankan tanpa perangkat lunak akuntansi yang rumit.
- Setiap hari: catat pembelian bahan atau barang dagangan di buku kas dengan kategori terpisah dari biaya operasional. Simpan foto nota pemasok.
- Setiap transaksi penjualan: terbitkan nota atau invoice bernomor. Untuk penjualan tempo, pantau tanggal bayarnya dengan pengingat jatuh tempo dan tagih dengan sopan sesuai panduan cara menagih invoice.
- Akhir bulan: lakukan stock opname, catat jumlah dan nilai persediaan akhir dengan metode yang kamu pilih.
- Hitung HPP: persediaan awal ditambah pembelian bersih dikurangi persediaan akhir. Persediaan akhir bulan ini otomatis menjadi persediaan awal bulan depan.
- Susun laporan: masukkan penjualan bersih, HPP, dan biaya operasional ke alat laporan laba rugi, lalu bandingkan persentase laba kotor dengan bulan sebelumnya.
Jalankan alur ini selama tiga bulan berturut-turut dan kamu akan punya tren margin yang bisa dipercaya. Dari situ keputusan seperti menaikkan harga, mengganti pemasok, atau menghentikan produk yang marginnya tipis menjadi jauh lebih mudah diambil. Kalau ingin melihat bagaimana catatan invoice, buku kas, dan laporan saling terhubung, lihat halaman fitur Neracaku.