Kenali skema PPh final UMKM
Pajak Penghasilan final UMKM menghitung pajak dari peredaran bruto yang masuk skema, bukan dari laba setelah biaya. Karena itu catatan omzet tetap penting walaupun pemilik juga menghitung HPP dan biaya operasional. PP 55 Tahun 2022 menjadi dasar penyesuaian pengaturan pajak penghasilan, lalu PP 20 Tahun 2026 mengubah sebagian ketentuannya. PP 20/2026 berlaku sejak 22 April 2026.
Tarif 0,5 persen tidak boleh dipilih hanya karena sebuah usaha menyebut dirinya UMKM. Status wajib pajak, bentuk badan, jenis penghasilan, batas omzet, pilihan tarif umum, dan masa penggunaan fasilitas harus diperiksa lebih dulu. Bila satu syarat belum jelas, hasil yang bertanggung jawab adalah berhenti dan meminta verifikasi, bukan mengeluarkan angka yang tampak pasti.
Perbedaan utama dengan pajak berbasis laba adalah biaya bahan, gaji, dan sewa tidak otomatis mengurangi omzet yang menjadi dasar skema final. Tetap catat biaya tersebut untuk melihat margin dan arus kas, termasuk HPP yang menentukan laba kotor. Usaha dengan omzet tinggi tetapi margin tipis perlu menilai apakah skema yang dipakai masih sesuai, bukan menghapus biaya dari buku agar hasil simulator terlihat lebih kecil.
Simulator pajak UMKM Neracaku mengikuti pendekatan itu. Ia meminta data kelayakan dan omzet kumulatif, lalu menampilkan alasan ketika kasus berada di luar cakupan. Hasilnya adalah estimasi edukasi dan bukan penetapan, nasihat, atau jaminan kepatuhan.
Siapa yang masih bisa memakai tarif 0,5%
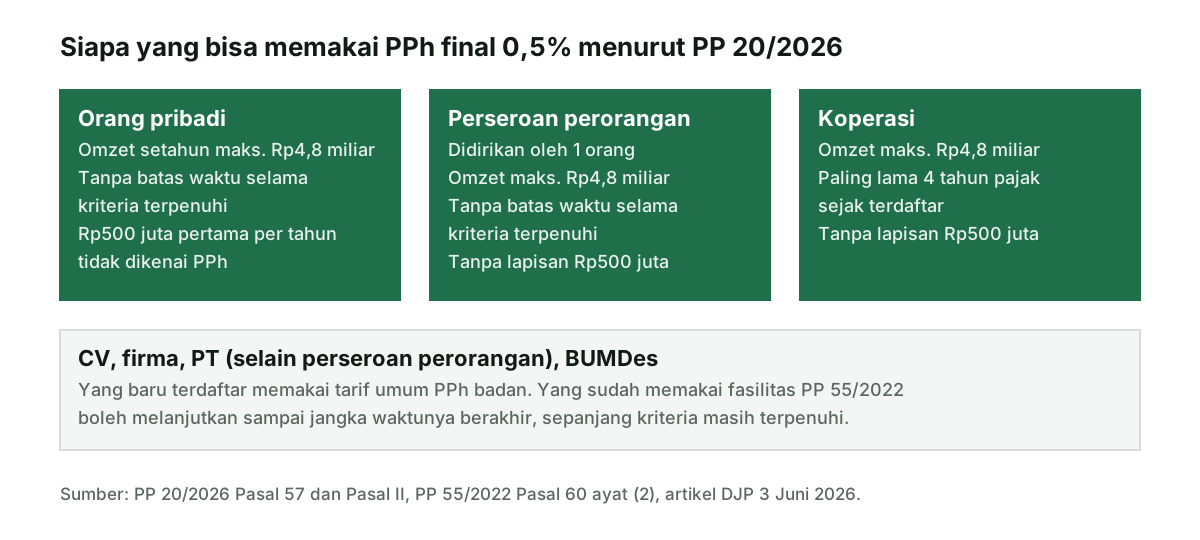
PP 20/2026 mengubah daftar subjek di Pasal 57. Kini yang bisa memakai PPh final 0,5% adalah wajib pajak orang pribadi, perseroan perorangan yang didirikan oleh satu orang, dan koperasi, dengan peredaran bruto tidak melebihi Rp4,8 miliar dalam satu tahun pajak. Persekutuan komanditer (CV), firma, perseroan terbatas selain perseroan perorangan, dan BUMDes tidak lagi masuk daftar itu. Menurut penjelasan DJP, badan seperti itu yang baru terdaftar wajib memakai tarif umum PPh badan.
Perubahan kedua menyangkut jangka waktu. Pasal 59 PP 55/2022, yang dulu membatasi lama pemakaian tarif final, dihapus. Orang pribadi dan perseroan perorangan boleh memakai tarif 0,5% selama kriterianya masih terpenuhi. Koperasi tetap dibatasi: Pasal 57 ayat (2) huruf f mengeluarkan koperasi yang sudah melewati 4 tahun pajak sejak terdaftar. Untuk CV, firma, PT, dan BUMDes yang sudah memakai fasilitas sebelum aturan baru, ketentuan peralihan Pasal II mengizinkan pemakaian sampai jangka waktu menurut PP 55/2022 berakhir, sepanjang kriterianya masih terpenuhi.
| Bentuk wajib pajak | Bisa memakai tarif 0,5%? | Jangka waktu | Lapisan Rp500 juta |
|---|---|---|---|
| Orang pribadi | Ya, omzet maksimal Rp4,8 miliar | Tanpa batas selama kriteria terpenuhi | Ya |
| Perseroan perorangan (1 pendiri) | Ya, omzet maksimal Rp4,8 miliar | Tanpa batas selama kriteria terpenuhi | Tidak |
| Koperasi | Ya, omzet maksimal Rp4,8 miliar | Paling lama 4 tahun pajak sejak terdaftar | Tidak |
| CV, firma, PT lain, BUMDes | Yang baru terdaftar: tidak | Yang lama: sampai masa PP 55/2022 berakhir | Tidak |
Cek kelayakan setelah perubahan 2026
Langkah pertama adalah mengidentifikasi subjek. Simulator ini mendukung orang pribadi, perseroan perorangan yang didirikan oleh satu orang, dan koperasi sebagai bentuk awal yang harus dikonfirmasi. Ambang peredaran bruto yang dirujuk adalah tidak lebih dari Rp4.800.000.000 dalam satu Tahun Pajak. Jangan menganggap semua PT, CV, firma, atau badan lain otomatis bisa memakai jalur yang sama. Riwayat terdaftar dan aturan transisi dapat memengaruhi masa fasilitas.
Langkah kedua adalah memeriksa penghasilan. Penghasilan dari pekerjaan bebas atau keahlian khusus termasuk pengecualian yang perlu dipisahkan dari usaha yang masuk skema. Penghasilan luar negeri yang pajaknya terutang atau telah dibayar di luar negeri, penghasilan yang sudah dikenai PPh final lain, dan penghasilan yang dikecualikan sebagai objek juga tidak boleh dicampur begitu saja. Jika kegiatanmu mencakup penjualan barang dan jasa profesional, buat pemisahan omzet sebelum menghitung.
Langkah ketiga adalah menanyakan apakah wajib pajak memilih tarif umum, apakah omzet gabungan pihak terkait sudah diperiksa, dan apakah masa penggunaan fasilitas sudah dikonfirmasi. Pilihan tarif umum dan status fasilitas yang belum jelas membuat simulator berhenti. Ini sengaja dibuat agar angka tidak dianggap berlaku untuk kondisi yang belum terbaca.
Buat lembar kelayakan dengan kolom subjek, bentuk badan, tahun terdaftar, pilihan tarif, jenis kegiatan, omzet tahun sebelumnya, omzet berjalan, dan bukti fasilitas. Isi kolom dengan dokumen, bukan perkiraan. Untuk usaha keluarga atau kelompok yang memiliki beberapa entitas, catat hubungan kepemilikan dan omzet masing-masing sebelum menentukan apakah ada penggabungan yang relevan.
Tentukan omzet dan lapisan kumulatif
Siapkan omzet tahun pajak sebelumnya untuk menguji ambang, lalu omzet tahun berjalan sebelum bulan yang sedang dihitung. Tambahkan omzet bulan ini dan cek akumulasi. Catat nilai bruto sesuai transaksi yang benar-benar terjadi. Rekonsiliasikan invoice, nota, mutasi bank, dan kas tunai. Retur, diskon, biaya admin marketplace, dan pembayaran yang terlambat dicatat perlu diberi keterangan sesuai perlakuan aturan, bukan dipotong otomatis hanya karena uang bersih yang masuk rekening lebih kecil.
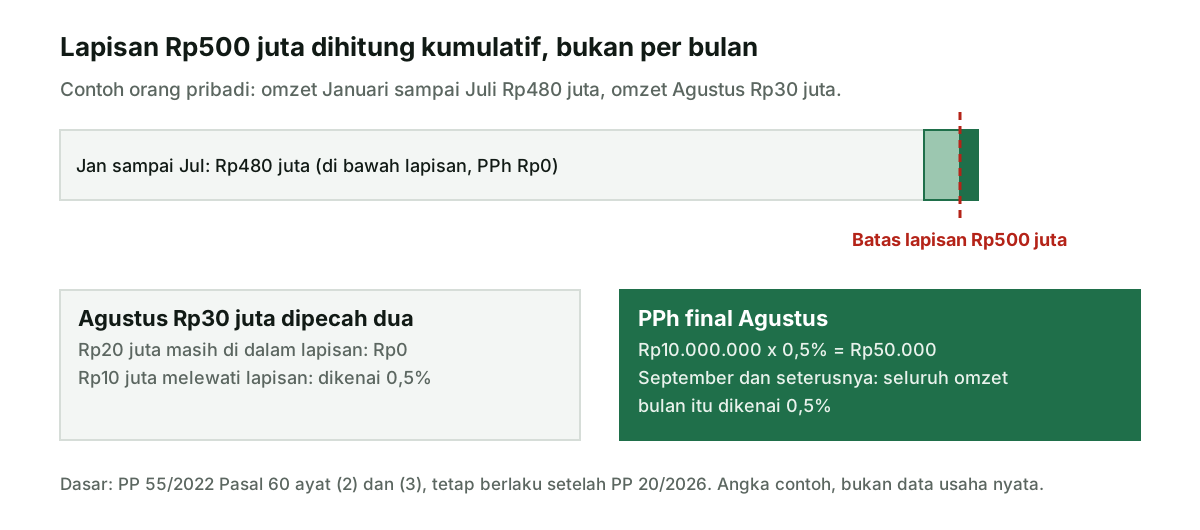
Untuk orang pribadi yang memenuhi syarat, panduan resmi DJP menjelaskan lapisan omzet kumulatif sampai Rp500.000.000 dalam satu tahun pajak tidak dikenai PPh. Tarif 0,5 persen kemudian hanya diterapkan pada bagian di atas lapisan itu. Lapisan dihitung secara kumulatif, bukan diulang dari nol setiap bulan. Karena itu omzet bulan ini harus dibandingkan dengan saldo kumulatif sebelum bulan berjalan.
Contoh rumus bulanannya: dasar kena pajak adalah bagian positif dari akumulasi setelah bulan ini dikurangi Rp500.000.000, dikurangi bagian positif dari akumulasi sebelum bulan ini dikurangi Rp500.000.000. Jika hasilnya Rp0, pajak bulan tersebut Rp0. Jika omzet kumulatif menembus lapisan, hanya bagian yang melewati lapisan yang dikalikan 0,5 persen.
| Bulan | Omzet bulan ini | Kumulatif sebelum | Kumulatif sesudah | Bagian di atas Rp500 juta | Estimasi PPh final |
|---|---|---|---|---|---|
| Juni | Rp40.000.000 | Rp410.000.000 | Rp450.000.000 | Rp0 | Rp0 |
| Juli | Rp30.000.000 | Rp450.000.000 | Rp480.000.000 | Rp0 | Rp0 |
| Agustus | Rp30.000.000 | Rp480.000.000 | Rp510.000.000 | Rp10.000.000 | Rp50.000 |
| September | Rp25.000.000 | Rp510.000.000 | Rp535.000.000 | Rp25.000.000 | Rp125.000 |
Gunakan tabel bulanan agar tidak menghitung lapisan dari nol. Kolom yang berguna adalah omzet bruto bulan ini, omzet kumulatif sebelum bulan, omzet kumulatif setelah bulan, bagian yang dikenai tarif, dan estimasi pajak. Cocokkan setiap baris dengan nomor nota atau invoice. Jika ada transaksi yang dibatalkan, beri tanda koreksi pada bulan asalnya dan simpan bukti agar saldo kumulatif tidak berubah tanpa alasan.
Contoh orang pribadi
Misalkan orang pribadi yang sudah mengonfirmasi semua syarat memiliki omzet kumulatif sebelum bulan ini Rp480.000.000 dan omzet bulan ini Rp30.000.000. Akumulasi baru menjadi Rp510.000.000. Bagian yang melewati lapisan Rp500.000.000 adalah Rp10.000.000. Estimasi PPh final bulan ini adalah Rp10.000.000 dikali 0,5 persen, yaitu Rp50.000.
Contoh kedua menunjukkan mengapa saldo sebelumnya perlu dicatat. Jika omzet sebelum bulan ini baru Rp120.000.000 dan omzet bulan ini Rp30.000.000, akumulasi menjadi Rp150.000.000. Seluruh bulan masih berada dalam lapisan yang tidak dikenai PPh bagi orang pribadi yang memenuhi syarat, sehingga pajak simulasi bulan itu Rp0. Nilai nol bukan berarti semua kewajiban administrasi hilang; pencatatan dan pelaporan tetap harus mengikuti ketentuan yang berlaku.
Contoh ketiga: omzet sebelum bulan Rp505.000.000 dan bulan ini Rp20.000.000. Bagian yang baru melewati lapisan adalah Rp20.000.000, bukan seluruh saldo Rp525.000.000. Estimasi pajaknya Rp100.000. Perbedaan kecil seperti ini sering muncul ketika pemilik hanya memasukkan omzet bulan berjalan tanpa membawa saldo kumulatif. Simpan saldo penutup setiap bulan sebagai angka awal bulan berikutnya.
Jangan menerapkan lapisan Rp500.000.000 pada semua bentuk wajib pajak. Simulator membedakan orang pribadi dari perseroan perorangan dan koperasi. Bila kamu memiliki usaha terkait, perjanjian pemisahan harta, atau perseroan perorangan yang saling terhubung, peredaran bruto yang harus digabung memerlukan pemeriksaan lebih cermat. Tulis struktur dan bukti omzet sebelum memilih hasil.
Badan dan penghasilan yang dikecualikan
Untuk bentuk yang didukung selain orang pribadi, simulator memakai tarif 0,5 persen pada omzet bulan yang masuk cakupan ketika ambang dan fasilitas sudah terkonfirmasi. Lapisan bebas Rp500.000.000 tidak otomatis dipindahkan ke perseroan perorangan atau koperasi. Misalnya omzet perseroan perorangan pada bulan ini Rp40.000.000 dan semua gate terpenuhi, angka simulasi dasarnya Rp40.000.000 dikali 0,5 persen, yaitu Rp200.000.
Angka itu bisa salah bila penghasilan sebenarnya berasal dari pekerjaan bebas yang dikecualikan, bila badan melewati ambang Rp4,8 miliar, atau bila durasi fasilitas telah berakhir. Demikian pula, memilih tarif umum berarti jalur pajak final ini tidak dapat dipakai. Simulator meminta konfirmasi eksplisit agar pengguna melihat alasan berhenti ketika data tersebut belum ada.
Perubahan PP 20/2026 juga memuat ketentuan peralihan. Wajib pajak lama tidak boleh menyalin durasi fasilitas dari contoh internet tanpa mengecek tahun terdaftar, bentuk badan, dan riwayat pemakaian. Bila ragu, simpan dokumen pendaftaran, surat keterangan, dan riwayat setoran lalu minta penilaian profesional. Jangan mengubah pilihan fasilitas hanya untuk membuat angka pajak lebih rendah.
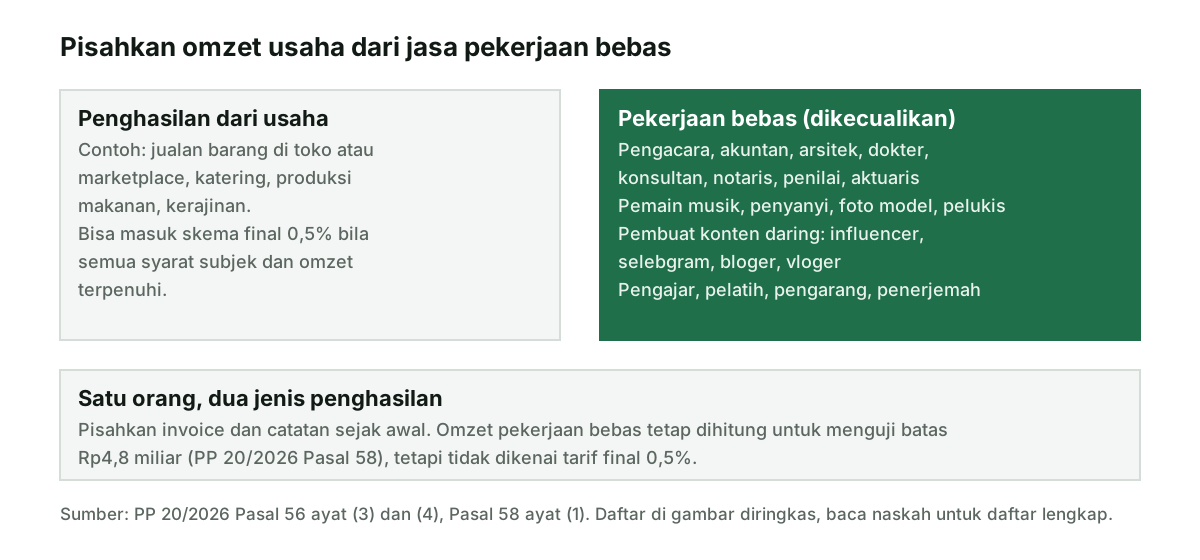
Penghasilan jasa seorang konsultan, dokter, arsitek, atau profesi sejenis perlu diperiksa terhadap pengecualian pekerjaan bebas. Jangan memasukkannya ke omzet usaha hanya karena pembayaran diterima melalui rekening yang sama. Pisahkan invoice dan bukti pekerjaan bila satu pemilik menjalankan penjualan barang sekaligus jasa keahlian. Pemisahan ini membantu menentukan apakah simulator boleh menghitung bagian tertentu atau harus berhenti.
Kreator konten dan pekerjaan bebas
Penghasilan orang pribadi dari jasa sehubungan dengan pekerjaan bebas tidak termasuk penghasilan yang dikenai tarif final 0,5%. PP 20/2026 memperluas daftarnya di Pasal 56 ayat (4). Selain tenaga ahli seperti pengacara, akuntan, arsitek, dokter, konsultan, dan notaris, daftar itu kini menyebut tegas pemahat, pelukis, dan pembuat atau pencipta konten pada media yang dibagikan secara daring, termasuk influencer, selebgram, bloger, dan vloger. Profesi sejenis lainnya juga tercakup.
Dampaknya terasa bagi penjual online yang juga menerima bayaran endorse atau jasa membuat konten. Penjualan barang dari toko bisa masuk skema final bila syarat lain terpenuhi, tetapi honor sebagai kreator konten tidak. Peredaran bruto dari pekerjaan bebas tetap ikut dijumlahkan saat menguji batas Rp4,8 miliar menurut Pasal 58 ayat (1). Jadi pemisahan ini bukan cara mengecilkan omzet, melainkan cara memilih tarif yang benar untuk tiap jenis penghasilan.
Langkah praktisnya: pakai nomor invoice atau label kategori yang berbeda untuk jasa konten, simpan kontrak kerja sama, dan catat pembayaran itu terpisah dari penjualan barang. Panduan invoice freelancer membahas cara menagih jasa dengan rapi, sedangkan memisahkan uang pribadi dan usaha membantu agar mutasi rekening tidak bercampur.
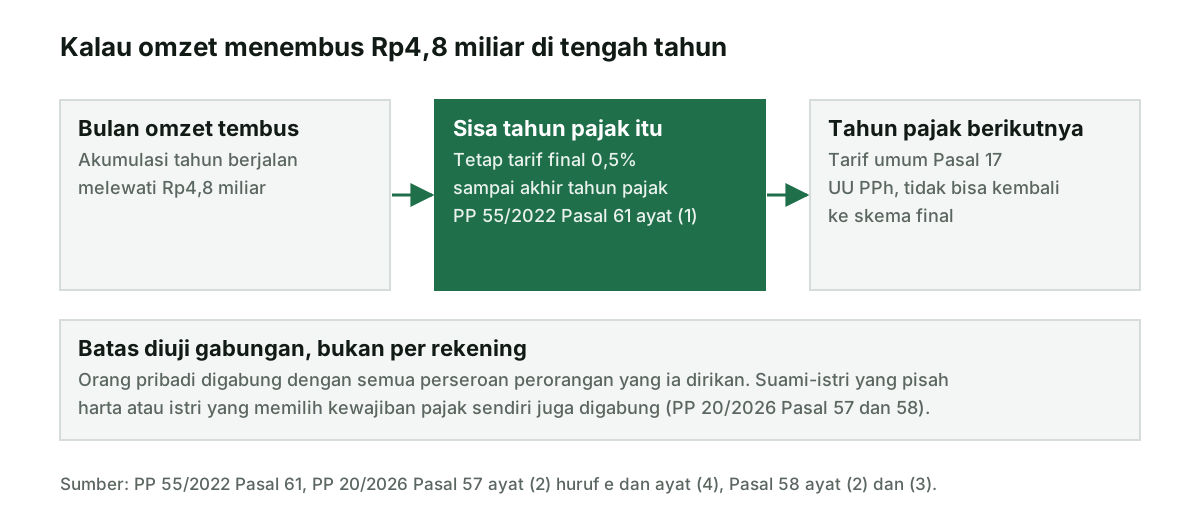
Kalau omzet menembus Rp4,8 miliar
Batas Rp4,8 miliar dipakai dua kali. Pertama sebagai syarat masuk: omzet tahun pajak sebelumnya tidak boleh melewati batas. Kedua sebagai pemantauan tahun berjalan. Menurut Pasal 61 PP 55/2022, yang tidak diubah PP 20/2026, wajib pajak yang omzetnya melewati Rp4,8 miliar pada tahun berjalan tetap memakai tarif 0,5% sampai akhir tahun pajak itu. Mulai tahun pajak berikutnya, penghasilan usahanya dikenai tarif umum Pasal 17 Undang-Undang PPh.
PP 20/2026 juga mempertegas cara menghitung batas. Orang pribadi digabung dengan seluruh perseroan perorangan yang ia dirikan (Pasal 57 ayat (2) huruf e), dan begitu gabungan itu melewati Rp4,8 miliar, tahun-tahun pajak berikutnya tidak bisa lagi memakai skema final (Pasal 57 ayat (4)). Untuk suami-istri yang membuat perjanjian pisah harta atau istri yang memilih menjalankan kewajiban pajak sendiri, peredaran bruto suami, istri, dan perseroan perorangan yang mereka dirikan dihitung bersama (Pasal 58 ayat (2) dan (3)). Pantau saldo kumulatif setiap bulan lewat laporan laba rugi agar momen menembus batas tidak baru ketahuan di akhir tahun.
Setor sendiri atau dipotong pembeli
Pasal 62 PP 55/2022 memberi dua jalur pelunasan. Jalur pertama, wajib pajak menyetor sendiri PPh final setiap bulan. Jalur kedua, pajak dipotong atau dipungut oleh pihak yang ditunjuk sebagai pemotong atau pemungut, misalnya ketika kamu menjual kepada pihak yang wajib memotong. Agar pemotongan memakai tarif final 0,5%, Pasal 63 meminta wajib pajak mengajukan permohonan surat keterangan kepada Direktur Jenderal Pajak. PP 20/2026 menyatakan surat keterangan tertentu yang terbit berdasarkan aturan lama tetap berlaku dalam masa peralihan sampai kriteria tidak lagi terpenuhi.
Apa pun jalurnya, bukti potong dan bukti setor harus cocok dengan rekap omzet. Simpan nomor invoice di setiap transaksi yang dipotong, lalu tandai di daftar invoice dan nota agar omzet tidak tercatat ganda saat kamu menghitung setoran sendiri. Kalau pembayaran pelanggan banyak masuk lewat QRIS, ikuti cara mencatatnya di panduan pencatatan transaksi QRIS, karena panduan itu mencatat nilai transaksi penuh sebagai omzet dan biaya layanan sebagai biaya terpisah.
Catatan yang harus disimpan
Buat satu rekonsiliasi bulanan berisi nomor dokumen, tanggal transaksi, jenis penghasilan, nilai bruto, kanal pembayaran, retur atau diskon yang relevan, serta status pemeriksaan. Cocokkan total dengan buku kas dan daftar invoice. Jika ada pelanggan yang membayar uang muka, tandai kapan transaksi menjadi pendapatan menurut perlakuan yang kamu gunakan dan cocokkan dengan bukti.
Simpan versi aturan yang dipakai, yaitu PP 55/2022 jo. PP 20/2026, serta tanggal pemeriksaan 5 Oktober 2026. Catat mengapa kamu menyatakan usaha masuk cakupan, bagaimana omzet gabungan diperiksa, dan kapan lapisan Rp500.000.000 terlewati. Catatan ini membuat perbedaan antara simulator dan setoran dapat ditelusuri, bukan ditebak.
Jika hasil ditolak karena tahun pajak, status, pekerjaan bebas, omzet, tarif umum, agregasi, atau masa fasilitas, ikuti pesan penolakan. Jangan mengganti status menjadi memenuhi hanya agar kalkulator menghitung. Gunakan panduan buku kas dan laporan laba rugi untuk menata bukti sebelum berkonsultasi.
Rekonsiliasi tidak selesai ketika pajak sudah disetor. Simpan nomor billing atau bukti pembayaran, tanggal setor, periode, dan siapa yang memeriksa. Bandingkan nilai setoran dengan kolom pajak pada tabel omzet. Bila ada perubahan aturan setelah tanggal pemeriksaan, buat catatan versi baru dan jangan menimpa hasil lama tanpa menjelaskan perbedaannya.
Periksa juga kelengkapan dokumen penjualan. Satu baris omzet tanpa nota atau invoice adalah tanda untuk ditelusuri, bukan langsung dihapus. Minta pemilik transaksi memberi keterangan, simpan bukti koreksi, dan tandai tanggal pembaruan. Cara ini menjaga saldo kumulatif tetap memiliki jejak ketika angka bulan berjalan berubah setelah penutupan.
Jadwalkan satu waktu penutupan yang tetap, misalnya hari kerja pertama bulan berikutnya. Kunci salinan rekap yang sudah diperiksa dan simpan versi kerja terpisah untuk koreksi. Dengan begitu, angka yang dipakai untuk diskusi pajak dapat dibedakan dari transaksi baru yang belum ditinjau. Beri nama file dengan tahun dan bulan agar versi tidak tertukar.
Sumber resmi
Baca PP 55 Tahun 2022 untuk naskah dasar, PP 20 Tahun 2026 untuk perubahan yang berlaku sejak 22 April 2026, dan penjelasan DJP tentang tarif 0,5 persen serta lapisan omzet orang pribadi. Naskah resmi harus menjadi rujukan ketika status badan, penghasilan campuran, agregasi, atau transisi tidak sederhana. Artikel dan alat Neracaku hanya membantu edukasi dan penataan data.