Apakah THR kena pajak
Ya. Tunjangan hari raya adalah penghasilan bagi pegawai, sehingga ikut dikenai Pajak Penghasilan Pasal 21 yang dipotong oleh pemberi kerja. PMK 168/2023, peraturan Menteri Keuangan yang menjadi petunjuk pelaksanaan pemotongan PPh 21, menyebut secara eksplisit bahwa penghasilan pegawai tetap dapat berupa bonus, tunjangan hari raya, jasa produksi, tantiem, gratifikasi, premi, dan penghasilan lain yang sifatnya tidak teratur.
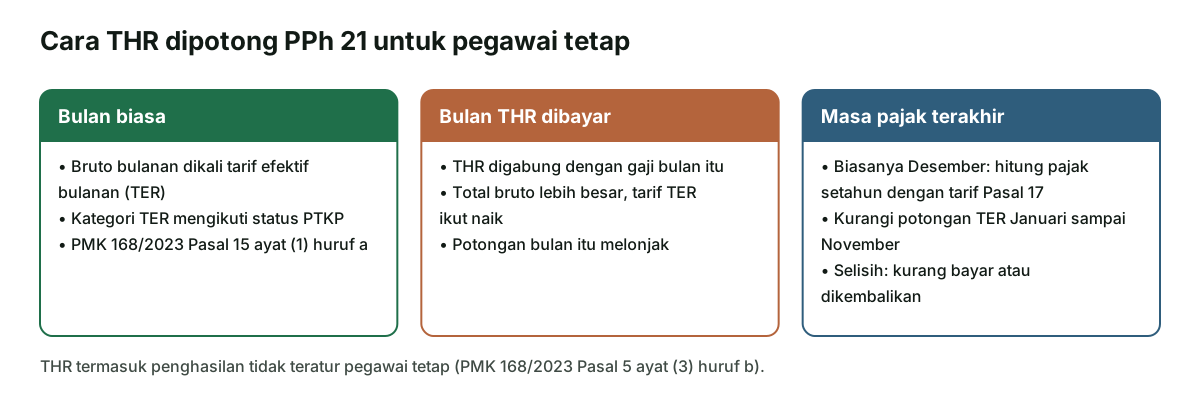
Kata tidak teratur penting. Gaji diterima setiap bulan dengan jumlah tetap, sedangkan THR biasanya dibayar sekali setahun menjelang hari raya keagamaan. Sejak berlakunya tarif efektif bulanan (TER) pada 2024, penghasilan tidak teratur seperti THR tidak lagi dihitung dengan rumus terpisah. THR cukup digabung dengan gaji pada bulan pembayarannya, lalu dipotong dengan tarif TER yang sesuai jumlah gabungan itu.
Artikel ini membahas sisi pajaknya. Kewajiban membayar THR, besarnya, dan batas waktu pembayarannya diatur oleh peraturan ketenagakerjaan, bukan oleh peraturan pajak. Untuk pemberi kerja, keduanya perlu dijalankan bersamaan: THR dibayar sesuai aturan ketenagakerjaan, lalu PPh 21-nya dipotong dan disetor sesuai aturan pajak. Kalau Anda baru mulai menggaji pegawai, baca juga panduan kalkulator PPh 21 TER untuk memahami potongan bulanan secara umum.
Dasar aturan pajak THR
Ada tiga peraturan yang dipakai untuk menghitung pajak THR pegawai tetap. Semuanya bisa diunduh dari situs resmi pemerintah, tautannya ada di bagian sumber di akhir artikel.
| Peraturan | Isi yang relevan |
|---|---|
| PMK 168/2023 Pasal 5 ayat (3) huruf b | THR termasuk penghasilan tidak teratur pegawai tetap yang dipotong PPh 21 |
| PMK 168/2023 Pasal 8 ayat (1) huruf a dan ayat (2) | Dasar pemotongan bulanan adalah penghasilan bruto dalam satu masa pajak, yaitu seluruh penghasilan pegawai tetap dari pemberi kerja |
| PMK 168/2023 Pasal 15 ayat (1) | Masa pajak selain terakhir memakai TER dikali bruto; masa pajak terakhir memakai selisih pajak setahun dengan potongan sebelumnya |
| PMK 168/2023 Pasal 10 ayat (2) | Biaya jabatan 5% dari penghasilan bruto, paling banyak Rp6.000.000 setahun atau Rp500.000 sebulan |
| PP 58/2023 Pasal 2 dan lampiran | Kategori TER A, B, C dan tabel tarif efektif bulanan |
| UU 7/2021 (UU HPP), Pasal 17 | Tarif progresif untuk menghitung pajak setahun di masa pajak terakhir |
Dari pasal-pasal itu, aturannya bisa diringkas dalam dua kalimat. Pada setiap bulan selain masa pajak terakhir, PPh 21 sama dengan tarif TER dikali seluruh penghasilan bruto bulan itu, termasuk THR kalau dibayar di bulan itu. Pada masa pajak terakhir, PPh 21 sama dengan pajak setahun menurut tarif Pasal 17 dikurangi potongan yang sudah dilakukan.
Kategori TER yang dipakai
Tarif TER tidak sama untuk semua pegawai. PP 58/2023 membaginya menjadi tiga kategori berdasarkan status penghasilan tidak kena pajak (PTKP) pegawai pada awal tahun. Semakin banyak tanggungan, semakin tinggi batas penghasilan yang masih kena tarif rendah.
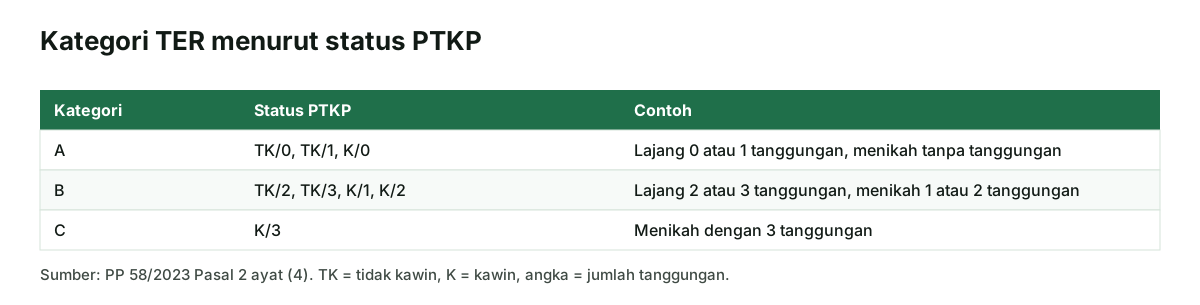
Kategori menentukan baris tabel mana yang dipakai. Sebagai gambaran, untuk kategori A, penghasilan bruto bulanan di atas Rp7.500.000 sampai Rp8.550.000 kena tarif 1,5%, sedangkan di atas Rp15.100.000 sampai Rp16.950.000 kena tarif 7%. Untuk kategori B, penghasilan di atas Rp7.300.000 sampai Rp9.200.000 kena 1%, sedangkan di atas Rp14.950.000 sampai Rp16.400.000 kena 6%. Seluruh tabelnya ada di lampiran PP 58/2023 dan sudah dipakai di kalkulator PPh 21 TER Neracaku.
Yang penting untuk THR: tarif TER berlaku untuk seluruh bruto bulan itu, bukan hanya untuk selisihnya. Jadi saat THR membuat bruto naik ke rentang yang lebih tinggi, tarif yang lebih tinggi itu dikalikan ke gaji sekaligus THR. Inilah yang membuat potongan bulan THR melonjak.
Cara menghitung PPh 21 di bulan THR
Ambil contoh seorang pegawai tetap berstatus TK/0, jadi kategori A, dengan penghasilan bruto Rp8.000.000 per bulan. Ia menerima THR sebesar satu kali gaji, Rp8.000.000, yang dibayar bersama gaji bulan Maret. Semua angka adalah contoh rekaan, dan untuk menyederhanakan, bruto dianggap sudah mencakup semua komponen penghasilan.
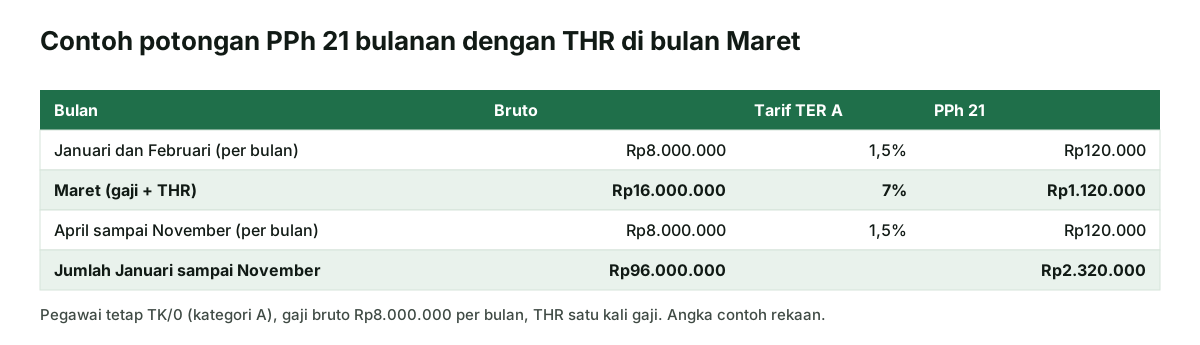
- Bulan biasa. Bruto Rp8.000.000 masuk rentang di atas Rp7.500.000 sampai Rp8.550.000, tarif 1,5%. PPh 21 = 1,5% × Rp8.000.000 = Rp120.000.
- Bulan THR. Bruto Maret = gaji Rp8.000.000 + THR Rp8.000.000 = Rp16.000.000. Angka ini masuk rentang di atas Rp15.100.000 sampai Rp16.950.000, tarif 7%. PPh 21 = 7% × Rp16.000.000 = Rp1.120.000.
- Jumlah Januari sampai November. Sepuluh bulan biasa × Rp120.000 = Rp1.200.000, ditambah Maret Rp1.120.000, sehingga total potongan sebelas bulan Rp2.320.000.
Kalau pegawai yang sama berstatus K/1 (kategori B), bulan biasa kena 1% atau Rp80.000, dan bulan THR dengan bruto Rp16.000.000 kena 6% atau Rp960.000. Prinsipnya sama, hanya baris tabelnya berbeda. Kalau THR dibayar di bulan Desember, tidak ada hitungan TER di bulan itu, karena Desember langsung memakai hitungan masa pajak terakhir.
Penyelesaian di masa pajak terakhir
Tarif TER hanya alat potong sementara. PMK 168/2023 Pasal 15 ayat (1) huruf b dan ayat (2) mengatur bahwa di masa pajak terakhir, PPh 21 dihitung sebagai pajak setahun menurut tarif Pasal 17 UU PPh dikurangi potongan yang sudah dilakukan di bulan-bulan sebelumnya. Untuk pegawai yang bekerja sampai akhir tahun, masa pajak terakhir adalah Desember. Penjelasan lengkapnya ada di aturan PPh 21 Desember.
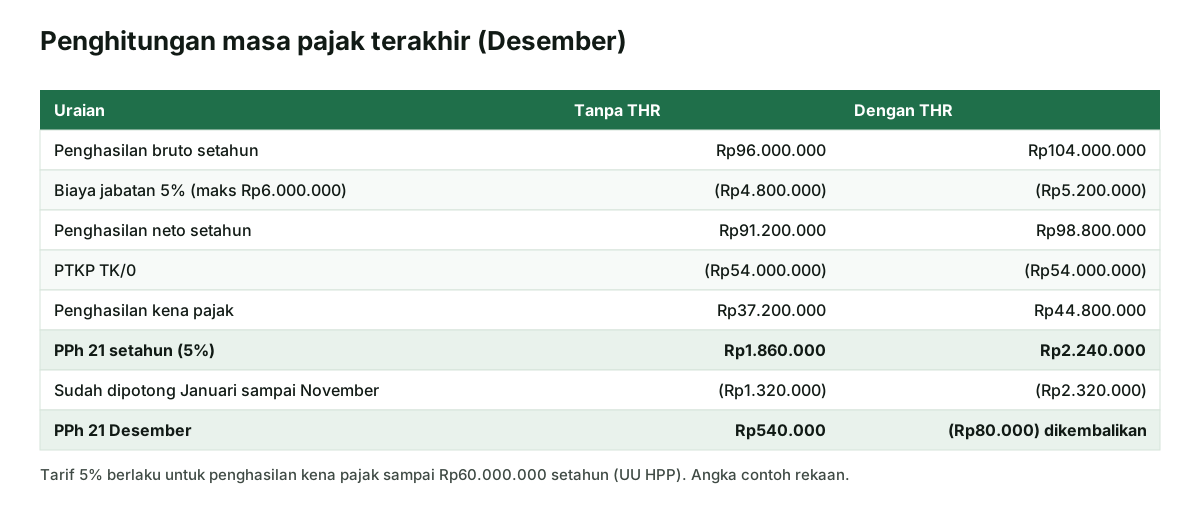
Hitungan untuk pegawai dalam contoh, dengan THR:
- Bruto setahun: 12 × Rp8.000.000 + THR Rp8.000.000 = Rp104.000.000.
- Biaya jabatan: 5% × Rp104.000.000 = Rp5.200.000, masih di bawah batas Rp6.000.000 setahun.
- Penghasilan neto: Rp98.800.000. Dikurangi PTKP TK/0 Rp54.000.000, penghasilan kena pajak Rp44.800.000.
- PPh 21 setahun: 5% × Rp44.800.000 = Rp2.240.000, karena tarif 5% berlaku sampai Rp60.000.000 menurut Pasal 17 UU HPP.
- Sudah dipotong Januari sampai November: Rp2.320.000. Hasilnya, PPh 21 Desember minus Rp80.000, artinya pegawai lebih dipotong Rp80.000.
Menurut lampiran PMK 168/2023, kelebihan pemotongan seperti ini wajib dikembalikan oleh pemotong pajak kepada pegawai beserta bukti potong, paling lambat akhir bulan berikutnya setelah masa pajak terakhir. Dalam contoh, paling lambat akhir Januari tahun berikutnya.
Kenapa potongan bulan THR terasa besar
Dalam contoh, potongan Maret naik dari Rp120.000 menjadi Rp1.120.000, selisih Rp1.000.000. Banyak pegawai mengira THR mereka dipajaki sebesar itu. Kenyataannya tidak. Bandingkan pajak setahun di tabel Desember: tanpa THR Rp1.860.000, dengan THR Rp2.240.000. Tambahan pajak setahun karena THR hanya Rp380.000. Sisanya adalah kelebihan potong sementara yang dikoreksi di Desember.
Lonjakan terjadi karena dua hal. Pertama, tarif TER dirancang untuk penghasilan bulanan, sehingga bulan dengan bruto dua kali lipat dianggap seolah pegawai berpenghasilan sebesar itu setiap bulan. Kedua, tarif yang lebih tinggi dikalikan ke seluruh bruto, termasuk gaji biasa. Hitungan Desember meluruskan keduanya dengan melihat penghasilan setahun penuh.
Bagi pegawai, ini berarti THR bersih yang diterima di bulan Maret lebih kecil dari perkiraan, tetapi sebagian akan kembali dalam bentuk potongan Desember yang lebih kecil atau pengembalian kelebihan potong. Bagi pemberi kerja, ini berarti perlu menjelaskan slip gaji bulan THR kepada pegawai supaya tidak timbul salah paham. Penjelasan umum soal pencatatan gaji dan biaya ada di biaya operasional.
THR pegawai tetap, tidak tetap, dan ASN
Pembahasan di atas berlaku untuk pegawai tetap. Untuk kelompok lain, aturannya berbeda.
- Pegawai tidak tetap atau pekerja lepas. PMK 168/2023 punya skema tersendiri, termasuk tarif efektif harian untuk upah harian. THR atau imbalan sejenis untuk kelompok ini dihitung mengikuti skema mereka masing-masing, jadi jangan disamakan dengan contoh pegawai tetap di atas.
- Pejabat negara, PNS, anggota TNI, dan anggota POLRI. Lampiran PMK 168/2023 menyebut jumlah bruto penghasilan tetap dan teratur mereka termasuk gaji ketiga belas dan tunjangan hari raya, dan PPh 21 terutang atas penghasilan tersebut ditanggung pemerintah.
- Pemilik usaha perorangan. Pengambilan uang oleh pemilik bukan gaji dan bukan THR, melainkan prive. Penjelasannya ada di prive.
Kalau usaha Anda mempekerjakan campuran pegawai tetap dan pekerja harian, pisahkan daftar gaji keduanya sejak awal. Pencatatan yang terpisah memudahkan saat menghitung PPh 21 dan saat menyusun laporan keuangan. Panduan pencatatan transaksi ada di pencatatan transaksi UMKM.
Yang perlu dilakukan pemberi kerja UMKM
Bagi usaha kecil yang punya beberapa pegawai tetap, pajak THR menambah satu pekerjaan administrasi setiap tahun. Langkah berikut membantu prosesnya rapi.
- Siapkan dana THR dan pajaknya sejak jauh hari. Sisihkan sebagian kas setiap bulan supaya pembayaran THR tidak mengganggu modal kerja. Konsepnya dibahas di modal kerja.
- Pastikan status PTKP setiap pegawai. Status pada awal tahun menentukan kategori TER.
- Gabungkan THR dengan gaji di bulan pembayaran. Hitung PPh 21 dari total bruto bulan itu dengan tabel TER yang tepat.
- Tampilkan rincian di slip gaji. Pisahkan baris gaji, THR, dan PPh 21 supaya pegawai bisa memahami potongannya.
- Setor dan laporkan sesuai jadwal masa pajak. PPh 21 bulan THR disetor dan dilaporkan seperti PPh 21 bulan lainnya.
- Hitung ulang di masa pajak terakhir. Selesaikan kurang bayar atau kembalikan kelebihan potong kepada pegawai.
- Catat di pembukuan. THR adalah beban usaha, dan PPh 21 yang dipotong adalah utang pajak sampai disetor. Cara mencatatnya ada di jurnal umum dan utang usaha.
Ingat juga bahwa PPh 21 karyawan berbeda dengan pajak penghasilan usaha Anda sendiri. Untuk usaha orang pribadi yang memakai tarif PPh final UMKM, ketentuannya dijelaskan di pajak UMKM final. THR yang Anda bayarkan tetap menjadi beban di laporan laba rugi.
Kesalahan umum soal pajak THR
- Menghitung TER hanya dari THR. Tarif TER dikalikan ke seluruh bruto bulan itu, yaitu gaji ditambah THR.
- Memakai kategori TER yang salah. Kategori mengikuti status PTKP, bukan jabatan atau besar gaji.
- Menganggap lonjakan potongan sebagai pajak final. Selisihnya diselesaikan di masa pajak terakhir.
- Tidak mengembalikan kelebihan potong. Kelebihan wajib dikembalikan kepada pegawai bersama bukti potong.
- Memakai rumus lama sebelum 2024. Sejak PP 58/2023 dan PMK 168/2023, penghasilan tidak teratur tidak lagi dihitung dengan rumus terpisah setiap bulan.
- Tidak menyiapkan dana. THR dan pajaknya jatuh di bulan yang sama, sehingga kas bisa tertekan kalau tidak disiapkan.
Hitungan di artikel ini adalah ilustrasi edukasi, bukan nasihat pajak untuk kasus tertentu. Untuk situasi yang lebih rumit, misalnya pegawai yang masuk atau keluar di tengah tahun atau punya penghasilan dari lebih dari satu pemberi kerja, rujuk naskah PMK 168/2023 atau konsultasikan dengan konsultan pajak. Untuk memperkirakan potongan bulanan, coba kalkulator PPh 21 TER.
Sumber resmi
PMK 168 Tahun 2023 (JDIH Kemenkeu) (Pasal 5 ayat (3) huruf b, Pasal 8 ayat (1) dan (2), Pasal 10 ayat (2), Pasal 15 ayat (1) dan (2), lampiran tentang pengembalian kelebihan pemotongan dan penghasilan ASN).
PP 58 Tahun 2023 (JDIH Kemenkeu) (Pasal 2 ayat (4) kategori TER dan lampiran tabel tarif efektif bulanan).
UU 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (BPK) (perubahan Pasal 17 UU PPh, tarif 5% sampai Rp60.000.000). Diperiksa 14 November 2026. Semua angka contoh di artikel ini adalah ilustrasi.