Apa yang dihitung tarif efektif rata-rata
Tarif efektif rata-rata atau TER adalah cara singkat untuk menghitung pemotongan PPh 21 pada masa pajak selain masa terakhir. PP 58 Tahun 2023 menyediakan tabel tarif efektif bulanan dalam kategori A, B, dan C. Kategori tersebut mengikuti status Penghasilan Tidak Kena Pajak, sehingga tarif bukan angka yang bebas dipilih. Penghasilan bruto bulanan dicari pada tabel sesuai kategori, lalu tarifnya dikalikan dengan dasar pengenaan yang dipakai untuk masa itu.
Tujuan TER adalah membuat pemotongan rutin lebih mudah dibaca setiap bulan. TER bukan tarif baru yang menghapus penghitungan tahunan. Pada masa pajak terakhir, pemberi kerja tetap perlu menghitung pajak selama satu tahun atau bagian tahun dengan tarif Pasal 17, kemudian memperhitungkan pemotongan yang sudah dilakukan. Karena itu angka dari masa biasa sebaiknya disimpan sebagai kredit sementara, bukan dianggap sebagai pajak final untuk seluruh tahun.
Kategori A mencakup beberapa status dengan PTKP lebih rendah, sedangkan kategori B dan C mencakup status keluarga tertentu. Pengelompokan ini menjelaskan mengapa dua pegawai dengan bruto sama dapat melihat tarif berbeda. Perubahan status kawin atau tanggungan tidak boleh ditebak dari nama panggilan di payroll. Minta dokumen pendukung dan catat kapan perubahan berlaku agar kategori pada bulan berikutnya dapat ditelusuri.
Di Neracaku, alat kalkulator PPh 21 TER menampilkan kategori, tarif, dan nilai estimasi. Hasilnya dibuat untuk edukasi dan pengecekan awal. Bukti potong, payroll resmi, serta kondisi penghasilan lain tetap menjadi rujukan ketika kewajiban sebenarnya dihitung.
Data yang perlu disiapkan
Mulailah dari status PTKP yang benar, misalnya TK/0, K/0, atau K/3. Status ini menentukan kategori tarif dan nilai PTKP pada penghitungan masa terakhir. Siapkan pula penghasilan bruto bulan yang sedang diperiksa. Bruto berarti jumlah sebelum pengurang seperti iuran, biaya jabatan, atau zakat wajib. Jika ada bonus, THR, atau pembayaran lain, catat tanggal dan nilainya karena pembayaran tersebut dapat memengaruhi penghitungan masa terakhir.
Untuk rekonsiliasi, kumpulkan jumlah bulan menerima penghasilan, jenis penerima, dan nilai PPh 21 yang sudah dipotong pada masa selain terakhir. Pegawai tetap dan pensiunan memiliki pengurang yang berbeda. Pegawai dapat memiliki iuran pensiun atau hari tua yang dibayar melalui pemberi kerja. Pensiunan berkala memakai biaya pensiun dengan batasnya sendiri. Zakat atau sumbangan keagamaan yang wajib dibayar melalui pemberi kerja hanya dimasukkan bila syaratnya terpenuhi dan ada bukti.
Simpan slip gaji, bukti pembayaran, serta perubahan status dalam satu folder periode. Catatan sederhana di buku kas dapat membantu rekonsiliasi administrasi, tetapi buku kas bukan pengganti payroll. Data yang rapi membuat perbedaan antara angka kalkulator dan bukti potong lebih mudah ditelusuri.
Bedakan bruto dari kas yang diterima. Bruto dapat mencakup komponen penghasilan yang diproses pemberi kerja sebelum iuran dan pengurang. Jangan memasukkan uang makan pribadi, transfer antar rekening, atau penggantian biaya yang bukan penghasilan tanpa memeriksa cara payroll mengklasifikasikannya. Bila slip gaji memecah komponen, salin keterangan itu ke catatan supaya pemeriksaan tidak bergantung pada ingatan.
Kategori TER menurut status PTKP
PP 58 Tahun 2023 Pasal 2 ayat (4) membagi tarif efektif bulanan ke dalam tiga kategori berdasarkan status PTKP. Kategori menentukan tabel mana yang dipakai, jadi salah memilih status membuat potongan bulanan ikut salah sejak Januari.
| Kategori | Status PTKP | Arti kode status |
|---|---|---|
| A | TK/0, TK/1, K/0 | Tidak kawin tanpa tanggungan, tidak kawin dengan 1 tanggungan, kawin tanpa tanggungan |
| B | TK/2, TK/3, K/1, K/2 | Tidak kawin dengan 2 atau 3 tanggungan, kawin dengan 1 atau 2 tanggungan |
| C | K/3 | Kawin dengan 3 tanggungan |
Pasal 2 ayat (3) menyebut kategori ditentukan oleh status perkawinan dan jumlah tanggungan pada awal tahun pajak. Jadi pernikahan atau kelahiran anak di pertengahan tahun tidak memindahkan kategori TER tahun itu. Catat perubahannya untuk tahun berikutnya dan konfirmasikan ke bagian payroll.
Nilai PTKP sendiri tidak terlihat di tabel TER, karena menurut Penjelasan Pasal 2 ayat (2) huruf a tarif efektif sudah mempertimbangkan biaya jabatan, iuran pensiun, dan PTKP. PTKP baru muncul secara terang pada masa terakhir. Contoh di Lampiran PMK 168/2023 memakai PTKP Rp54.000.000 untuk wajib pajak sendiri dan tambahan Rp4.500.000 untuk status kawin. Kalau kamu juga mengurus pajak usaha, bedakan PPh 21 pegawai dari PPh final omzet yang dibahas di panduan pajak UMKM final.
Menghitung masa selain masa terakhir
Pada masa biasa, rumus dasarnya adalah penghasilan bruto masa tersebut dikalikan tarif efektif kategori yang sesuai. Misalnya penghasilan bruto seorang pegawai berstatus TK/0 adalah Rp10.000.000. Status TK/0 masuk kategori A. Pada tabel PP 58/2023, bruto itu berada pada lapisan tarif 2 persen. Estimasi pemotongan masa tersebut menjadi Rp10.000.000 dikali 2 persen, yaitu Rp200.000. Angka ini adalah potongan untuk bulan itu, bukan kesimpulan pajak setahun.
Periksa batas lapisan ketika bruto berubah. Selisih kecil pada bruto dapat memindahkan penghasilan ke lapisan tarif berikutnya, sehingga pembulatan dengan perasaan dapat membuat hasil berbeda. Masukkan bruto sebagaimana tercatat pada payroll dan jangan mengurangi iuran sendiri sebelum menentukan tarif tabel. Dasar pengenaan pada masa selain masa terakhir mengikuti aturan pemotongan, bukan angka kas yang tersisa setelah semua pengeluaran pribadi.
Jika gaji naik pada pertengahan tahun, simpan slip sebelum dan sesudah kenaikan. Hitung masa masing-masing dengan bruto aktual, bukan rata-rata tahunan yang dibagi dua belas. Bonus yang dibayar terpisah juga perlu dicatat sebagai komponen pembayaran pada bulan yang ditetapkan payroll. Perbandingan antara hasil kalkulator dan slip setiap bulan akan memperlihatkan apakah perbedaan berasal dari lapisan tarif, jenis penghasilan, atau tanggal proses.
Jika penghasilan tidak tetap, gunakan data masa yang benar-benar dibayar. Bonus yang dibayarkan pada bulan tertentu perlu dilihat bersama perlakuan payroll pada bulan tersebut. Tulis tanggal dan jenis pembayaran di catatan supaya pemeriksa berikutnya tahu mengapa bruto bulan itu lebih besar. Untuk mendapatkan estimasi, buka alat PPh 21 TER, pilih status, lalu bandingkan nilai dengan slip gaji.
Membaca rekonsiliasi masa terakhir
PMK 168 Tahun 2023 Pasal 15 mengatur bahwa PPh 21 pada masa terakhir adalah selisih antara pajak yang terutang selama satu tahun atau bagian tahun dan PPh 21 yang telah dipotong pada masa selain masa terakhir. Untuk pegawai yang bekerja sampai Desember, hitung penghasilan periode, kurangi pengurang yang memenuhi syarat, kurangi PTKP, lalu bulatkan Penghasilan Kena Pajak ke bawah sampai ribuan rupiah penuh. Setelah itu terapkan tarif Pasal 17 secara progresif.
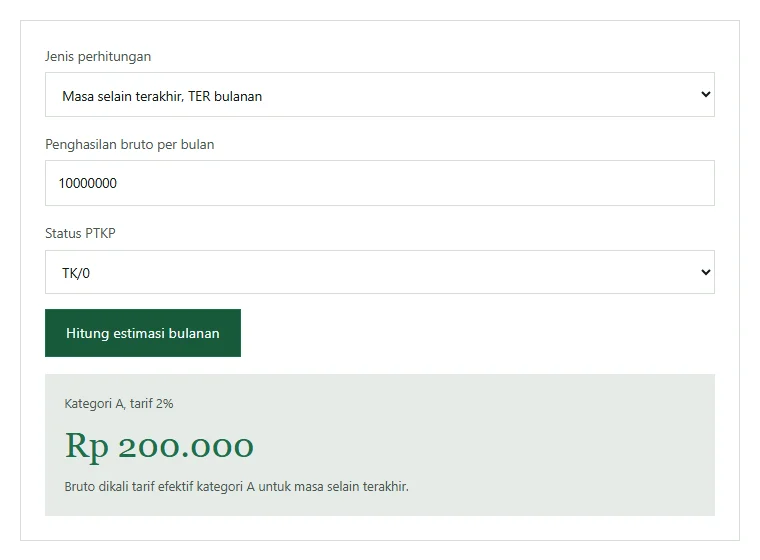
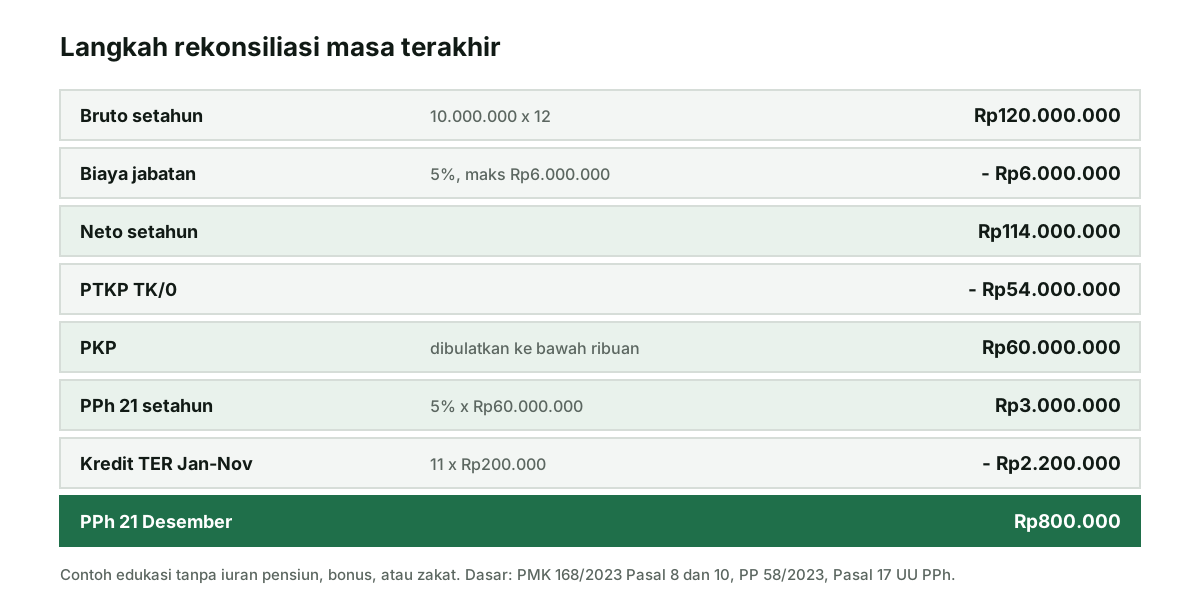
Contoh edukasi: bruto tetap Rp10.000.000 selama 12 bulan, status TK/0, tanpa bonus, iuran, atau zakat. Biaya jabatan 5 persen dibatasi Rp500.000 per bulan, sehingga totalnya Rp6.000.000. Neto menjadi Rp114.000.000. Setelah PTKP Rp54.000.000, PKP menjadi Rp60.000.000 dan pajak setahun dengan lapisan pertama 5 persen adalah Rp3.000.000. Bila sebelas masa sebelumnya sudah dipotong Rp2.200.000, angka masa terakhir secara aritmetika menjadi Rp800.000.
Jika kredit sebelumnya lebih besar daripada pajak periode, hasil selisihnya adalah lebih potong yang perlu ditangani sesuai proses pemberi kerja. Alat menampilkannya sebagai nilai lebih potong atau pengembalian, bukan sebagai potongan negatif. Jangan mengubah tanda itu menjadi biaya tambahan hanya karena angka di layar terlihat minus.
Rumus masa terakhir juga memerlukan urutan yang benar. Hitung penghasilan dan pengurang yang memenuhi syarat lebih dahulu, tentukan neto dan PTKP, bulatkan PKP ke bawah dalam ribuan, lalu terapkan lapisan Pasal 17. Setelah pajak periode diperoleh, baru kurangi kredit TER sebelumnya. Memotong kredit di tengah perhitungan dapat menghasilkan angka yang tampak masuk akal tetapi salah secara urutan.
Bagian tahun dan kredit potongan sebelumnya
Bagian tahun harus dibedakan dari sekadar bekerja beberapa bulan. Bila kewajiban pajak subjektif baru dimulai setelah Januari atau berakhir sebelum Desember, PMK 168 meminta penghasilan neto disetahunkan lalu pajaknya dihitung secara proporsional sesuai jumlah bulan pada bagian tahun. Bila seseorang sudah menjadi subjek pajak sejak awal tahun tetapi baru mulai bekerja, fakta tersebut perlu diperlakukan sesuai ketentuan kasusnya. Jumlah bulan pada formulir tidak boleh dipakai sendirian untuk menebak status subjektif.
Misalnya pegawai mulai menerima penghasilan pada April, tetapi status subjektifnya tidak berubah. Jumlah bulan menerima penghasilan memang sembilan, namun perlakuan tahunan bergantung pada fakta kewajiban pajaknya, bukan hanya bulan masuk kerja. Sebaliknya, bila kewajiban subjektif baru muncul pada April, penghasilan neto bagian tahun dapat perlu disetahunkan dan pajaknya diprorata. Tanyakan fakta ini kepada payroll sebelum memilih opsi bagian tahun di alat.
Masukkan bulan menerima penghasilan, penghasilan tambahan, serta pajak yang sudah dipotong. Pajak yang dipotong pada masa biasa adalah kredit yang mengurangi pajak periode pada masa terakhir. Simpan rekap bulanan agar jumlah kredit dapat dicocokkan dengan bukti potong. Ketika ada dua pemberi kerja, perubahan status perkawinan, natura, atau penghasilan lain, hentikan penggunaan angka sederhana dan minta pemeriksaan payroll atau konsultan.
Hasil simulator tidak menjawab semua kondisi tersebut. Ia membantu menyusun pertanyaan dan memeriksa aritmetika yang sudah dipahami. Tautkan setiap angka ke slip, bukti transfer, atau dokumen pemberi kerja. Kebiasaan ini juga sejalan dengan alur pembukuan usaha kecil yang menyimpan bukti sebelum menutup periode.
Contoh satu tahun penuh, Januari sampai Desember
Cara paling mudah memahami TER adalah melihat satu pegawai selama dua belas bulan. Contoh edukasi ini memakai pegawai tetap berstatus TK/0 dengan bruto Rp10.000.000 setiap bulan, tanpa bonus, iuran pensiun, atau zakat. Angkanya sama dengan contoh di bagian masa terakhir dan bisa diulang di kalkulator.
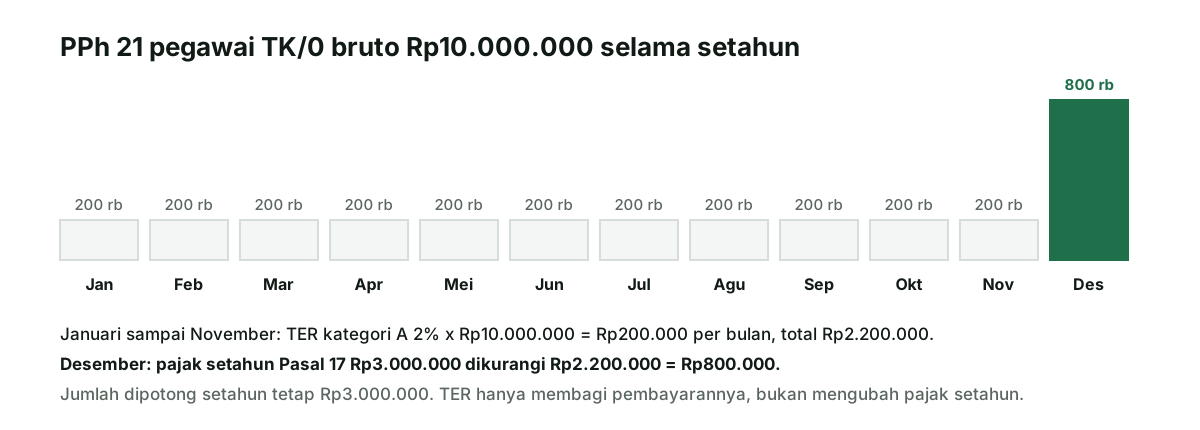
Hitungan Desember berjalan dalam enam langkah:
- Bruto setahun: Rp10.000.000 x 12 = Rp120.000.000.
- Biaya jabatan 5 persen, dibatasi Rp6.000.000 setahun menurut PMK 168/2023 Pasal 10 ayat (2): Rp6.000.000.
- Neto setahun: Rp114.000.000.
- Dikurangi PTKP TK/0 Rp54.000.000, PKP Rp60.000.000 setelah dibulatkan ke bawah hingga ribuan sesuai Pasal 8 ayat (4).
- PPh 21 setahun dengan tarif Pasal 17: 5% x Rp60.000.000 = Rp3.000.000.
- Dikurangi potongan Januari sampai November, 11 x Rp200.000 = Rp2.200.000, sehingga potongan Desember Rp800.000.
Polanya: total setahun tetap mengikuti tarif Pasal 17. TER hanya membagi pembayaran sepanjang tahun, lalu Desember menyesuaikan sisanya. Karena itu potongan Desember bisa lebih besar, lebih kecil, atau bahkan berubah menjadi lebih potong.
Lapisan tarif Pasal 17 dan contoh resmi PP 58/2023
Pada masa terakhir, PKP setahun dikenai tarif berlapis Pasal 17 ayat (1) huruf a UU PPh sebagaimana diubah UU 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan. Setiap lapisan hanya mengenai bagian PKP yang berada di dalam rentangnya.
| Lapisan PKP setahun | Tarif |
|---|---|
| Sampai Rp60.000.000 | 5% |
| Di atas Rp60.000.000 sampai Rp250.000.000 | 15% |
| Di atas Rp250.000.000 sampai Rp500.000.000 | 25% |
| Di atas Rp500.000.000 sampai Rp5.000.000.000 | 30% |
| Di atas Rp5.000.000.000 | 35% |
Penjelasan Pasal 2 ayat (1) PP 58/2023 memuat contoh resmi yang bisa dipakai menguji pemahaman. Tuan R, pegawai tetap berstatus K/0, bergaji Rp10.000.000 sebulan dan membayar iuran pensiun Rp100.000 sebulan. Januari sampai November dipotong TER kategori A 2 persen, yaitu Rp200.000 per bulan. Pada Desember, neto setahun Rp112.800.000, PKP Rp54.300.000, PPh 21 setahun Rp2.715.000, sehingga potongan Desember Rp515.000.
Bandingkan dengan contoh TK/0 sebelumnya: bruto sama, tetapi iuran pensiun dan PTKP status kawin menurunkan potongan Desember dari Rp800.000 menjadi Rp515.000. Kalkulator Neracaku menghasilkan Rp515.000 untuk data Tuan R ini. Untuk mencoba variasi lain, isi kolom iuran dan status di kalkulator PPh 21 TER. Biaya gaji yang sudah final juga perlu masuk ke laporan laba rugi usaha, seperti contoh di contoh laporan laba rugi.
Periksa hasil sebelum dipakai
Baca label mode pada hasil: masa selain terakhir atau masa terakhir. Pastikan status, jenis penerima, jumlah bulan, bruto, bonus, iuran, zakat, PTKP, dan potongan sebelumnya cocok dengan dokumen. Periksa apakah PKP sudah dibulatkan ke bawah dalam ribuan dan apakah biaya jabatan atau biaya pensiun telah diterapkan sesuai jenis penerima. Jika salah satu input tidak diketahui, tandai hasil sebagai estimasi yang belum siap dipakai untuk pelaporan.
Versi aturan pada alat adalah PP 58/2023 jo. PMK 168/2023, diperiksa 5 Oktober 2026. Aturan dapat diperbarui, sedangkan data pribadi dan payroll memiliki konteks yang tidak terlihat dari satu angka. Gunakan hasil untuk berdiskusi dengan bagian payroll atau konsultan, bukan untuk membuat janji bahwa kewajiban sudah pasti terpenuhi. Untuk kebutuhan usaha, tetap pisahkan PPh 21 karyawan dari simulasi pajak UMKM final.
Sebelum menyimpan hasil, ekspor atau tulis tanggal pemeriksaan, input utama, dan sumber aturan yang dibuka. Tandai apakah angka merupakan simulasi bulanan atau rekonsiliasi final. Jika hasil akan dipakai untuk keputusan gaji, mintalah pemeriksa kedua mencocokkan bukti. Jejak ini menjaga angka tetap dapat dijelaskan ketika ada koreksi pada bulan berikutnya.
Gunakan nomor periode yang sama pada file pendukung dan rekap. Contoh: payroll Oktober, slip bulan 10, dan catatan kredit TER bulan 1 sampai 9. Penamaan yang konsisten membuat bagian payroll dapat menemukan sumber angka tanpa meminta ulang seluruh percakapan.
Sumber resmi
PP 58 Tahun 2023 memuat kategori dan tabel tarif efektif. PMK 168 Tahun 2023, terutama Pasal 15 dan Lampiran, memuat mekanisme masa biasa, masa terakhir, pengurang, dan bagian tahun. Baca naskah lengkapnya pada JDIH Kementerian Keuangan sebelum memakai angka untuk keputusan pajak. Halaman ini adalah panduan edukasi, bukan bukti potong, penetapan pajak, atau nasihat kepatuhan.
UU 7 Tahun 2021 (HPP) memuat perubahan Pasal 17 ayat (1) huruf a UU PPh yang menjadi dasar lapisan tarif masa terakhir. Contoh Tuan R berasal dari Penjelasan Pasal 2 ayat (1) PP 58/2023, sedangkan batas biaya jabatan dari PMK 168/2023 Pasal 10 ayat (2). Untuk pajak usaha di luar gaji, lihat juga kalkulator pajak dan panduan pembukuan usaha kecil.