Dasar aturan PPh 21 Desember
Sejak 1 Januari 2024, pemotongan PPh 21 pegawai tetap diatur oleh dua peraturan yang bekerja berpasangan. PP 58 Tahun 2023 menetapkan tabel tarif efektif rata-rata bulanan dalam kategori A, B, dan C. PMK 168 Tahun 2023 menjelaskan cara memakainya, termasuk apa yang terjadi di akhir tahun.
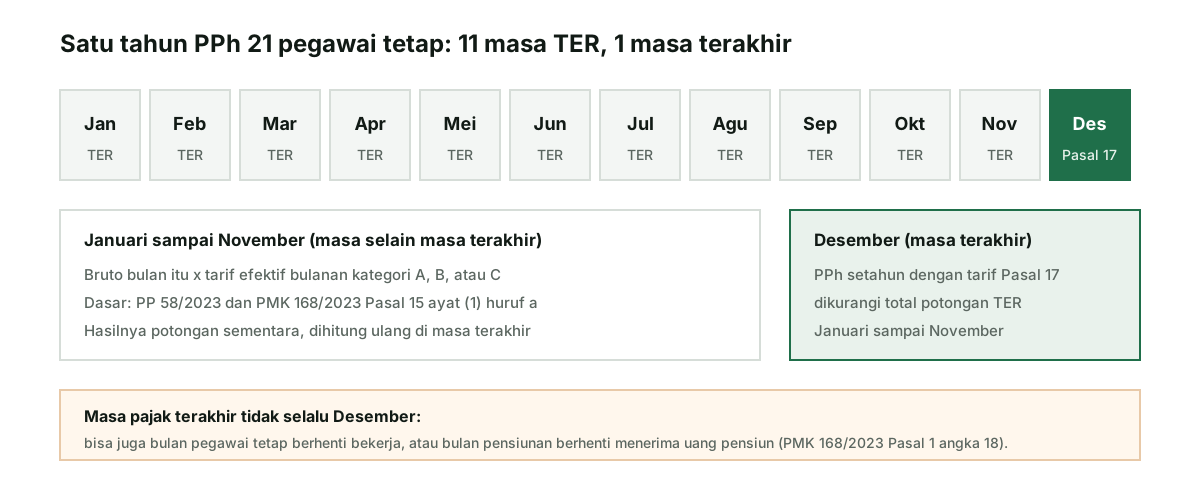
Pasal 15 ayat (1) PMK 168/2023 membagi tahun menjadi dua jenis masa. Huruf a mengatur setiap masa pajak selain masa pajak terakhir: PPh 21 dihitung dengan tarif efektif bulanan dikalikan dasar pengenaan. Huruf b mengatur masa pajak terakhir: PPh 21 yang dipotong adalah selisih antara PPh 21 terutang selama satu tahun pajak dengan PPh 21 yang sudah dipotong di masa-masa sebelumnya.
Pasal 15 ayat (2) menambahkan cara menghitung PPh setahun itu, yaitu tarif Pasal 17 ayat (1) huruf a Undang-Undang PPh dikalikan penghasilan kena pajak setahun. Jadi aturan Desember bukan aturan baru yang terpisah. Desember adalah titik koreksi, tempat semua potongan TER yang bersifat sementara dicocokkan dengan pajak tahunan yang sebenarnya.
Kenapa perlu koreksi? Tarif TER dibuat untuk memudahkan potongan bulanan, dan sudah memperhitungkan biaya jabatan, iuran pensiun, serta PTKP secara rata-rata. Penghasilan riil setiap pegawai berbeda: ada bonus, THR, lembur, kenaikan gaji di tengah tahun, atau pegawai baru yang hanya bekerja beberapa bulan. Rata-rata tidak pernah pas untuk semua orang, sehingga satu kali hitung ulang di masa terakhir menutup selisihnya. Pembahasan TER bulanan ada di panduan kalkulator PPh 21 TER.
Kapan masa pajak terakhir terjadi
Banyak orang menyebutnya "PPh 21 Desember", tetapi istilah resminya masa pajak terakhir. Pasal 1 angka 18 PMK 168/2023 mendefinisikannya sebagai masa Desember, masa pajak tertentu ketika pegawai tetap berhenti bekerja, atau masa pajak tertentu ketika pensiunan berhenti menerima uang terkait pensiun.
Artinya, hitungan tahunan bisa terjadi di bulan apa pun. Pegawai yang mengundurkan diri akhir Juni punya masa pajak terakhir di bulan Juni pada pemberi kerja tersebut. Lampiran PMK 168/2023 menegaskan bahwa penghitungan kembali dilakukan pada bulan pegawai tetap berhenti bekerja atau pensiun, pada bulan pensiunan berhenti menerima uang pensiun, dan pada bulan Desember untuk yang bekerja sampai akhir tahun.
| Situasi | Masa pajak terakhir | Periode yang dihitung |
|---|---|---|
| Pegawai tetap bekerja sampai akhir tahun | Desember | Januari, atau bulan mulai bekerja, sampai Desember |
| Pegawai tetap berhenti di tengah tahun | Bulan berhenti bekerja | Awal tahun atau bulan mulai bekerja sampai bulan berhenti |
| Pensiunan berhenti menerima pensiun | Bulan terakhir menerima | Bulan-bulan menerima uang pensiun berkala |
| Pegawai baru mulai bekerja di tengah tahun | Desember | Bulan mulai bekerja sampai Desember |
Untuk usaha kecil, poin pentingnya: jangan menunggu Desember kalau ada pegawai tetap yang keluar. Hitungan tahunan dilakukan di bulan dia berhenti, dan bukti potongnya diberikan paling lambat akhir bulan berikutnya. Pegawai yang mulai bekerja di tengah tahun tetap dihitung di Desember, tetapi hanya untuk bulan-bulan dia bekerja di tempatmu.
Ada satu pembeda lagi. Lampiran PMK 168/2023 angka 6 membedakan pegawai yang kewajiban pajak subjektifnya sudah ada sejak awal tahun dengan yang baru mulai, misalnya baru datang dari luar negeri. Yang pertama dihitung dari penghasilan aktual selama bekerja. Yang kedua dihitung dari penghasilan neto yang disetahunkan, lalu pajaknya diprorata sesuai jumlah bulan.
Langkah hitung PPh 21 bulan Desember
Urutan hitungnya mengikuti Pasal 8 dan Pasal 15 PMK 168/2023. Kerjakan berurutan, karena setiap langkah memakai hasil langkah sebelumnya.
- Jumlahkan penghasilan bruto setahun dari pemberi kerja: gaji, tunjangan, THR, bonus, lembur, dan premi asuransi yang dibayar pemberi kerja, seperti yang tercatat di payroll.
- Kurangkan biaya jabatan sebesar 5% dari bruto, paling banyak Rp6.000.000 setahun atau Rp500.000 sebulan (Pasal 10 ayat (2)). Untuk pensiunan, yang dikurangkan adalah biaya pensiun.
- Kurangkan iuran pensiun atau hari tua yang dibayar sendiri oleh pegawai lewat pemberi kerja, serta zakat atau sumbangan keagamaan wajib yang dibayar lewat pemberi kerja kepada lembaga yang disahkan pemerintah.
- Hasilnya penghasilan neto setahun. Kurangkan PTKP sesuai status pegawai, misalnya Rp54.000.000 untuk diri sendiri ditambah Rp4.500.000 untuk status kawin, seperti dipakai di Lampiran PMK 168/2023.
- Bulatkan penghasilan kena pajak ke bawah hingga ribuan rupiah penuh (Pasal 8 ayat (4)).
- Kalikan dengan tarif Pasal 17 berlapis untuk mendapatkan PPh 21 terutang setahun.
- Kurangkan total PPh 21 yang sudah dipotong Januari sampai November dengan TER. Selisih positif dipotong di Desember. Selisih negatif adalah lebih potong yang wajib dikembalikan.
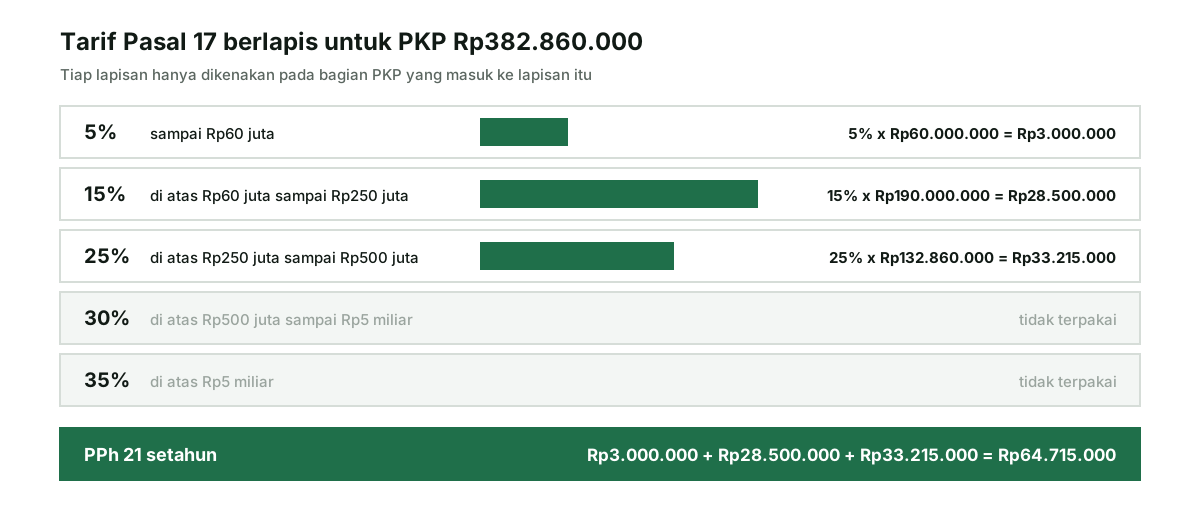
Tarif Pasal 17 ayat (1) huruf a, sebagaimana diubah UU 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, berlapis: 5% sampai Rp60 juta, 15% di atas Rp60 juta sampai Rp250 juta, 25% di atas Rp250 juta sampai Rp500 juta, 30% di atas Rp500 juta sampai Rp5 miliar, dan 35% di atas Rp5 miliar. Setiap tarif hanya dikenakan pada bagian penghasilan yang masuk ke lapisannya, bukan pada seluruh penghasilan.
Perhatikan juga bahwa langkah 1 memakai bruto, bukan uang yang diterima di rekening. Potongan iuran BPJS bagian pegawai, cicilan kasbon, atau potongan lain tidak mengurangi bruto, kecuali yang memang termasuk pengurang di langkah 2 dan 3. Kalau slip gaji tidak memisahkan komponen dengan jelas, rapikan dulu sebelum menghitung.
Contoh resmi: pegawai bekerja setahun penuh
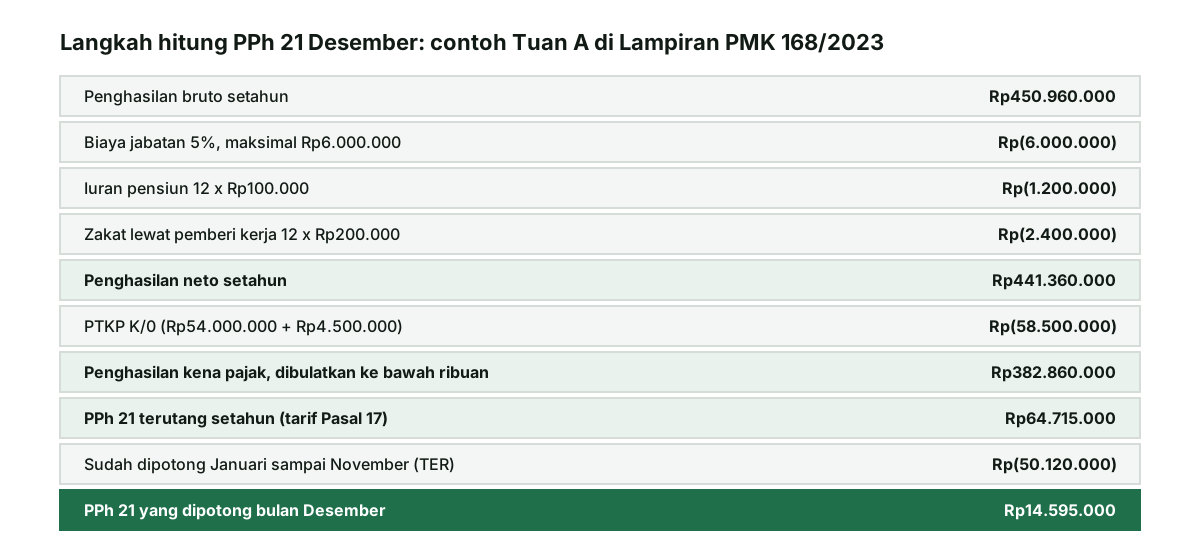
Lampiran PMK 168/2023 memuat contoh Tuan A, pegawai PT Z berstatus kawin tanpa tanggungan (K/0, kategori TER A). Selama 2024 penghasilan brutonya, termasuk gaji, tunjangan, THR, bonus, lembur, serta premi JKK dan JKM yang dibayar pemberi kerja, berjumlah Rp450.960.000. Iuran pensiun yang dibayar sendiri Rp100.000 per bulan dan zakat lewat pemberi kerja Rp200.000 per bulan.
Potongan TER Januari sampai November berjumlah Rp50.120.000. Hitungan Desembernya bisa dibaca langkah demi langkah pada skema berikut.
Penghasilan kena pajak Rp382.860.000 jatuh di tiga lapisan pertama tarif Pasal 17. Lapisan 5% terisi penuh Rp60 juta, lapisan 15% terisi penuh Rp190 juta, dan sisanya Rp132.860.000 kena 25%. Totalnya Rp64.715.000.
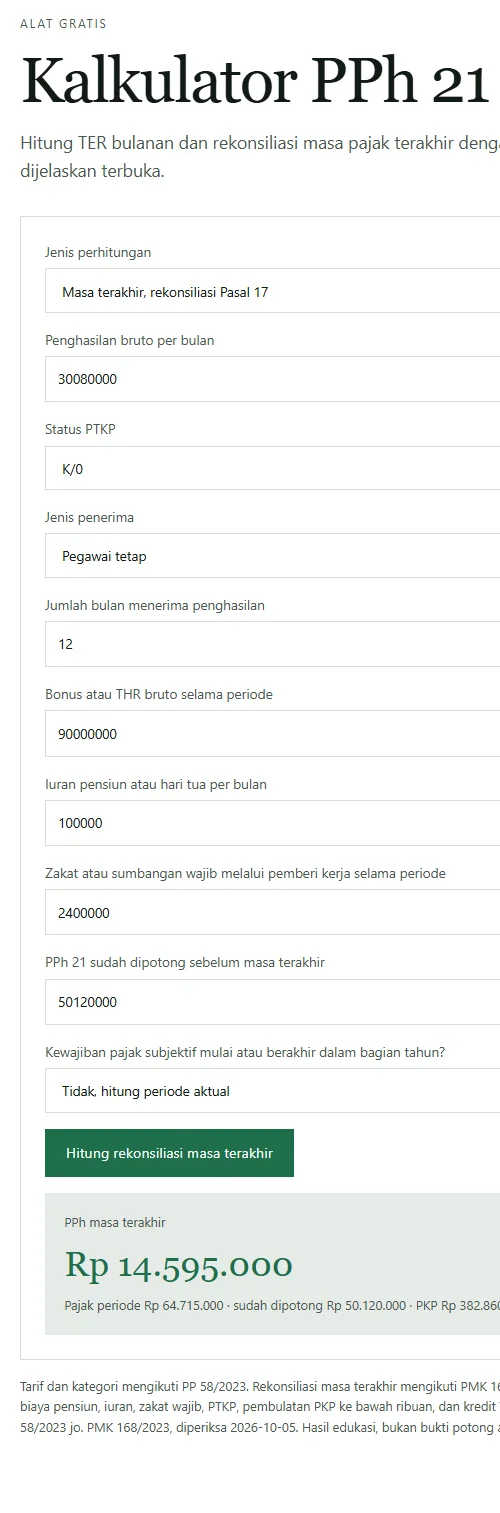
Karena Rp50.120.000 sudah dipotong lewat TER, PT Z memotong Rp14.595.000 di Desember. Angka Desember ini jauh lebih besar dari potongan bulanan biasa, salah satunya karena bonus besar dibayar di bulan itu. Kami memasukkan data yang sama ke kalkulator PPh 21 TER mode masa terakhir: bruto bulanan Rp30.080.000 selama 12 bulan, bonus dan THR Rp90.000.000, iuran Rp100.000 per bulan, zakat Rp2.400.000, dan potongan sebelumnya Rp50.120.000. Hasilnya sama persis.
Kalau potongan TER ternyata kelebihan
Hasil Desember tidak selalu positif. Lampiran PMK 168/2023 bagian pertama angka 7 menyatakan: jika PPh 21 yang dipotong di masa selain masa terakhir lebih besar dari PPh 21 terutang setahun, kelebihannya wajib dikembalikan pemotong pajak kepada pegawai tetap, beserta bukti pemotongan, paling lambat akhir bulan berikutnya setelah masa pajak terakhir.
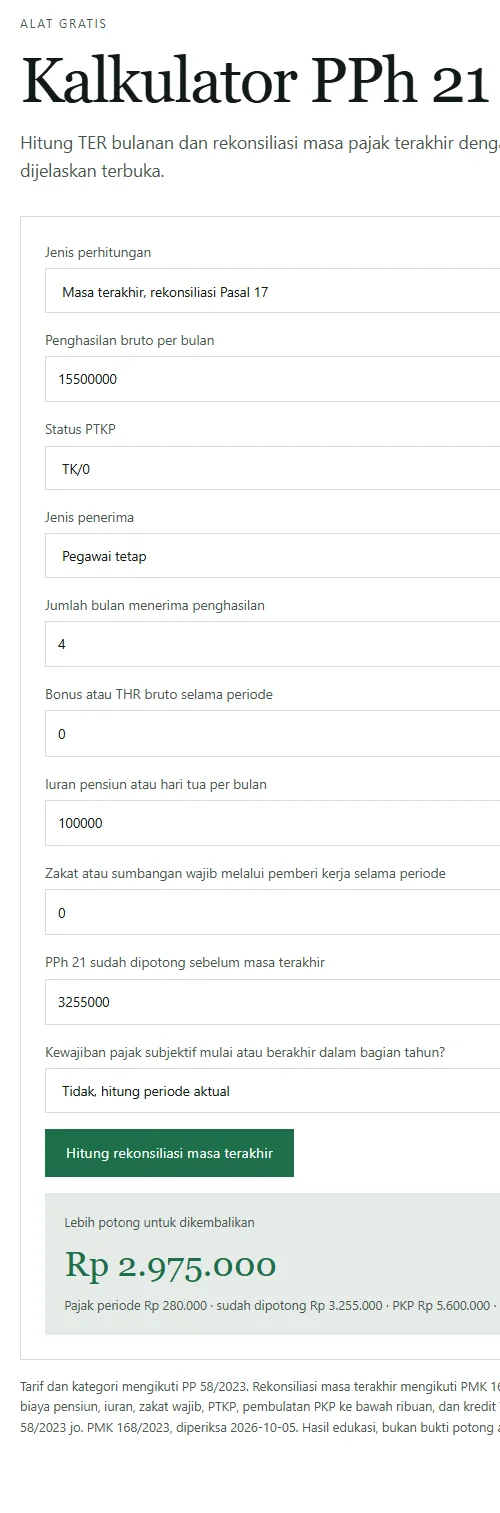
Kasus yang paling sering memicu lebih potong adalah pegawai yang mulai bekerja di tengah tahun. Contoh Tuan B di lampiran yang sama: berstatus TK/0, mulai bekerja 1 September 2024 dengan gaji Rp15.500.000 per bulan dan iuran pensiun Rp100.000 per bulan. TER kategori A untuk bruto itu 7%, sehingga September sampai November dipotong Rp1.085.000 per bulan, total Rp3.255.000.
| Komponen | Jumlah |
|---|---|
| Bruto September sampai Desember (4 x Rp15.500.000) | Rp62.000.000 |
| Biaya jabatan 5%, maksimal 4 x Rp500.000 | (Rp2.000.000) |
| Iuran pensiun 4 x Rp100.000 | (Rp400.000) |
| Penghasilan neto | Rp59.600.000 |
| PTKP TK/0 | (Rp54.000.000) |
| Penghasilan kena pajak | Rp5.600.000 |
| PPh 21 terutang, 5% x Rp5.600.000 | Rp280.000 |
| Sudah dipotong September sampai November | (Rp3.255.000) |
| Lebih potong, dikembalikan ke pegawai | Rp2.975.000 |
Kenapa bisa begitu? Tarif TER mengasumsikan penghasilan bulanan itu berlangsung setahun, padahal Tuan B hanya bekerja empat bulan dan mendapat PTKP setahun penuh. Pengembalian Rp2.975.000 harus diberikan paling lambat akhir Januari tahun berikutnya. Catatan dari lampiran yang sama: PPh 21 ditanggung pemerintah tidak termasuk kelebihan yang dikembalikan.
Di pembukuan usaha, pengembalian ini adalah kas keluar kepada pegawai, bukan biaya gaji baru. Catat di buku kas dengan keterangan yang jelas, misalnya "pengembalian lebih potong PPh 21 2026, Tuan B", supaya tidak tercampur dengan pembayaran gaji. Panduan kas masuk dan kas keluar membahas cara memberi keterangan semacam ini.
Data yang perlu disiapkan sejak November
Hitungan Desember cepat kalau datanya sudah rapi, dan menyiksa kalau harus dikumpulkan di menit terakhir. Usaha kecil dengan beberapa pegawai tetap sebaiknya mulai menyiapkan rekap di November, sebelum gaji Desember dibayar.
| Data | Sumber | Dipakai di langkah |
|---|---|---|
| Bruto per bulan per komponen | Slip gaji atau payroll Januari sampai Desember | Bruto setahun |
| THR, bonus, lembur, insentif | Bukti pembayaran dan tanggal bayar | Bruto setahun |
| Premi JKK dan JKM yang dibayar pemberi kerja | Tagihan BPJS Ketenagakerjaan | Bruto setahun |
| Iuran pensiun atau JHT bagian pegawai | Potongan di slip gaji | Pengurang |
| Zakat lewat pemberi kerja | Bukti setor ke lembaga yang disahkan | Pengurang |
| Status PTKP awal tahun | Data pegawai dan dokumen pendukung | PTKP |
| Potongan PPh 21 Januari sampai November | Bukti potong bulanan | Pengurang terakhir |
Satu hal yang sering terlewat: bulan mulai bekerja dan bulan berhenti. Catat tanggalnya di data pegawai, karena menentukan periode hitung dan batas biaya jabatan. Biaya jabatan Tuan B dibatasi Rp2.000.000 karena dia hanya bekerja empat bulan.
Gaji juga harus tercatat sebagai kas keluar di pembukuan usaha setiap bulan, terpisah dari pengambilan pribadi pemilik. Kalau uang usaha dan uang pribadi masih tercampur, rapikan dulu dengan panduan memisahkan uang pribadi dan usaha. Rekap gaji yang rapi juga memudahkan menyusun laporan laba rugi, karena beban gaji setahun bisa langsung dibaca.
Bukti potong dan SPT tahunan pegawai
Pasal 20 PMK 168/2023 mewajibkan pemotong pajak menghitung, memotong, menyetorkan, dan melaporkan PPh 21 setiap masa pajak, membuat bukti pemotongan dan memberikannya kepada penerima penghasilan, serta membuat catatan atau kertas kerja penghitungan untuk setiap penerima.
Untuk masa pajak terakhir, contoh di lampiran menyebut bukti pemotongan tahunan diberikan kepada pegawai paling lambat akhir bulan berikutnya setelah masa pajak terakhir. Untuk Desember 2026, artinya paling lambat akhir Januari 2027. Pegawai memakai bukti potong ini untuk mengisi SPT Tahunan, dan seluruh PPh 21 yang dipotong pemberi kerja selama setahun menjadi kredit pajak di SPT tersebut.
Kertas kerja tidak perlu rumit. Satu lembar per pegawai berisi kolom bulan, bruto, tarif TER, dan potongan, lalu satu blok hitungan masa terakhir seperti contoh Tuan A, sudah memenuhi fungsi catatan. Simpan bersama slip gaji dan bukti setor, karena dokumen yang menjadi dasar pencatatan perlu disimpan bertahun-tahun.
Kalau usahamu juga membayar PPh final UMKM, pisahkan kedua kewajiban itu. PPh 21 adalah pajak penghasilan pegawai yang dipotong usaha. PPh final 0,5% adalah pajak atas omzet usaha sendiri, dibahas di panduan pajak UMKM final. Dua-duanya bisa dicatat di buku kas sebagai kas keluar dengan kategori berbeda.
Kesalahan yang sering terjadi di bulan Desember
Kesalahan pertama adalah memotong Desember dengan TER seperti bulan biasa. Hasilnya potongan setahun tidak pernah dicocokkan dengan Pasal 17, dan pegawai bisa kurang atau lebih potong tanpa diketahui. Ingat bahwa Pasal 15 ayat (1) huruf b PMK 168/2023 berlaku untuk setiap masa pajak terakhir.
Kesalahan kedua adalah memakai uang yang diterima di rekening sebagai bruto. Bruto adalah jumlah sebelum potongan pegawai, termasuk premi yang dibayar pemberi kerja. Kesalahan ketiga adalah lupa memasukkan THR atau bonus yang dibayar terpisah dari gaji, sehingga bruto setahun terlalu kecil.
Kesalahan keempat adalah memakai status PTKP yang berubah di tengah tahun. Untuk kategori TER, status yang dipakai adalah status pada awal tahun pajak sesuai Pasal 2 ayat (3) PP 58/2023. Pernikahan atau kelahiran anak di pertengahan tahun dicatat untuk tahun berikutnya, dan dikonfirmasi ke dokumen pendukung.
Kesalahan kelima adalah menahan lebih potong. Kelebihan pemotongan bukan milik usaha. Jadwalkan pengembaliannya bersama pembayaran gaji Januari, catat sebagai kas keluar, dan berikan bukti potongnya. Jika ragu pada kasus khusus, misalnya pegawai dengan beberapa pemberi kerja atau penghasilan dalam mata uang asing, konsultasikan dengan konsultan pajak atau kantor pajak setempat. Untuk pencatatan transaksi harian usaha, lihat juga pencatatan keuangan UMKM dan pembukuan usaha kecil.
Sumber resmi
PMK 168 Tahun 2023 (Pasal 1 angka 18 definisi masa pajak terakhir, Pasal 8 dasar pengenaan dan pembulatan, Pasal 10 ayat (2) biaya jabatan, Pasal 15 penghitungan masa terakhir, Pasal 20 kewajiban pemotong, Lampiran contoh Tuan A dan Tuan B serta ketentuan pengembalian lebih potong); PP 58 Tahun 2023 (tarif efektif bulanan dan kategori PTKP); UU 7 Tahun 2021 (tarif Pasal 17). Diperiksa 16 Oktober 2026. Artikel ini edukasi umum, bukan nasihat pajak untuk kasus tertentu.