Pengertian kas masuk dan kas keluar
Dalam pencatatan usaha, kas berarti uang yang siap dipakai kapan saja. Untuk usaha kecil, kas tidak hanya uang tunai di laci. Saldo rekening bank, saldo merchant QRIS yang sudah cair, dan saldo dompet digital usaha juga termasuk kas, karena semuanya bisa langsung dipakai untuk membayar.
Kas masuk adalah setiap kejadian yang menambah uang itu: pelanggan membayar, pemilik menyetor modal, atau pinjaman usaha cair. Kas keluar adalah setiap kejadian yang menguranginya: membeli bahan, membayar upah, membayar sewa, atau pemilik mengambil uang untuk keperluan pribadi. Ukurannya sederhana. Kalau uangnya belum berpindah, belum ada kas masuk atau kas keluar, walaupun transaksinya sudah disepakati.
Perbedaan ini penting karena kas dan laba tidak selalu sejalan. Usaha bisa untung di atas kertas tetapi kesulitan membayar gaji, karena banyak penjualan belum dibayar pelanggan. Sebaliknya, saldo bisa terlihat tebal karena baru menerima pinjaman, padahal penjualannya sepi. Bank Indonesia dalam halaman SI APIK menyebut UMKM yang tidak mencatat keuangan sulit mengetahui kondisi keuangan dan performa usahanya. Catatan kas masuk dan kas keluar adalah langkah pertama untuk mengatasinya.
Kalau kamu baru mulai, artikel ini melengkapi panduan mencatat buku kas. Panduan itu fokus pada kolom dan saldo awal, sedangkan artikel ini fokus pada pertanyaan yang paling sering muncul saat mencatat: transaksi ini kas masuk, kas keluar, atau bukan keduanya?
Kolom arus, kategori, dan saldo dapat dikenali pada halaman fitur Buku Kas Neracaku. Tampilan contoh memakai data simulasi, bukan transaksi pelanggan.
Contoh kas masuk pada usaha kecil
Kas masuk usaha kecil biasanya berasal dari lima sumber. Yang paling sering tentu penjualan, tetapi empat sumber lain juga perlu dicatat supaya saldo bisa dijelaskan.
- Penjualan tunai dan nontunai. Uang yang diterima saat barang atau jasa diserahkan, lewat tunai, transfer, atau QRIS. Untuk QRIS, catat jumlah yang benar-benar masuk dan biaya MDR-nya, seperti dijelaskan di panduan pencatatan transaksi QRIS.
- Pelunasan piutang. Pelanggan yang dulu menerima invoice akhirnya membayar. Ini kas masuk pada tanggal uangnya diterima, bukan tanggal invoice terbit.
- Setoran modal pemilik. Pemilik menambah uang ke usaha dari tabungan pribadi.
- Pinjaman yang cair. Dana kredit usaha yang masuk ke rekening.
- Penjualan aset bekas. Misalnya menjual etalase lama atau motor operasional.
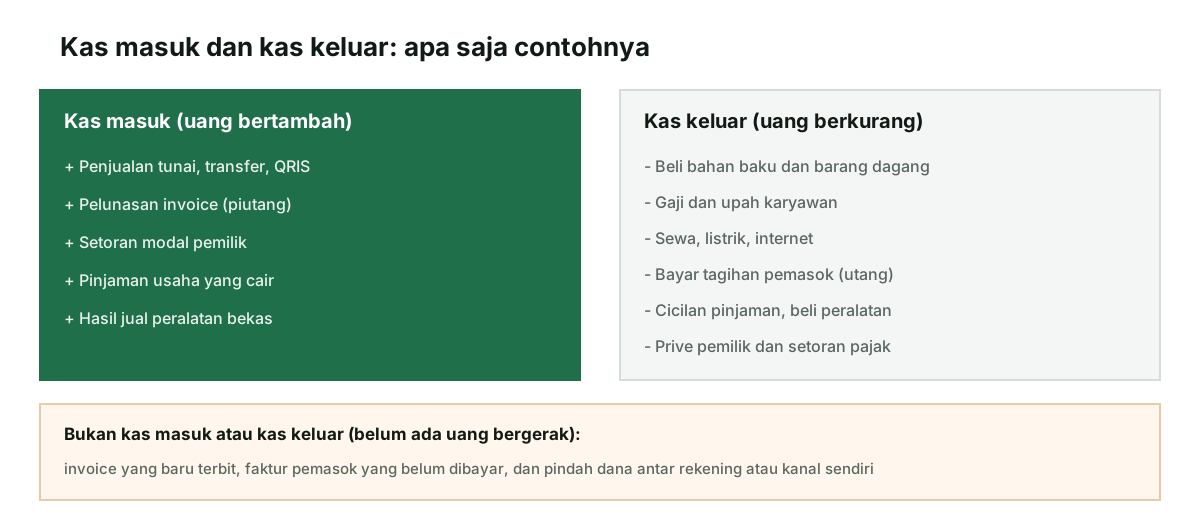
Hanya sumber pertama dan kedua yang berasal dari kegiatan jualan. Setoran modal dan pinjaman memang menambah saldo, tetapi bukan pendapatan. Kalau ikut dihitung sebagai penjualan, omzet terlihat lebih besar dari kenyataan, laba terlihat lebih tinggi, dan angka untuk pajak UMKM final 0,5% ikut salah. Karena itu kolom kategori di buku kas wajib diisi untuk setiap baris kas masuk.
Contoh kas keluar pada usaha kecil
Kas keluar lebih beragam daripada kas masuk. Supaya mudah dibaca saat menyusun laporan, kelompokkan ke dalam beberapa kategori tetap.
| Kategori | Contoh | Masuk laporan laba rugi? |
|---|---|---|
| Bahan dan barang dagang | Biji kopi, susu, kain, stok barang jualan | Ya, lewat HPP |
| Gaji dan upah | Gaji bulanan, upah harian, bonus | Ya, sebagai beban |
| Operasional | Sewa, listrik, internet, ongkos kirim, kemasan | Ya, sebagai beban |
| Bayar utang pemasok | Melunasi faktur pemasok yang dibeli tempo | Tidak, bebannya dicatat saat pembelian |
| Cicilan pinjaman | Pokok pinjaman dan bunga | Hanya bagian bunganya |
| Beli peralatan | Mesin, etalase, laptop | Tidak langsung, lewat penyusutan |
| Prive | Pemilik mengambil uang untuk keperluan rumah | Tidak |
| Pajak | Setoran PPh final bulanan | Dicatat terpisah |
Tabel ini menunjukkan alasan utama kas keluar perlu dikategorikan. Tidak semua uang yang keluar adalah biaya. Membayar cicilan pokok pinjaman mengurangi kas, tetapi tidak mengurangi laba, karena uang pinjaman itu dulu juga tidak dihitung sebagai pendapatan. Membeli mesin kopi seharga jutaan rupiah juga tidak langsung menjadi beban bulan itu. Cara memisahkan HPP dari beban operasi dibahas di panduan menghitung HPP dan cara menghitung laba rugi usaha.
Prive butuh perhatian khusus. Uang yang diambil pemilik untuk belanja rumah tangga tetap dicatat sebagai kas keluar, supaya saldo cocok, tetapi diberi kategori atau keterangan sendiri. Kalau rekening usaha dan pribadi masih tercampur, mulai dari cara memisahkan uang pribadi dan uang usaha.
Transaksi yang sering salah digolongkan
Sebagian besar kesalahan pencatatan kas berasal dari empat jenis transaksi berikut. Semuanya terasa seperti uang bergerak, padahal belum, atau uangnya hanya berpindah tempat.
- Invoice yang baru terbit. Kamu sudah mengirim tagihan, tetapi pelanggan belum membayar. Ini piutang, bukan kas masuk. Catat di daftar piutang atau di alat pengingat jatuh tempo, lalu catat kas masuk saat uangnya diterima.
- Faktur pemasok yang belum dibayar. Barang sudah datang dengan tempo 30 hari. Ini utang, bukan kas keluar. Kas keluar baru dicatat saat tagihannya dilunasi.
- Pindah dana antar kanal. Menyetor uang laci ke bank, atau menarik saldo QRIS ke rekening. Saldo totalnya tidak berubah. Catat sebagai dua baris yang saling meniadakan, satu kas keluar dari kanal asal dan satu kas masuk ke kanal tujuan, dengan kategori Lainnya dan keterangan "pindah dana", supaya tidak terbaca sebagai penjualan atau biaya.
- Uang muka pelanggan. Pelanggan membayar DP untuk pesanan minggu depan. Ini kas masuk pada hari ini, tetapi penjualannya belum selesai. Beri keterangan DP beserta nomor pesanan agar tidak dihitung dua kali saat pelunasan.
Satu aturan bisa dipakai untuk semua kasus: tanyakan apakah saldo di laci, rekening, atau QRIS berubah pada hari itu. Kalau tidak berubah, jangan masukkan ke buku kas. Kalau berubah, catat, lalu tentukan kategorinya. Contoh lengkap pemisahan ini, termasuk DP dan pelunasan invoice, ada di panduan pencatatan transaksi UMKM.
Bukti kas masuk dan bukti kas keluar
Setiap baris kas masuk dan kas keluar sebaiknya punya bukti. Untuk penjualan, buktinya bisa nota, struk kasir, atau notifikasi QRIS. Untuk pembelian, buktinya nota dari pemasok. Masalah muncul pada transaksi yang tidak punya nota dari pihak lain, seperti setoran modal, upah harian, atau pengambilan prive. Untuk itu usaha bisa membuat bukti sendiri: bukti kas masuk (BKM) dan bukti kas keluar (BKK).
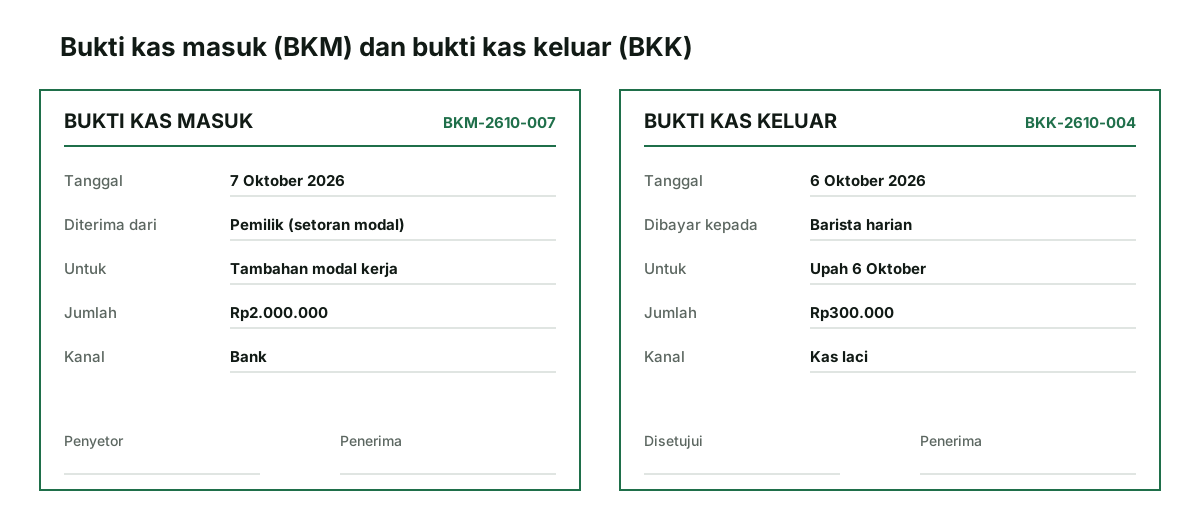
Formatnya tidak perlu rumit. Selembar kertas atau catatan digital dengan nomor urut sudah cukup, asal isinya lengkap dan ditandatangani dua orang bila uangnya diserahkan langsung. Nomor BKM atau BKK lalu ditulis di keterangan baris buku kas, sehingga setiap angka bisa ditelusuri ke buktinya.
Ada dua aturan resmi yang perlu diingat. Pertama, menurut penjelasan DJP atas PMK 54/PMK.03/2021, dokumen yang menjadi dasar pencatatan wajib disimpan paling tidak 10 tahun. Kedua, halaman bea meterai DJP menyebut dokumen yang menyatakan penerimaan uang dengan nilai lebih dari Rp5.000.000 termasuk dokumen yang dikenai bea meterai Rp10.000. Bukti penerimaan di atas angka itu, misalnya kwitansi pelunasan, perlu diperhatikan. Bedanya dengan invoice dibahas di perbedaan invoice dan kwitansi.
Cara mencatat kas masuk dan kas keluar
Cara mencatat kas masuk dan kas keluar bisa dilakukan di buku tulis, spreadsheet, atau aplikasi. Yang penting setiap baris memuat enam isian: tanggal, keterangan, arah (masuk atau keluar), jumlah, kategori, dan kanal. Langkahnya:
- Tetapkan saldo awal per kanal. Hitung uang di laci, cek saldo bank, QRIS, dan dompet digital pada tanggal mulai. Catat sebagai saldo awal dengan kategori Lainnya, bukan Penjualan.
- Catat setiap transaksi pada hari yang sama. Satu transaksi satu baris. Tulis keterangan yang bisa dipahami orang lain, misalnya "Beli biji kopi dan susu, nota TK-221", bukan sekadar "belanja".
- Pilih arah dan kategori. Arah menentukan saldo bertambah atau berkurang. Kategori menentukan baris itu masuk penjualan, biaya, modal, atau pindah dana.
- Isi kanal. Kas laci, bank, QRIS, atau dompet digital. Tanpa kanal, saldo tidak bisa dicocokkan per tempat penyimpanan.
- Simpan bukti. Foto nota, simpan notifikasi, atau buat BKM dan BKK, lalu tulis nomornya di keterangan.
- Cocokkan saldo setiap hari. Hitung uang laci dan cek mutasi bank sebelum tutup. Bandingkan dengan saldo di catatan.
Di Neracaku, keenam isian itu ada di satu formulir Buku kas: keterangan, jumlah, arus, kategori, kanal, dan tanggal. Saldo berjalan dihitung otomatis setelah setiap baris ditambahkan. Kalau kamu sedang membandingkan cara manual dan aplikasi, panduan pembukuan usaha kecil membahas ritme mingguan yang bisa dijalankan dengan keduanya.
Contoh pencatatan seminggu di kedai kopi
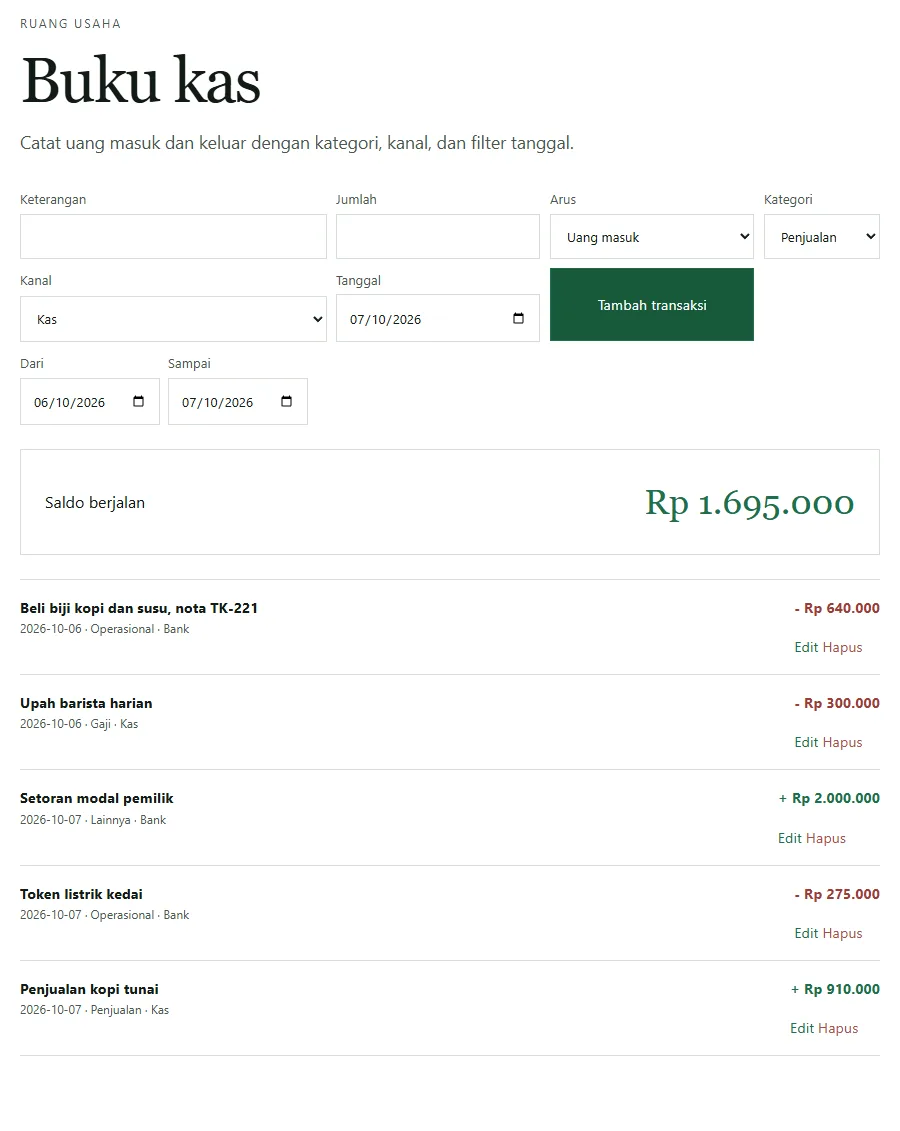
Berikut contoh kas masuk dan kas keluar sebuah kedai kopi kecil pada 5 sampai 7 Oktober 2026. Semua angka fiktif. Pemilik mulai mencatat pada 5 Oktober dengan uang laci Rp300.000, lalu mencatat delapan baris dalam tiga hari.
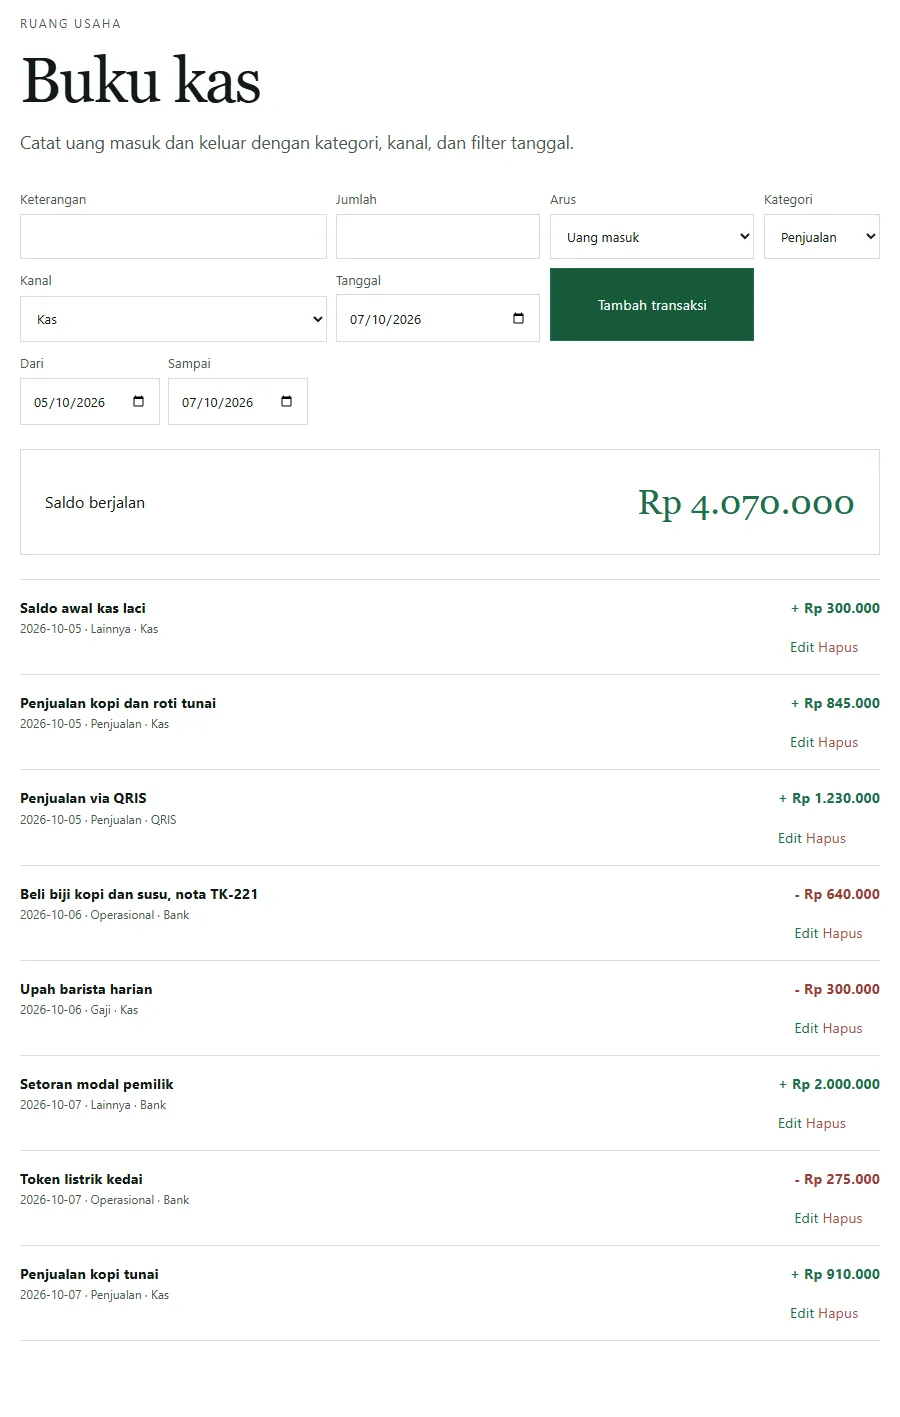
Perhatikan cara setiap baris digolongkan. Saldo awal dan setoran modal masuk kategori Lainnya, sehingga tidak ikut dihitung sebagai penjualan. Pembelian bahan dan token listrik masuk Operasional, upah barista masuk Gaji. Kanal juga berbeda-beda: penjualan tunai masuk ke laci, penjualan QRIS tercatat di kanal QRIS, sedangkan belanja bahan dan listrik dibayar dari bank.
Total kas masuk dalam tiga hari itu Rp5.285.000 dan total kas keluar Rp1.215.000. Selisihnya Rp4.070.000, sama dengan saldo berjalan di layar. Namun angka Rp5.285.000 bukan omzet. Omzetnya hanya penjualan, yaitu Rp845.000 + Rp1.230.000 + Rp910.000 = Rp2.985.000.
Meringkas kas masuk dan kas keluar
Catatan harian berguna untuk mencocokkan saldo, tetapi untuk mengambil keputusan kamu butuh ringkasan. Ringkasan kas yang sederhana memisahkan uang dari kegiatan jualan dan uang dari pemilik atau pinjaman.
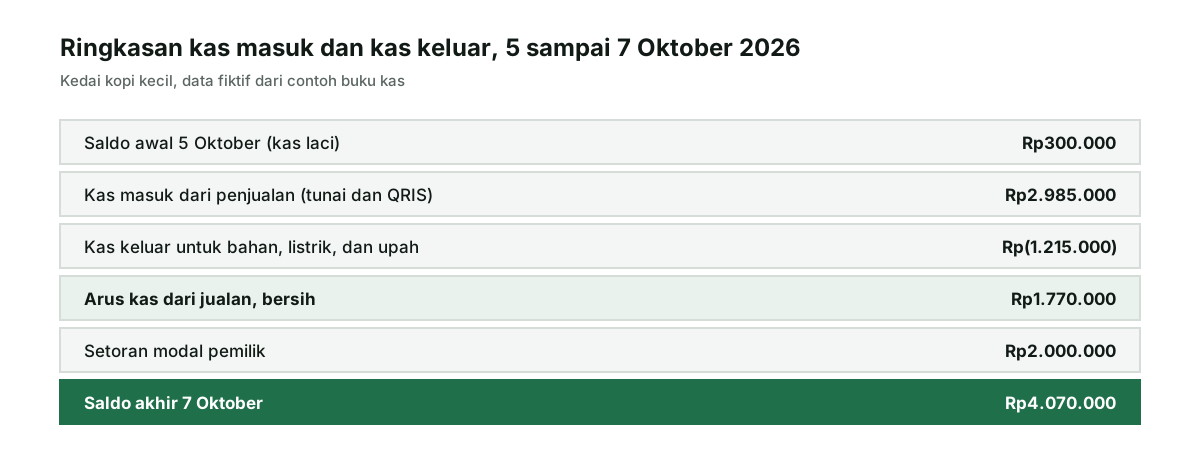
Ringkasan ini menjawab pertanyaan yang tidak terjawab oleh saldo. Saldo naik dari Rp300.000 ke Rp4.070.000, tetapi lebih dari separuh kenaikan itu berasal dari setoran pemilik. Kegiatan jualan sendiri menghasilkan arus kas bersih Rp1.770.000 dalam tiga hari. Itulah angka yang menunjukkan apakah kedai mampu membiayai dirinya sendiri.
Filter tanggal di alat Buku kas membantu membuat ringkasan per periode. Saat filter diubah menjadi 6 sampai 7 Oktober, angka di kotak saldo menjadi selisih kas masuk dan kas keluar pada dua hari itu saja.
Perlu dicatat, standar akuntansi usaha kecil tidak mewajibkan laporan arus kas. Draf Eksposur SAK EMKM paragraf 3.9 menyebut laporan minimum UMKM adalah laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan. Ringkasan kas tetap layak dibuat karena paling cepat menunjukkan apakah uang cukup untuk minggu depan. Untuk laporan laba ruginya, gunakan alat laporan laba rugi dan bandingkan dengan contoh laporan laba rugi sederhana.
Kalau saldo catatan tidak sama dengan uang nyata
Cepat atau lambat, saldo di catatan akan berbeda dengan uang di laci atau rekening. Jangan langsung menambah baris "penyesuaian" untuk menutup selisih. Telusuri dulu penyebabnya dengan urutan berikut:
- Cek per kanal. Bandingkan saldo catatan untuk kas laci, bank, dan QRIS satu per satu. Biasanya selisih hanya ada di satu kanal.
- Cari transaksi yang terlewat. Biaya kecil seperti parkir, galon, atau ongkos kirim paling sering lupa dicatat. Cocokkan dengan mutasi bank dan riwayat QRIS.
- Cari pindah dana yang hanya dicatat satu sisi. Setoran laci ke bank yang dicatat sebagai kas keluar tanpa kas masuk di bank membuat saldo total kurang.
- Periksa salah arah. Satu baris pengeluaran yang tercatat sebagai pemasukan membuat selisih dua kali lipat jumlahnya.
- Kalau tetap tidak ketemu, catat selisihnya sebagai baris tersendiri dengan keterangan "selisih kas, belum diketahui" dan tanggalnya, lalu perhatikan apakah pola yang sama berulang.
Mencocokkan saldo setiap hari jauh lebih ringan daripada mencari selisih sebulan. Kebiasaan ini juga membuat angka omzet bulanan siap dipakai untuk kalkulator pajak UMKM tanpa harus menghitung ulang dari awal. Untuk gambaran lengkap catatan apa saja yang perlu dimiliki usaha selain kas, lanjutkan ke panduan pencatatan keuangan UMKM.
Sumber resmi
Bank Indonesia: SI APIK (dampak UMKM yang tidak mencatat keuangan); DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (PMK 54/PMK.03/2021, penyimpanan dokumen dasar pencatatan paling tidak 10 tahun); DJP: Bea Meterai (dokumen yang menyatakan penerimaan uang lebih dari Rp5.000.000, tarif Rp10.000); IAI: Draf Eksposur SAK EMKM, paragraf 3.9. Diperiksa 14 Oktober 2026. Semua angka contoh adalah data fiktif. Artikel ini edukasi umum, bukan nasihat pajak atau akuntansi untuk kasus tertentu.