Kenapa uang pribadi dan usaha harus dipisah
Di banyak usaha kecil, laci kasir juga menjadi dompet keluarga. Uang hasil jualan dipakai belanja dapur, lalu belanja bahan dibayar dari uang tabungan. Selama usaha berjalan, cara ini terasa wajar. Masalahnya baru terlihat ketika kamu bertanya, "Sebenarnya usaha ini untung berapa?" dan tidak ada yang bisa menjawab, termasuk dirimu sendiri.
Draf Eksposur SAK EMKM dari Ikatan Akuntan Indonesia paragraf 2.21 memperkenalkan konsep entitas bisnis: usaha, termasuk usaha perseorangan, dipisahkan secara jelas dari pemiliknya, begitu pula transaksinya. Dokumen yang dirujuk adalah draf eksposur, bukan salinan standar final. Untuk panduan praktis ini, pisahkan catatan usaha dari transaksi rumah tangga.
Manfaatnya terasa langsung. Laba usaha bisa dihitung tanpa tercampur pengeluaran rumah tangga. Harga jual bisa dievaluasi dengan data biaya yang benar, seperti yang dibahas di panduan cara menghitung HPP. Saat mengajukan pinjaman, mutasi rekening usaha menunjukkan arus kas yang meyakinkan. Dan saat ada uang yang hilang, kamu tahu harus mencari di mana.
Untuk anggaran rumah tangga, Buku Saku Cerdas Mengelola Keuangan OJK halaman 22 mengajak keluarga membedakan kebutuhan dan keinginan, lalu memakai uang sesuai prioritas dan kemampuan. Terapkan anggaran pribadi dari uang yang sudah dialokasikan untuk pemilik, bukan dengan mengambil kas usaha setiap ada kebutuhan.
Tanda uang usaha sudah tercampur
Kamu tidak perlu menunggu masalah besar untuk mulai memisahkan uang. Beberapa tanda di bawah ini sudah cukup menjadi alasan untuk berbenah hari ini.
- Omzet terasa besar, tetapi saldo di akhir bulan selalu tipis dan kamu tidak tahu ke mana perginya.
- Kamu harus membuka galeri ponsel dan mutasi rekening pribadi untuk mencari bukti pembelian bahan.
- Pemasok pernah dibayar dari kartu kredit pribadi dan tidak pernah dicatat sebagai utang usaha kepada pemilik.
- Uang kembalian di laci kasir dipakai untuk keperluan rumah tanpa catatan.
- Kamu tidak bisa menjawab berapa yang kamu "gaji" untuk diri sendiri bulan lalu.
Langkah 1: siapkan rekening khusus usaha
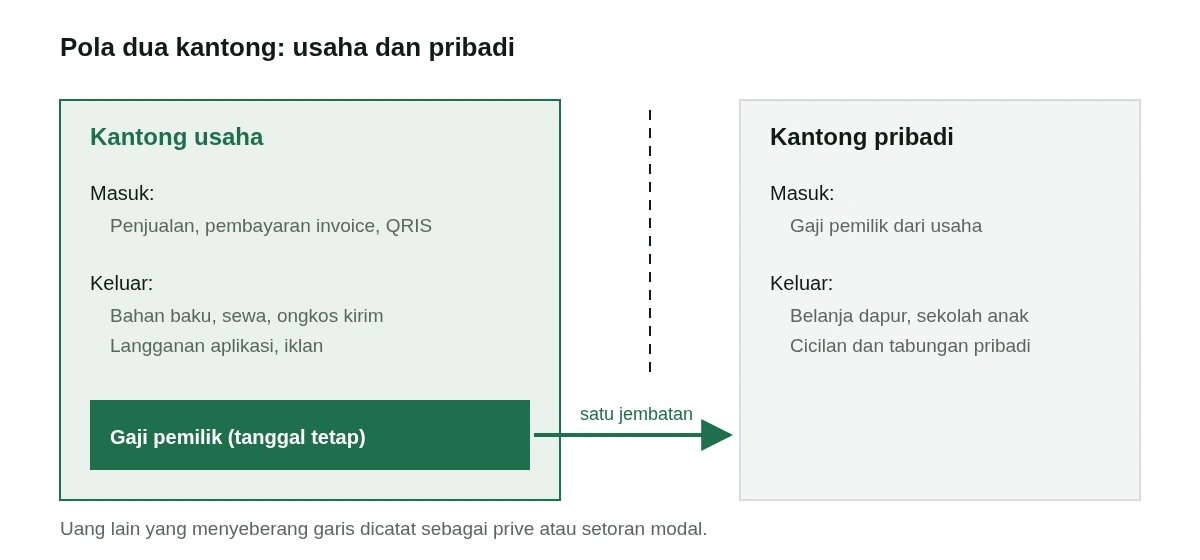
Langkah paling efektif adalah memberi uang usaha rumahnya sendiri. Rumah itu bisa berupa rekening bank kedua, rekening usaha atas nama badan bila usahamu sudah berbadan hukum, atau minimal satu dompet digital yang hanya dipakai untuk transaksi usaha. Kuncinya bukan jenis rekeningnya, melainkan aturan bahwa rekening itu tidak dipakai untuk keperluan pribadi.
Setelah rekening usaha ada, arahkan semua pemasukan usaha ke sana. Cantumkan nomor rekening itu di invoice, nota, dan pesan pembayaran. Kalau kamu menerbitkan tagihan, pastikan rekening di dokumen sudah rekening usaha; panduan cara membuat invoice UMKM dan invoice freelancer membahas bagian cara bayar ini secara rinci.
Lakukan hal yang sama untuk pengeluaran. Bahan baku, sewa tempat, ongkos kirim, langganan aplikasi kasir, dan biaya iklan dibayar dari rekening usaha. Jika ada kas tunai di laci, perlakukan laci itu sebagai bagian dari kas usaha: uang yang masuk ke laci adalah uang usaha, dan yang keluar dari laci harus punya catatan.
Untuk usaha yang masih sangat kecil, membuka rekening baru mungkin terasa berlebihan. Tidak apa-apa. Mulailah dengan buku kas terpisah dan satu amplop atau kotak uang khusus usaha. Yang penting batasnya jelas sejak hari pertama. Rekening bank bisa menyusul ketika transaksi mulai banyak.
Langkah 2: atur pengambilan pribadi
Contoh di sini berfokus pada usaha perseorangan. Daripada mengambil kas setiap kali perlu, tetapkan batas dan jadwal pengambilan pribadi. Pindahkan uang yang dialokasikan dari rekening usaha ke rekening pribadi, lalu catat sebagai pengambilan pemilik.
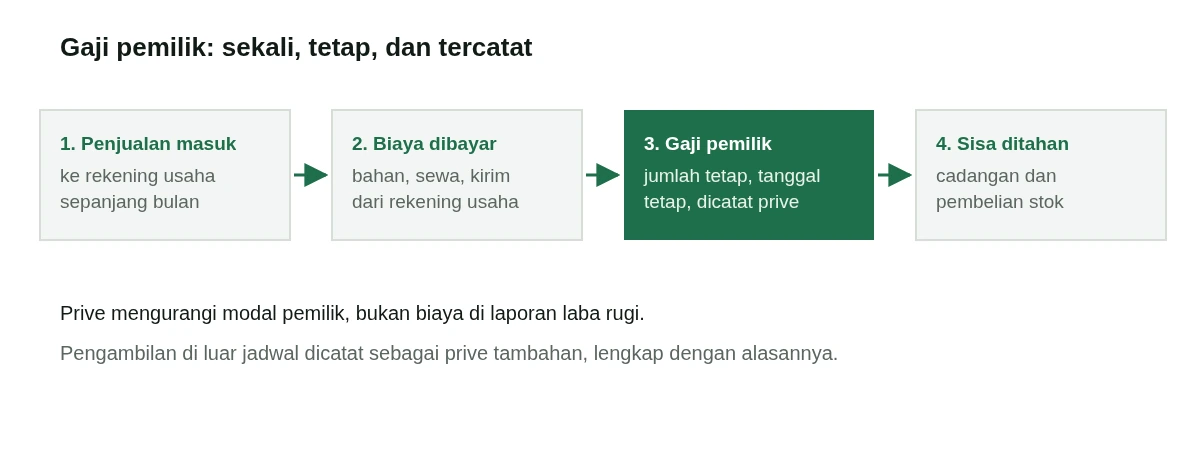
Bagaimana menentukan besarnya? Lihat laba bersih rata-rata beberapa bulan terakhir dari laporan laba rugi sederhana. Tetapkan gaji yang aman di bawah angka itu, sehingga usaha masih punya sisa untuk cadangan dan pembelian stok. Kalau belum punya data laba, mulai dengan angka kecil yang realistis, lalu tinjau setiap tiga bulan.
Pada usaha perseorangan, pengambilan pribadi pemilik dicatat sebagai prive, bukan beban operasional. Sebutan "gaji pemilik" di sini adalah kebiasaan mengalokasikan uang pribadi, bukan otomatis gaji formal atau ketentuan pajak. Pisahkan pengambilan itu dari biaya usaha saat membaca laba. Perlakuan penggajian badan usaha perlu dinilai sesuai bentuk dan kondisinya.
Ada kalanya kamu butuh uang lebih di luar jadwal. Itu wajar. Yang penting setiap pengambilan tambahan dicatat dengan jelas sebagai prive tambahan, lengkap dengan tanggal dan alasannya. Dengan catatan ini, di akhir bulan kamu tahu persis berapa yang sudah keluar ke keperluan pribadi.
Langkah 3: catat semua di buku kas
Rekening terpisah membantu, tetapi buku kaslah yang membuat pemisahan bisa dibuktikan. Setiap transaksi usaha dicatat dengan tanggal, keterangan, kategori, jumlah, dan saldo. Panduan dasar kolomnya ada di cara mencatat buku kas; di sini fokusnya adalah kategori yang membedakan uang usaha dan uang pribadi.
| Transaksi | Kategori | Masuk laba rugi? |
|---|---|---|
| Penjualan kue lewat transfer | Pendapatan usaha | Ya, sebagai pendapatan |
| Belanja tepung dan gula | Pembelian bahan/persediaan | Kas keluar; HPP mengikuti bahan yang dipakai/terjual dan metode pencatatan |
| Bayar sewa kios | Biaya operasional | Ya, sebagai biaya |
| Pengambilan pribadi terjadwal | Prive | Bukan beban operasional pada contoh usaha perseorangan ini |
| Ambil uang laci untuk belanja dapur | Prive tambahan | Tidak, mengurangi modal |
| Pemilik menambah uang sebagai modal | Setoran modal | Bukan pendapatan; bila substansinya pinjaman, catat sebagai utang |
Bedakan setoran modal, pinjaman pemilik, dan pengambilan pribadi sesuai substansinya. Buku kas menunjukkan arus uang; laba rugi tetap perlu klasifikasi yang tepat. Cocokkan saldo dengan rekening, periksa biaya bank, dan koreksi transaksi yang terlewat.
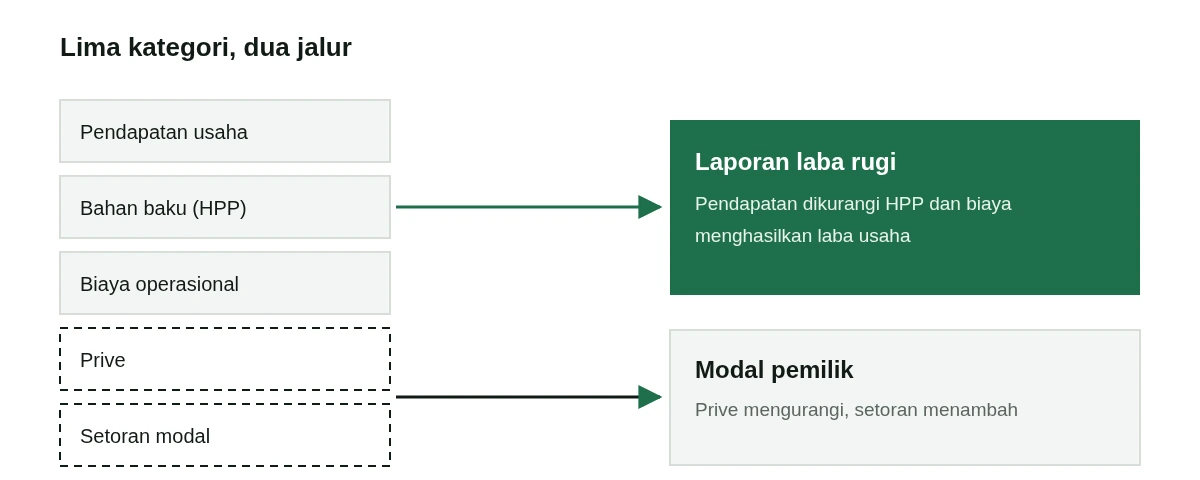
Coba kolom pencatatan di alat buku kas Neracaku dan gunakan keterangan untuk menandai prive atau setoran modal. Jangan menganggap ringkasan semua uang keluar otomatis sebagai beban. Saat membaca alat laba rugi, pisahkan pengambilan pribadi dari biaya usaha.
Menangani transaksi yang terlanjur campur
Seberapa disiplin pun, akan ada hari ketika uang pribadi dipakai untuk usaha atau sebaliknya. Misalnya pemasok hanya menerima transfer dari bank tertentu yang kebetulan rekening pribadimu, atau kamu lupa membawa kartu usaha saat belanja bahan. Jangan biarkan transaksi seperti ini hilang. Catat dan selesaikan.
| Kejadian | Catat sebagai | Penyelesaian |
|---|---|---|
| Bahan usaha dibayar dari rekening pribadi | Pembelian bahan, dibayar oleh pemilik | Catat penggantian, utang, atau modal sesuai substansi; jangan menghitung pembelian dua kali |
| Belanja rumah dibayar dari rekening usaha | Prive tambahan | Kurangi dari gaji pemilik berikutnya, atau biarkan sebagai prive |
| Satu struk berisi barang usaha dan pribadi | Pisah per baris struk | Hanya bagian usaha yang dicatat sebagai biaya |
| Pelanggan transfer ke rekening pribadi | Pendapatan usaha | Pindahkan ke rekening usaha di hari yang sama |
Setiap uang yang menyeberang batas perlu bukti dan klasifikasi: penggantian, prive, modal, atau utang sesuai substansinya. Tinjau setiap minggu. Semakin lama dibiarkan, semakin sulit diingat transaksi mana milik siapa.
Untuk rutinitas baru, tetapkan tanggal mulai dan dokumentasikan saldo awal beserta buktinya. Tetap simpan catatan lama. Jika kesalahannya memengaruhi kewajiban usaha atau pelaporan pajak, telaah dan perbaiki sesuai ketentuan yang berlaku; tanggal mulai baru tidak menghapus tanggung jawab sebelumnya.
QRIS, dompet digital, dan transfer
Pembayaran digital memudahkan pemisahan, asalkan akun penerimanya tepat. Pastikan kode QRIS di meja kasir terhubung ke rekening atau dompet usaha, bukan dompet pribadi. Banyak pemilik usaha mendaftarkan QRIS memakai akun pribadi di awal, lalu lupa memindahkannya ketika usaha berkembang. Akibatnya, setiap pembayaran pelanggan langsung bercampur dengan uang belanja harian.
Hal yang sama berlaku untuk saldo marketplace dan dompet digital. Tarik dana penjualan ke rekening usaha, bukan rekening pribadi. Biaya administrasi penarikan dan potongan platform dicatat sebagai biaya usaha. Kalau kamu memakai satu dompet digital untuk dua keperluan, buat aturan sederhana: saldo yang masuk dari pelanggan segera dipindah ke rekening usaha dan dicatat di buku kas.
Transfer antar rekening sendiri juga perlu dicatat. Memindahkan uang dari dompet digital usaha ke rekening usaha bukan pendapatan baru, hanya perpindahan tempat. Tandai sebagai transfer internal agar tidak terhitung dua kali. Jika kamu menerima pembayaran sambil mengirim nota lewat chat, contoh formatnya bisa dilihat di templat nota WhatsApp.
Pemisahan uang dan pencatatan pajak
Pemisahan membantu menyiapkan dokumen, tetapi tidak menentukan sendiri kewajiban pajakmu. Artikel DJP tentang pencatatan dan pembukuan menjelaskan pentingnya catatan penghasilan dan dokumen pendukung. Pisahkan penjualan, setoran modal, kiriman keluarga, dan pengambilan pemilik agar mutasi rekening tidak langsung dianggap seluruhnya omzet.
Simpan invoice, nota, dan bukti transfer bersama catatan transaksi. Untuk pajak, periksa ketentuan yang berlaku sesuai kondisi usaha melalui DJP atau pendamping yang kompeten. Artikel ini tidak menetapkan tarif, batas omzet, maupun kelayakan skema pajak tertentu.
Rutinitas mingguan agar pemisahan bertahan
Pemisahan uang jarang gagal di minggu pertama. Ia gagal di bulan ketiga, ketika kesibukan naik dan pencatatan mulai ditunda. Rutinitas pendek yang dijalankan di jadwal tetap jauh lebih tahan lama daripada niat besar.
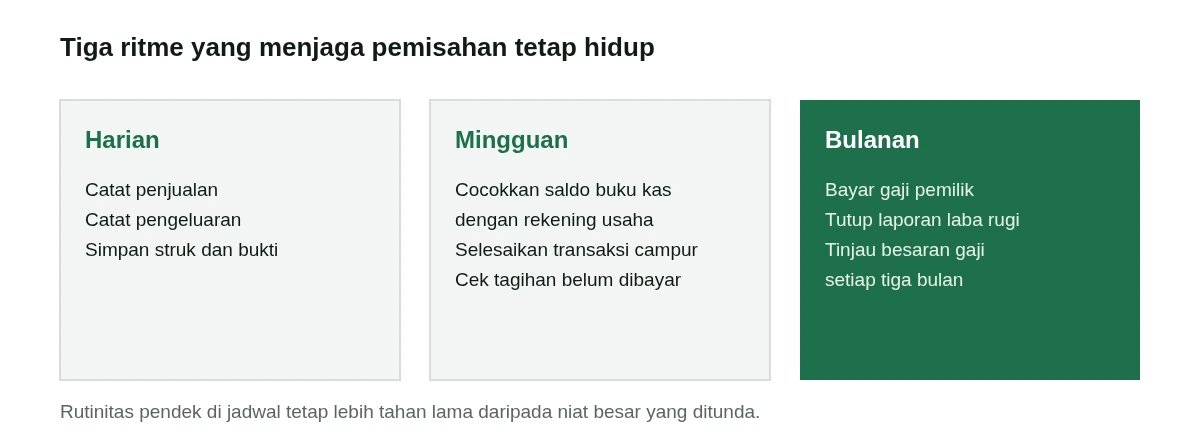
| Kapan | Yang dilakukan | Waktu yang dibutuhkan |
|---|---|---|
| Setiap hari | Catat penjualan dan pengeluaran di buku kas | Beberapa menit di akhir hari |
| Setiap minggu | Cocokkan saldo buku kas dengan rekening usaha, selesaikan transaksi campuran | Sekitar setengah jam |
| Setiap bulan | Bayar gaji pemilik, tutup laporan laba rugi, tinjau besaran gaji | Satu sesi di awal bulan |
Jika usahamu juga menerbitkan invoice, tambahkan pengecekan tagihan yang belum dibayar ke rutinitas mingguan, seperti yang dibahas di cara menagih invoice. Untuk gambaran sistem pencatatan yang lebih lengkap, lanjutkan ke pembukuan usaha kecil.
Catatan yang konsisten membantu mengevaluasi laba, cadangan, dan pengambilan pemilik. Pelajari alur buku kas, invoice, dan laporan pada halaman fitur Neracaku.
Mulai dari contoh di buku kas Neracaku. Kalau perlu menanyakan alur yang tersedia, hubungi Neracaku lewat WhatsApp; pesan tidak dikirim otomatis.
Sumber resmi
IAI: Draf Eksposur SAK EMKM, paragraf 2.21 Konsep Entitas Bisnis; OJK: Buku Saku Cerdas Mengelola Keuangan, halaman 22 tentang skala prioritas keluarga; DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (artikel edukasi 2021). Diperiksa 16 Oktober 2026 UTC. Artikel ini edukasi umum, bukan nasihat pajak atau akuntansi untuk kasus tertentu. Untuk aturan pajak terkini, periksa sumber resmi sesuai keadaan usaha.