Kenali bagian laporan laba rugi
Laporan laba rugi menjawab satu pertanyaan pada periode tertentu: berapa pendapatan yang diakui, biaya apa yang terkait, dan berapa hasil akhirnya? Format sederhana biasanya dimulai dari penjualan bersih, dikurangi harga pokok penjualan untuk memperoleh laba kotor, lalu dikurangi beban operasi untuk memperoleh laba usaha. Pajak atau pos lain dapat disajikan sesuai kebutuhan dan metode yang dipakai.
Jangan menyamakan laba dengan saldo rekening. Laba adalah hasil pengukuran pendapatan dan beban, sedangkan saldo kas adalah uang yang tersedia. Pelanggan yang belum membayar dapat menambah pendapatan pada basis akrual tanpa menambah kas. Pembayaran sewa setahun di muka dapat mengurangi kas hari ini, tetapi pengakuan bebannya perlu mengikuti periode yang relevan menurut metode pembukuan.
ED SAK EMKM IAI menjelaskan bahwa laporan keuangan minimum mencakup laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan. Neracaku belum menyusun paket lengkap tersebut. Alat laporan laba rugi Neracaku membantu simulasi dan ringkasan operasional, sedangkan laporan resmi perlu disusun sesuai basis dan kebijakan usaha.
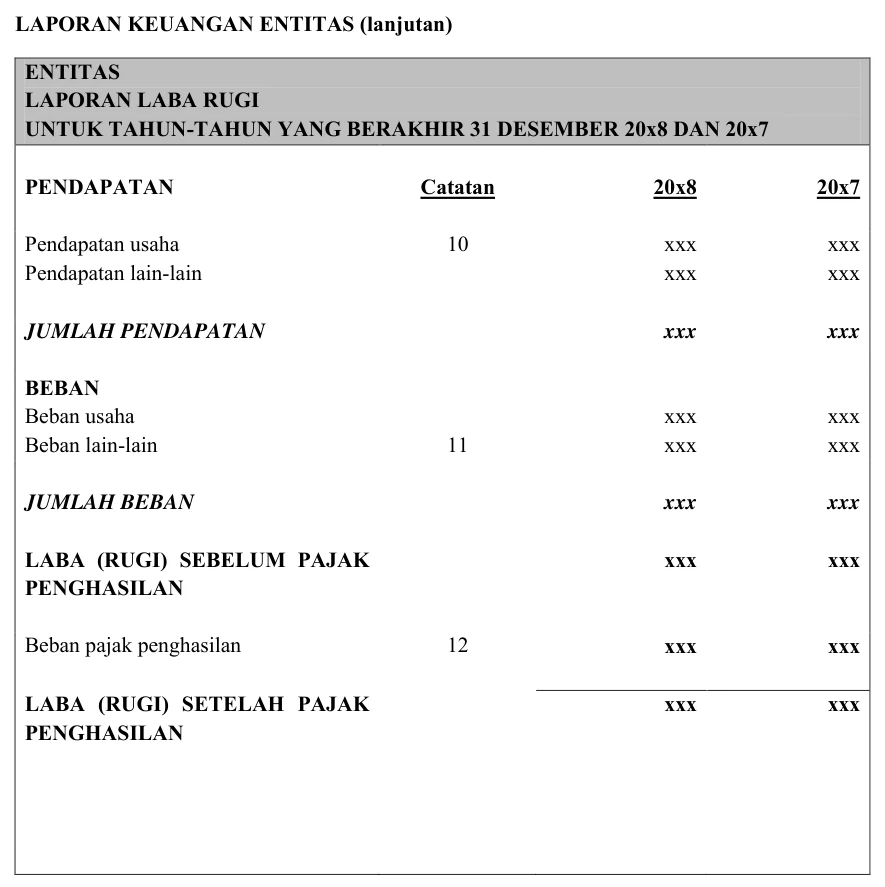
Perhatikan dua hal dari format itu. Pertama, laporan menampilkan dua periode berdampingan sehingga pembaca langsung melihat perubahan. Kedua, beberapa baris diberi nomor catatan yang merujuk ke catatan atas laporan keuangan, tempat rincian dan kebijakan dijelaskan. Untuk UMKM, kebiasaan yang sama bisa dimulai dari hal kecil: tampilkan bulan ini dan bulan lalu, lalu tulis catatan pendek untuk angka yang berubah besar.
Pakai periode yang konsisten
Pilih periode, misalnya 1 sampai 31 Oktober, lalu gunakan batas yang sama untuk semua data. Kumpulkan invoice penjualan, retur, bukti pembelian, biaya pengiriman dari pemasok, gaji, sewa, listrik, komisi platform, dan biaya bank. Jangan memasukkan transaksi November hanya karena baru sempat mencatatnya. Tanggal pencatatan boleh terlambat, tetapi tanggal transaksi dan periode pelaporannya harus tetap jelas.
Tentukan apakah angka yang dipakai adalah penjualan kotor atau penjualan bersih. Jika ada retur atau diskon yang berkaitan langsung dengan penjualan, tampilkan sebagai pengurang agar pendapatan tidak terlihat lebih besar. Untuk usaha dagang, buat daftar persediaan awal, pembelian bersih, dan persediaan akhir sebelum menetapkan harga pokok penjualan.
Siapkan folder bukti dengan nama yang konsisten. Satu file ringkasan dapat memuat daftar transaksi, tetapi setiap angka penting harus mempunyai asal. Buku kas membantu mencocokkan uang yang diterima dan dibayar. Daftar jatuh tempo membantu memisahkan tagihan yang belum dibayar dari pendapatan kas.
Gunakan lembar penutupan periode dengan empat kolom: pertanyaan, angka yang diperiksa, bukti, dan hasil. Contohnya, pertanyaan “apakah seluruh retur Oktober sudah masuk?” dijawab dengan daftar nomor nota, total Rp2.000.000, dan folder bukti pengembalian. Pertanyaan “apakah biaya sewa sesuai kontrak?” dijawab dengan tagihan dan tanggal pembayaran. Lembar ini membuat proses dapat diulang dan memudahkan pembaca memahami mengapa sebuah angka masuk atau keluar.
Jika kebijakan berubah, tulis mulai periode mana perubahan berlaku. DJP menjelaskan pentingnya prinsip taat asas dalam pembukuan, termasuk metode pengakuan penghasilan dan penilaian persediaan. Baca ketentuan resmi DJP sebelum mengubah metode karena dampaknya dapat melewati satu laporan bulanan.
Contoh hitungan toko kue
Gunakan toko kue fiktif “Rasa Sore” untuk Oktober. Penjualan kotor Rp42.000.000, retur pelanggan Rp2.000.000, sehingga penjualan bersih Rp40.000.000. Persediaan bahan awal Rp6.000.000. Pembelian bahan bersih selama bulan itu Rp18.000.000 dan persediaan akhir setelah stock opname Rp5.000.000. Harga pokok penjualan berarti Rp6.000.000 + Rp18.000.000 - Rp5.000.000 = Rp19.000.000.
| Pos | Perhitungan | Nilai |
|---|---|---|
| Penjualan kotor | Dari invoice dan nota | Rp42.000.000 |
| Retur penjualan | Pengurang penjualan | (Rp2.000.000) |
| Penjualan bersih | Rp42.000.000 - Rp2.000.000 | Rp40.000.000 |
| Harga pokok penjualan | Rp6.000.000 + Rp18.000.000 - Rp5.000.000 | (Rp19.000.000) |
| Laba kotor | Rp40.000.000 - Rp19.000.000 | Rp21.000.000 |
| Beban sewa | Tempat produksi | (Rp4.000.000) |
| Beban gaji | Tim produksi dan admin | (Rp7.000.000) |
| Beban listrik dan internet | Tagihan bulan berjalan | (Rp1.500.000) |
| Beban pemasaran dan bank | Iklan Rp1.000.000 + biaya bank Rp500.000 | (Rp1.500.000) |
| Laba usaha sebelum pajak | Rp21.000.000 - Rp14.000.000 | Rp7.000.000 |
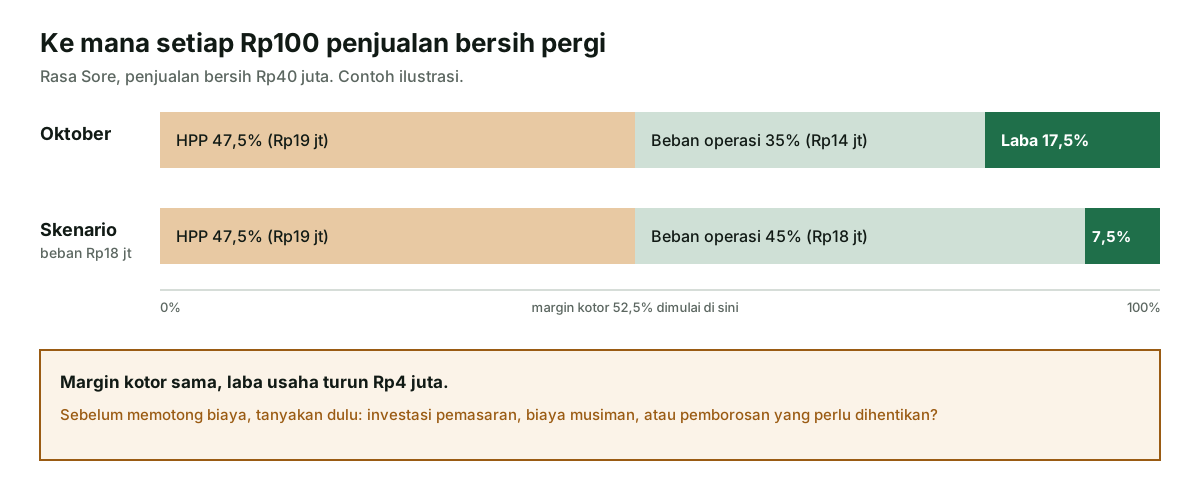
Dari contoh tersebut, margin kotor adalah Rp21.000.000 dibagi Rp40.000.000, atau 52,5%. Margin usaha sebelum pajak adalah Rp7.000.000 dibagi Rp40.000.000, atau 17,5%. Angka ini belum memberi tahu apakah kas cukup untuk membayar utang, karena sebagian penjualan mungkin masih berupa piutang. Ia juga belum memperhitungkan semua pos yang diperlukan oleh setiap entitas.
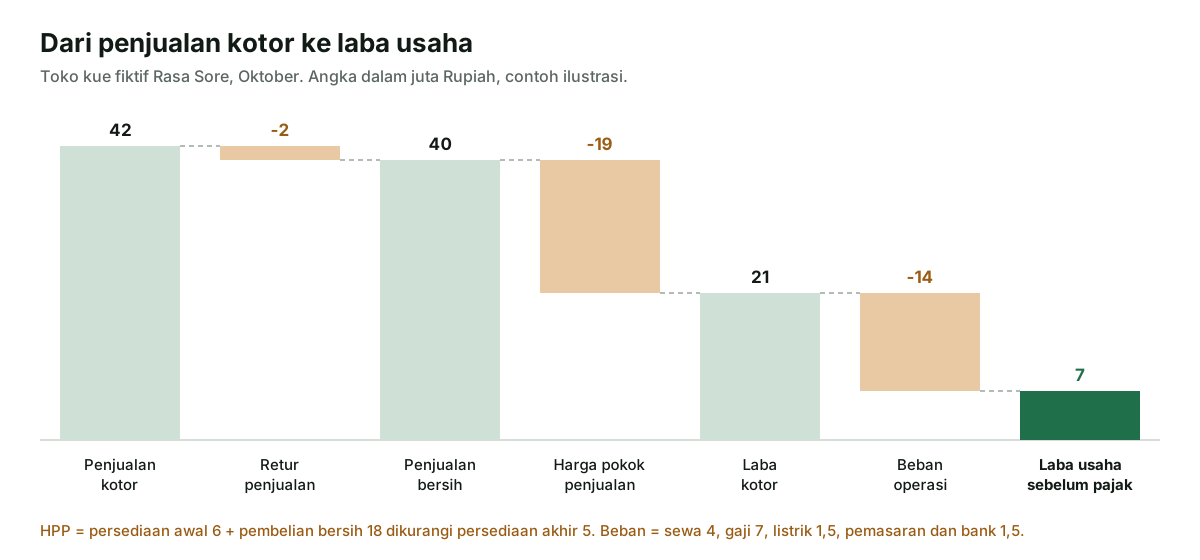
Simpan rincian pembelian dan stock opname di balik angka Rp19.000.000. Jika persediaan akhir salah, laba kotor ikut berubah. Bila toko kue menjual produk tanpa persediaan berarti, misalnya jasa desain, gunakan biaya langsung yang benar-benar terkait pekerjaan dan jelaskan kebijakannya.
Contoh kedua: usaha jasa desain
Usaha jasa tidak punya persediaan barang dagang, jadi baris harga pokok penjualan diganti biaya langsung proyek. Ambil studio desain fiktif “Garis Pagi” untuk Oktober. Studio menyelesaikan proyek senilai Rp15.000.000. Untuk mengerjakannya, studio membayar desainer lepas Rp3.500.000 dan membeli lisensi aset foto Rp1.000.000. Beban operasinya sewa ruang kerja bersama Rp1.200.000, internet Rp500.000, langganan perangkat lunak Rp800.000, dan pemasaran Rp1.500.000.
| Pos | Perhitungan | Nilai |
|---|---|---|
| Pendapatan jasa | Proyek yang selesai diserahkan | Rp15.000.000 |
| Biaya langsung proyek | Desainer lepas Rp3.500.000 + lisensi aset Rp1.000.000 | (Rp4.500.000) |
| Laba kotor | Rp15.000.000 - Rp4.500.000 | Rp10.500.000 |
| Beban operasi | Sewa Rp1.200.000 + internet Rp500.000 + perangkat lunak Rp800.000 + pemasaran Rp1.500.000 | (Rp4.000.000) |
| Laba usaha sebelum pajak | Rp10.500.000 - Rp4.000.000 | Rp6.500.000 |
Margin kotor Garis Pagi 70% dan margin usaha sekitar 43,3%, jauh di atas toko kue karena biaya langsungnya kecil. Jangan langsung membandingkan dua jenis usaha dengan angka itu. Risiko usaha jasa ada di tempat lain: proyek yang belum selesai, revisi tanpa batas, dan klien yang membayar terlambat. Untuk penagihan, pakai invoice dan nota lalu pantau sisa tagihan; panduan invoice freelancer membahas termin dan uang muka yang sering muncul di usaha jasa.
Bedakan laba dan kas
Misalkan dari penjualan bersih Rp40.000.000, pelanggan baru membayar Rp31.000.000 sampai 31 Oktober. Ada uang muka pelanggan Rp3.000.000 untuk pesanan November. Jika memakai basis akrual, pengakuan pendapatan mengikuti barang atau jasa yang sudah diserahkan, bukan semata-mata kapan transfer masuk. Jika memakai ringkasan kas, penerimaan Rp31.000.000 dan uang muka perlu ditandai sesuai sifat transaksinya. Dua laporan dapat menunjukkan angka berbeda tanpa salah satu otomatis salah.
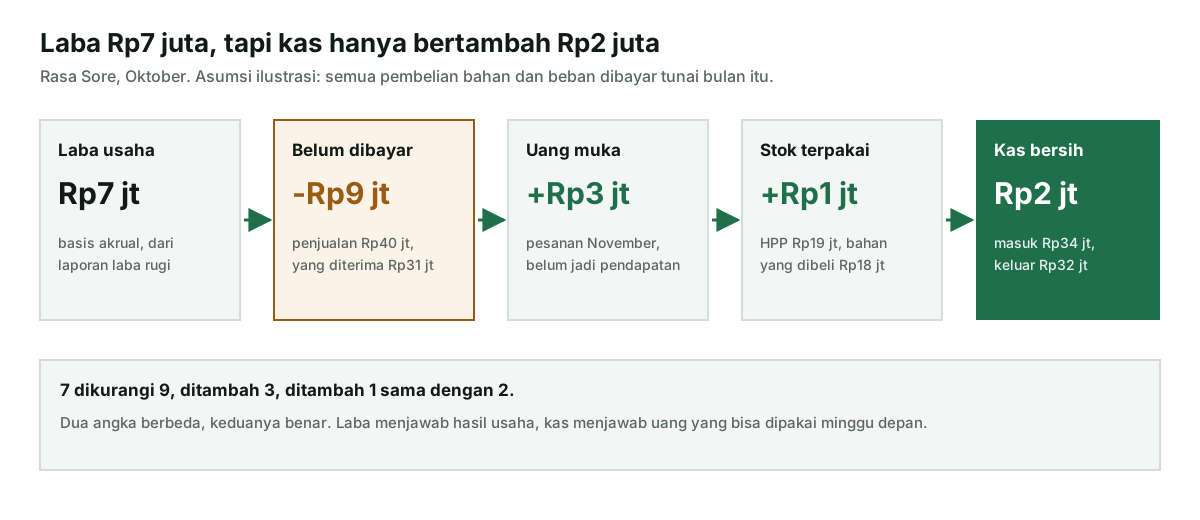
Jembatan di atas bisa diulang untuk usaha mana pun. Mulai dari laba usaha, kurangi penjualan yang belum dibayar, tambahkan uang yang diterima sebelum pekerjaan diserahkan, lalu sesuaikan dengan selisih antara bahan yang terpakai dan bahan yang dibeli. Bila hasilnya tidak sama dengan perubahan saldo kas, masih ada pos yang belum tercatat, misalnya pembelian aset, cicilan pinjaman, atau prive.
Hal yang sama berlaku pada biaya. Bahan yang dibeli secara tempo dapat masuk ke persediaan dan utang, sedangkan kas belum berkurang. Pembayaran sewa tiga bulan sekaligus mengurangi rekening sekarang, tetapi beban mungkin dialokasikan ke tiga periode. Inilah alasan pembukuan lengkap mencakup harta, kewajiban, modal, penghasilan, biaya, dan harga perolehan.
Laporan Neracaku yang tersedia untuk publik merangkum pendapatan kas dikurangi biaya kas pada periode yang dipilih dan menyediakan ekspor CSV. Ia tidak membaca invoice yang belum dibayar sebagai piutang secara otomatis, tidak menghitung persediaan, dan tidak mengubah transaksi menjadi neraca lengkap. Gunakan ringkasan itu untuk pertanyaan operasional seperti “berapa uang masuk dan biaya yang dibayar bulan ini?”, bukan untuk menyatakan seluruh posisi keuangan usaha.
Jika kamu butuh keputusan pajak atau laporan untuk kreditur, kumpulkan buku kas, invoice, mutasi bank, daftar piutang, utang, persediaan, dan bukti biaya. Minta profesional memilih basis yang tepat berdasarkan kondisi usaha.
Baca angka setelah laporan jadi
Jangan berhenti pada laba bersih. Bandingkan penjualan bersih bulan ini dengan bulan sebelumnya, lalu lihat apakah margin kotor turun. Penurunan margin dapat berasal dari harga bahan naik, harga jual tidak berubah, diskon yang terlalu besar, atau produk dengan biaya tinggi menjadi lebih dominan. Pisahkan penyebab sebelum membuat keputusan harga.
Periksa beban operasi sebagai persentase penjualan. Pada contoh Rasa Sore, beban operasi Rp14.000.000 adalah 35% dari penjualan bersih. Jika beban naik menjadi Rp18.000.000 sementara margin kotor tetap, laba usaha turun Rp4.000.000. Tanyakan apakah kenaikan itu investasi pemasaran, biaya musiman, atau pemborosan yang perlu dihentikan.
Tambahkan pertanyaan kas ke pembacaan laporan: berapa penjualan yang belum tertagih, kapan utang pemasok harus dibayar, dan berapa kas minimum untuk satu minggu operasional? Laba usaha Rp7.000.000 tetap bisa berjalan bersama saldo bank tipis jika pelanggan membayar terlambat. Daftar pertanyaan ini mencegah pemilik menarik seluruh laba sebelum kebutuhan kas dan kewajiban berikutnya diperhitungkan.
Gunakan daftar tindak lanjut: (1) cocokkan penjualan dengan invoice; (2) cocokkan pembelian dengan bukti pemasok; (3) cek stock opname; (4) cocokkan biaya bank dengan mutasi; (5) tandai piutang lewat jatuh tempo; (6) tulis satu keputusan yang akan diuji bulan depan. Catatan pendek di bawah laporan lebih berguna daripada angka tanpa konteks.
Contoh keputusan berbasis angka: margin kotor Rasa Sore turun dari 56% menjadi 52,5% sementara volume penjualan naik. Jangan langsung menyimpulkan harga harus dinaikkan. Tinjau tiga produk dengan penjualan tertinggi, bandingkan kartu resep dengan nota pemasok, lalu cek apakah promo menurunkan harga bersih. Jika biaya bahan memang naik, uji satu perubahan harga selama dua minggu dan ukur jumlah pesanan, margin, serta keluhan pelanggan. Tulis hipotesis dan hasilnya di catatan laporan agar keputusan bulan depan punya jejak.
Jaga perbandingan tetap adil. Bandingkan bulan penuh dengan bulan penuh dan pisahkan promo besar. Jika usaha baru, gunakan tiga periode sebagai awal tren, bukan satu bulan sebagai kesimpulan. Saat membuat koreksi, simpan versi laporan dan alasan perubahan agar pembaca tahu mana angka final.
Gunakan laporan Neracaku dengan batasnya
Alat laporan laba rugi Neracaku tidak meminta kamu mengetik pendapatan, harga pokok, dan beban. Setelah masuk ke ruang usaha, alat itu menjumlahkan semua baris uang masuk dan uang keluar di buku kas pada rentang tanggal yang dipilih, lalu menampilkan selisihnya sebagai laba bersih aktual. Tanpa masuk, halaman itu menampilkan laporan contoh. Jadi angka yang keluar adalah ringkasan berbasis kas, bukan laporan akrual seperti tabel Rasa Sore. Ekspor CSV menyimpan daftar transaksi pada periode itu untuk ditinjau kembali.
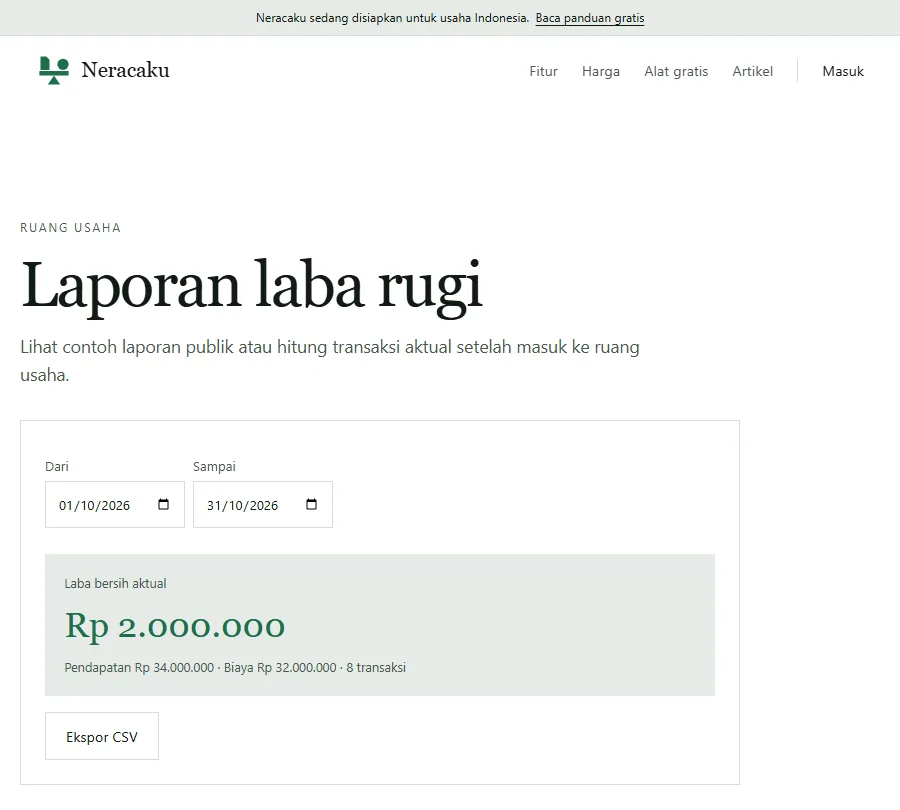
Tangkapan layar itu memakai asumsi yang sama dengan jembatan laba ke kas: pelunasan pelanggan Rp31.000.000 dan uang muka Rp3.000.000 tercatat sebagai uang masuk, sedangkan pembelian bahan Rp18.000.000 serta beban Rp14.000.000 tercatat sebagai uang keluar. Uang muka dan setoran modal ikut terhitung sebagai pendapatan, jadi beri keterangan jelas dan keluarkan saat membaca hasil. Langkah penyesuaiannya dibahas di panduan cara menghitung laba rugi usaha.
Sebelum menekan ekspor, periksa rentang tanggal di bagian atas dan jumlah transaksi yang terhitung. Simpan nama file dengan tanggal pengambilan serta basis, misalnya laba-rugi-oktober-berbasis-kas.csv. Jika angka disiapkan dari invoice yang belum seluruhnya dibayar, ubah nama dan catatan agar penerima tidak mengira file itu adalah laporan kas. Tulis juga siapa yang memasukkan data dan kapan angka terakhir diperiksa.
Gunakan tanggal periode yang sama dengan buku kas. Setelah ekspor, tambahkan catatan tentang basis angka: apakah pendapatan berbasis kas, invoice yang sudah diserahkan, atau penjualan bersih setelah retur. Tanpa catatan itu, file mudah disalahartikan ketika dibagikan.
Langkah praktis setelah membaca ringkasan: buka buku kas untuk memeriksa uang yang dibayar, buka jatuh tempo untuk menandai piutang, lalu simpan bukti persediaan dan biaya. Untuk invoice pelanggan, gunakan invoice dan nota. Alat-alat tersebut membantu alur administrasi, tetapi belum menjanjikan integrasi otomatis antar rekening, stok, dan standar laporan.
Gunakan sumber resmi sebelum menyimpulkan kewajiban. DJP menjelaskan unsur pembukuan, sedangkan IAI menjelaskan laporan minimum SAK EMKM. Jika kebutuhanmu sudah meliputi laporan posisi keuangan, aset tetap, utang, atau pajak yang kompleks, jadikan ringkasan Neracaku sebagai bahan awal, kemudian minta peninjauan profesional. Untuk menyiapkan catatan yang dibutuhkan akuntan, lihat daftar di panduan pencatatan keuangan UMKM.
Sumber resmi dan batas penggunaan
Panduan ini memakai penjelasan DJP tentang pencatatan dan pembukuan, halaman peraturan DJP tentang tata cara pembukuan, ED SAK EMKM dari IAI, dan materi literasi keuangan digital OJK. Buka naskah sumber sebelum mengambil keputusan pajak atau akuntansi. Contoh angka di artikel ini bersifat ilustrasi, bukan nasihat pajak.