Rumus dasar laba rugi usaha
Laba rugi menjawab satu pertanyaan: dalam periode tertentu, apakah usaha menghasilkan lebih banyak daripada yang dikorbankan untuk menghasilkannya? Jawabannya disusun bertingkat supaya kamu tahu di tingkat mana uang paling banyak tergerus.
- Pendapatan bersih = penjualan kotor dikurangi retur dan potongan harga.
- Laba kotor = pendapatan bersih dikurangi harga pokok penjualan (HPP).
- Laba usaha = laba kotor dikurangi beban operasional seperti upah, sewa, listrik, dan kemasan.
- Laba sebelum pajak = laba usaha ditambah pendapatan lain dan dikurangi beban lain, misalnya bunga pinjaman.
- Laba bersih = laba sebelum pajak dikurangi pajak penghasilan yang menjadi beban periode itu.
Kalau hasil akhirnya negatif, usaha mengalami rugi pada periode itu. Rugi satu bulan belum tentu tanda bahaya, misalnya bulan saat kamu membeli banyak perlengkapan. Rugi yang berulang tiga bulan atau lebih adalah sinyal untuk memeriksa harga jual dan biaya.
Standar akuntansi untuk usaha kecil memakai susunan yang sejalan. Draf Eksposur SAK EMKM paragraf 3.9 menyebut laporan laba rugi sebagai salah satu laporan keuangan minimum, dan paragraf 5.2 menyebut akun yang dapat dimuat, yaitu pendapatan, beban keuangan, dan beban pajak. Bentuk tabel laporannya bisa kamu lihat di contoh laporan laba rugi sederhana. Artikel ini fokus pada cara menghitung angka yang masuk ke tabel itu.
Langkah 1: tentukan periode dan dasar pencatatan
Laba selalu milik sebuah periode. "Laba bulan ini" tanpa tanggal awal dan akhir tidak bisa diperiksa. Untuk usaha kecil, periode bulanan paling praktis: cukup pendek untuk segera melihat masalah, cukup panjang untuk meratakan hari ramai dan hari sepi.
Setelah periode, tentukan dasarnya. Ada dua cara mengakui pendapatan dan biaya:
| Aspek | Dasar kas | Dasar akrual |
|---|---|---|
| Pendapatan diakui | Saat uang diterima | Saat barang diserahkan atau jasa selesai |
| Biaya diakui | Saat uang dibayar | Saat biaya itu dipakai untuk menghasilkan pendapatan |
| Penjualan kredit | Menunggu pelunasan | Masuk bulan pekerjaan selesai |
| Belanja bahan stok | Biaya saat dibayar | Biaya saat bahan terpakai (HPP) |
| Cocok untuk | Memantau uang harian | Menilai untung rugi yang sebenarnya |
Draf SAK EMKM paragraf 2.19 meminta laporan keuangan disusun dengan dasar akrual. Contoh ilustratifnya (paragraf 07, 10, dan 11) memberi jalan tengah yang realistis untuk usaha kecil: catatan harian boleh berdasar kas, lalu disesuaikan menjadi akrual pada akhir periode untuk akun yang material. Cara inilah yang dipakai di contoh artikel ini. Catatan harianmu tetap sederhana seperti di panduan mencatat buku kas, dan penyesuaiannya hanya dikerjakan sebulan sekali.
Langkah 2: hitung pendapatan bersih
Pendapatan adalah nilai penjualan barang atau jasa usaha pada periode itu. Ambil angkanya dari rekap penjualan per kanal, bukan dari saldo rekening, karena saldo bercampur dengan uang yang bukan pendapatan.
- Jumlahkan penjualan tunai dari nota atau rekap kasir.
- Jumlahkan penjualan QRIS dan transfer dari laporan harian aplikasi penjual. Cara mencocokkannya dengan mutasi ada di panduan pencatatan transaksi QRIS.
- Tambahkan penjualan kredit yang pekerjaannya selesai pada periode itu, walaupun invoicenya belum dibayar.
- Kurangi retur, potongan harga, dan pembatalan.
Tiga jenis uang masuk bukan pendapatan dan harus dikeluarkan: setoran modal pemilik, pinjaman dari bank atau keluarga, dan pindah dana antar kanal seperti menyetor uang laci ke rekening. Ketiganya membuat uang bertambah, tetapi usaha tidak menjual apa pun. Kesalahan ini paling sering membuat laba tampak besar padahal usahanya sedang ditopang modal.
Untuk penjualan kredit, buka daftar piutang dan lihat invoice yang terbit pada periode itu. Kalau kamu belum punya daftarnya, mulai dari cara membuat invoice UMKM supaya setiap penjualan kredit punya nomor dan tanggal yang jelas. Invoice bernomor memudahkan kamu memastikan tidak ada penjualan yang dihitung dua kali, sekali saat invoice terbit dan sekali lagi saat dibayar.
Langkah 3: hitung harga pokok penjualan
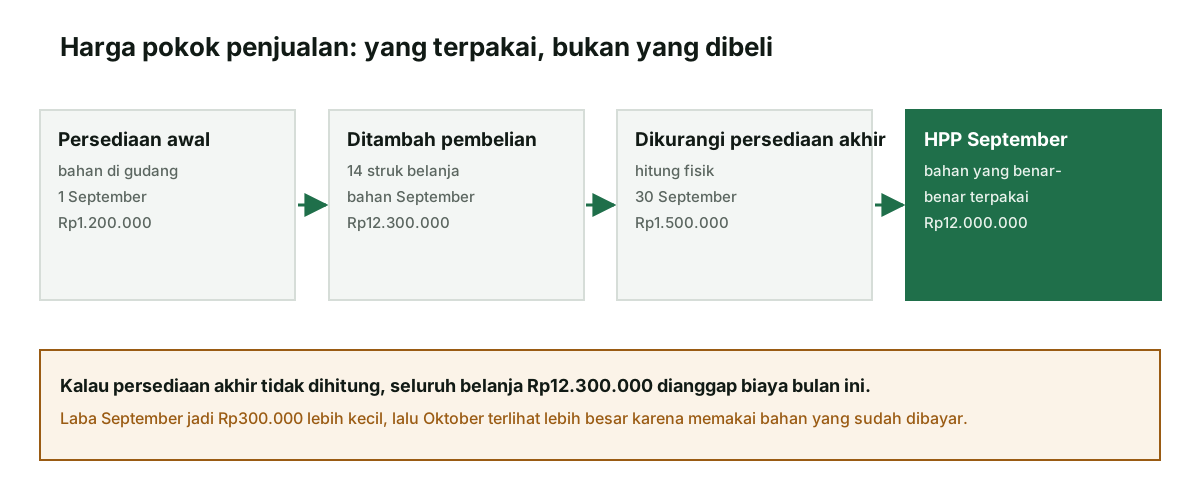
HPP adalah biaya barang atau bahan yang benar-benar terjual atau terpakai pada periode itu. Kata kuncinya terpakai, bukan dibeli. Belanja bahan di akhir bulan yang baru dipakai bulan depan belum menjadi HPP bulan ini.
Rumus yang paling mudah dijalankan usaha kecil adalah persediaan awal ditambah pembelian, dikurangi persediaan akhir. Persediaan akhir didapat dari hitung fisik pada hari terakhir periode, lalu dinilai dengan harga beli.
Untuk usaha jasa murni, HPP bisa kecil atau tidak ada, dan biaya terbesarnya biasanya upah. Untuk usaha dagang, HPP adalah harga beli barang dagangan yang terjual. Untuk usaha olahan seperti kedai makanan, HPP mencakup bahan baku, dan sebagian usaha juga memasukkan upah produksi langsung. Pilih satu cara, tulis alasannya, dan pakai terus agar laba antarbulan bisa dibandingkan.
Kalau kamu ingin menghitung HPP per porsi atau per produk untuk menetapkan harga jual, pakai panduan cara menghitung HPP. Hitungan per produk dan hitungan bulanan di sini saling melengkapi: yang pertama menjawab apakah harga sudah cukup, yang kedua menjawab apakah bulan itu benar-benar untung.
Langkah 4: kumpulkan beban operasional
Beban operasional adalah biaya menjalankan usaha yang tidak langsung melekat pada setiap produk. Ambil angkanya dari buku kas kategori Operasional dan Gaji, lalu periksa satu per satu apakah biaya itu memang milik periode yang dihitung.
- Upah dan gaji karyawan, termasuk upah harian dan bonus yang menjadi hak bulan itu.
- Sewa tempat. Kalau sewa dibayar setahun di muka, bagi rata per bulan.
- Utilitas: listrik, air, gas, internet, dan pulsa usaha.
- Kemasan, transportasi, dan biaya admin seperti potongan MDR QRIS atau biaya transfer.
- Penyusutan peralatan bernilai besar, misalnya kompor, gerobak, atau mesin. Harga beli dibagi perkiraan umur pakai, lalu dibebankan per bulan.
Dua jenis uang keluar bukan beban: pengambilan pribadi pemilik (prive) dan cicilan pokok pinjaman. Prive mengurangi modal, bukan laba. Cicilan pokok mengurangi utang, sedangkan bunganya baru termasuk beban. Cara memisahkan kantong pribadi dan usaha supaya prive tidak tercampur ada di panduan memisahkan uang pribadi dan uang usaha.
Penyusutan sering dilupakan karena tidak ada uang yang keluar setiap bulan. Akibatnya, bulan saat peralatan dibeli tampak rugi besar, lalu bulan-bulan berikutnya tampak untung lebih besar dari kenyataan. Membebankan penyusutan secara rata membuat laba antarbulan lebih jujur.
Contoh menghitung laba rugi kedai mi satu bulan
Berikut contoh fiktif kedai mi dengan dua karyawan untuk periode 1 sampai 30 September 2026. Catatan harian pemilik ada di Buku kas Neracaku, dengan penjualan direkap per kanal di akhir bulan agar tangkapan layar ringkas.
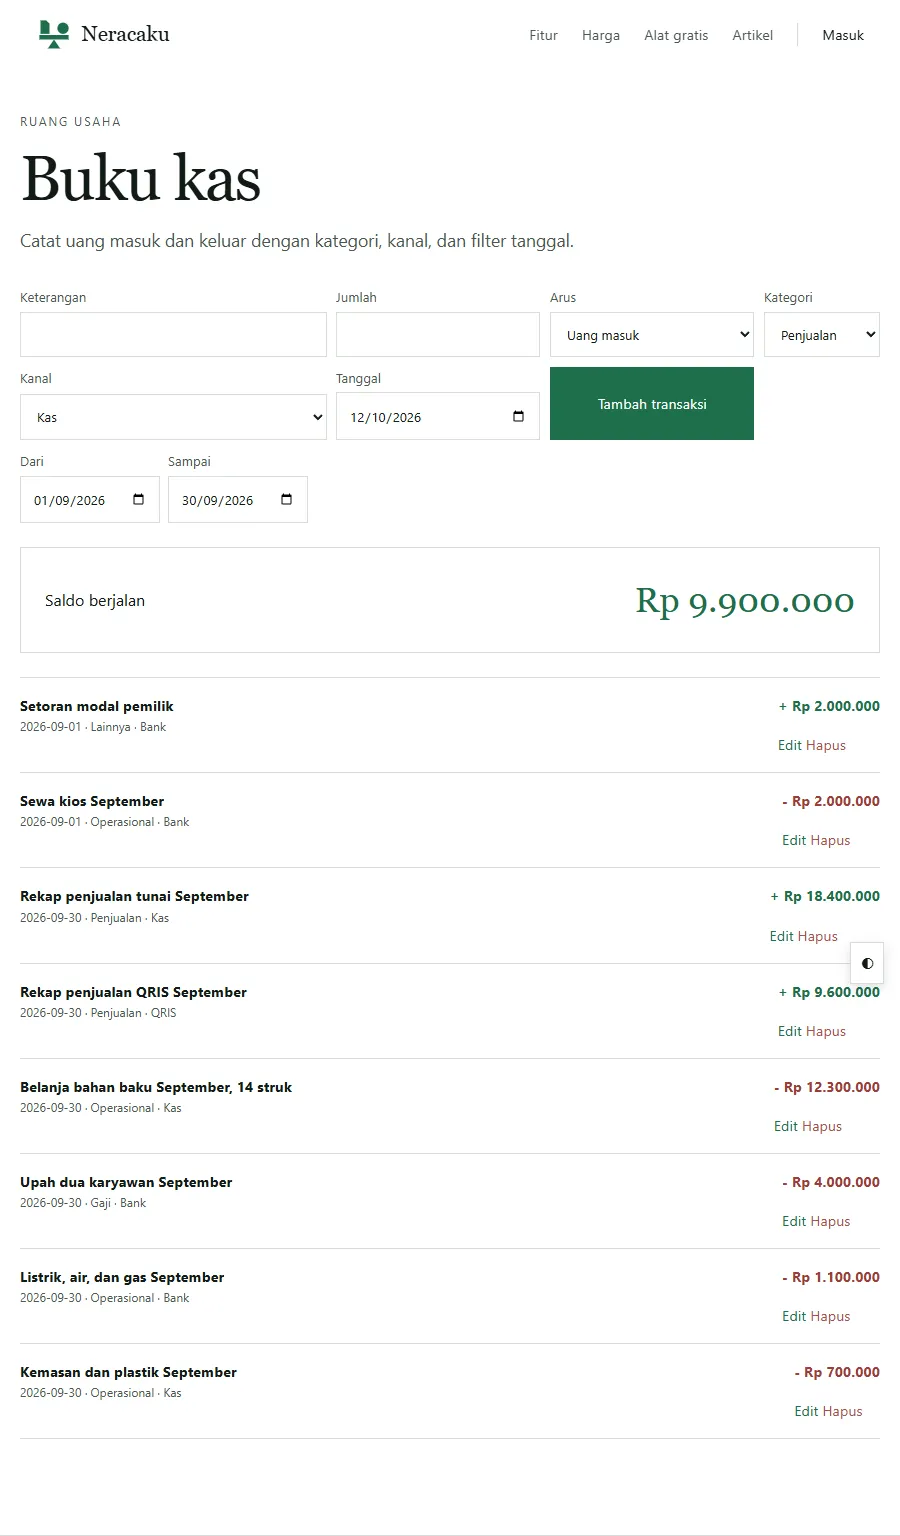
Selain isi buku kas, pemilik punya tiga informasi akhir bulan: invoice katering INV-031 senilai Rp2.500.000 selesai dikirim 28 September tetapi baru dibayar 5 Oktober, persediaan bahan awal bulan Rp1.200.000 dan akhir bulan Rp1.500.000, serta penyusutan kompor dan gerobak Rp250.000 per bulan.
| Pos | Perhitungan | Jumlah |
|---|---|---|
| Penjualan tunai dan QRIS | Rp18.400.000 + Rp9.600.000 | Rp28.000.000 |
| Penjualan kredit INV-031 | Katering selesai 28 September | Rp2.500.000 |
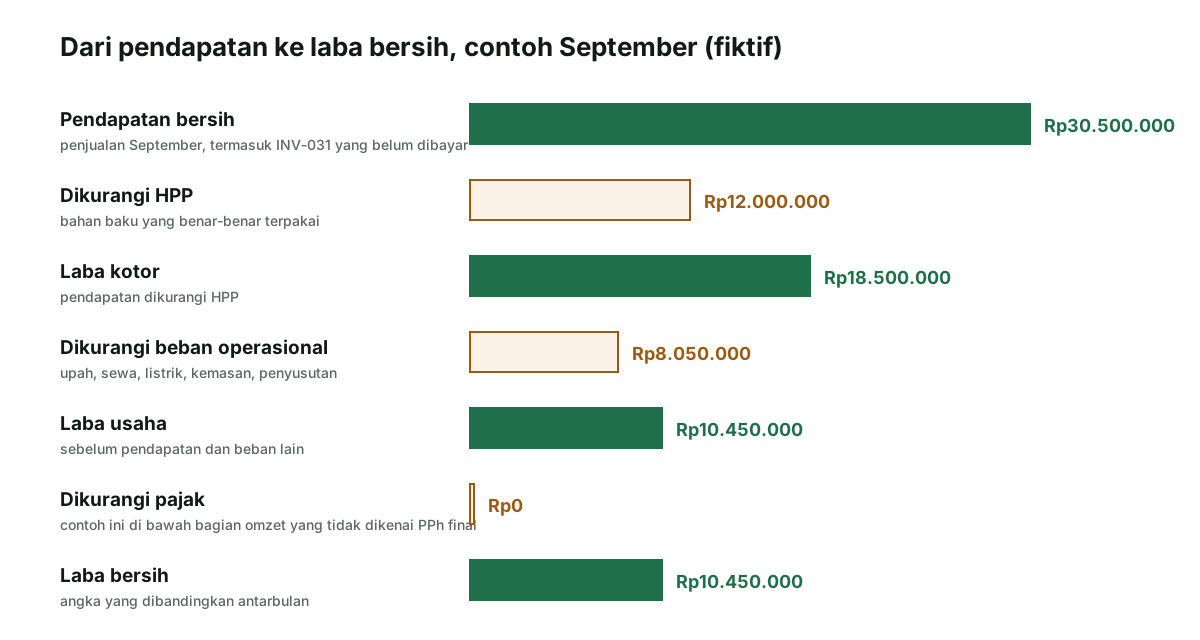
| Pendapatan bersih | Tanpa retur dan potongan | Rp30.500.000 |
| HPP bahan baku | Rp1.200.000 + Rp12.300.000 - Rp1.500.000 | (Rp12.000.000) |
| Laba kotor | Rp18.500.000 | |
| Upah dua karyawan | (Rp4.000.000) | |
| Sewa kios | (Rp2.000.000) | |
| Listrik, air, dan gas | (Rp1.100.000) | |
| Kemasan dan plastik | (Rp700.000) | |
| Penyusutan peralatan | Bukan uang keluar | (Rp250.000) |
| Laba usaha | Rp18.500.000 - Rp8.050.000 | Rp10.450.000 |
Setoran modal Rp2.000.000 tidak muncul di tabel karena bukan pendapatan. Margin laba kotornya 60,7% (Rp18.500.000 dibagi Rp30.500.000), dan margin laba usahanya 34,3%.
Dari selisih kas ke laba akrual
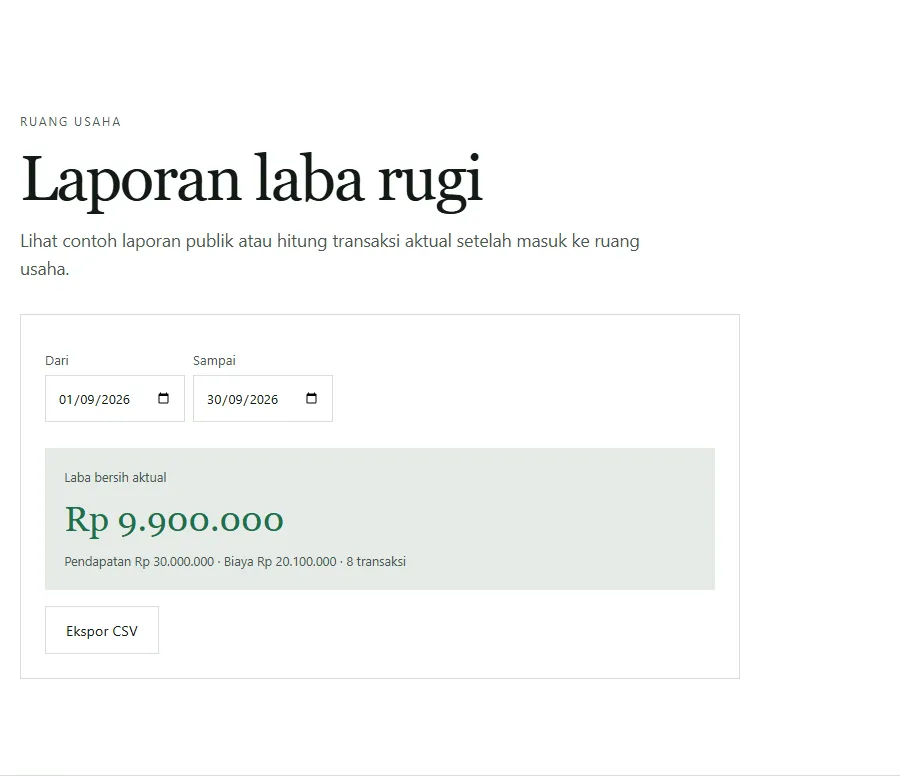
Alat laporan laba rugi Neracaku menjumlahkan semua uang masuk dan semua uang keluar di buku kas untuk rentang tanggal yang kamu pilih. Untuk September, hasilnya Rp9.900.000. Angka ini berguna sebagai titik awal, tetapi belum sama dengan laba usaha.
Penyesuaiannya hanya empat baris:
- Kurangi setoran modal Rp2.000.000, karena uang masuk itu bukan penjualan.
- Tambah penjualan kredit INV-031 Rp2.500.000, karena pekerjaannya selesai di September.
- Tambah kenaikan persediaan Rp300.000, karena sebagian bahan yang dibayar September baru dipakai Oktober.
- Kurangi penyusutan Rp250.000, karena peralatan ikut aus walaupun tidak ada uang keluar.
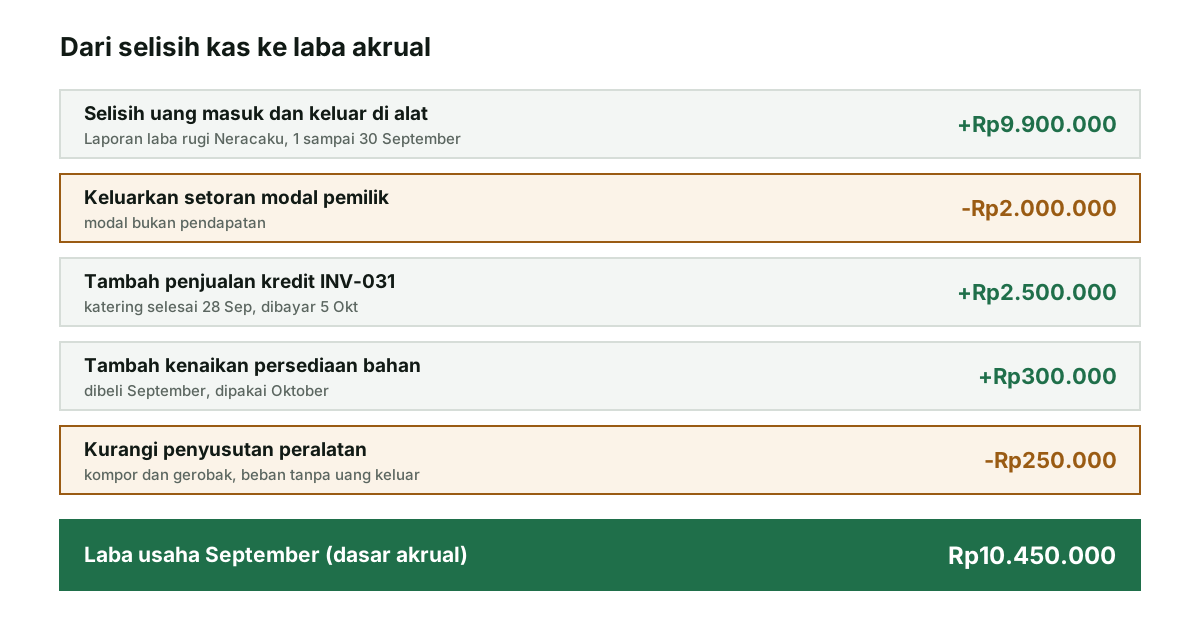
Karena hasil rekonsiliasi sama persis dengan tabel bertingkat, kamu tahu tidak ada pos yang terlewat. Kalau angkanya berbeda, cari baris buku kas yang kategorinya keliru. Untuk mempermudah, beri keterangan "setoran modal", "prive", atau "pindah dana" di setiap baris kategori Lainnya, seperti dijelaskan di panduan pencatatan transaksi UMKM.
Pajak dan laba bersih
Pajak penghasilan menjadi pengurang terakhir sebelum laba bersih. Untuk usaha kecil yang memakai PPh final 0,5%, dasar hitungnya adalah peredaran bruto atau omzet, bukan laba. Artinya, usaha yang rugi pun tetap bisa terutang PPh final bila omzetnya melewati batas yang berlaku.
Pemilik kedai mi di contoh adalah wajib pajak orang pribadi. Untuk orang pribadi, omzet kumulatif sampai Rp500 juta dalam setahun belum dikenai PPh final, dan omzet September kedai ini masih di bawah lapisan itu, sehingga beban pajaknya Rp0 dan laba bersih sama dengan laba usaha, Rp10.450.000. Aturan lapisan, subjek yang boleh memakai tarif 0,5% setelah PP 20/2026, dan contoh hitung bulan yang menembus lapisan dibahas di pajak UMKM final 0,5%, dan angkanya bisa dicoba di kalkulator pajak UMKM.
Satu hal penting: angka omzet untuk pajak harus diambil dari penjualan, bukan dari seluruh uang masuk. Setoran modal Rp2.000.000 di contoh tidak boleh ikut dihitung sebagai omzet. Pencatatan yang memisahkan kategori sejak awal membuat angka omzet bulanan langsung siap dipakai.
Wajib pajak orang pribadi yang memenuhi syarat tertentu juga wajib melakukan pencatatan. Artikel DJP tentang pencatatan dan pembukuan, yang merujuk PMK 54/PMK.03/2021, menyebut dokumen dasar pencatatan wajib disimpan paling tidak 10 tahun. Simpan rekap laba rugi bulanan bersama buktinya di folder yang sama.
Membaca hasil hitungan dan kesalahan umum
Angka laba baru berguna kalau dibandingkan. Bandingkan dengan bulan lalu, dengan bulan yang sama tahun lalu, dan dengan target. Perhatikan margin, bukan hanya rupiahnya: laba naik karena penjualan naik itu sehat, tetapi laba naik sementara margin turun berarti biaya tumbuh lebih cepat dari penjualan.
| Kesalahan | Akibat pada laba | Perbaikan |
|---|---|---|
| Setoran modal dihitung sebagai pendapatan | Laba terlalu besar | Kategori Lainnya, keterangan "setoran modal" |
| Semua belanja bahan dianggap HPP | Laba bulan ini terlalu kecil, bulan depan terlalu besar | Hitung persediaan akhir secara fisik |
| Penjualan kredit menunggu pelunasan | Laba bergeser ke bulan pembayaran | Akui saat pekerjaan selesai, catat di daftar piutang |
| Prive dicatat sebagai biaya | Laba terlalu kecil | Pisahkan prive dari beban operasional |
| Penyusutan tidak dibebankan | Laba bulanan terlalu besar | Bagi harga peralatan dengan umur pakai |
Laba juga tidak sama dengan uang di tangan. Usaha bisa untung tetapi kekurangan kas karena piutang menumpuk. Kalau itu terjadi, rapikan penagihan dengan pengingat jatuh tempo dan pesan yang sopan dari panduan menagih invoice. Untuk menjalankan semua langkah ini sebagai rutinitas mingguan, lihat sistem pembukuan usaha kecil, atau catat transaksinya langsung di Buku kas Neracaku.
Sumber resmi
IAI: Draf Eksposur SAK EMKM, paragraf 2.19 (dasar akrual), 3.9 (laporan keuangan minimum), 5.2 dan 5.4 (isi laporan laba rugi), serta Contoh Ilustratif paragraf 07, 10, dan 11 (penyesuaian dasar kas menjadi akrual); DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (merujuk PMK 54/PMK.03/2021). Diperiksa 12 Oktober 2026. Semua angka contoh adalah data fiktif. Artikel ini edukasi umum, bukan nasihat pajak atau akuntansi untuk kasus tertentu.