Perbedaan omzet dan laba dalam satu gambaran
Omzet menjawab pertanyaan "berapa yang terjual". Laba menjawab pertanyaan "berapa yang tersisa untuk usaha setelah semua ongkos dibayar". Dua angka ini bisa terpaut jauh. Usaha yang menjual Rp48 juta sebulan bisa saja hanya menyisakan Rp10 juta, bahkan rugi, tergantung harga modal dan biayanya.
Kebingungan biasanya muncul karena sehari-hari kata yang dipakai bercampur. Ada pemilik yang menyebut omzet sebagai "pendapatan", ada yang menyebut uang di rekening sebagai "untung", dan ada yang menganggap laba otomatis sama dengan uang yang bisa diambil. Padahal setiap istilah punya posisi sendiri di laporan.
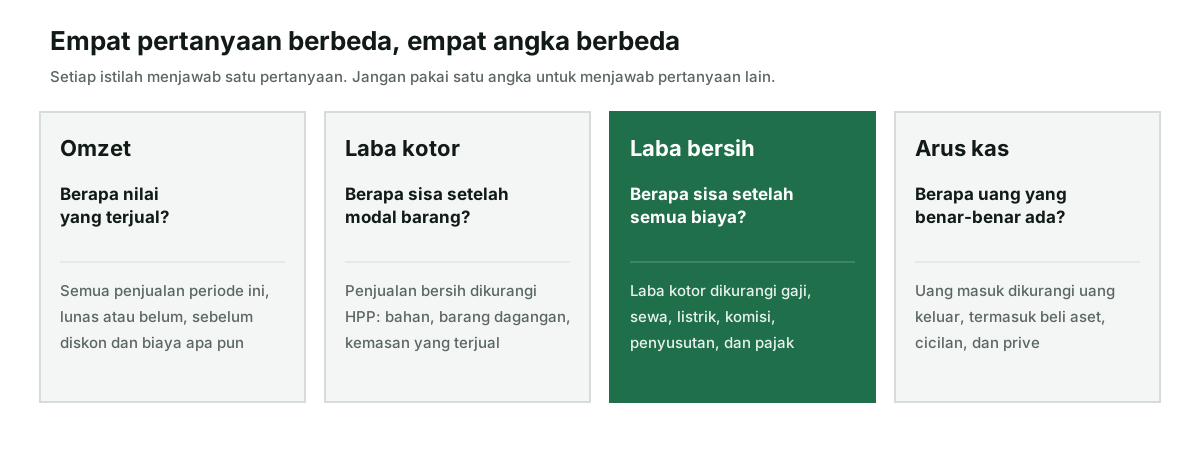
Artikel ini fokus pada arti tiap istilah dan cara membedakannya. Kalau yang kamu butuhkan adalah langkah menyusun laporan dari awal, panduan cara menghitung laba rugi usaha membahas rumusnya selangkah demi selangkah, dan contoh laporan laba rugi memberi format yang bisa ditiru. Di sini kita memakai satu usaha fiktif, Kedai Kopi Senja, supaya setiap istilah bisa dilihat pada angka yang sama.
Apa itu omzet
Omzet adalah total nilai penjualan barang atau jasa dalam satu periode, misalnya satu bulan. Angka ini dihitung dari transaksi penjualan, bukan dari uang yang sudah masuk. Pesanan katering yang sudah dikirim tetapi baru dibayar bulan depan tetap masuk omzet bulan ini, karena penjualannya sudah terjadi. Sebaliknya, uang muka untuk pesanan yang belum dikerjakan belum menjadi omzet.
Omzet juga dihitung sebelum dikurangi apa pun. Biaya bahan, gaji, sewa, komisi aplikasi pesan antar, dan potongan pembayaran digital tidak mengurangi omzet. Biaya itu dicatat sendiri di sisi beban. Kalau penjualan lewat aplikasi Rp8 juta dan dana yang cair Rp6,4 juta, omzetnya tetap Rp8 juta, sedangkan selisih Rp1,6 juta adalah biaya komisi. Logika yang sama berlaku untuk QRIS, seperti dijelaskan di pencatatan transaksi QRIS.
Dalam bahasa pajak, omzet disebut peredaran bruto. Istilah ini penting karena PPh final UMKM dihitung dari angka tersebut, yang dibahas di bagian pajak nanti. Dalam laporan keuangan sederhana, omzet sering ditulis sebagai "penjualan" atau "penjualan kotor". Apa pun sebutannya, ciri utamanya sama: angka paling atas, sebelum ada pengurang.
Bukti omzet adalah nota, invoice, dan catatan penjualan harian. Karena invoice yang belum dibayar ikut dihitung, pastikan kamu juga mencatat siapa yang masih berutang. Bedanya dokumen tagihan dan bukti lunas dijelaskan di perbedaan invoice dan kwitansi.
Pendapatan: istilah yang paling sering tertukar
Dalam obrolan sehari-hari, pendapatan sering dipakai sebagai sinonim omzet. Itu tidak salah total, tetapi di laporan laba rugi pendapatan biasanya dirinci lebih teliti. Ada dua lapis yang perlu dibedakan.
Lapis pertama adalah penjualan bersih atau pendapatan usaha. Rumusnya omzet dikurangi diskon yang diberikan dan nilai barang yang dikembalikan pembeli. Di kedai fiktif kita, omzet Rp48.000.000 dikurangi diskon promo dan retur Rp1.200.000, sehingga penjualan bersihnya Rp46.800.000. Angka inilah yang menjadi dasar menghitung laba.
Lapis kedua adalah pendapatan lain, yaitu uang yang diterima usaha dari luar kegiatan utamanya. Contohnya sewa sudut etalase kepada penjual roti, bunga rekening usaha, atau penjualan peralatan bekas. Pendapatan lain dicatat di baris terpisah agar tidak membuat penjualan terlihat lebih besar dari kenyataan. Perlakuan pajaknya juga bisa berbeda dari penjualan biasa, jadi jangan dicampur ke omzet.
Ada satu istilah lagi yang membuat bingung: penghasilan. Dalam aturan pajak, penghasilan adalah konsep luas yang mencakup banyak jenis tambahan kemampuan ekonomis. Untuk keperluan pembukuan harian usaha kecil, cukup pegang urutannya: omzet, lalu penjualan bersih, lalu ditambah pendapatan lain kalau ada. Saat membaca laporan orang lain atau formulir, cek dulu definisi yang mereka pakai sebelum membandingkan angka.
Laba kotor: omzet setelah modal barang
Laba kotor adalah penjualan bersih dikurangi harga pokok penjualan atau HPP. HPP berisi biaya yang melekat langsung pada barang yang terjual: bahan baku, barang dagangan, kemasan, dan untuk usaha produksi, tenaga yang langsung membuat produk. Yang dihitung hanya bagian yang benar-benar terjual pada periode itu, bukan semua belanja bahan.
Di Kedai Kopi Senja, biji kopi, susu, gula, sirup, gelas, dan tutup yang terpakai untuk minuman yang terjual bernilai Rp18.720.000. Laba kotornya Rp46.800.000 dikurangi Rp18.720.000, yaitu Rp28.080.000. Kalau dinyatakan dalam persen, margin laba kotornya 60 persen dari penjualan bersih.
Laba kotor berguna untuk menilai apakah harga jual sudah menutup modal barang dengan cukup longgar. Kalau margin laba kotor turun dari bulan ke bulan, penyebabnya biasanya harga bahan naik, porsi membesar tanpa harga ikut naik, atau diskon terlalu sering. Angka ini belum memperhitungkan gaji, sewa, listrik, dan biaya lain, jadi laba kotor yang besar belum berarti usaha untung.
Cara menghitung HPP untuk usaha dagang dan produksi, termasuk persediaan awal dan akhir, dibahas lengkap di cara menghitung HPP. Di artikel ini cukup diingat posisinya: HPP adalah pengurang pertama setelah penjualan bersih, dan hasilnya disebut laba kotor.
Laba bersih: sisa setelah semua biaya
Laba bersih adalah angka yang benar-benar menjadi hasil usaha pada periode itu. Urutannya ada dua langkah. Pertama, laba kotor dikurangi beban operasional sehingga didapat laba usaha. Kedua, laba usaha ditambah pendapatan lain, dikurangi beban lain dan pajak, sehingga didapat laba bersih.
Beban operasional adalah biaya menjalankan usaha yang tidak melekat pada satu produk. Di kedai fiktif kita isinya gaji dua barista Rp7.000.000, sewa tempat Rp5.000.000, listrik, air, dan internet Rp2.100.000, komisi aplikasi pesan antar Rp1.600.000, biaya layanan pembayaran Rp300.000, penyusutan mesin Rp900.000, dan lain-lain Rp700.000. Totalnya Rp17.600.000, sehingga laba usaha Rp28.080.000 dikurangi Rp17.600.000 sama dengan Rp10.480.000.
Setelah itu ada pendapatan lain dari sewa sudut etalase Rp500.000. Pemilik kedai juga menyisihkan PPh final Rp240.000 untuk bulan ini. Laba bersihnya Rp10.480.000 ditambah Rp500.000 dikurangi Rp240.000, yaitu Rp10.740.000, atau sekitar 23 persen dari penjualan bersih.
Perhatikan dua hal. Penyusutan mesin dicatat sebagai beban walaupun tidak ada uang yang keluar bulan ini, karena nilai mesin berkurang seiring pemakaian. Sebaliknya, uang yang diambil pemilik untuk keperluan pribadi tidak dicatat sebagai beban sama sekali. Itu prive, dan pemisahannya dijelaskan di memisahkan uang pribadi dan usaha.
Ringkasan istilah dalam satu tabel
Tabel berikut merangkum posisi setiap istilah, rumusnya, dan nilainya di Kedai Kopi Senja. Urutan barisnya sama dengan urutan di laporan laba rugi, dari atas ke bawah, ditambah arus kas di baris terakhir karena angka itu berasal dari catatan yang berbeda.
| Istilah | Rumus | Contoh bulan ini | Menjawab pertanyaan |
|---|---|---|---|
| Omzet (penjualan kotor, peredaran bruto) | Semua penjualan periode ini | Rp48.000.000 | Seberapa besar penjualan? |
| Penjualan bersih (pendapatan usaha) | Omzet dikurangi diskon dan retur | Rp46.800.000 | Berapa nilai jual yang benar-benar menjadi hak usaha? |
| Laba kotor | Penjualan bersih dikurangi HPP | Rp28.080.000 | Apakah harga jual menutup modal barang? |
| Laba usaha | Laba kotor dikurangi beban operasional | Rp10.480.000 | Apakah kegiatan utama menghasilkan? |
| Laba bersih | Laba usaha ditambah pendapatan lain, dikurangi beban lain dan pajak | Rp10.740.000 | Berapa hasil usaha periode ini? |
| Arus kas bersih | Semua uang masuk dikurangi semua uang keluar | minus Rp6.900.000 | Uang di kas dan rekening naik atau turun? |
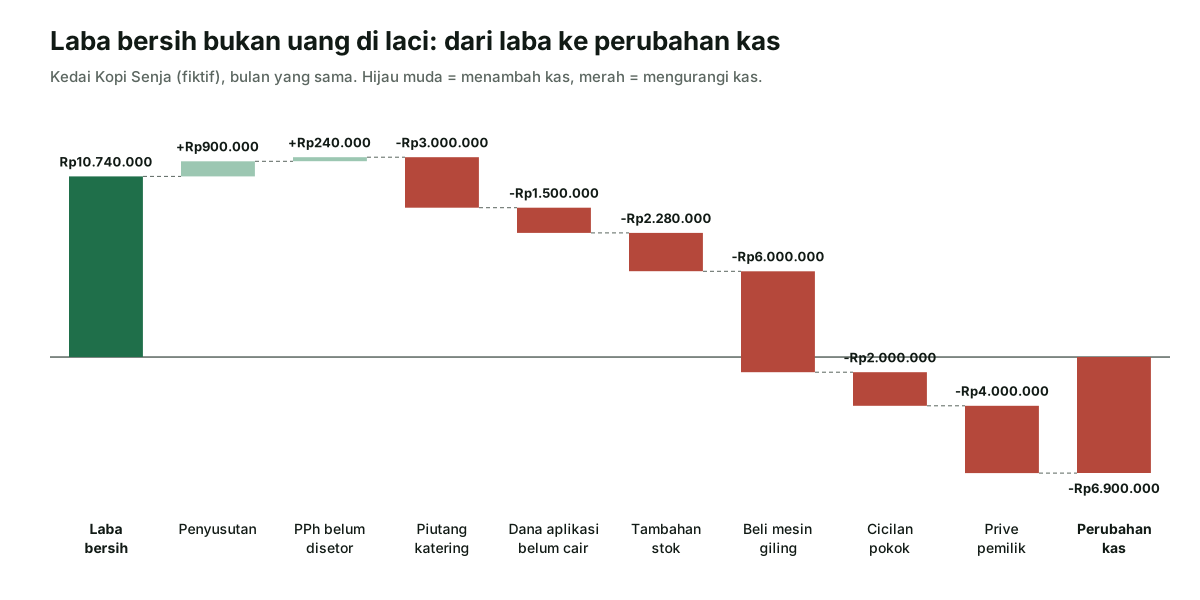
Baris terakhir sengaja diberi angka negatif. Kedai ini mencatat laba Rp10,74 juta, tetapi saldo kas dan rekeningnya justru turun Rp6,9 juta pada bulan yang sama. Penjelasannya ada di bagian arus kas di bawah, dan pola seperti ini sangat umum di usaha yang sedang tumbuh.
Contoh angka: satu bulan kedai kopi
Grafik air terjun di bawah menunjukkan perjalanan angka dari omzet ke laba bersih. Batang hijau tua adalah angka hasil, batang merah adalah pengurang, dan batang hijau muda adalah penambah. Dengan membaca dari kiri ke kanan, kamu bisa melihat bagian mana yang paling banyak "memakan" omzet.
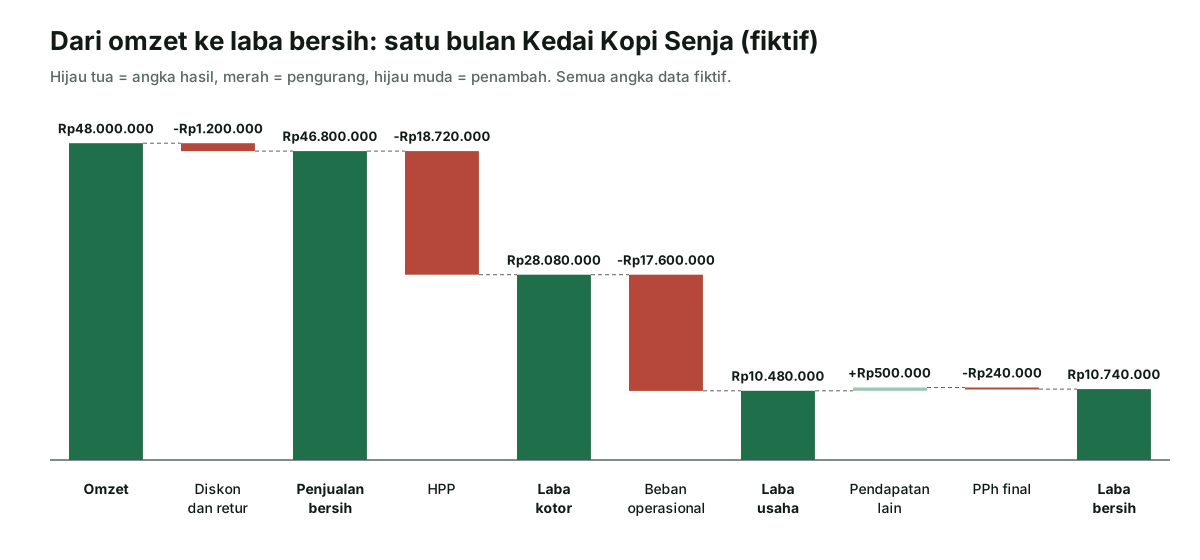
Dari grafik itu terlihat bahwa sekitar 39 persen omzet habis untuk modal barang dan sekitar 37 persen untuk beban operasional. Kalau pemilik ingin menaikkan laba, ada dua tuas utama: memperbaiki margin laba kotor lewat harga atau resep, dan menekan beban tetap seperti sewa dan gaji relatif terhadap penjualan.
Menaikkan omzet saja tidak otomatis menaikkan laba dengan proporsi yang sama. Kalau tambahan omzet datang dari promo diskon besar atau dari aplikasi dengan komisi tinggi, sebagian besar tambahan itu habis di pengurang. Karena itu lihat ketiga angka bersama: omzet untuk ukuran usaha, laba kotor untuk kesehatan harga, dan laba bersih untuk hasil akhir. Kamu bisa menyusun ringkasan yang sama dari transaksi sendiri di alat laporan laba rugi Neracaku.
Laba bukan arus kas
Laba dihitung dari penjualan dan beban yang terjadi pada periode itu. Arus kas dihitung dari uang yang benar-benar masuk dan keluar. Keduanya hanya sama kalau semua penjualan dibayar tunai saat itu juga, tidak ada stok yang menumpuk, tidak ada pembelian aset, dan pemilik tidak mengambil uang. Kondisi seperti itu jarang terjadi.
| Pos | Pengaruh ke kas | Alasan |
|---|---|---|
| Penyusutan mesin | +Rp900.000 | Beban di laba, tetapi tidak ada uang keluar |
| PPh final bulan ini | +Rp240.000 | Sudah dikurangkan dari laba, uangnya baru disetor bulan depan |
| Piutang pesanan katering | -Rp3.000.000 | Masuk omzet, uangnya belum diterima |
| Dana aplikasi belum cair | -Rp1.500.000 | Penjualan sudah terjadi, dana masih di platform |
| Tambahan stok bahan | -Rp2.280.000 | Belanja Rp21.000.000, yang terpakai dan masuk HPP Rp18.720.000 |
| Beli mesin giling | -Rp6.000.000 | Aset, bukan beban bulan ini |
| Cicilan pokok pinjaman | -Rp2.000.000 | Pelunasan utang, bukan beban |
| Prive pemilik | -Rp4.000.000 | Uang usaha dipakai pribadi, bukan beban |
Inilah sebabnya usaha yang untung bisa kesulitan membayar gaji di akhir bulan. Pantau kas lewat catatan terpisah, seperti dijelaskan di kas masuk dan kas keluar, dan kejar piutang dengan cara di cara menagih invoice.
Kenapa omzet tetap dicatat: PPh final UMKM
Bagi usaha yang memakai PPh final UMKM, omzet bukan sekadar angka ukuran usaha, tetapi dasar pajak. PP 55 Tahun 2022 Pasal 56 ayat (2) menetapkan tarif PPh final 0,5 persen atas penghasilan dari usaha wajib pajak yang memiliki peredaran bruto tertentu. Pasal 60 ayat (1) menyebut jumlah peredaran bruto setiap bulan sebagai dasar pengenaan pajaknya.
Pasal 60 ayat (4) memperjelas bahwa peredaran bruto itu adalah imbalan yang diterima atau diperoleh dari usaha sebelum dikurangi potongan penjualan, potongan tunai, dan potongan sejenis. Artinya dasar pajaknya adalah omzet, bukan penjualan bersih dan bukan laba. Di kedai fiktif kita, kalau pemiliknya orang pribadi yang memakai skema ini dan omzet kumulatifnya tahun ini sudah melewati bagian yang tidak dikenai pajak, PPh final bulan ini 0,5 persen dikali Rp48.000.000, yaitu Rp240.000.
Bagian yang tidak dikenai pajak itu diatur Pasal 60 ayat (2) dan (3): untuk wajib pajak orang pribadi, peredaran bruto sampai Rp500.000.000 dalam satu tahun pajak, dihitung kumulatif sejak masa pajak pertama. Jadi pada bulan-bulan awal tahun, pajaknya bisa nol walaupun omzetnya besar.
Siapa yang boleh memakai skema ini sudah diubah oleh PP 20 Tahun 2026, yang mengubah antara lain Pasal 56, 57, dan 58 serta menghapus Pasal 59. Syarat subjek dan jangka waktunya dibahas di panduan pajak UMKM final, dan estimasinya bisa dicoba di simulasi pajak UMKM. Pelajaran untuk pembukuan: karena pajaknya dari omzet, biaya tidak mengurangi pajak di skema ini, tetapi tetap wajib dicatat untuk mengetahui laba.
Omzet besar belum tentu untung
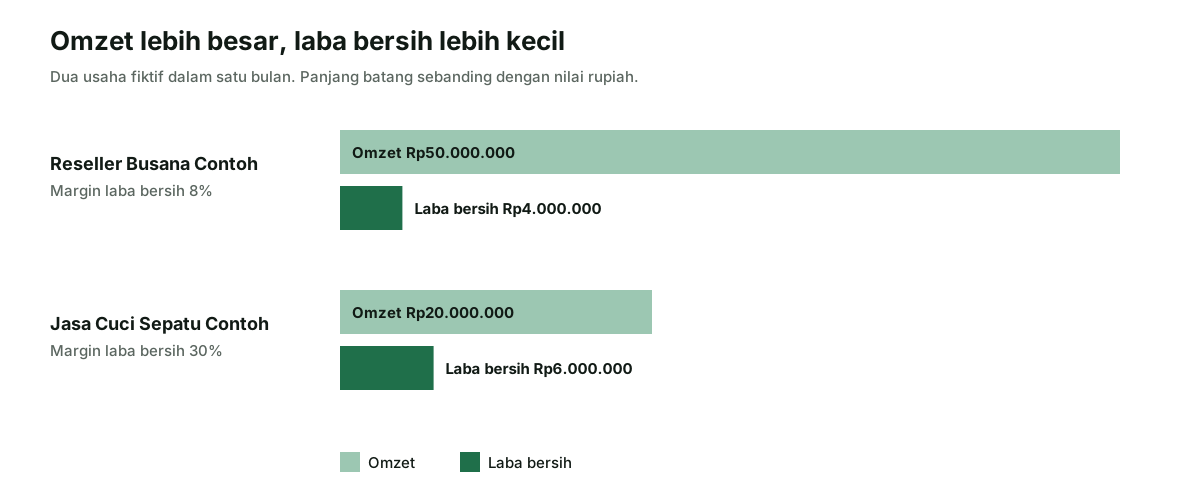
Membandingkan usaha hanya dari omzet bisa menyesatkan. Dua usaha fiktif berikut menunjukkan kenapa. Reseller busana menjual Rp50 juta sebulan, tetapi harga modal bajunya Rp40 juta. Jasa cuci sepatu hanya beromzet Rp20 juta, tetapi bahan pembersihnya cuma Rp2 juta. Setelah biaya operasional, laba bersih jasa cuci sepatu justru lebih besar.
| Pos | Reseller Busana Contoh | Jasa Cuci Sepatu Contoh |
|---|---|---|
| Omzet | Rp50.000.000 | Rp20.000.000 |
| HPP | Rp40.000.000 | Rp2.000.000 |
| Laba kotor | Rp10.000.000 (20%) | Rp18.000.000 (90%) |
| Beban operasional | Rp6.000.000 | Rp12.000.000 |
| Laba bersih | Rp4.000.000 (8%) | Rp6.000.000 (30%) |
Contoh ini tidak berarti jasa selalu lebih baik dari dagang. Usaha dagang dengan margin tipis tetap sehat kalau perputarannya cepat dan bebannya rendah. Intinya, omzet menunjukkan ukuran, sedangkan margin menunjukkan seberapa efisien ukuran itu diubah menjadi hasil. Margin laba bersih dihitung dengan membagi laba bersih dengan penjualan bersih lalu dikali 100 persen. Catat angka ini setiap bulan agar perubahan kecil cepat terlihat.
Kesalahan yang membuat angka tertukar
Hampir semua salah baca antara omzet dan laba berasal dari pencatatan yang mencampur hal berbeda dalam satu kolom. Berikut kesalahan yang paling sering ditemui di usaha kecil:
- Menyebut uang masuk rekening sebagai omzet. Rekening berisi pelunasan piutang bulan lalu, uang muka pesanan bulan depan, setoran modal, dan pinjaman. Omzet harus dihitung dari catatan penjualan.
- Mencatat omzet setelah dipotong komisi. Dana cair dari aplikasi atau QRIS sudah dikurangi biaya. Catat penjualan penuh, lalu catat potongannya sebagai beban.
- Menganggap semua belanja bahan sebagai HPP bulan itu. Bahan yang masih di gudang adalah persediaan. Yang masuk HPP hanya yang terpakai untuk barang terjual.
- Mencatat prive sebagai beban. Uang yang diambil pemilik membuat laba terlihat kecil padahal usahanya sehat, dan sebaliknya menutupi masalah kalau tidak dicatat sama sekali.
- Mencatat pembelian alat sebagai beban sekaligus. Mesin atau etalase dipakai bertahun-tahun, jadi bebannya disebar lewat penyusutan.
- Menyamakan laba dengan uang yang boleh diambil. Laba Rp10 juta tidak berarti ada Rp10 juta tunai, seperti terlihat di contoh arus kas di atas.
Kesalahan pertama dan kedua membuat omzet terlalu kecil atau terlalu besar, yang juga berarti setoran PPh final bisa keliru. Kesalahan ketiga sampai keenam membuat laba melenceng. Kebiasaan pencatatan yang mencegahnya dirangkum di pencatatan keuangan UMKM.
Cara memisahkan omzet, laba, dan kas tiap bulan
Ketiga angka ini bisa didapat dari satu kebiasaan pencatatan yang sama, asal kategorinya dipisah sejak awal. Langkah berikut cukup untuk usaha kecil yang belum memakai pembukuan lengkap:
- Catat setiap penjualan dengan nilai penuh, termasuk yang belum dibayar, dan tandai mana yang sudah lunas.
- Catat diskon, retur, komisi aplikasi, dan biaya layanan pembayaran sebagai baris terpisah, bukan dengan mengurangi angka penjualan.
- Di akhir bulan, hitung stok bahan yang tersisa supaya HPP hanya berisi bahan yang terpakai.
- Kelompokkan pengeluaran lain menjadi beban operasional, pembelian aset, cicilan pokok, dan prive.
- Susun laba rugi: omzet, penjualan bersih, laba kotor, laba usaha, laba bersih.
- Cocokkan saldo kas dan rekening dengan catatan kas masuk dan keluar, lalu jelaskan selisihnya dengan laba.
Langkah pertama dan keempat bisa dikerjakan di buku kas Neracaku, yang memisahkan transaksi masuk dan keluar beserta kategori dan kanalnya. Halaman fitur buku kas menjelaskan cara kerjanya, dan cara mencatat buku kas memberi contoh pengisiannya.
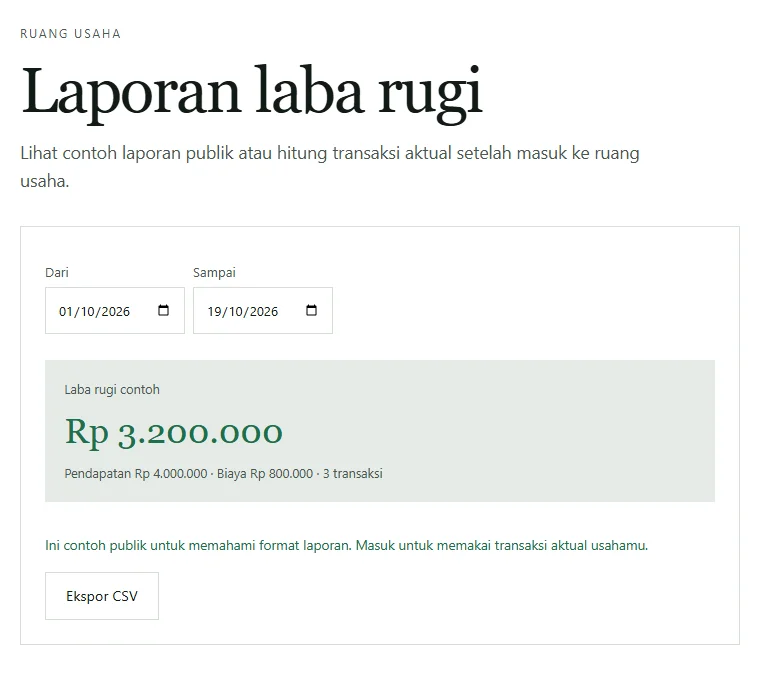
Alat itu menyusun ringkasan dari transaksi yang dicatat, jadi hasilnya paling dekat dengan arus kas. Untuk laba yang memperhitungkan piutang dan stok, lanjutkan dengan langkah di pembukuan usaha kecil.
Sumber resmi
PP Nomor 55 Tahun 2022, naskah di JDIH Kemenkeu (Pasal 56 ayat (2) tarif 0,5 persen; Pasal 60 ayat (1) sampai (4) peredaran bruto bulanan sebagai dasar pengenaan pajak, bagian Rp500.000.000 untuk orang pribadi, dan peredaran bruto sebelum potongan penjualan), juga tersedia di JDIH BPK; PP Nomor 20 Tahun 2026, naskah di JDIH Kemenkeu (antara lain perubahan Pasal 56, 57, dan 58 serta penghapusan Pasal 59; Pasal 60 tidak diubah). Diperiksa 19 Oktober 2026. Semua angka usaha adalah data fiktif.