Kenapa pencatatan keuangan penting untuk UMKM
Banyak pemilik usaha kecil hanya melihat saldo rekening untuk menilai usahanya. Masalahnya, saldo tidak menunjukkan berapa yang masih ditagih ke pelanggan, berapa tagihan pemasok yang menunggu dibayar, atau berapa nilai bahan yang menumpuk di gudang. Pencatatan keuangan mengisi celah itu.
Bank Indonesia menjelaskan masalah ini di halaman SI APIK. Menurut BI, UMKM mencakup 99,9% unit usaha di Indonesia dan menyumbang sekitar 60% PDB, tetapi masih banyak yang belum mencatat keuangan karena menganggapnya sulit. Akibatnya, pemilik tidak mengetahui kondisi keuangan dan performa usahanya, keuangan usaha berpotensi bercampur dengan keuangan pribadi, dan bank sulit menilai rekam jejak usaha saat UMKM mengajukan pembiayaan.
Dengan kata lain, pencatatan keuangan punya tiga manfaat yang langsung terasa:
- Keputusan harian: kamu tahu produk mana yang untung dan biaya mana yang membengkak.
- Akses pembiayaan: laporan yang rapi menjadi bukti rekam jejak ketika mengajukan kredit usaha.
- Kepatuhan pajak: omzet bulanan siap dipakai tanpa menebak, dan buktinya tersimpan.
Artikel ini membahas catatan apa saja yang perlu dimiliki dan bagaimana memulainya. Kalau yang kamu butuhkan adalah cara menulis satu baris transaksi dengan benar, baca dulu panduan pencatatan transaksi UMKM.
Lima catatan keuangan yang perlu dimiliki
Pencatatan keuangan yang lengkap tidak harus rumit. Untuk usaha kecil, lima catatan sudah cukup untuk menyusun laporan yang diminta standar akuntansi usaha kecil. Draf Eksposur SAK EMKM paragraf 3.9 menyebut laporan keuangan minimum terdiri dari laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan. Lima catatan di bawah adalah bahan bakunya.
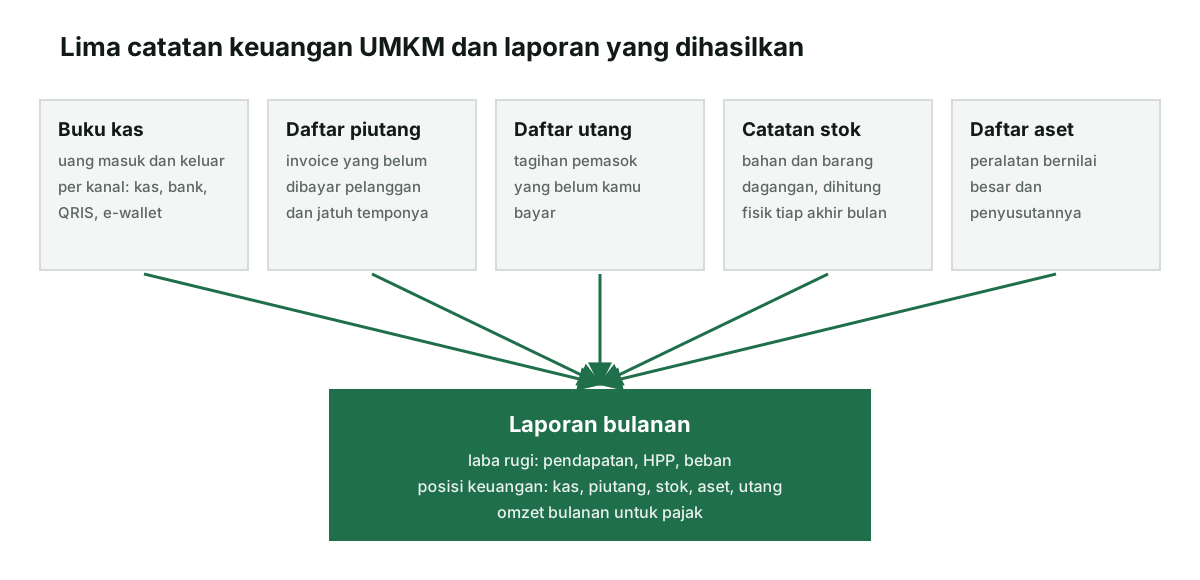
| Catatan | Isi minimal | Pertanyaan yang dijawab | Diperbarui |
|---|---|---|---|
| Buku kas | Tanggal, keterangan, arus, jumlah, kategori, kanal | Uang usaha ada berapa dan di mana? | Harian |
| Daftar piutang | Nomor invoice, pelanggan, jumlah, jatuh tempo, status | Siapa yang belum membayar? | Saat invoice terbit dan lunas |
| Daftar utang | Nomor faktur, pemasok, jumlah, jatuh tempo | Tagihan apa yang harus dibayar minggu ini? | Saat faktur diterima dan dibayar |
| Catatan stok | Nama barang, jumlah, harga beli | Berapa nilai barang yang belum terjual? | Hitung fisik bulanan |
| Daftar aset | Nama aset, tanggal beli, harga, umur pakai | Berapa nilai peralatan usaha sekarang? | Saat beli dan akhir tahun |
Kalau usahamu murni jasa tanpa stok, catatan keempat bisa dilewati. Kalau usahamu belum punya peralatan bernilai besar, daftar aset cukup berisi satu atau dua baris. Yang tidak boleh dilewati adalah buku kas dan daftar piutang, karena di situlah kebocoran paling sering terjadi.
Catatan 1: buku kas per kanal
Buku kas adalah catatan utama. Setiap uang yang masuk atau keluar dicatat satu baris dengan buktinya. Yang membedakan buku kas yang berguna dari yang sekadar formalitas adalah kolom kanal: kas laci, rekening bank, QRIS, atau dompet digital. Dengan kanal, saldo setiap tempat penyimpanan uang bisa dicocokkan sendiri-sendiri.
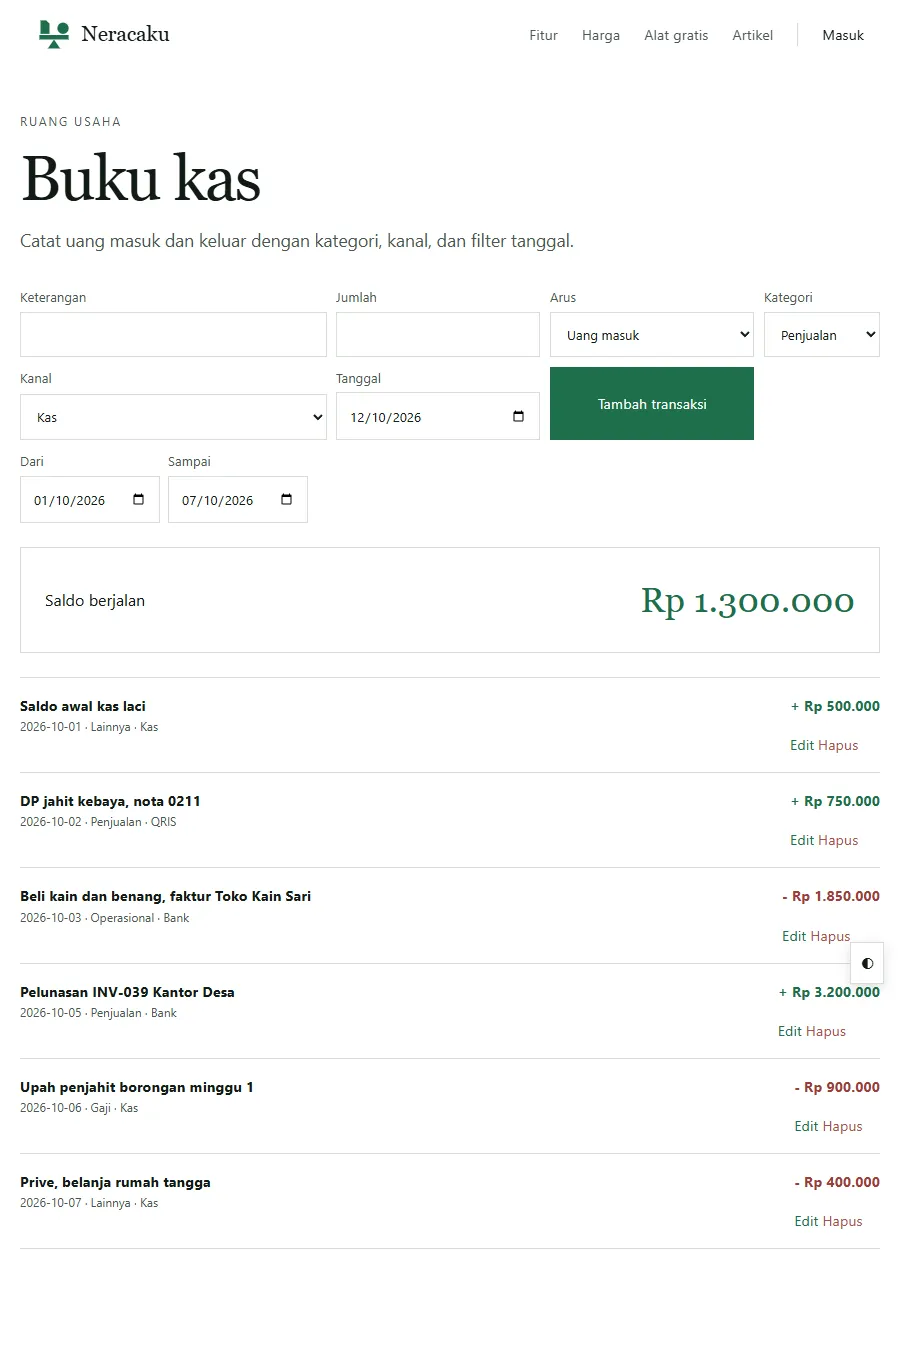
Perhatikan tiga baris di contoh. Saldo awal kas laci dicatat sebagai Lainnya, bukan Penjualan, karena itu uang yang sudah ada sebelum periode dimulai. Pelunasan INV-039 dicatat sebagai penjualan saat uangnya masuk, dengan nomor invoice di keterangan agar bisa dicocokkan dengan daftar piutang. Prive untuk belanja rumah tangga dicatat dengan kata "Prive" di keterangan, sehingga mudah dikeluarkan saat menghitung laba.
Struktur kolom, saldo awal, dan ritme tutup buku dibahas lengkap di panduan mencatat buku kas. Kalau rekening usaha dan pribadi masih satu, mulai dulu dari cara memisahkan uang pribadi dan uang usaha, karena buku kas tidak bisa rapi selama sumber uangnya tercampur. Untuk usaha yang banyak menerima pembayaran digital, cara mencatat QRIS beserta potongan MDR-nya ada di panduan QRIS untuk UMKM.
Catatan 2 dan 3: daftar piutang dan daftar utang
Piutang adalah uang yang menjadi hakmu tetapi belum diterima, biasanya dari invoice yang belum dibayar. Utang adalah kebalikannya, tagihan pemasok yang belum kamu bayar. Keduanya tidak muncul di buku kas sampai uangnya bergerak, padahal nilainya bisa jauh lebih besar dari saldo kas.
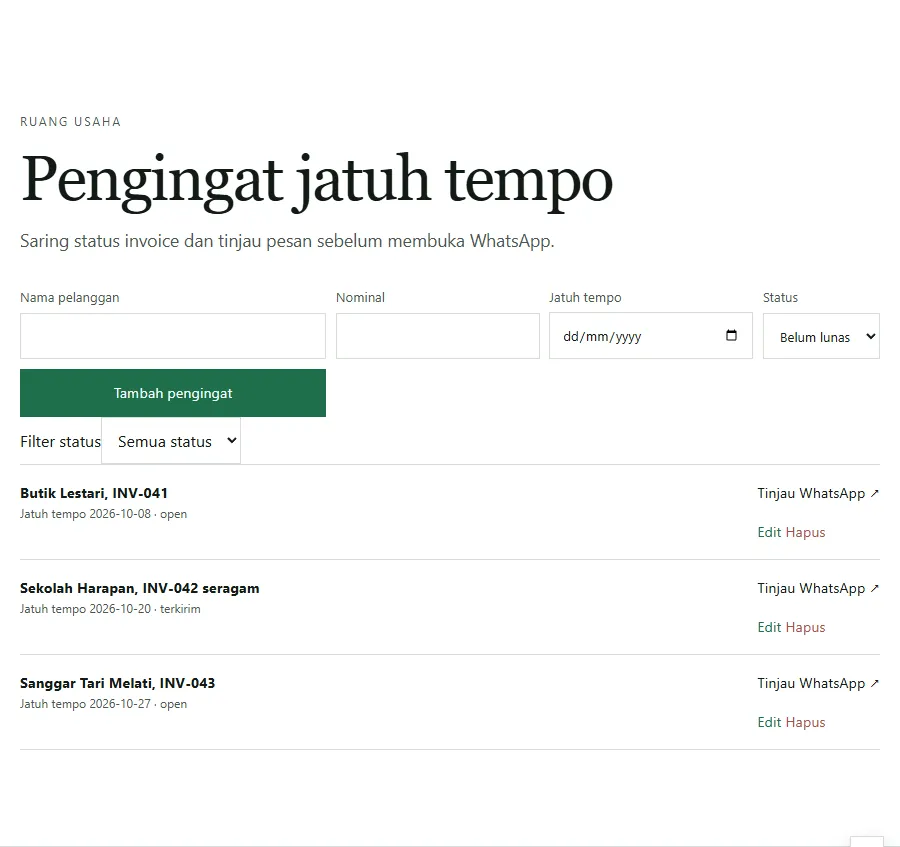
Tiga invoice di contoh bernilai Rp2.400.000, Rp6.750.000, dan Rp1.850.000, totalnya Rp11.000.000. Bandingkan dengan saldo buku kas minggu yang sama, Rp1.300.000. Pemilik yang hanya melihat saldo akan merasa usahanya sedang sulit, padahal delapan kali lipat saldo itu masih ada di tangan pelanggan. Masalahnya bukan penjualan, melainkan penagihan.
Daftar piutang yang baik selalu memuat nomor invoice, pelanggan, jumlah, tanggal jatuh tempo, dan status. Alat pengingat jatuh tempo menyaring status itu dan menyiapkan pesan WhatsApp yang bisa kamu tinjau sebelum dikirim. Contoh kalimat penagihan yang sopan ada di cara menagih invoice.
Daftar utang dibuat dengan susunan yang sama. Simpan setiap faktur pemasok yang bertempo, catat jatuh temponya, dan bayar sesuai urutan. Bedanya dengan piutang hanya arah uangnya. Utang yang tercatat membuatmu tahu berapa sebenarnya uang yang bebas dipakai minggu ini.
Catatan 4 dan 5: stok dan aset
Stok adalah bahan baku dan barang dagangan yang sudah dibayar tetapi belum terjual. Untuk konveksi, stok berupa kain, benang, dan kancing. Untuk toko, stok berupa barang dagangan di rak dan gudang. Uang yang tertanam di stok tidak terlihat di buku kas, tetapi tetap milik usaha.
Cara paling sederhana mencatat stok adalah hitung fisik di hari terakhir setiap bulan. Tulis nama barang, jumlah, dan harga beli satuannya, lalu kalikan. Hasil hitung fisik ini dipakai untuk dua hal: nilai stok di ringkasan posisi keuangan, dan persediaan akhir dalam rumus HPP. Rumus dan contohnya dibahas di cara menghitung HPP.
Aset adalah peralatan bernilai besar yang dipakai lebih dari setahun: mesin jahit, kompor, etalase, laptop, atau kendaraan usaha. Catat tanggal beli, harga, dan perkiraan umur pakai. Dari situ kamu bisa menghitung penyusutan per bulan, yaitu harga dibagi umur pakai dalam bulan. Penyusutan membuat biaya peralatan tersebar rata, tidak menumpuk di bulan pembelian.
- Mesin jahit seharga Rp7.200.000 dengan umur pakai 6 tahun (72 bulan) disusutkan Rp100.000 per bulan.
- Setelah 8 bulan dipakai, nilai bukunya Rp7.200.000 dikurangi Rp800.000, yaitu Rp6.400.000.
- Nilai buku inilah yang masuk ke ringkasan keuangan, bukan harga beli awal.
Umur pakai di contoh adalah perkiraan pemilik untuk keperluan manajemen. Untuk keperluan pajak, kelompok dan masa manfaat harta mengikuti aturan perpajakan yang berlaku, jadi tanyakan ke konsultan bila kamu memakai pembukuan untuk SPT.
Cara memulai pencatatan keuangan dari nol
Memulai tidak perlu menunggu awal tahun. Pilih tanggal mulai, misalnya tanggal 1 bulan depan, lalu ikuti urutan ini:
- Hitung saldo awal per kanal. Uang di laci, saldo rekening usaha, saldo dompet digital. Catat masing-masing sebagai baris saldo awal di buku kas.
- Kumpulkan invoice yang belum dibayar. Masukkan semuanya ke daftar piutang dengan jatuh tempo aslinya.
- Kumpulkan faktur pemasok yang belum dibayar. Masukkan ke daftar utang.
- Hitung stok fisik. Kalau belum sempat, perkiraan yang ditulis jujur lebih baik daripada kosong, lalu hitung fisik di akhir bulan pertama.
- Daftar peralatan bernilai besar. Cukup nama, perkiraan tanggal beli, dan harga.
- Siapkan folder bukti per bulan. Foto nota, struk, invoice, dan bukti transfer masuk ke folder yang sama dengan bulan pencatatannya.
- Mulai mencatat transaksi harian sejak tanggal mulai, tanpa mengejar transaksi lama.
Langkah 1 sampai 5 hanya dikerjakan sekali dan biasanya selesai dalam satu sore. Hasilnya adalah titik awal yang membuat laporan bulan pertama langsung bisa dibaca. Kalau kamu ingin memakai satu tempat untuk buku kas, invoice, dan piutang, lihat fitur Neracaku. Kalau ingin mulai dengan kertas atau spreadsheet, susunan kolomnya sama dengan tabel di atas.
Kesalahan paling umum saat memulai adalah mencoba merapikan transaksi berbulan-bulan ke belakang. Pekerjaan itu melelahkan dan sering berhenti di tengah jalan. Lebih baik tutup masa lalu dengan saldo awal yang dihitung hari ini, lalu fokus mencatat dengan benar ke depan.
Ritme harian, mingguan, bulanan, dan tahunan
Pencatatan keuangan bertahan kalau punya jadwal. Lima catatan tidak harus diperbarui setiap hari, masing-masing punya ritmenya sendiri.
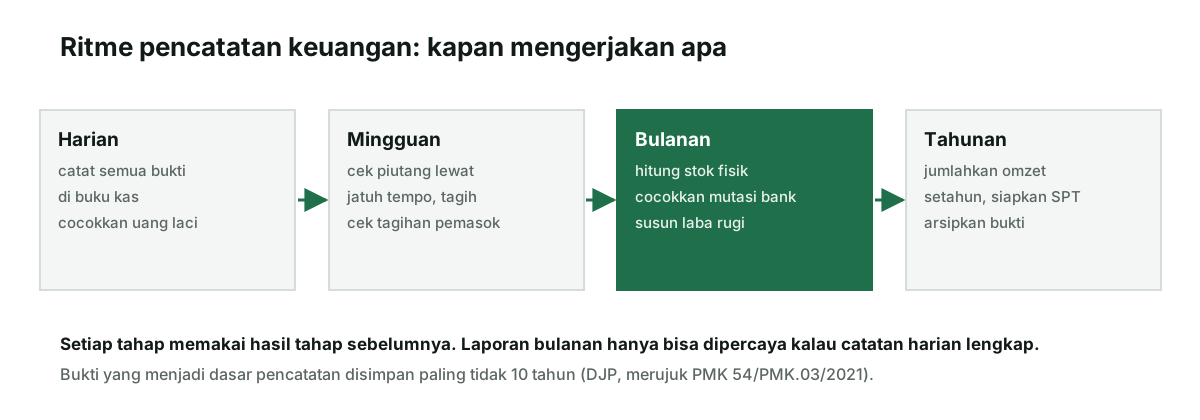
- Harian, sekitar sepuluh menit: catat semua bukti hari itu di buku kas dan cocokkan uang di laci dengan saldo kanal Kas.
- Mingguan: buka daftar piutang, tagih yang lewat jatuh tempo, dan cek faktur pemasok yang jatuh tempo minggu depan.
- Bulanan: hitung stok fisik, cocokkan saldo bank dengan mutasi, lalu susun laba rugi. Langkah menghitungnya ada di cara menghitung laba rugi usaha.
- Tahunan: jumlahkan omzet setahun, siapkan bahan SPT, dan pindahkan folder bukti ke arsip.
Ritme mingguan dan bulanan yang lebih rinci, termasuk pembagian tugas kalau usahamu punya karyawan, dijelaskan di sistem pembukuan usaha kecil. Yang penting, jadwal ini ditulis dan ditempel di tempat yang terlihat, supaya tidak bergantung pada ingatan.
Contoh ringkasan keuangan konveksi kecil
Dengan lima catatan terisi, pemilik konveksi di contoh bisa menyusun ringkasan keuangan per 7 Oktober dalam beberapa menit. Saldo kas dari buku kas, piutang dari daftar jatuh tempo, stok dari hitung fisik, nilai mesin dari daftar aset, dan utang dari faktur pemasok.
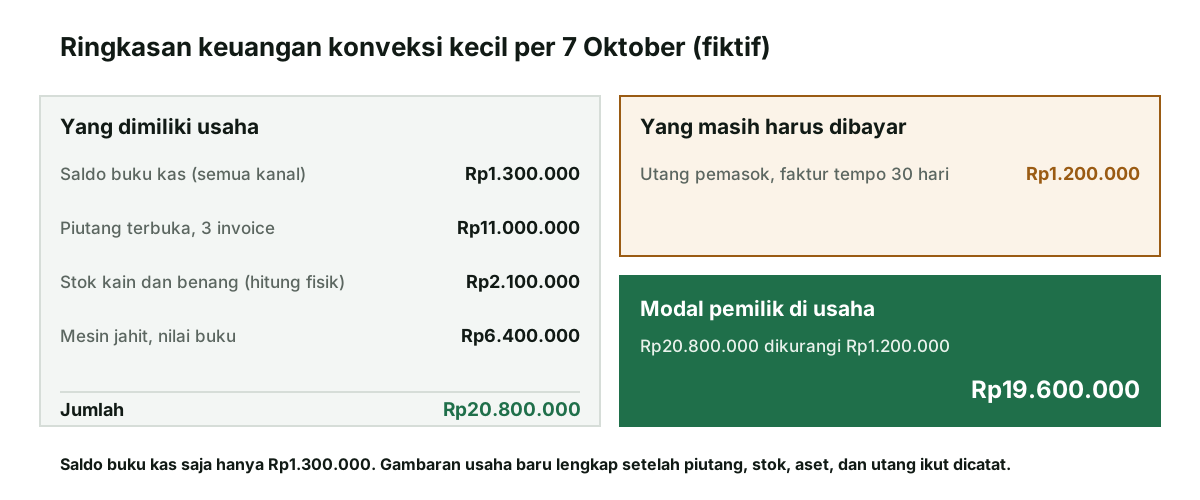
| Pos | Jumlah | Diambil dari |
|---|---|---|
| Saldo kas semua kanal | Rp1.300.000 | Buku kas, filter 1 sampai 7 Oktober |
| Piutang terbuka | Rp11.000.000 | Daftar piutang, tiga invoice belum lunas |
| Stok kain dan benang | Rp2.100.000 | Hitung fisik dikali harga beli |
| Mesin jahit | Rp6.400.000 | Daftar aset, nilai buku setelah 8 bulan |
| Utang pemasok | (Rp1.200.000) | Daftar utang, faktur tempo 30 hari |
| Modal pemilik di usaha | Rp19.600.000 | Jumlah aset dikurangi utang |
Ringkasan ini menunjukkan dua hal yang tidak terlihat dari saldo kas. Pertama, usahanya sebenarnya sehat, dengan modal pemilik Rp19.600.000 yang tertanam di usaha. Kedua, masalah utamanya adalah piutang Rp11.000.000 yang perlu ditagih agar kas cukup untuk membeli bahan pesanan berikutnya. Bentuk laporan laba rugi untuk periode yang sama bisa dilihat di contoh laporan laba rugi.
Pencatatan keuangan dan kewajiban pajak
Selain untuk mengelola usaha, pencatatan juga punya sisi kewajiban. Artikel DJP tentang pencatatan dan pembukuan menjelaskan PMK 54/PMK.03/2021: pencatatan wajib dilakukan antara lain oleh wajib pajak orang pribadi yang berusaha dan memakai norma penghitungan penghasilan neto, serta wajib pajak dengan kriteria tertentu yang omzetnya di bawah Rp4,8 miliar setahun. Pencatatan memakai huruf Latin, angka Arab, mata uang Rupiah, dan dokumen dasarnya disimpan paling tidak 10 tahun.
Untuk usaha yang memakai PPh final 0,5%, angka terpenting dari pencatatan adalah omzet atau peredaran bruto per bulan. Angka itu diambil dari kategori penjualan saja. Saldo awal, setoran modal, pelunasan pinjaman, dan pindah dana antar kanal tidak termasuk omzet. Cara menghitung dan contoh bulan yang melewati lapisan Rp500 juta untuk orang pribadi dibahas di pajak UMKM final 0,5%.
Kalau usahamu juga menggaji karyawan tetap, pencatatan upah menjadi dasar pemotongan PPh 21. Estimasinya bisa dibantu kalkulator PPh 21 TER. Semua catatan ini edukasi umum, jadi untuk kasus yang menyangkut sanksi atau pemeriksaan, konsultasikan dengan konsultan pajak terdaftar atau kantor pajak setempat.
Sumber resmi
Bank Indonesia: SI APIK (porsi UMKM 99,9% unit usaha dan sekitar 60% PDB, dampak tidak mencatat keuangan); DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (merujuk PMK 54/PMK.03/2021, wajib pencatatan dan penyimpanan dokumen paling tidak 10 tahun); IAI: Draf Eksposur SAK EMKM, paragraf 3.9. Diperiksa 12 Oktober 2026. Semua angka contoh adalah data fiktif. Artikel ini edukasi umum, bukan nasihat pajak atau akuntansi untuk kasus tertentu.