Apa itu QRIS dan kenapa penting untuk UMKM
QRIS (Quick Response Code Indonesian Standard) adalah standar kode QR pembayaran yang ditetapkan Bank Indonesia. Sebelum QRIS ada, penjual harus memajang beberapa kode QR dari aplikasi yang berbeda. Sekarang satu kode cukup. Menurut halaman resmi QRIS Bank Indonesia, semua aplikasi uang elektronik, dompet digital, dan mobile banking dari penyedia jasa pembayaran (PJP) berizin BI bisa membayar ke QRIS mana pun.
Bagi usaha kecil, manfaat utamanya ada tiga. Pertama, pelanggan yang tidak membawa uang tunai tetap bisa membayar, sehingga penjualan tidak hilang hanya karena tidak ada kembalian. Kedua, setiap pembayaran meninggalkan jejak digital berupa notifikasi dan riwayat transaksi, yang jauh lebih mudah ditelusuri daripada uang tunai di laci. Ketiga, mutasi rekening yang rapi membantu saat kamu mengajukan pinjaman atau ingin membaca omzet bulanan dengan jujur.
Namun QRIS bukan sistem pembukuan. QRIS hanya memindahkan uang dari pelanggan ke penjual. Ia tidak tahu barang apa yang dijual, berapa modalnya, atau apakah uang yang masuk itu penjualan atau transfer pribadi. Karena itu artikel ini membahas QRIS dari dua sisi: cara memasangnya dengan benar, lalu cara memasukkannya ke buku kas agar laba usaha tetap bisa dihitung.
Cara daftar QRIS untuk usaha kecil
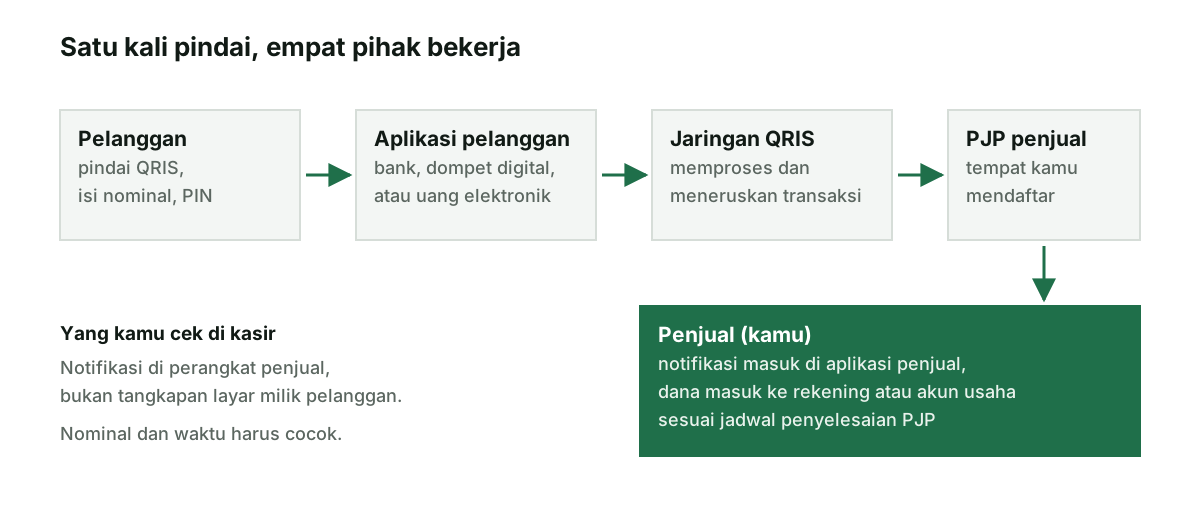
Bank Indonesia tidak menerbitkan QRIS langsung ke penjual. Prosedurnya, seperti dijelaskan di halaman QRIS BI, penjual mendaftar ke PJP yang sudah berizin dari Bank Indonesia. Setelah kerja sama terjalin, penjual mendapatkan kode QRIS yang siap dipakai. PJP bisa berupa bank tempat kamu membuka rekening atau perusahaan dompet digital.
Langkah umumnya seperti ini:
- Pilih PJP. Paling praktis memakai bank tempat rekening usaha berada, karena dana QRIS langsung masuk ke rekening yang sama. Jika belum punya rekening usaha, baca dulu panduan memisahkan uang pribadi dan usaha.
- Siapkan data usaha. Umumnya diminta identitas pemilik, nama usaha, alamat, jenis usaha, dan foto tempat usaha. Dokumen persisnya berbeda antar PJP, jadi cek langsung di aplikasi atau kantor cabang PJP yang kamu pilih.
- Isi pendaftaran merchant lewat aplikasi PJP, situs PJP, atau kantor cabang.
- Tunggu verifikasi. PJP memeriksa data dan menetapkan kategori usahamu, misalnya usaha mikro atau usaha kecil. Kategori ini menentukan tarif MDR.
- Terima kode QRIS dalam bentuk stiker, file cetak, atau tampilan di aplikasi, lalu uji dengan satu transaksi kecil sebelum dipajang.
Waktu persetujuan, dokumen tambahan, dan fitur aplikasi penjual berbeda di tiap PJP. Jangan percaya pihak yang menawarkan "jasa pembuatan QRIS" berbayar di luar PJP resmi. Pendaftaran merchant ke PJP berizin adalah jalur yang dijelaskan Bank Indonesia.
| Pertanyaan | Kenapa penting |
|---|---|
| Dana masuk ke rekening mana? | Idealnya langsung ke rekening usaha, bukan rekening pribadi, agar omzet tidak tercampur. |
| Kapan dana dipindahkan ke rekening? | Menentukan kapan uang bisa dipakai belanja stok dan bagaimana kamu mencocokkan saldo. |
| Apakah ada laporan transaksi harian yang bisa diunduh? | Laporan ini bahan utama mencocokkan catatan penjualan dengan uang yang masuk. |
| Berapa perangkat yang bisa menerima notifikasi? | Kasir dan pemilik perlu sama-sama melihat notifikasi agar tidak ada transaksi yang terlewat. |
| Kategori usaha apa yang ditetapkan? | Kategori usaha mikro atau usaha kecil menentukan tarif MDR yang dipotong. |
Biaya MDR QRIS untuk UMKM
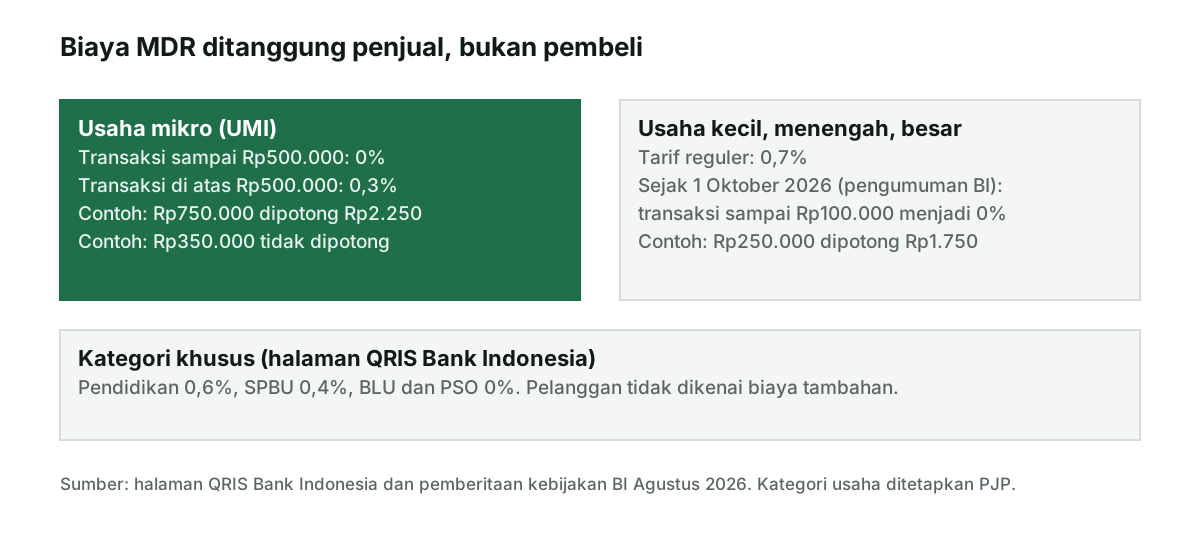
MDR (Merchant Discount Rate) adalah biaya yang dipotong dari penjual untuk setiap transaksi QRIS. Pembeli tidak menanggung biaya ini. Halaman QRIS BI menegaskan tidak ada biaya tambahan bagi konsumen saat menggunakan QRIS, sehingga penjual tidak boleh menaikkan harga atau menambah "biaya QRIS" di kasir.
Berdasarkan tabel di halaman QRIS Bank Indonesia yang kami periksa pada 8 Oktober 2026, tarif reguler MDR adalah sebagai berikut: usaha mikro (UMI) 0% untuk transaksi sampai Rp500.000 dan 0,3% untuk transaksi di atas Rp500.000; usaha kecil, menengah, dan besar 0,7%. Ada juga kategori khusus seperti pendidikan 0,6%, SPBU 0,4%, serta BLU dan PSO 0%.
Pada Agustus 2026 Bank Indonesia mengumumkan perluasan MDR 0% untuk transaksi sampai Rp100.000 di seluruh kategori merchant, sementara usaha mikro tetap 0% sampai Rp500.000. Katadata melaporkan kebijakan ini mulai efektif 1 Oktober 2026. Jika usahamu tercatat sebagai usaha kecil, transaksi kecil seperti segelas kopi atau sepiring nasi kini tidak dipotong MDR, tetapi transaksi di atas Rp100.000 tetap dikenai tarif kategori.
| Kategori | Nilai transaksi | Tarif | MDR dipotong | Dana diterima |
|---|---|---|---|---|
| Usaha mikro | Rp35.000 | 0% | Rp0 | Rp35.000 |
| Usaha mikro | Rp500.000 | 0% | Rp0 | Rp500.000 |
| Usaha mikro | Rp750.000 | 0,3% | Rp2.250 | Rp747.750 |
| Usaha kecil | Rp80.000 | 0% | Rp0 | Rp80.000 |
| Usaha kecil | Rp250.000 | 0,7% | Rp1.750 | Rp248.250 |
Selisih antara nilai transaksi dan dana yang diterima inilah yang perlu dicatat sebagai biaya, bukan dibiarkan "hilang" di mutasi. Kalau omzet QRIS-mu banyak di atas ambang, biaya ini cukup berarti dan sebaiknya ikut diperhitungkan saat menetapkan harga, seperti dibahas di panduan cara menghitung HPP.
QRIS statis, dinamis, atau CPM
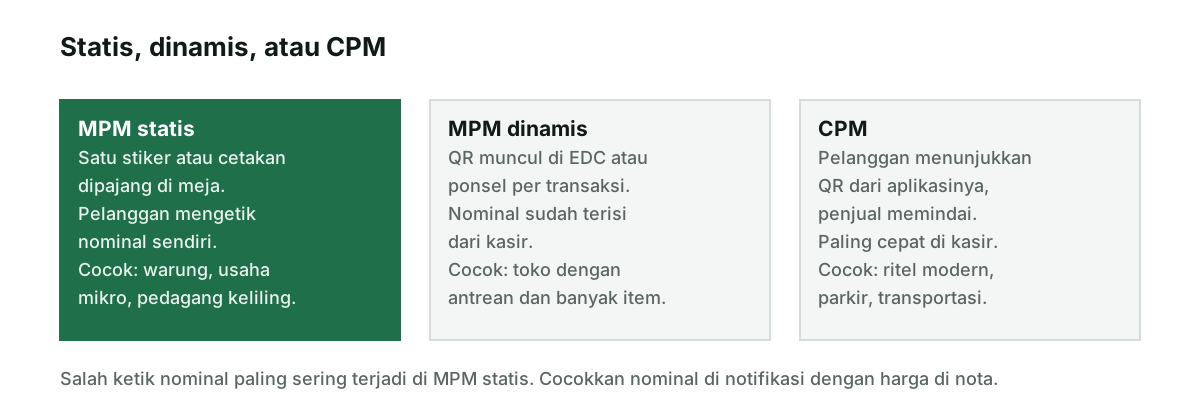
Halaman QRIS BI membedakan dua model penggunaan: Merchant Presented Mode (MPM), saat penjual menunjukkan kode QR, dan Customer Presented Mode (CPM), saat pelanggan menunjukkan kode QR dari aplikasinya untuk dipindai penjual. MPM sendiri terbagi menjadi statis dan dinamis.
MPM statis adalah stiker atau cetakan yang dipajang. Pelanggan memindai, mengetik nominal sendiri, lalu memasukkan PIN. BI menyebut model ini paling mudah dan sangat cocok untuk usaha mikro dan kecil. Kelemahannya, nominal diketik pelanggan, sehingga salah ketik atau kurang bayar bisa terjadi kalau kasir tidak memeriksa notifikasi.
MPM dinamis dibuat per transaksi dari mesin EDC atau ponsel, dengan nominal yang sudah diisi kasir. Pelanggan tinggal memindai dan membayar. Model ini cocok untuk toko dengan antrean atau banyak item per transaksi, karena tidak ada risiko salah ketik nominal.
CPM lebih ditujukan untuk tempat yang butuh kecepatan tinggi seperti ritel modern, parkir, dan transportasi. Untuk kebanyakan warung dan usaha rumahan, MPM statis sudah cukup, asalkan kebiasaan memeriksa notifikasi dijalankan disiplin.
Kapan dana QRIS masuk ke rekening
Ada dua momen yang sering disamakan, padahal berbeda. Momen pertama adalah notifikasi transaksi berhasil, yang muncul beberapa detik setelah pelanggan membayar. Momen kedua adalah penyelesaian dana (settlement), yaitu saat uang benar-benar masuk ke rekening penjual. Jadwal penyelesaian ditentukan masing-masing PJP. Ada yang langsung masuk ke rekening, ada yang dikumpulkan lalu dipindahkan sekali di hari berikutnya.
Perbedaan ini penting untuk pembukuan. Penjualan terjadi saat pelanggan membayar, bukan saat dana masuk. Jika PJP memindahkan dana keesokan harinya, mutasi rekening tanggal 8 bisa berisi penjualan tanggal 7. Kalau kamu mencatat penjualan dari mutasi rekening saja, angka harianmu akan bergeser satu hari, dan yang lebih berbahaya, potongan MDR bisa tidak terlihat karena dana yang masuk sudah bersih.
Cara amannya: catat penjualan dari notifikasi atau laporan transaksi harian aplikasi penjual, lalu cocokkan dengan dana yang masuk ke rekening setiap minggu. Cara mencocokkan ini dibahas tuntas di bagian pembukuan di bawah.
Mencegah QRIS palsu dan bukti bayar palsu
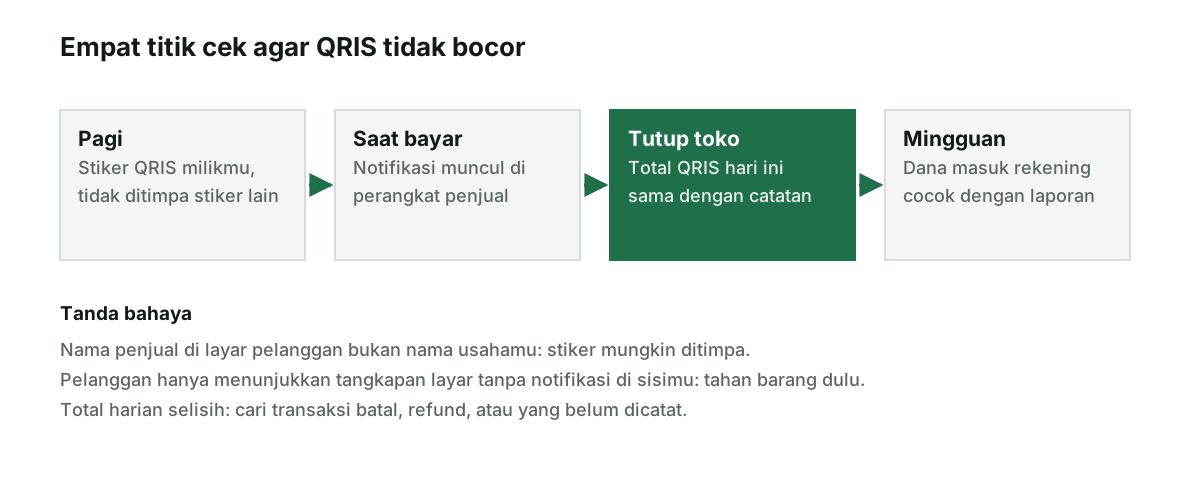
Dua modus yang paling sering merugikan penjual kecil adalah stiker QRIS yang ditimpa stiker milik orang lain, dan pembeli yang menunjukkan tangkapan layar "pembayaran berhasil" padahal transaksinya tidak pernah terjadi. Keduanya bisa dicegah dengan kebiasaan sederhana.
- Periksa stiker setiap pagi. Pastikan stiker yang terpajang adalah milikmu dan tidak ada lapisan stiker baru di atasnya. Simpan foto stiker asli sebagai pembanding.
- Uji nama merchant. Sesekali pindai QRIS sendiri dan pastikan nama yang muncul di aplikasi pembayar adalah nama usahamu. BI juga menyarankan pembeli memverifikasi nama merchant sebelum membayar.
- Pegang prinsip notifikasi di sisi penjual. Barang baru diserahkan setelah notifikasi muncul di perangkat penjual atau di aplikasi penjual. Tangkapan layar milik pelanggan bukan bukti.
- Jangan bagikan akses aplikasi penjual sembarangan. Gunakan fitur akun kasir jika tersedia, sehingga karyawan bisa melihat notifikasi tanpa bisa menarik dana.
QRIS dan pembukuan usaha
Begitu QRIS terpasang, uang usahamu datang dari dua pintu: tunai di laci dan QRIS di rekening. Kesalahan paling umum adalah hanya mencatat salah satunya, atau mencatat keduanya dari sumber yang tumpang tindih sehingga penjualan terhitung dua kali.
Aturan dasarnya sederhana. Catat setiap penjualan sekali saja, lengkap dengan metode bayarnya: tunai, QRIS, atau transfer. Di akhir hari, jumlahkan penjualan QRIS dari catatanmu dan bandingkan dengan total di laporan aplikasi penjual. Jika sama, hari itu beres. Jika berbeda, cari penyebabnya selagi ingatan masih segar.
| Kejadian | Dicatat sebagai | Catatan |
|---|---|---|
| Pelanggan membayar Rp750.000 lewat QRIS | Penjualan Rp750.000, metode QRIS | Catat nilai bruto, bukan dana bersih |
| Potongan MDR Rp2.250 | Biaya administrasi pembayaran | Mengurangi laba, bukan mengurangi penjualan |
| Dana Rp747.750 masuk rekening keesokan hari | Pemindahan dana (bukan penjualan baru) | Jangan dicatat dua kali |
| Kerabat mentransfer uang pribadi ke QRIS toko | Bukan penjualan, tandai pribadi | Lebih baik minta kirim ke rekening pribadi |
Kamu bisa menjalankan pola ini di buku tulis, di spreadsheet, atau di alat buku kas gratis Neracaku. Untuk rutinitas mingguan yang lebih lengkap, lihat pembukuan usaha kecil. Kalau pelanggan meminta bukti transaksi tertulis, kirimkan nota singkat lewat chat seperti contoh di template nota WhatsApp, dan untuk pelanggan bisnis gunakan invoice yang mencantumkan QRIS sebagai salah satu cara bayar. Panduan lanjutan khusus soal ini ada di artikel pencatatan transaksi QRIS.
QRIS dan omzet untuk pajak UMKM
Pembayaran lewat QRIS tidak mengubah cara menghitung pajak. Jika usahamu memakai PPh final UMKM, dasar pengenaannya tetap peredaran bruto, yaitu seluruh penjualan, baik tunai maupun nontunai. Ketentuan ini diatur dalam PP 55 Tahun 2022, dan perhitungannya kami jelaskan di pajak UMKM final 0,5%.
Ada dua hal praktis yang perlu diperhatikan. Pertama, omzet dihitung dari nilai penjualan bruto, bukan dari dana bersih setelah MDR. Kedua, karena QRIS meninggalkan jejak digital yang lengkap, angka omzet QRIS mudah ditelusuri. Mencatat penjualan QRIS dengan rapi justru melindungimu: angka di buku kas akan konsisten dengan mutasi rekening dan laporan PJP.
Sebaliknya, jika rekening QRIS juga menerima uang pribadi, kiriman keluarga ikut terlihat seperti omzet. Inilah alasan kuat untuk mengarahkan QRIS ke rekening usaha yang terpisah. Untuk melihat bagaimana omzet, HPP, dan biaya seperti MDR membentuk laba, gunakan contoh laporan laba rugi sebagai acuan.
Checklist sebelum dan sesudah memasang QRIS
Gunakan daftar ini sebagai pegangan singkat. Bagian "sebelum" dikerjakan sekali, bagian "sesudah" menjadi kebiasaan.
| Tahap | Yang dikerjakan |
|---|---|
| Sebelum | Buka rekening usaha terpisah dan arahkan dana QRIS ke sana |
| Sebelum | Daftar ke PJP berizin BI, catat kategori usaha yang ditetapkan |
| Sebelum | Uji satu transaksi kecil dan pastikan nama merchant benar |
| Sebelum | Tanyakan jadwal penyelesaian dana dan cara mengunduh laporan transaksi |
| Sesudah, harian | Serahkan barang hanya setelah notifikasi muncul di perangkat penjual |
| Sesudah, harian | Cocokkan total QRIS di catatan dengan laporan aplikasi penjual |
| Sesudah, mingguan | Cocokkan dana masuk rekening dengan total penjualan QRIS dikurangi MDR |
| Sesudah, bulanan | Masukkan biaya MDR ke laporan laba rugi dan hitung omzet bruto untuk pajak |
QRIS membuat pelanggan lebih mudah membayar. Tugasmu memastikan setiap pembayaran itu sampai, tercatat sekali, dan terbaca di laporan. Jika ingin mencoba alur pencatatan yang menyatukan penjualan tunai dan QRIS, lihat fitur Neracaku atau mulai dari cara mencatat buku kas.
Sumber resmi
Bank Indonesia: halaman QRIS (model MPM statis, MPM dinamis, CPM, tabel MDR, batas nominal Rp10.000.000 per transaksi, prosedur merchant); Katadata: kebijakan BI perluasan MDR QRIS 0% dan Katadata: berlaku 1 Oktober 2026; PP 55 Tahun 2022 (JDIH BPK). Diperiksa 8 Oktober 2026. Tarif dan prosedur bisa berubah; cek ketentuan terbaru di PJP dan Bank Indonesia. Artikel ini edukasi umum, bukan nasihat keuangan atau pajak untuk kasus tertentu.