Buku kas mencatat uang yang bergerak
Buku kas adalah daftar kronologis uang yang benar-benar masuk dan keluar dari kas, rekening, atau dompet digital usaha. Tujuannya sederhana: pada tanggal tertentu, kamu dapat menjelaskan dari mana saldo berasal dan untuk apa uang digunakan. Catatan ini berbeda dari daftar invoice. Invoice yang belum dibayar belum menjadi kas masuk. Begitu pula pembelian secara tempo belum menjadi kas keluar sampai pembayaran dilakukan.
Neracaku saat ini menjumlahkan pemasukan kas dan pengeluaran kas untuk memberi gambaran saldo serta hasil berbasis kas. Fitur itu membantu melihat ritme uang harian, tetapi tidak otomatis menjadi neraca lengkap, kartu stok, atau sistem akuntansi akrual. Jika kamu memiliki piutang, persediaan, utang pemasok, aset tetap, atau transaksi nonkas, simpan rincian tersebut dalam catatan pendukung dan tinjau dengan akuntan.
Mulai dari alur yang bisa dijalankan. Satu baris untuk satu kejadian, tanggal transaksi yang jelas, keterangan yang dapat dipahami orang lain, dan bukti yang tersimpan. Dengan dasar itu, alat buku kas Neracaku dapat dipakai untuk melihat penerimaan, pengeluaran, kategori, kanal, dan saldo berjalan tanpa menjanjikan sinkronisasi otomatis dengan rekening bank.
Untuk melihat bagaimana format pencatatan diterapkan, pelajari fitur buku kas online Neracaku sebelum mencoba contoh publiknya.
Siapkan kolom dan saldo awal
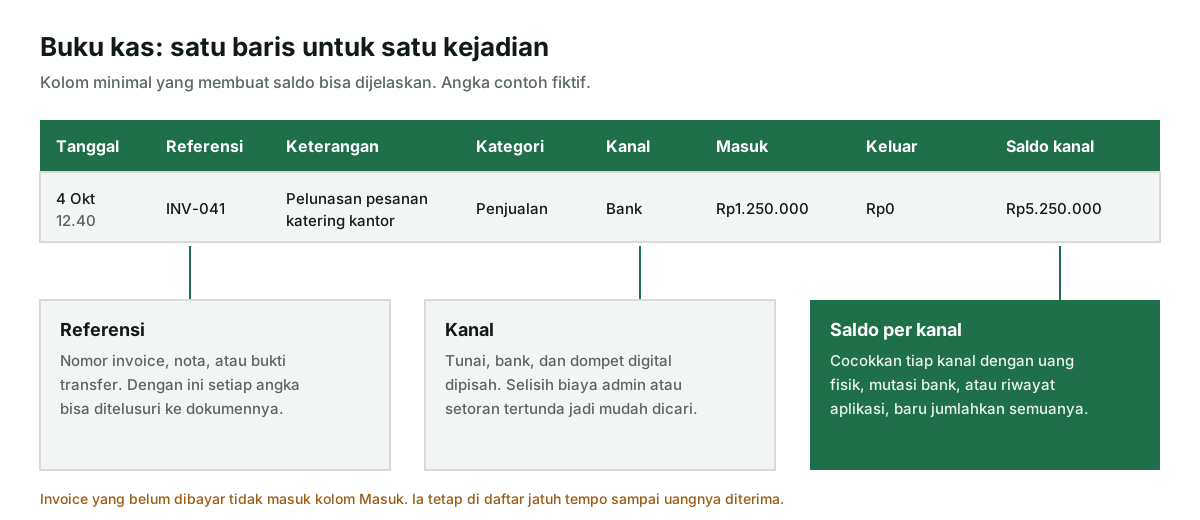
Gunakan kolom minimal: tanggal, nomor atau referensi, keterangan, kategori, kanal, kas masuk, kas keluar, dan saldo. Kanal sebaiknya membedakan kas tunai, rekening bank, dan dompet digital. Bila semua kanal dicampur menjadi satu saldo, kamu akan kesulitan menemukan apakah selisih berasal dari biaya admin, uang tunai yang belum disetor, atau transaksi yang lupa dicatat.
Tentukan saldo awal pada tanggal mulai. Hitung uang tunai di laci, baca saldo rekening usaha, lalu cocokkan saldo dompet digital. Jangan memasukkan saldo pribadi hanya karena rekeningnya dipakai bersama. Jika uang pribadi terlanjur masuk ke kas usaha, beri keterangan setoran pemilik. Jika uang usaha dipakai untuk keperluan pribadi, catat sebagai pengambilan pemilik atau prive, bukan biaya operasional.
Buat kategori yang cukup untuk mengambil keputusan: penjualan, bahan atau barang, sewa, gaji, listrik, pemasaran, transportasi, biaya bank, pajak, dan prive. Kategori yang terlalu rinci membuat pencatatan lambat. Kategori yang terlalu umum membuat laporan tidak berguna. Tambahkan satu kolom bukti dengan nama file atau tautan internal supaya setiap angka dapat ditelusuri.
Tetapkan siapa yang mengisi, siapa yang memeriksa, dan kapan koreksi ditutup. Pada usaha satu orang, ketiga peran boleh dilakukan oleh pemilik pada waktu berbeda. Pada usaha dengan kasir, kasir mengumpulkan bukti, pemilik memeriksa transaksi besar, dan pemeriksa mingguan mencocokkan saldo. Pembagian sederhana mengurangi risiko satu orang membuat dan menyetujui perubahan tanpa jejak.
- Pastikan saldo awal punya tanggal dan dasar pengukuran.
- Gunakan Rupiah dan nilai transaksi sebenarnya.
- Simpan bukti transfer, nota, dan kuitansi di folder usaha.
- Jangan menghapus baris yang salah; beri koreksi dengan alasan dan tanggal.
Contoh pencatatan satu hari
Bayangkan kedai kecil membuka hari dengan kas tunai Rp1.500.000 dan rekening usaha Rp4.000.000. Pada pagi hari, pelanggan membayar tunai Rp650.000. Siang hari, pelanggan lain mentransfer Rp1.250.000 untuk pesanan katering. Pemilik membeli bahan secara tunai Rp420.000 dan membayar biaya kurir melalui dompet digital Rp85.000. Sore hari, pemilik mengambil Rp200.000 untuk kebutuhan pribadi. Setiap kejadian dibuat sebagai satu baris, bukan digabung menjadi catatan “operasional hari ini”.
| Waktu | Keterangan | Kanal | Masuk | Keluar | Saldo kanal |
|---|---|---|---|---|---|
| 08.00 | Saldo awal | Tunai | Rp0 | Rp0 | Rp1.500.000 |
| 10.15 | Penjualan minuman | Tunai | Rp650.000 | Rp0 | Rp2.150.000 |
| 12.40 | Pelunasan pesanan katering | Bank | Rp1.250.000 | Rp0 | Rp5.250.000 |
| 13.20 | Pembelian bahan | Tunai | Rp0 | Rp420.000 | Rp1.730.000 |
| 15.10 | Biaya kurir | Dompet digital | Rp0 | Rp85.000 | Rp-85.000* |
| 17.30 | Pengambilan pemilik | Tunai | Rp0 | Rp200.000 | Rp1.530.000 |
*Saldo dompet digital perlu diberi saldo awal tersendiri. Angka negatif pada contoh menunjukkan kanal itu belum dimasukkan ke saldo awal, bukan berarti transaksi boleh dibiarkan tanpa penjelasan. Jika saldo awal dompet digital Rp300.000, saldo akhirnya Rp215.000. Total saldo semua kanal pada akhir hari adalah Rp1.530.000 tunai + Rp5.250.000 bank + Rp215.000 dompet digital = Rp6.995.000.
Pada buku kas Neracaku, gunakan keterangan yang cukup spesifik dan pilih kanal yang benar. Jika pembayaran pelanggan terkait invoice, tambahkan nomor invoice di keterangan. Saat transaksi masuk belum melunasi seluruh invoice, biarkan sisa piutang terlihat di daftar jatuh tempo.
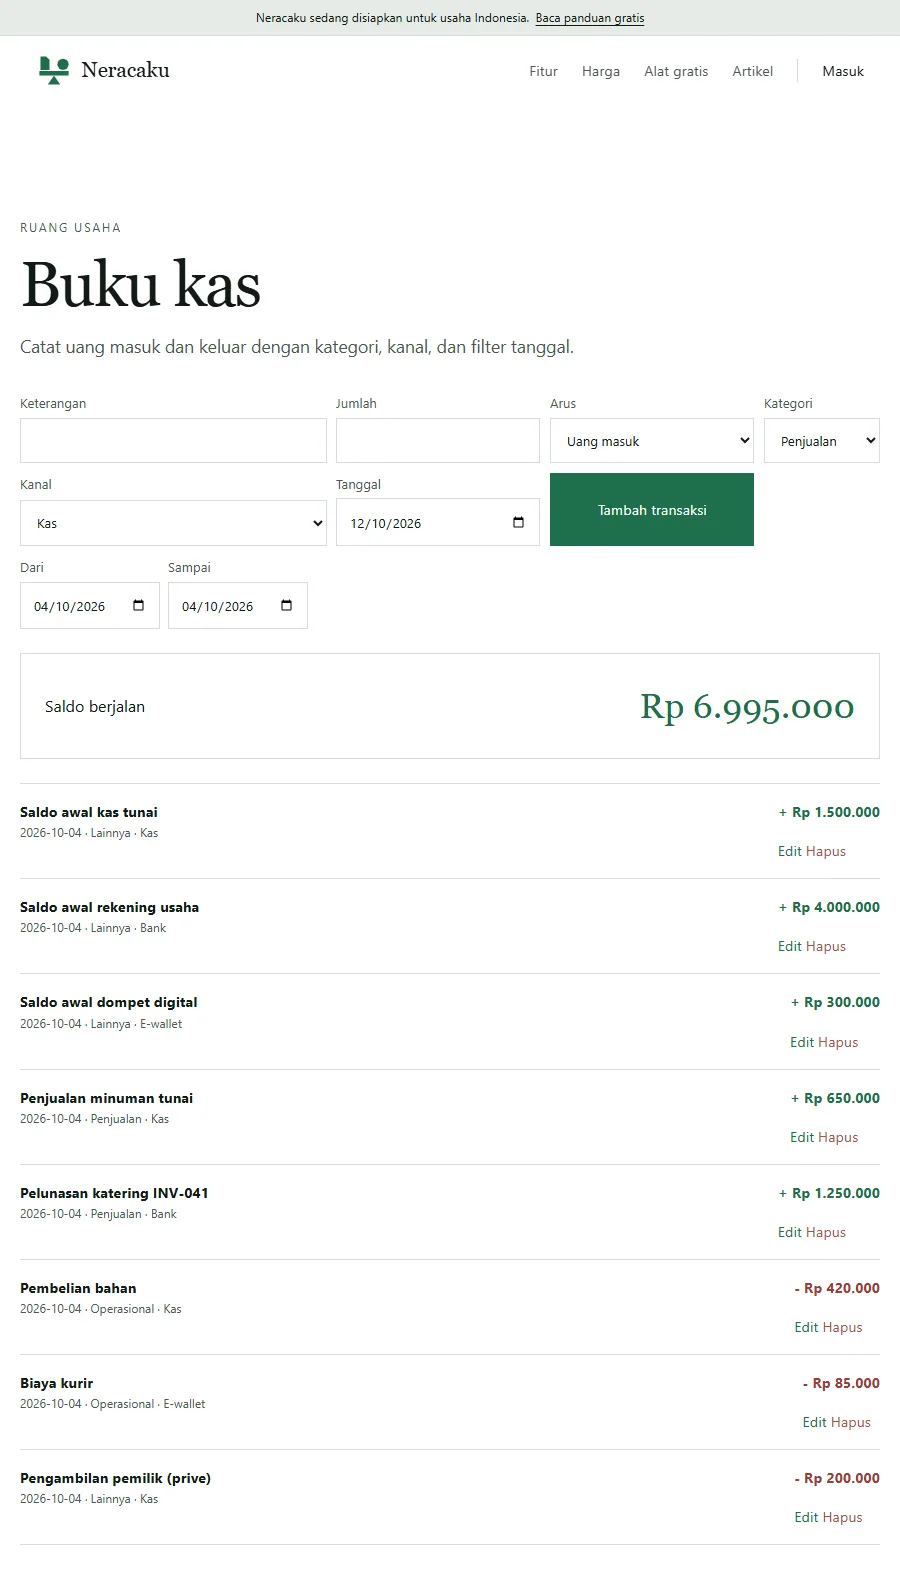
Pada tangkapan layar itu, saldo awal tiap kanal dimasukkan sebagai baris uang masuk berkategori Lainnya supaya saldo berjalan sama dengan uang yang benar-benar ada. Konsekuensinya perlu diingat. Laporan laba rugi Neracaku menjumlahkan semua uang masuk dan keluar pada rentang tanggal yang dipilih, sehingga baris saldo awal, setoran pemilik, dan prive ikut terhitung bila tanggalnya masuk periode laporan. Pilih periode laporan yang dimulai sesudah tanggal saldo awal, atau keluarkan baris tersebut secara manual saat membaca hasilnya.
Buat ritme tutup buku
Pencatatan menjadi berguna ketika dilakukan dekat dengan waktu transaksi. Sisihkan 10 sampai 15 menit sebelum toko tutup atau setelah pekerjaan administrasi selesai. Masukkan penerimaan dari semua kanal, unggah bukti, lalu tandai transaksi yang masih menunggu konfirmasi. Jangan menunggu ingatan pulih pada akhir bulan karena nominal kecil dan biaya tunai paling mudah terlupakan.
Setiap akhir minggu, hitung kas fisik dan baca saldo bank atau dompet digital. Bandingkan angka itu dengan saldo buku kas per kanal. Jika ada selisih, cari dari mutasi paling baru: biaya admin, refund, transfer antar kanal, atau transaksi yang tertunda. Tutup minggu dengan catatan singkat, misalnya “selisih Rp25.000 karena biaya admin QRIS 4 Oktober, bukti M-041”.
Checklist tutup harian:
- Semua penerimaan hari itu sudah memiliki tanggal dan kanal.
- Pengeluaran punya kategori, penerima, dan bukti.
- Pembayaran pribadi ditandai sebagai prive atau setoran pemilik.
- Invoice yang belum lunas tidak dicatat sebagai kas masuk.
- Saldo kas fisik tidak melebihi uang yang benar-benar ada.
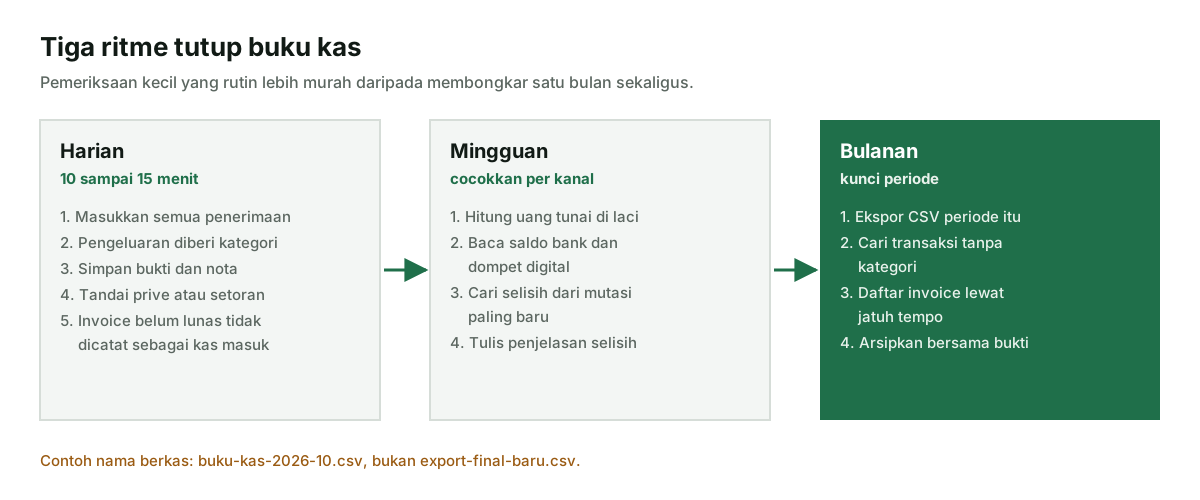
Checklist tutup bulanan menambahkan ekspor CSV, pengecekan transaksi tanpa kategori, dan daftar invoice lewat jatuh tempo. Simpan hasil ekspor bersama periode laporan. File bernama buku-kas-2026-10.csv lebih mudah dicari daripada export-final-baru.csv.
Lakukan rekonsiliasi dan koreksi
Rekonsiliasi berarti membandingkan catatan internal dengan sumber eksternal. Untuk kas tunai, sumbernya adalah hitungan fisik. Untuk bank, sumbernya mutasi rekening. Untuk dompet digital, sumbernya saldo dan riwayat transaksi aplikasi. Bandingkan per kanal, kemudian jumlahkan setelah masing-masing cocok. Cara ini mencegah satu selisih bank tertutup oleh angka kas tunai yang kebetulan lebih besar.
Jika transfer pelanggan muncul di bank pada 5 Oktober tetapi keterangannya menyebut invoice 041 tanggal 4 Oktober, simpan tanggal uang diterima sebagai tanggal kas masuk dan tulis tanggal invoice di keterangan. Ini membuat laporan kas mengikuti pergerakan uang, sementara daftar piutang tetap menjelaskan kapan tagihan dibuat. Jangan mengubah tanggal hanya supaya laporan terlihat rapi.
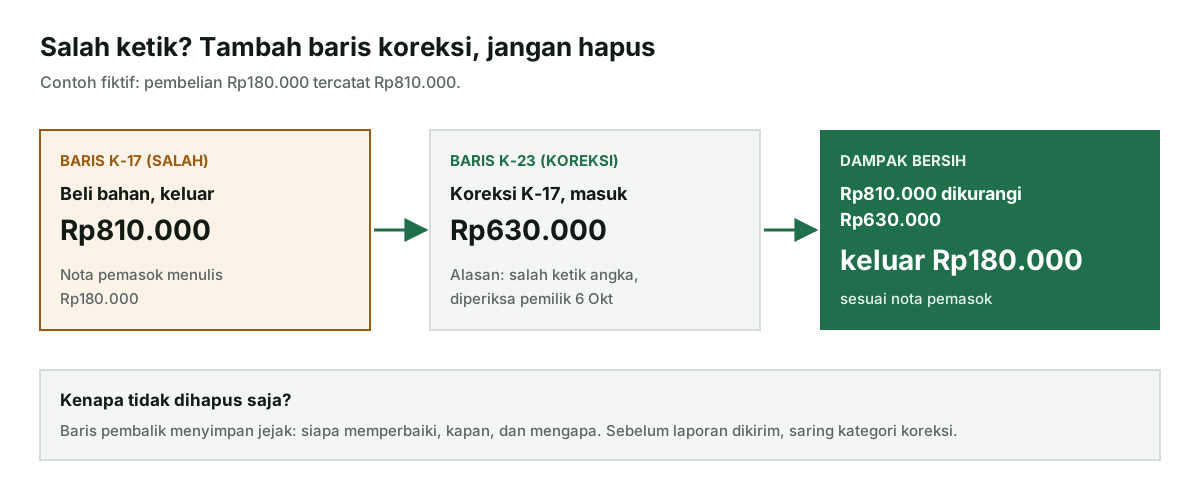
Untuk salah input, buat baris pembalik lalu masukkan transaksi yang benar. Misalnya pengeluaran Rp180.000 salah diketik Rp810.000. Tambahkan koreksi masuk Rp630.000 dengan referensi baris awal, kemudian catat pengeluaran Rp180.000 yang benar jika belum ada. Pendekatan ini menjaga jejak perubahan. Sebelum mengirim laporan, filter kategori “koreksi” dan pastikan setiap baris memiliki alasan.
Rekonsiliasi juga menjadi kesempatan memeriksa kualitas keterangan. Kelompokkan selisih berdasarkan umur: transaksi hari ini, transaksi tiga sampai tujuh hari, dan selisih lebih lama. Selisih baru biasanya berasal dari transfer yang belum muncul atau biaya layanan. Selisih lama membutuhkan daftar bukti dan orang yang bertanggung jawab. Tandai statusnya sebagai terbuka, ditelusuri, atau selesai. Pada akhir bulan, lampirkan daftar selisih dan penjelasan, meskipun nilainya nol. Kebiasaan itu membuat orang lain dapat mengulang pemeriksaan tanpa menebak langkahmu.
Rekonsiliasi tidak membuktikan bahwa semua pendapatan sudah diakui menurut standar akuntansi. Ia hanya membuktikan saldo kas dapat dijelaskan. Untuk kewajiban perpajakan, ikuti sumber resmi DJP dan minta bantuan profesional bila metode, jenis usaha, atau skala transaksi membuat kasusmu lebih kompleks.
Kesalahan yang membuat saldo tidak cocok
Sebagian besar selisih buku kas berasal dari pola yang sama dan berulang. Mengenali polanya lebih cepat daripada menelusuri baris satu per satu. Tabel berikut merangkum kesalahan yang paling sering muncul pada usaha kecil, gejala yang biasanya terlihat saat rekonsiliasi, dan cara memperbaikinya tanpa menghapus jejak.
| Kesalahan | Gejala saat dicocokkan | Perbaikan |
|---|---|---|
| Setoran dari laci ke bank dicatat sebagai penjualan | Penjualan terlihat naik, total uang tidak bertambah | Catat keluar dari kanal Kas dan masuk ke kanal Bank dengan keterangan pindah kanal |
| Biaya admin bank atau QRIS tidak dicatat | Saldo bank di catatan lebih besar dari mutasi | Tambahkan baris biaya bank sesuai tanggal potongan |
| Penjualan tunai direkap per minggu | Kas laci tidak cocok di tengah minggu | Rekap paling lambat per hari dan simpan nota pendukung |
| Belanja usaha dibayar dari uang pribadi tanpa catatan | Ada nota biaya tanpa uang keluar dari kanal usaha | Catat setoran pemilik, lalu catat pengeluarannya |
| Invoice dicatat masuk sebelum dibayar | Saldo catatan lebih besar dari uang yang ada | Buat baris koreksi dan pantau tagihannya di daftar jatuh tempo |
Pola pertama paling sering lolos karena terasa wajar: uang dari laci disetor ke bank, lalu dicatat sebagai uang masuk bank. Akibatnya penjualan hari itu terhitung dua kali. Untuk pembayaran digital, baca juga panduan mencatat transaksi QRIS, karena potongan biaya layanan sering baru terlihat di mutasi. Bila sumber masalahnya rekening yang dipakai bersama, langkah paling efektif biasanya memisahkan uang pribadi dan usaha sebelum memperbaiki format catatan.
Simpan tabel ini di dekat meja kasir atau di folder pembukuan. Saat selisih muncul, periksa lima pola itu lebih dulu. Jika tidak satu pun cocok, barulah telusuri baris demi baris mulai dari transaksi terbaru, lalu catat temuan beserta tanggalnya di lembar selisih bulanan.
Hubungkan dengan alur Neracaku
Mulai di invoice dan nota ketika menjual barang atau jasa. Saat pelanggan membayar, masukkan penerimaan ke buku kas dan sertakan nomor invoice. Jika belum dibayar, gunakan pengingat jatuh tempo untuk menindaklanjuti, tetapi jangan menaikkan saldo kas sebelum uang diterima. Untuk ringkasan sederhana, buka laporan laba rugi dan pilih periode yang sama dengan buku kas.
Laporan Neracaku saat ini dirancang untuk membantu memahami pendapatan kas dikurangi biaya kas pada periode yang dipilih. Ia tidak mengambil saldo bank secara otomatis, tidak mencocokkan stok, dan tidak menyusun neraca aset, liabilitas, serta ekuitas. Jika angka laporan berbeda dari laporan akuntan, periksa perbedaan basis kas dan basis akrual terlebih dahulu. Jangan menyebut ringkasan kas sebagai laporan keuangan lengkap.
Alur 15 menit yang realistis: (1) kumpulkan mutasi dan bukti hari ini; (2) masukkan setiap baris ke buku kas; (3) hubungkan penerimaan dengan invoice; (4) tandai pembayaran pribadi; (5) cocokkan saldo per kanal; (6) ekspor ketika periode ditutup. Setelah tiga minggu, lihat kategori biaya terbesar dan transaksi yang paling sering dikoreksi. Perbaiki sumber masalahnya, misalnya template nota atau kebiasaan menyimpan bukti.
Uji alur itu dengan satu transaksi dari awal sampai akhir. Buat nota senilai Rp480.000, kirim kepada pelanggan, terima transfer, cocokkan nama pengirim dengan invoice, lalu catat biaya admin jika ada. Setelah itu, minta anggota tim lain membaca baris tersebut tanpa bertanya ulang. Jika ia dapat mengetahui pelanggan, kanal, tanggal, dan bukti, formatmu sudah cukup jelas. Jika tidak, perbaiki keterangan atau kategori sebelum menambah transaksi berikutnya. Latihan kecil ini menjaga kualitas ketika hari penjualan sedang ramai.
Untuk memahami hubungan dokumen dan angka, baca panduan pembukuan usaha kecil dan contoh laporan laba rugi. Jika buku kas sudah berjalan beberapa minggu, lanjutkan ke cara menghitung laba rugi usaha untuk mengubah baris kas menjadi laba yang bisa dibaca, dan ke panduan pencatatan keuangan UMKM untuk melihat catatan apa saja yang perlu berjalan di samping buku kas. Bacaan itu membantu menentukan kapan buku kas cukup dan kapan usaha membutuhkan pembukuan yang lebih lengkap.
Sumber resmi dan batas penggunaan
Panduan ini memakai penjelasan DJP tentang pencatatan dan pembukuan, halaman peraturan DJP tentang tata cara pembukuan, ED SAK EMKM dari IAI, dan materi literasi keuangan digital OJK. Buka naskah sumber sebelum mengambil keputusan pajak atau akuntansi. Contoh angka di artikel ini bersifat ilustrasi, bukan nasihat pajak.