Kenapa transaksi QRIS tetap perlu dicatat
Banyak pemilik usaha menganggap QRIS sudah "mencatat sendiri" karena setiap pembayaran tersimpan di aplikasi. Kenyataannya, riwayat di aplikasi penjual hanya menjawab satu pertanyaan: uang berapa yang masuk dan kapan. Riwayat itu tidak tahu barang apa yang terjual, berapa modalnya, apakah ada pengembalian, atau apakah uang itu sebenarnya kiriman keluarga.
Pencatatan transaksi QRIS menjembatani dua dunia tersebut. Di satu sisi ada jejak digital dari penyedia jasa pembayaran (PJP). Di sisi lain ada buku kas yang menjadi dasar laporan laba rugi. Tanpa jembatan ini, usaha yang separuh penjualannya lewat QRIS akan kesulitan menjawab pertanyaan sederhana seperti "bulan ini untung berapa?"
Prinsip akuntansi untuk usaha kecil juga menuntut pencatatan yang memisahkan transaksi usaha dari transaksi pemilik. Draf Eksposur SAK EMKM paragraf 2.21 menyebut konsep entitas bisnis tersebut. QRIS yang menerima uang campuran, sebagian penjualan dan sebagian pribadi, adalah contoh nyata kenapa pencatatan tetap diperlukan. Kalau kamu baru mulai memakai QRIS, baca dulu panduan dasarnya di QRIS untuk UMKM.
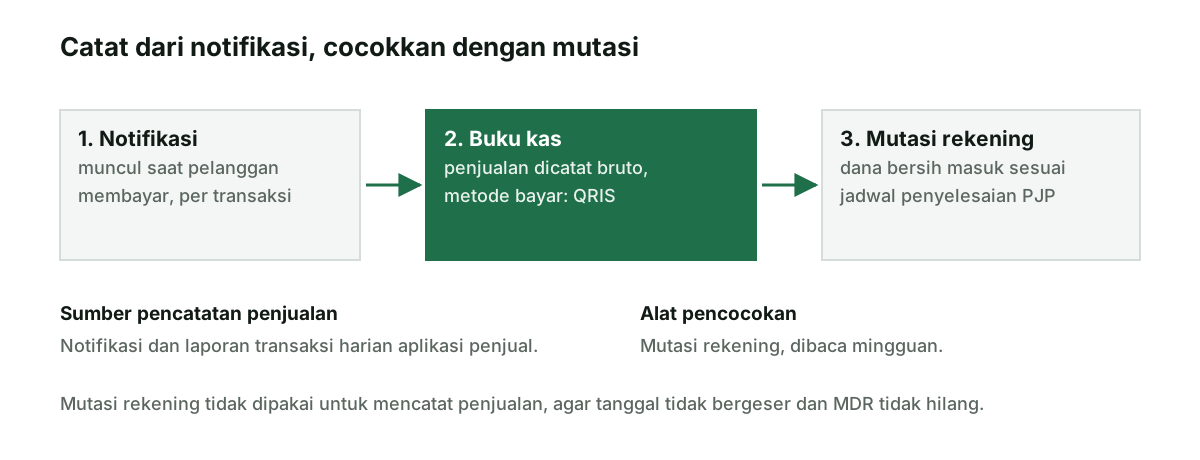
Sumber pencatatan: notifikasi, laporan, atau mutasi
Ada tiga tempat data QRIS bisa dibaca. Masing-masing punya peran yang berbeda, dan kesalahan terbesar adalah memakai sumber yang salah untuk tujuan yang salah.
- Notifikasi transaksi muncul di perangkat penjual beberapa detik setelah pelanggan membayar. Bank Indonesia menyebut notifikasi langsung diterima pengguna maupun merchant. Ini sumber terbaik untuk mencatat penjualan satu per satu, karena waktunya sama dengan waktu transaksi.
- Laporan transaksi harian di aplikasi penjual merangkum semua transaksi berhasil dalam satu hari. Ini sumber terbaik untuk memeriksa apakah ada transaksi yang lupa dicatat.
- Mutasi rekening menunjukkan dana bersih yang benar-benar masuk, sesuai jadwal penyelesaian dana (settlement) PJP. Jadwal ini bisa langsung atau dikumpulkan per hari. Mutasi adalah alat pencocokan, bukan sumber pencatatan penjualan.
Kenapa mutasi tidak dipakai untuk mencatat penjualan? Karena dua alasan. Tanggalnya bisa bergeser jika PJP menyelesaikan dana di hari berikutnya, dan nilainya sudah bersih setelah MDR sehingga biaya MDR menjadi tidak terlihat. Kalau kamu menjual lewat chat dan pelanggan membayar dengan QRIS, simpan juga nota singkat seperti contoh di template nota WhatsApp agar setiap pembayaran punya pasangan dokumen.
Mencatat penjualan bruto dan potongan MDR
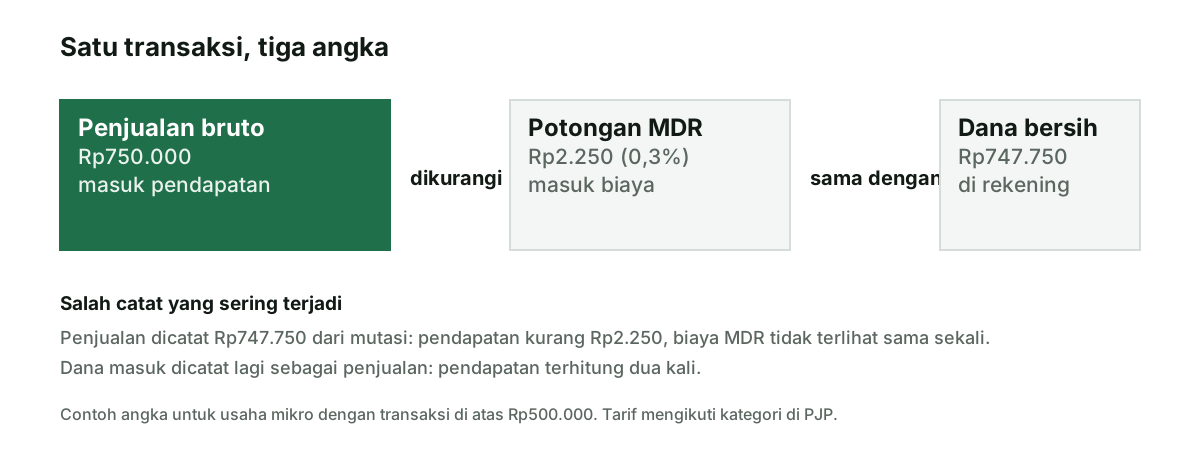
Setiap transaksi QRIS sebenarnya menghasilkan tiga angka: nilai yang dibayar pelanggan (bruto), potongan MDR, dan dana bersih yang diterima. Ketiganya perlu tempat yang jelas di catatanmu.
Menurut tabel di halaman QRIS Bank Indonesia, usaha mikro tidak dipotong MDR untuk transaksi sampai Rp500.000 dan dipotong 0,3% di atasnya, sedangkan usaha kecil, menengah, dan besar dikenai 0,7%. Bank Indonesia juga mengumumkan MDR 0% untuk transaksi sampai Rp100.000 di seluruh kategori, yang menurut pemberitaan berlaku sejak 1 Oktober 2026. Rinciannya kami bahas di artikel QRIS untuk UMKM.
Contohnya, usaha mikro menerima pembayaran Rp750.000. MDR 0,3% berarti Rp2.250, sehingga dana yang masuk Rp747.750. Pencatatan yang benar adalah penjualan Rp750.000 dan biaya pembayaran Rp2.250. Pencatatan yang keliru adalah penjualan Rp747.750, karena omzet tercatat lebih kecil dan biaya MDR hilang dari laporan.
Mencatat bruto juga penting untuk pajak. Jika memakai PPh final UMKM, dasar pengenaannya adalah peredaran bruto sebagaimana diatur PP 55 Tahun 2022. Untuk transaksi yang memang tidak dipotong MDR, bruto dan bersih sama, tetapi kebiasaan mencatat bruto tetap dijalankan agar konsisten.
Format buku kas untuk transaksi QRIS
Kamu tidak butuh buku kas khusus QRIS. Cukup tambahkan satu kolom "metode bayar" di buku kas yang sudah ada, lalu catat setiap penjualan sekali saja. Usaha dengan puluhan transaksi QRIS per hari boleh mencatatnya sebagai satu baris rekap harian dari laporan aplikasi penjual, asalkan penjualan tunai dicatat terpisah.
| Tanggal | Keterangan | Metode | Masuk | Keluar | Label |
|---|---|---|---|---|---|
| 8 Okt | Rekap penjualan QRIS 42 transaksi (laporan aplikasi) | QRIS | Rp1.260.000 | Penjualan | |
| 8 Okt | Penjualan tunai | Tunai | Rp640.000 | Penjualan | |
| 8 Okt | Pesanan katering lewat QRIS | QRIS | Rp750.000 | Penjualan | |
| 8 Okt | MDR pesanan katering 0,3% | QRIS | Rp2.250 | Biaya pembayaran | |
| 9 Okt | Dana QRIS 8 Okt masuk rekening | Bank | Rp2.007.750 (pemindahan) | Pemindahan dana | |
Perhatikan baris terakhir. Dana yang masuk ke rekening dicatat sebagai pemindahan dana, bukan penjualan baru, karena penjualannya sudah tercatat di tanggal 8. Angka Rp2.007.750 adalah Rp1.260.000 ditambah Rp750.000 dikurangi Rp2.250. Jika kamu memakai alat buku kas Neracaku, label ini bisa dipakai sebagai kategori. Untuk penjelasan kolom buku kas yang lebih lengkap, lihat pembukuan usaha kecil.
Rekonsiliasi harian dan mingguan
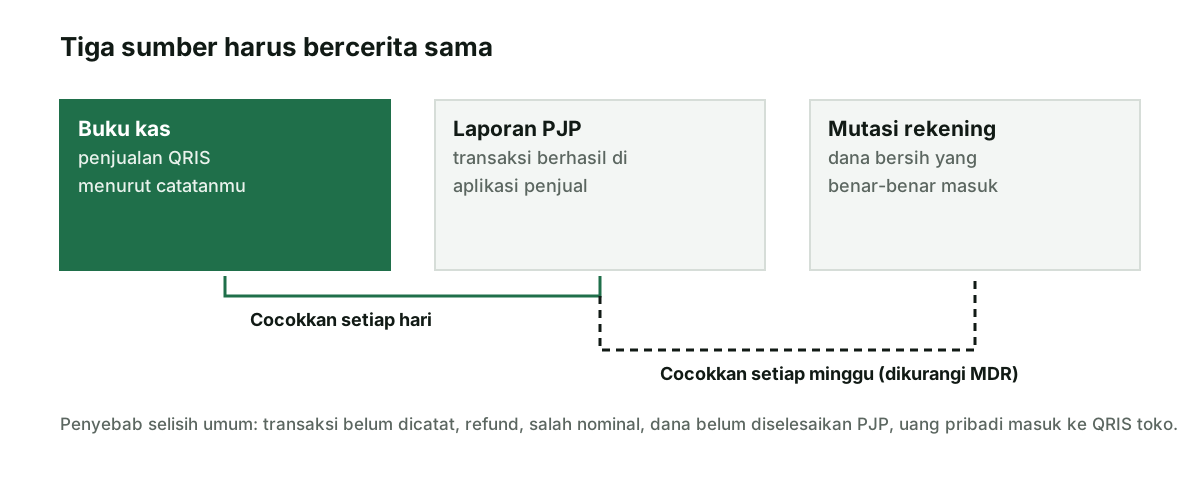
Rekonsiliasi berarti mencocokkan dua catatan yang seharusnya menunjukkan angka sama. Untuk QRIS ada dua lapis pencocokan.
Harian, saat tutup toko. Jumlahkan semua penjualan berlabel QRIS di buku kas hari itu, lalu bandingkan dengan total transaksi berhasil di laporan aplikasi penjual. Jika sama, selesai. Jika berbeda, biasanya ada transaksi yang lupa dicatat atau nominal yang salah ketik. Mencarinya di hari yang sama jauh lebih mudah daripada seminggu kemudian.
Mingguan, sekali duduk. Jumlahkan penjualan QRIS seminggu, kurangi total MDR, lalu bandingkan dengan total dana QRIS yang masuk di mutasi rekening untuk periode yang sama. Ingat pergeseran tanggal: penjualan hari terakhir minggu itu mungkin baru masuk rekening minggu depan. Catat sisa itu sebagai "dana QRIS belum masuk" agar tidak dianggap hilang.
| Baris | Keterangan | Jumlah |
|---|---|---|
| A | Penjualan QRIS di buku kas, 2 sampai 8 Okt | Rp9.480.000 |
| B | Total MDR minggu ini | Rp6.750 |
| C | Dana QRIS yang seharusnya diterima (A dikurangi B) | Rp9.473.250 |
| D | Dana QRIS masuk di mutasi rekening | Rp7.465.500 |
| E | Dana 8 Okt yang dijadwalkan masuk 9 Okt | Rp2.007.750 |
| F | Selisih (C dikurangi D dikurangi E) | Rp0 |
Jika baris F bukan nol, telusuri per hari. Hari yang totalnya tidak cocok akan langsung menunjukkan di mana masalahnya.
Refund, transaksi gagal, dan selisih
Tidak semua transaksi berjalan mulus. Ada pelanggan yang membayar dua kali, pesanan yang dibatalkan, atau pembayaran yang tertahan. Masing-masing dicatat berbeda.
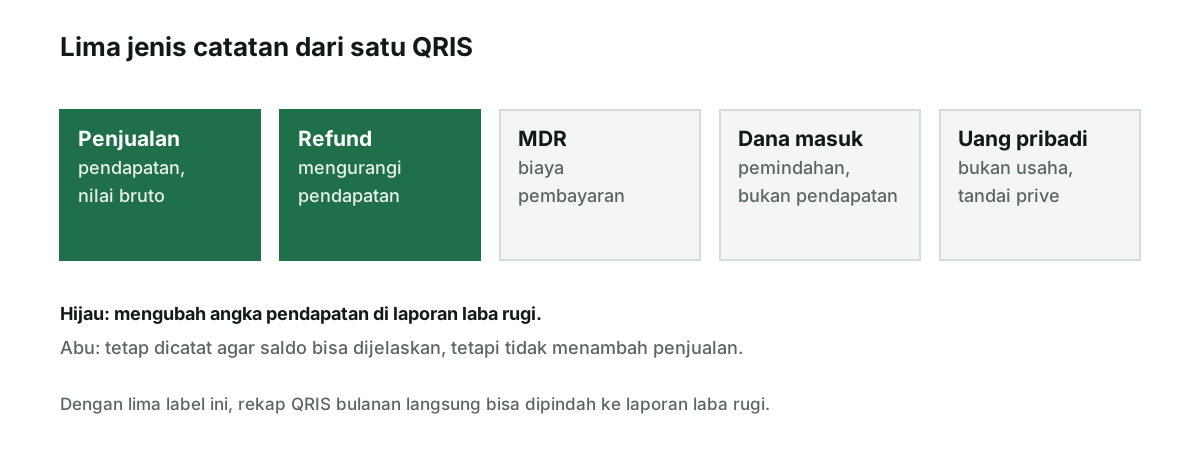
- Pembayaran ganda. Catat keduanya sebagai uang masuk, lalu catat pengembalian sebagai pengurang penjualan saat uangnya dikembalikan. Simpan bukti pengembalian.
- Pesanan batal setelah dibayar. Catat refund dengan label "Refund" di tanggal pengembalian, bukan menghapus baris penjualan lama. Jejak yang utuh memudahkan pemeriksaan.
- Transaksi tertunda atau gagal. Jangan dicatat sebagai penjualan sampai muncul status berhasil di aplikasi penjual. Jika pelanggan mengeluh uangnya terpotong, BI menyarankan menghubungi layanan pelanggan PJP terkait atau merchant.
- Salah nominal di QRIS statis. Jika pelanggan kurang bayar, catat nominal yang benar-benar diterima dan sisanya sebagai piutang, lalu tagih. Panduannya ada di cara menagih invoice.
Yang penting, setiap selisih punya penjelasan tertulis. Satu baris keterangan seperti "refund pesanan Bu Sari, dikembalikan lewat transfer" sudah cukup untuk dibaca ulang beberapa bulan kemudian.
Uang pribadi yang masuk ke QRIS toko
Karena QRIS toko mudah dipindai, keluarga atau teman kadang mengirim uang pribadi lewat kode yang sama. Uang ini bukan penjualan. Jika ikut tercatat, omzet tampak lebih besar dari kenyataan, dan untuk pengguna PPh final UMKM, angka peredaran bruto pun ikut membengkak.
Cara menanganinya: beri label "Uang pribadi" pada transaksi itu di buku kas, lalu pindahkan uangnya ke rekening pribadi atau catat sebagai setoran modal jika memang diniatkan untuk usaha. Lebih baik lagi, minta keluarga mengirim ke rekening pribadi sejak awal. Prinsip lengkapnya dibahas di memisahkan uang pribadi dan usaha.
Hal yang sama berlaku sebaliknya. Jika pemilik membayar belanja pribadi dari saldo akun QRIS usaha, catat sebagai prive, bukan biaya usaha. Dengan dua kebiasaan ini, akun QRIS tetap bersih sebagai pintu masuk penjualan saja.
Dari rekap QRIS ke laporan laba rugi dan pajak
Di akhir bulan, label yang kamu pakai sehari-hari langsung bisa dipindah ke laporan. Jumlahkan penjualan semua metode (tunai, QRIS, transfer), kurangi refund, dan kamu mendapatkan pendapatan bulan itu. Total MDR masuk ke kelompok biaya, berdampingan dengan biaya lain seperti sewa dan listrik. Pemindahan dana dan uang pribadi tidak masuk laporan laba rugi sama sekali.
Contoh susunannya bisa kamu ikuti di contoh laporan laba rugi, dan untuk menghitung modal per produk gunakan cara menghitung HPP. Jika kamu memakai skema PPh final UMKM, omzet bulanan yang dipakai adalah total penjualan bruto, bukan dana bersih di rekening. Cara menghitungnya ada di pajak UMKM final 0,5%.
Simpan laporan transaksi bulanan dari aplikasi penjual bersama buku kas. DJP menjelaskan bahwa pencatatan dan dokumen pendukungnya perlu disimpan, dan laporan PJP adalah dokumen pendukung yang kuat untuk penjualan nontunai.
Kesalahan umum pencatatan QRIS
Dari pola yang sering terjadi pada usaha kecil, kesalahan berikut paling banyak membuat angka laporan meleset.
| Kesalahan | Akibat | Perbaikan |
|---|---|---|
| Mencatat penjualan dari mutasi rekening | Tanggal bergeser, MDR tidak terlihat | Catat dari notifikasi atau laporan harian |
| Mencatat dana masuk sebagai penjualan lagi | Pendapatan terhitung dua kali | Label dana masuk sebagai pemindahan |
| Mencatat nilai bersih setelah MDR | Omzet kurang, biaya hilang | Catat bruto, MDR sebagai biaya |
| Uang pribadi masuk ke QRIS toko tanpa label | Omzet dan pajak membengkak | Label pribadi atau setoran modal |
| Menghapus baris saat ada refund | Jejak hilang, sulit diperiksa | Tambah baris refund di tanggal pengembalian |
| Rekonsiliasi hanya di akhir bulan | Selisih sulit dilacak | Cocokkan harian dan mingguan |
Pencatatan transaksi QRIS tidak rumit jika dijalankan sebagai kebiasaan kecil setiap hari. Jika ingin melihat bagaimana buku kas, invoice, dan laporan bisa terhubung dalam satu alur, lihat fitur Neracaku. Untuk pelanggan bisnis yang membayar lewat QRIS setelah menerima tagihan, pastikan nomor invoice ikut ditulis di keterangan, seperti dibahas di cara membuat invoice UMKM.
Sumber resmi
Bank Indonesia: halaman QRIS (notifikasi transaksi, tabel MDR, penanganan masalah pembayaran); IAI: Draf Eksposur SAK EMKM, paragraf 2.21; DJP: ketentuan pencatatan dan pembukuan; PP 55 Tahun 2022 (JDIH BPK). Diperiksa 9 Oktober 2026. Semua angka di tabel adalah contoh fiktif. Artikel ini edukasi umum, bukan nasihat pajak atau akuntansi untuk kasus tertentu.