Apa itu harga jual dan apa saja penyusunnya
Harga jual adalah nominal yang dibayar pembeli untuk satu unit produk atau satu paket jasa. Bagi pemilik usaha, harga jual harus menanggung tiga hal sekaligus: biaya membuat atau membeli produk itu, bagian dari biaya rutin usaha seperti sewa dan gaji, serta laba yang menjadi alasan usaha dijalankan.
Banyak usaha kecil menentukan harga dengan menyalin harga tetangga atau sekadar menambahkan "untung sekian ribu" di atas harga bahan. Cara ini cepat, tetapi sering lupa memasukkan kemasan, bahan yang terbuang, gaji pemilik, dan potongan yang dihitung dari harga, seperti komisi aplikasi pesan antar atau pajak final yang dihitung dari omzet. Hasilnya, penjualan terlihat ramai tetapi kas tidak pernah bertambah.
Secara sederhana, harga jual tersusun dari lapisan berikut:
- HPP per unit: bahan baku atau harga beli barang, ditambah kemasan dan biaya langsung lain. Cara menghitungnya ada di panduan cara menghitung HPP.
- Bagian biaya operasional: sewa, gaji, listrik, dan internet dibagi perkiraan jumlah unit terjual per bulan.
- Potongan dari harga: komisi platform, biaya layanan, atau pajak yang dihitung sebagai persen dari penjualan.
- Laba: bagian yang benar-benar tersisa untuk pemilik dan pengembangan usaha.
Empat lapisan ini menjadi dasar semua metode di artikel ini. Metodenya berbeda hanya pada titik berangkatnya: dari biaya, dari target margin, dari pasar, atau dari nilai bagi pembeli.
Empat metode menentukan harga jual
Tidak ada satu metode yang paling benar untuk semua usaha. Yang paling aman adalah memakai metode berbasis biaya sebagai batas bawah, lalu menyesuaikannya dengan pasar.
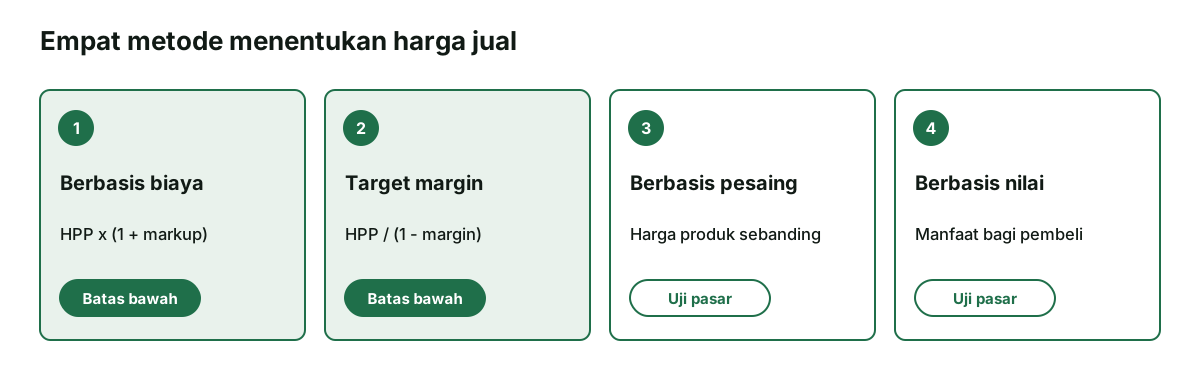
| Metode | Titik berangkat | Cocok untuk | Risiko bila dipakai sendirian |
|---|---|---|---|
| Berbasis biaya (markup) | HPP ditambah persen tertentu | Toko dan usaha dagang dengan banyak barang | Mengabaikan harga pasar dan potongan dari harga |
| Target margin | Persen laba kotor dari harga jual | Usaha makanan, produksi, dan penjualan online | Margin terlihat sehat padahal volume tidak menutup biaya tetap |
| Berbasis pesaing | Harga produk serupa di sekitar Anda | Produk yang mudah dibandingkan pembeli | Ikut rugi bila biaya Anda lebih tinggi dari pesaing |
| Berbasis nilai | Manfaat yang dirasakan pembeli | Jasa, produk unik, pesanan khusus | Sulit diukur dan butuh bukti kualitas |
Metode berbasis biaya dan target margin menjawab pertanyaan "berapa harga minimal agar saya tidak rugi". Metode berbasis pesaing dan nilai menjawab "berapa harga yang masih mau dibayar pembeli". Harga yang baik berada di antara keduanya. Kalau batas bawah Anda ternyata di atas harga pasar, masalahnya ada di biaya, bukan di harga, dan langkah yang tepat adalah menekan biaya atau mengubah produk.
Langkah 1: hitung biaya per unit dengan lengkap
Semua metode berbasis biaya runtuh kalau angka biayanya kurang. Mulailah dari HPP per unit, yaitu biaya bahan atau harga beli barang ditambah kemasan dan biaya langsung lain. Untuk usaha makanan, hitung dari resep: berapa gram bahan per porsi dikali harga per gram, lalu tambahkan cup, tutup, sedotan, atau kotak. Jangan lupa bahan yang terbuang, misalnya susu yang basi atau roti yang tidak terjual.
Berikutnya, bagi biaya operasional bulanan dengan perkiraan jumlah unit terjual. Biaya operasional mencakup sewa, gaji karyawan, gaji Anda sendiri sebagai pemilik, listrik, air, internet, dan penyusutan alat. Penjelasan setiap pos ada di biaya operasional. Contoh: biaya operasional Rp6.000.000 per bulan dengan perkiraan penjualan 1.500 unit berarti setiap unit menanggung Rp4.000.
Perkiraan jumlah unit sebaiknya diambil dari catatan penjualan nyata, bukan harapan. Kalau usaha baru berjalan, pakai angka konservatif. Data penjualan harian yang tercatat rapi di buku kas dan kartu stok membuat angka ini jauh lebih akurat.
Terakhir, catat potongan yang dihitung sebagai persen dari harga jual. Ini berbeda dari biaya per unit karena nilainya ikut naik ketika harga naik. Contohnya komisi aplikasi pesan antar, biaya layanan marketplace, dan pajak final yang dasar pengenaannya omzet. Potongan seperti ini tidak boleh ditambahkan begitu saja ke HPP; cara memasukkannya dibahas di langkah berikutnya.
Langkah 2: pilih rumus markup atau target margin
Ada dua rumus dasar yang sering tertukar. Rumus markup menghitung laba sebagai persen dari HPP, sedangkan rumus target margin menghitung laba sebagai persen dari harga jual.
- Rumus markup: Harga jual = HPP x (1 + markup). HPP Rp9.000 dengan markup 100% menghasilkan Rp18.000.
- Rumus target margin: Harga jual = HPP / (1 - target margin). HPP Rp9.000 dengan target margin 50% menghasilkan Rp9.000 / 0,5 = Rp18.000.
Pada contoh di atas, markup 100% sama dengan margin 50%. Kesalahan klasik adalah menargetkan "untung 30%" dengan markup, padahal yang dimaksud margin. HPP Rp9.000 dengan markup 30% menghasilkan Rp11.700, dan margin sebenarnya hanya sekitar 23%. Perbedaan lengkap keduanya dibahas di cara menghitung margin.
Untuk harga yang menanggung semua lapisan biaya, gunakan rumus harga penuh:
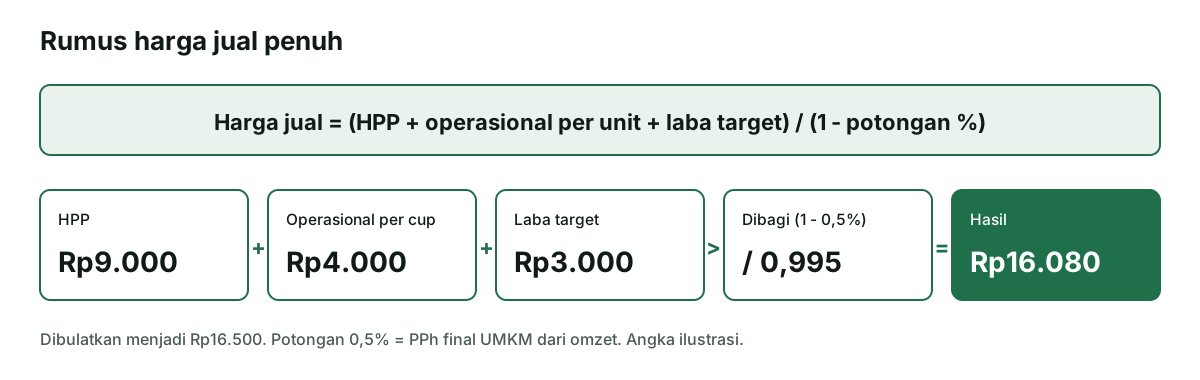
Kenapa potongan masuk sebagai pembagi? Karena potongan 0,5% dihitung dari harga akhir, bukan dari biaya. Kalau Anda sekadar menambahkan 0,5% dari Rp16.000, hasilnya sedikit kurang. Selisihnya kecil untuk 0,5%, tetapi sangat besar untuk komisi aplikasi yang bisa mencapai puluhan persen.
Contoh lengkap: harga kopi susu
Agar lebih konkret, berikut contoh sebuah kedai kopi susu kecil. Semua angka adalah ilustrasi untuk latihan, bukan patokan harga pasar.
| Komponen | Biaya per cup | Keterangan |
|---|---|---|
| Espresso | Rp3.000 | Biji kopi per takaran |
| Susu segar | Rp3.500 | Termasuk perkiraan susu terbuang |
| Gula aren cair | Rp1.000 | Dibuat sendiri per batch |
| Cup, tutup, sedotan | Rp1.500 | Kemasan bawa pulang |
| HPP per cup | Rp9.000 |
Biaya operasional kedai Rp6.000.000 per bulan, dan dari catatan tiga bulan terakhir kedai menjual sekitar 1.500 cup per bulan, sehingga setiap cup menanggung Rp4.000. Pemilik menargetkan laba Rp3.000 per cup. Kedai ini memakai tarif PPh final UMKM 0,5% dari omzet.
- Jumlahkan biaya dan laba: Rp9.000 + Rp4.000 + Rp3.000 = Rp16.000.
- Bagi dengan (1 - 0,005): Rp16.000 / 0,995 = Rp16.080,40.
- Bulatkan ke harga yang mudah dibayar: Rp16.500.
- Cek margin kotor: (Rp16.500 - Rp9.000) / Rp16.500 = 45,5%.
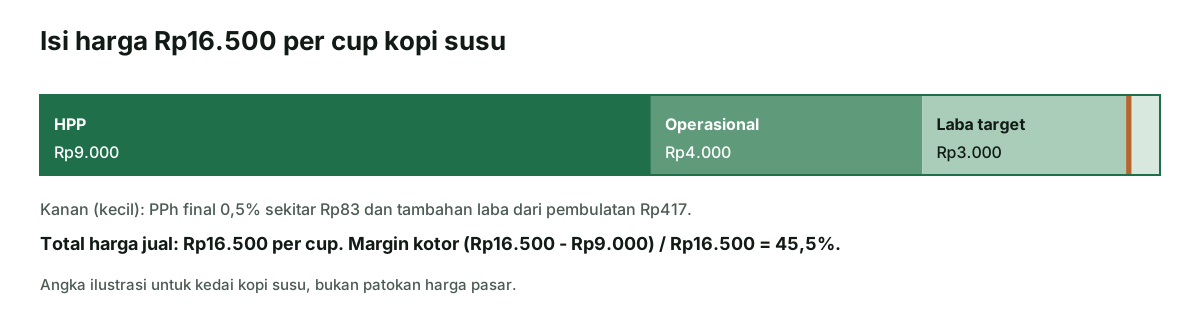
Dari sini terlihat bahwa harga Rp15.000 yang mungkin terasa "wajar" sebenarnya hanya menyisakan laba sekitar Rp1.925 per cup, lebih kecil dari target. Usaha makanan dengan pola biaya serupa dibahas lebih rinci di pembukuan usaha makanan.
Langkah 3: bandingkan dengan harga pesaing
Harga hasil hitungan adalah batas bawah. Langkah berikutnya adalah melihat apakah pembeli mau membayar harga itu. Caranya, catat harga produk yang benar-benar sebanding di sekitar Anda atau di kanal yang sama, misalnya lima kedai kopi dalam radius yang sama atau lima toko dengan produk serupa di marketplace.
Bandingkan juga hal yang membuat harga mereka berbeda: ukuran porsi, kualitas bahan, lokasi, kecepatan layanan, dan ulasan. Harga pesaing yang lebih murah belum tentu berarti Anda harus menurunkan harga. Bisa jadi porsinya lebih kecil atau bahannya berbeda.
Setelah data terkumpul, ada tiga posisi yang bisa dipilih:
- Setara pasar: harga mirip pesaing, bersaing di layanan dan lokasi. Aman bila batas bawah Anda di bawah harga pasar.
- Di atas pasar: harga lebih tinggi karena ada nilai tambah yang jelas, seperti bahan premium atau pesanan khusus. Butuh bukti, misalnya foto produk dan ulasan.
- Di bawah pasar: hanya masuk akal bila biaya Anda memang lebih rendah. Menjual di bawah batas bawah demi ramai pembeli sama dengan membayar pembeli untuk berbelanja.
Untuk usaha jasa dan pesanan khusus, metode berbasis nilai lebih relevan: hitung manfaat bagi pembeli, misalnya waktu yang dihemat atau risiko yang dihindari. Panduan invoice freelancer membahas cara menuliskan nilai itu di dokumen tagihan agar harga terlihat wajar.
Harga untuk penjualan lewat aplikasi dan marketplace
Penjualan lewat aplikasi pesan antar atau marketplace biasanya dikenai komisi atau biaya layanan yang dihitung dari harga. Besarnya berbeda per platform, per kategori, dan bisa berubah, jadi selalu ambil angka terbaru dari akun mitra Anda sendiri. Di bawah ini kami memakai 20% sebagai angka ilustrasi.
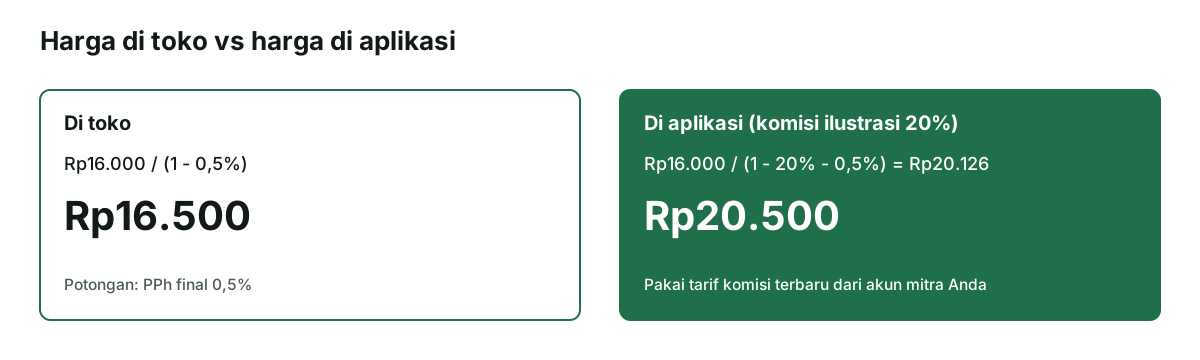
Hitungannya memakai rumus harga penuh yang sama: (Rp9.000 + Rp4.000 + Rp3.000) / (1 - 0,20 - 0,005) = Rp16.000 / 0,795 = Rp20.125,79, lalu dibulatkan menjadi Rp20.500. Kalau kedai memasang harga Rp16.500 di aplikasi, komisi 20% memotong Rp3.300 per cup sehingga laba target hilang seluruhnya.
Beberapa hal lain yang perlu dicek untuk penjualan online:
- Biaya kemasan tambahan, seperti kantong atau segel, masuk ke HPP versi online.
- Promo dan voucher yang ditanggung penjual mengurangi pendapatan bersih per transaksi.
- Pembayaran nontunai juga bisa dikenai biaya. Aturan QRIS untuk usaha mikro dibahas di QRIS untuk UMKM.
Mencatat pendapatan bersih per kanal, bukan hanya omzet kotor, membantu Anda melihat kanal mana yang benar-benar menguntungkan. Cara mencatatnya ada di pencatatan transaksi UMKM.
Langkah 4: uji harga dengan titik impas
Harga yang masuk akal per unit belum tentu menyelamatkan usaha kalau volumenya tidak cukup. Uji terakhir adalah menghitung titik impas: berapa unit yang harus terjual per bulan agar biaya tetap tertutup. Rumusnya: biaya tetap bulanan dibagi kontribusi per unit, yaitu harga jual dikurangi biaya variabel per unit.
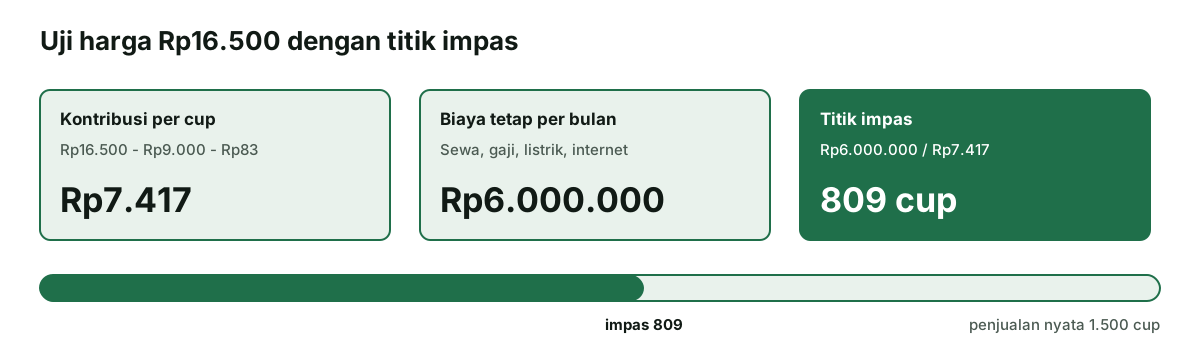
Pada contoh kedai, kontribusi per cup adalah Rp16.500 - Rp9.000 - Rp82,50 = Rp7.417,50. Biaya tetap Rp6.000.000 dibagi Rp7.417,50 menghasilkan sekitar 809 cup per bulan. Karena penjualan nyata sekitar 1.500 cup, harga ini aman. Kalau titik impas ternyata mendekati atau melebihi penjualan nyata, harga perlu dinaikkan, biaya ditekan, atau produk diubah.
Penjelasan lengkap rumus dan contoh lain ada di break even point. Setelah harga berjalan, pantau hasilnya lewat laporan laba rugi bulanan. Ingat bahwa omzet besar belum tentu laba besar, seperti dijelaskan di perbedaan omzet dan laba.
Kapan dan bagaimana menaikkan harga
Harga bukan angka sekali tetap. Tinjau ulang setidaknya setiap kali ada perubahan besar pada biaya: harga bahan naik, sewa naik, gaji naik, atau komisi platform berubah. Banyak pemilik usaha menunda kenaikan harga karena takut kehilangan pelanggan, padahal margin terus tergerus setiap bulan.
Beberapa cara menaikkan harga dengan risiko lebih kecil:
- Hitung ulang HPP dengan harga bahan terbaru, lalu ulangi rumus harga penuh.
- Naikkan bertahap dan beri tahu pelanggan tetap lebih dulu, misalnya lewat pengumuman di toko atau pesan WhatsApp.
- Tawarkan pilihan ukuran atau paket, sehingga pembeli yang sensitif harga tetap punya pilihan.
- Tambahkan nilai yang terlihat, seperti kemasan lebih rapi atau layanan lebih cepat, bersamaan dengan kenaikan harga.
- Pantau penjualan dua sampai empat minggu setelah perubahan dan bandingkan dengan periode sebelumnya.
Sebelum menaikkan harga, pastikan masalahnya memang harga. Margin yang turun bisa juga disebabkan bahan terbuang, stok hilang, atau pencatatan yang tidak lengkap. Pemeriksaan stok rutin seperti stock opname sering menemukan kebocoran yang lebih murah diperbaiki daripada menaikkan harga.
Kesalahan umum saat menentukan harga jual
Beberapa kesalahan berikut paling sering membuat usaha kecil merugi meskipun terlihat laris:
- Tidak menghitung gaji pemilik. Kalau Anda bekerja penuh waktu di usaha itu, gaji Anda adalah biaya operasional. Tanpa itu, laba yang terlihat sebenarnya upah Anda sendiri.
- Memakai markup padahal maksudnya margin. Target untung 30% dengan markup 30% menghasilkan margin sekitar 23%.
- Menambahkan komisi ke biaya, bukan membagi. Komisi dihitung dari harga, sehingga harus dimasukkan sebagai pembagi.
- Menyamakan harga toko dan harga aplikasi. Komisi platform bisa menghapus seluruh laba per unit.
- Lupa pajak yang dihitung dari omzet. Menurut penjelasan DJP tentang PP 20 Tahun 2026, tarif PPh final 0,5% bagi UMKM orang pribadi tetap berlaku untuk omzet sampai Rp4,8 miliar setahun, dan omzet sampai Rp500 juta pertama setahun bagi orang pribadi tidak dikenai PPh. Karena dasarnya omzet, pajak ini termasuk potongan dari harga. Ringkasan aturannya ada di pajak UMKM final.
- Tidak pernah meninjau ulang. Harga yang dihitung setahun lalu hampir pasti sudah tidak sesuai biaya hari ini.
Cara paling praktis untuk menghindari semua kesalahan ini adalah mencatat pemasukan dan pengeluaran setiap hari, lalu menghitung ulang harga setiap bulan dari angka nyata. Neracaku menyediakan buku kas online dan laporan laba rugi untuk membantu kebiasaan itu, sementara rumus di artikel ini tetap bisa Anda kerjakan di kertas atau spreadsheet.
Catatan
Rumus markup, target margin, harga penuh, dan titik impas di artikel ini adalah rumus aritmetika umum. Nama usaha, harga bahan, biaya operasional, persentase komisi, dan semua angka contoh adalah ilustrasi untuk latihan, bukan patokan harga pasar atau tarif platform tertentu. Ketentuan PPh final UMKM merujuk artikel DJP tentang PP 20 Tahun 2026 yang diperiksa 17 November 2026; periksa kondisi pajak usaha Anda sebelum menghitung kewajiban. Disusun 15 November 2026.