Apa itu depresiasi
Depresiasi, yang dalam bahasa akuntansi dan pajak Indonesia lebih sering disebut penyusutan, adalah alokasi harga perolehan aset tetap ke beberapa periode selama aset itu dipakai. Kalau Anda membeli laptop kasir seharga Rp12.000.000 dan laptop itu bisa dipakai empat tahun, biayanya tidak ditumpuk di bulan pembelian. Biaya itu dibagi ke empat tahun pemakaian.
Alasannya sederhana. Laptop itu ikut menghasilkan penjualan selama empat tahun, jadi bebannya juga sepantasnya dibagi ke empat tahun itu. Kalau seluruh harga laptop dicatat sebagai biaya di bulan pembelian, laporan laba rugi bulan itu terlihat rugi, padahal usahanya berjalan normal. Bulan-bulan sesudahnya justru tampak lebih untung dari kenyataan karena tidak ada beban laptop sama sekali.
Perlu diingat, depresiasi bukan uang yang keluar setiap bulan. Uangnya keluar sekali saat membeli. Depresiasi hanya mencatat bahwa nilai manfaat aset itu terpakai sedikit demi sedikit. Karena itulah depresiasi sering disebut beban non tunai, dan menjadi salah satu alasan mengapa laba di laporan tidak selalu sama dengan uang di rekening.
Di laporan laba rugi, beban penyusutan biasanya masuk kelompok biaya operasional, kecuali untuk mesin produksi yang pada usaha manufaktur bisa dihitung sebagai bagian dari harga pokok produksi.
Istilah yang perlu dibedakan
Beberapa istilah di sekitar depresiasi sering tertukar. Padahal masing-masing punya arti dan tempat yang berbeda di laporan keuangan. Tabel berikut merangkum yang paling sering muncul.
| Istilah | Arti singkat | Muncul di |
|---|---|---|
| Depresiasi atau penyusutan | Beban atas pemakaian aset tetap berwujud dalam satu periode | Laporan laba rugi |
| Amortisasi | Sama seperti penyusutan, tetapi untuk harta tak berwujud, misalnya lisensi perangkat lunak | Laporan laba rugi |
| Harga perolehan | Seluruh biaya untuk mendapatkan aset sampai siap dipakai | Neraca |
| Akumulasi penyusutan | Total penyusutan yang sudah dibebankan sejak aset dibeli | Neraca, sebagai pengurang aset |
| Nilai buku | Harga perolehan dikurangi akumulasi penyusutan | Neraca |
| Masa manfaat | Lama aset diperkirakan dapat dipakai untuk usaha | Catatan aset tetap |
Yang paling penting dipahami adalah hubungan tiga angka: harga perolehan, akumulasi penyusutan, dan nilai buku. Harga perolehan tidak pernah diubah selama aset masih dimiliki. Setiap periode, penyusutan ditambahkan ke akun akumulasi. Nilai buku adalah selisih keduanya dan itulah angka aset yang dibaca di laporan neraca.
Nilai buku juga bukan harga jual. Laptop dengan nilai buku Rp3.000.000 bisa saja laku Rp4.000.000 atau hanya Rp1.500.000 di pasar bekas. Depresiasi bertugas membagi biaya secara wajar, bukan menebak harga pasar. Selisih antara harga jual dan nilai buku baru dicatat sebagai untung atau rugi ketika aset benar-benar dijual.
Aset apa saja yang didepresiasi
Tidak semua pembelian disusutkan. Yang disusutkan adalah aset tetap berwujud yang dimiliki dan dipakai untuk usaha, serta punya masa manfaat lebih dari satu tahun. Rumusan ini sama dengan Pasal 11 ayat (1) Undang-Undang Pajak Penghasilan sebagaimana diubah terakhir dengan UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, yang juga diulang dalam Pasal 2 ayat (1) PMK 72 Tahun 2023.
Contoh yang lazim di usaha kecil: laptop dan komputer, printer, mesin kasir, kulkas display, mesin kopi, etalase, meja dan kursi, sepeda motor untuk antar barang, mobil pikap, serta bangunan toko milik sendiri. Pengeluaran untuk penambahan, perbaikan, atau perubahan aset tersebut juga dapat disusutkan menurut aturan pajak yang sama.
Ada beberapa pengecualian yang perlu diingat:
- Tanah tidak disusutkan. Pasal 11 ayat (1) UU PPh mengecualikan tanah berstatus hak milik, hak guna bangunan, hak guna usaha, dan hak pakai. Kalau membeli ruko, pisahkan harga tanah dan harga bangunan; hanya bangunannya yang disusutkan.
- Barang habis pakai tidak disusutkan. Kertas struk, tinta, kemasan, dan alat tulis langsung menjadi biaya.
- Persediaan barang dagangan tidak disusutkan. Stok dihitung lewat stock opname dan masuk harga pokok penjualan saat terjual.
- Barang pribadi tidak disusutkan. Motor yang dipakai keluarga sehari-hari bukan aset usaha. Kalau dibeli dengan uang usaha, catat sebagai prive.
Harga perolehan yang disusutkan juga bukan sekadar harga di nota. SAK EMKM paragraf 11.7 menyebut biaya perolehan aset tetap meliputi harga beli dan biaya yang dapat diatribusikan langsung untuk membawa aset ke lokasi dan kondisi siap dipakai. Ongkos kirim mesin, biaya pemasangan, dan instalasi listrik khusus untuk mesin itu ikut dihitung.
Metode garis lurus dan rumusnya
Metode garis lurus membagi harga perolehan dalam bagian yang sama besar selama masa manfaat. Ini metode yang paling mudah dan paling banyak dipakai usaha kecil. Rumusnya:
Penyusutan per tahun = harga perolehan x tarif garis lurus, atau sama saja dengan harga perolehan dibagi masa manfaat.
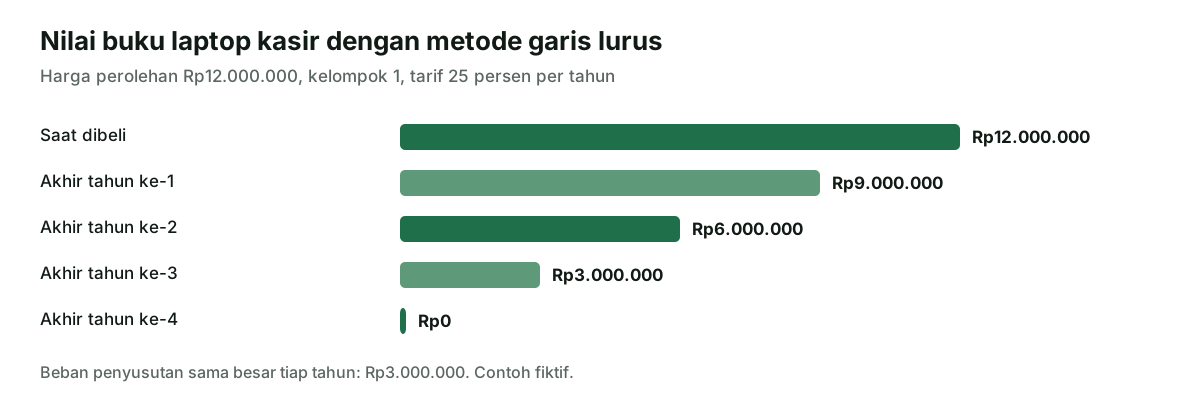
Contoh: laptop kasir dibeli awal Januari seharga Rp12.000.000. Laptop termasuk kelompok 1 dengan masa manfaat 4 tahun dan tarif garis lurus 25 persen. Penyusutannya Rp12.000.000 x 25% = Rp3.000.000 per tahun, atau Rp250.000 per bulan. Setelah empat tahun, nilai bukunya nol.
Dalam aturan pajak, metode garis lurus untuk keperluan fiskal tidak memakai nilai sisa. Harga perolehan disusutkan habis sampai nol. SAK EMKM paragraf 11.12 juga menyebut penyusutan aset tetap dilakukan tanpa memperhitungkan nilai residu. Jadi untuk usaha kecil yang memakai SAK EMKM, rumus di atas sudah cukup, tidak perlu menebak harga rongsokan di akhir masa pakai.
Kelebihan garis lurus adalah bebannya stabil. Setiap bulan Anda tahu persis berapa beban penyusutan yang masuk laporan, sehingga perbandingan laba antarbulan tidak terganggu. Metode ini juga satu-satunya yang boleh dipakai untuk bangunan, baik menurut Pasal 11 ayat (2) UU PPh maupun Pasal 6 ayat (1) PMK 72/2023.
Metode saldo menurun dan rumusnya
Metode saldo menurun membebankan penyusutan besar di awal dan makin kecil di tahun-tahun berikutnya. Tarifnya diterapkan pada nilai sisa buku, bukan pada harga perolehan. Menurut Pasal 11 ayat (2) UU PPh, pada akhir masa manfaat nilai sisa buku disusutkan sekaligus, dan metode ini harus dipakai secara taat asas.
Penyusutan tahun ini = nilai buku awal tahun x tarif saldo menurun. Tarif saldo menurun untuk tiap kelompok adalah dua kali tarif garis lurus.
Memakai laptop yang sama, tarif kelompok 1 untuk saldo menurun adalah 50 persen. Tahun pertama: 50% x Rp12.000.000 = Rp6.000.000. Tahun kedua: 50% x Rp6.000.000 = Rp3.000.000. Tahun ketiga: 50% x Rp3.000.000 = Rp1.500.000. Tahun keempat adalah akhir masa manfaat, jadi sisa Rp1.500.000 disusutkan sekaligus.
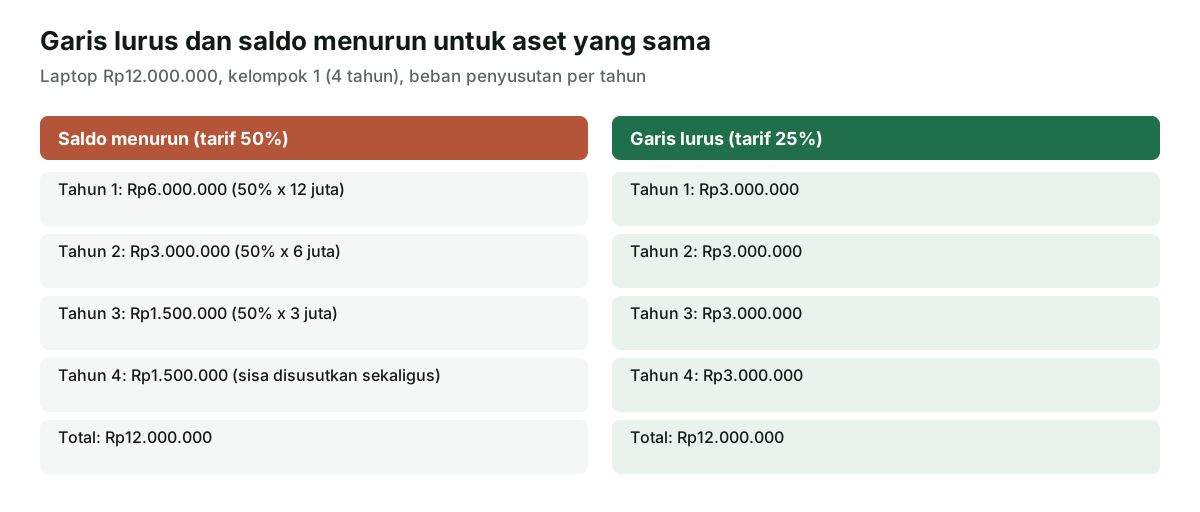
Kapan saldo menurun masuk akal? Untuk aset yang paling cepat turun manfaatnya di tahun-tahun awal, misalnya kendaraan antar atau perangkat elektronik yang cepat usang. Bebannya lebih besar di awal, saat aset masih baru dan biasanya paling produktif.
Kekurangannya, laba di tahun-tahun awal tampak lebih kecil dan perhitungannya sedikit lebih rumit. Untuk usaha yang baru mulai merapikan pembukuan, garis lurus biasanya lebih mudah dijaga konsistensinya. Apa pun pilihan Anda, yang penting metode itu dipakai terus untuk aset yang bersangkutan, tidak berganti-ganti dari tahun ke tahun.
Kelompok harta dan tarif penyusutan menurut aturan pajak
Untuk keperluan pajak, masa manfaat tidak ditentukan sendiri. Pasal 11 ayat (6) UU PPh menetapkan kelompok harta beserta masa manfaat dan tarifnya, lalu Pasal 2 ayat (3) PMK 72 Tahun 2023 mengulang tabel yang sama. Jenis harta yang masuk tiap kelompok dirinci dalam Lampiran PMK 72/2023.
| Kelompok harta | Masa manfaat | Tarif garis lurus | Tarif saldo menurun |
|---|---|---|---|
| Bukan bangunan, kelompok 1 | 4 tahun | 25% | 50% |
| Bukan bangunan, kelompok 2 | 8 tahun | 12,5% | 25% |
| Bukan bangunan, kelompok 3 | 16 tahun | 6,25% | 12,5% |
| Bukan bangunan, kelompok 4 | 20 tahun | 5% | 10% |
| Bangunan permanen | 20 tahun | 5% | Tidak berlaku |
| Bangunan tidak permanen | 10 tahun | 10% | Tidak berlaku |
Lampiran PMK 72/2023 untuk semua jenis usaha memasukkan mebel dan peralatan dari kayu atau rotan, mesin kantor seperti laptop, komputer, printer, dan scanner, serta sepeda motor ke kelompok 1. Mebel dan peralatan dari logam, alat pengatur udara seperti AC dan kipas angin, serta mobil, bus, dan truk masuk kelompok 2.
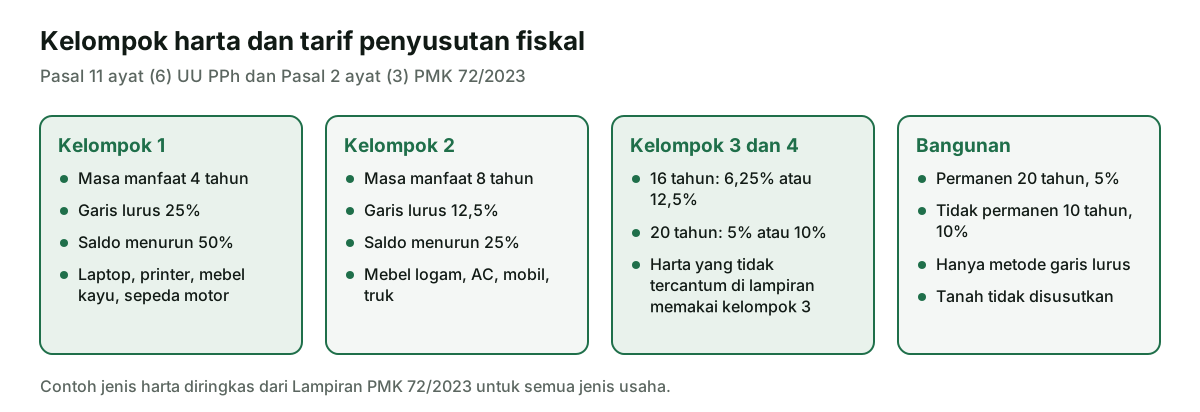
Bagaimana jika aset Anda tidak tercantum di lampiran? Pasal 4 ayat (1) PMK 72/2023 mengatur bahwa harta bukan bangunan yang tidak tercantum memakai masa manfaat kelompok 3. Kalau ingin memakai kelompok lain, wajib pajak harus mengajukan permohonan penetapan ke Direktur Jenderal Pajak sesuai Pasal 4 ayat (2).
Untuk bangunan permanen yang masa manfaatnya lebih dari 20 tahun, Pasal 11 ayat (6a) UU PPh yang disisipkan UU HPP memberi pilihan: tetap 20 tahun, atau sesuai masa manfaat sebenarnya berdasarkan pembukuan, dengan syarat taat asas. Ketentuan ini dirinci di Pasal 6 ayat (2) PMK 72/2023.
Kapan depresiasi mulai dihitung
Menurut Pasal 11 ayat (3) UU PPh dan Pasal 5 ayat (1) PMK 72/2023, penyusutan dimulai pada bulan dilakukannya pengeluaran. Pengecualiannya, harta yang masih dalam proses pengerjaan mulai disusutkan pada bulan selesainya pengerjaan. Dengan persetujuan Direktur Jenderal Pajak, penyusutan juga boleh dimulai pada bulan harta itu mulai dipakai atau mulai menghasilkan.
Artinya, aset yang dibeli di tengah tahun hanya disusutkan sebagian di tahun pertama. Contoh: laptop Rp12.000.000 dibeli pada April. Penyusutan garis lurus setahun Rp3.000.000, jadi untuk April sampai Desember (9 bulan) bebannya 9/12 x Rp3.000.000 = Rp2.250.000. Sisanya terus dibebankan Rp250.000 per bulan pada tahun-tahun berikutnya sampai genap 48 bulan.
| Tahun | Jumlah bulan | Beban penyusutan | Nilai buku akhir tahun |
|---|---|---|---|
| Tahun 1 | 9 bulan (April sampai Desember) | Rp2.250.000 | Rp9.750.000 |
| Tahun 2 | 12 bulan | Rp3.000.000 | Rp6.750.000 |
| Tahun 3 | 12 bulan | Rp3.000.000 | Rp3.750.000 |
| Tahun 4 | 12 bulan | Rp3.000.000 | Rp750.000 |
| Tahun 5 | 3 bulan (Januari sampai Maret) | Rp750.000 | Rp0 |
SAK EMKM memakai patokan yang mirip dari sisi akuntansi. Paragraf 11.13 menyebut penyusutan dimulai ketika aset tersedia untuk digunakan, dan tidak dihentikan hanya karena aset sedang tidak dipakai, kecuali aset itu sudah disusutkan penuh. Jadi mesin yang menganggur sebulan karena sepi pesanan tetap disusutkan.
Untuk usaha kecil, cara paling praktis adalah menghitung penyusutan per bulan dan mencatatnya setiap tutup buku bulanan. Dengan begitu laba bulanan sudah memuat beban penyusutan dan tidak ada kejutan di akhir tahun.
Jurnal depresiasi dan cara menampilkannya di laporan
Penyusutan dicatat lewat jurnal penyesuaian. Polanya selalu sama: akun beban penyusutan di debit, akun akumulasi penyusutan di kredit. Untuk laptop dengan garis lurus, jurnal tiap akhir bulan:
- Debit: Beban penyusutan peralatan Rp250.000
- Kredit: Akumulasi penyusutan peralatan Rp250.000
Jurnal ini tidak menyentuh kas karena tidak ada uang yang keluar. Masukkan jurnal tersebut ke jurnal umum, pindahkan ke buku besar, lalu saldonya ikut tampil di neraca saldo sebelum laporan disusun.
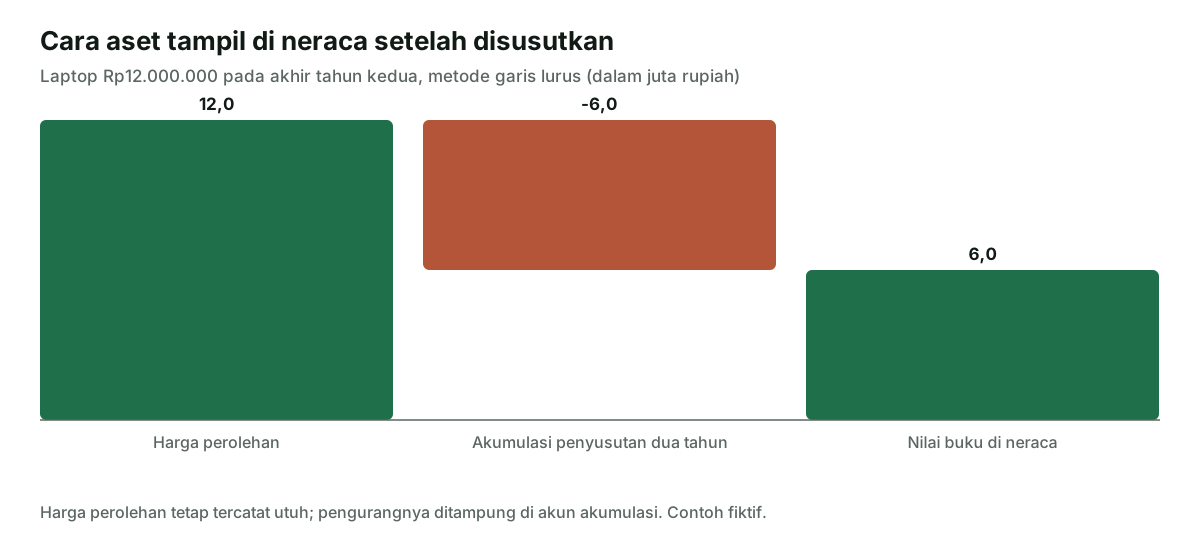
Di laporan laba rugi, beban penyusutan muncul sebagai salah satu pos beban. Di neraca, aset tetap disajikan sebesar harga perolehan dikurangi akumulasi penyusutan, sesuai SAK EMKM paragraf 11.8. Pada contoh di atas, akhir tahun kedua neraca menampilkan peralatan Rp12.000.000, akumulasi penyusutan (Rp6.000.000), dan nilai buku Rp6.000.000.
Ketika aset dijual atau dibuang, harga perolehan dan akumulasi penyusutannya dikeluarkan dari pembukuan. Pasal 11 ayat (8) UU PPh mengatur bahwa nilai sisa buku dibebankan sebagai kerugian dan harga jual atau penggantian asuransi dibukukan sebagai penghasilan pada tahun aset itu ditarik. Laptop bernilai buku Rp750.000 yang laku Rp1.500.000 menghasilkan untung penjualan aset Rp750.000.
Depresiasi dan pajak usaha kecil
Apakah depresiasi mengurangi pajak? Jawabannya tergantung cara pajak usaha Anda dihitung.
Kalau usaha memakai PPh final 0,5 persen untuk UMKM, pajak dihitung dari peredaran bruto atau omzet. Biaya apa pun, termasuk penyusutan, tidak mengurangi pajak terutang. Penjelasan lengkapnya ada di artikel pajak UMKM final. Meski begitu, depresiasi tetap penting untuk membaca laba yang sebenarnya, menghitung harga jual, dan menyiapkan break even point.
Kalau usaha memakai tarif normal dengan pembukuan, penyusutan termasuk biaya yang boleh dikurangkan dari penghasilan bruto. DJP merangkum hal ini dari Pasal 6 ayat (1) UU PPh, yang memasukkan penyusutan atas pengeluaran untuk memperoleh harta berwujud yang masa manfaatnya lebih dari satu tahun sebagai pengurang penghasilan bruto.
Di sinilah muncul perbedaan antara penyusutan komersial dan fiskal. SAK EMKM paragraf 11.14 membolehkan usaha menentukan umur manfaat berdasarkan perkiraannya sendiri, sedangkan pajak memakai kelompok yang tetap. Kalau umur di pembukuan Anda berbeda, misalnya mesin dianggap 5 tahun padahal kelompok pajaknya 8 tahun, beban penyusutan di laporan pajak perlu dikoreksi. Perbedaan ini disebut koreksi fiskal.
Supaya tidak repot, banyak usaha kecil memilih umur manfaat yang sama dengan kelompok pajak sejak awal. Contoh dalam draf SAK EMKM terbitan IAI juga memakai umur penyusutan menurut ketentuan perpajakan, misalnya furnitur kayu 4 tahun. Ingat pula, biaya pribadi tidak pernah boleh dikurangkan, jadi kendaraan yang dipakai campur untuk keperluan keluarga perlu dipisahkan dengan jujur. Panduan memisahkannya ada di artikel memisahkan uang pribadi dan usaha.
Langkah praktis mencatat depresiasi
Depresiasi tidak harus rumit. Untuk usaha dengan belasan aset, satu tabel daftar aset tetap sudah cukup. Isinya: nama aset, tanggal beli, harga perolehan, kelompok, metode, beban per bulan, akumulasi, dan nilai buku.
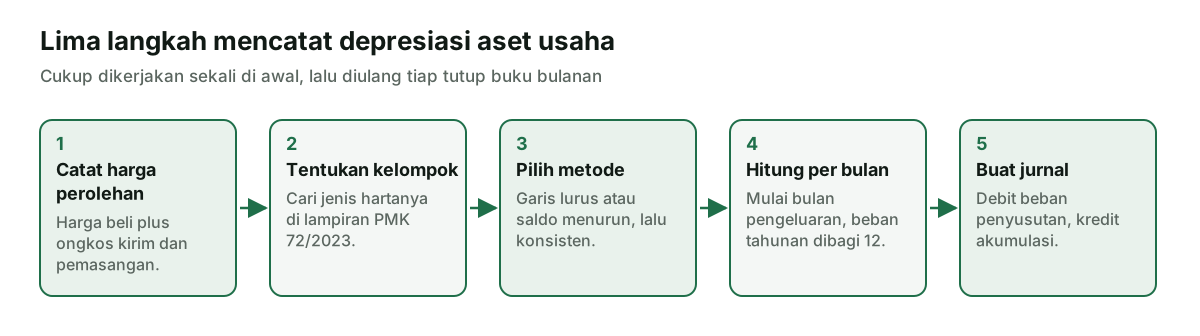
- Catat harga perolehan lengkap. Simpan nota pembelian, ongkos kirim, dan biaya pemasangan sebagai satu paket bukti.
- Tentukan kelompok dan masa manfaat. Cocokkan jenis aset dengan lampiran PMK 72/2023. Kalau tidak tercantum, pakai kelompok 3.
- Pilih metode dan pegang terus. Garis lurus untuk kemudahan, saldo menurun untuk aset yang cepat usang. Bangunan wajib garis lurus.
- Hitung beban per bulan. Beban tahunan dibagi 12, mulai bulan pengeluaran.
- Buat jurnal setiap tutup buku. Debit beban penyusutan, kredit akumulasi penyusutan, lalu perbarui nilai buku di daftar aset.
Catat juga aset yang dijual, rusak, atau hilang pada bulan kejadiannya, supaya daftar aset tidak berisi barang yang sudah tidak ada. Pemeriksaan fisik aset bisa dilakukan bersamaan dengan stock opname akhir tahun.
Kalau transaksi harian sudah tercatat di buku kas Neracaku, pembelian aset mudah ditemukan kembali saat menyusun daftar aset tetap. Hasil akhirnya bisa dibaca bersama alat laporan laba rugi untuk melihat laba setelah penyusutan.
Kesalahan umum soal depresiasi
Kesalahan berikut paling sering ditemukan saat merapikan pembukuan usaha kecil. Sebagian membuat laba tampak terlalu kecil, sebagian lagi membuatnya terlalu besar.
- Mencatat pembelian aset langsung sebagai biaya. Laba bulan pembelian anjlok, bulan berikutnya tampak terlalu untung. Pembelian aset tetap masuk neraca, lalu disusutkan.
- Ikut menyusutkan tanah. Pada pembelian ruko atau rumah toko, hanya bangunan yang disusutkan.
- Lupa menyusutkan aset yang sedang tidak dipakai. Selama belum disusutkan penuh, penyusutan tetap berjalan.
- Berganti metode sesuka hati. Aturan pajak mensyaratkan taat asas, dan perbandingan laba antartahun jadi kacau.
- Mengira depresiasi sama dengan dana cadangan. Depresiasi tidak menyisihkan uang. Kalau ingin menabung untuk mengganti aset, buat pos tabungan terpisah.
- Tidak menghapus aset yang sudah dijual. Neraca terus menampilkan aset yang sudah tidak dimiliki dan untung atau rugi penjualannya tidak tercatat.
Kalau beberapa kesalahan di atas terasa akrab, mulailah dari daftar aset tetap yang sederhana. Begitu daftar itu ada, depresiasi tiap bulan hanya butuh satu jurnal, dan laporan keuangan Anda menjadi jauh lebih jujur. Untuk melihat hubungannya dengan angka penjualan, baca juga perbedaan omzet dan laba serta pencatatan keuangan UMKM.
Sumber resmi
JDIH Kemenkeu: UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (perubahan Pasal 11 UU PPh, ayat (1) sampai (8), termasuk ayat (6a)).
JDIH Kemenkeu: PMK 72 Tahun 2023 tentang Penyusutan Harta Berwujud dan/atau Amortisasi Harta Tak Berwujud (Pasal 2, 4, 5, 6, dan Lampiran kelompok harta).
DJP: Biaya yang diakui sebagai pengurang penghasilan bruto (rangkuman Pasal 6 ayat 1 UU PPh).
IAI: Draf Eksposur SAK EMKM (kompilasi) (paragraf 11.7 sampai 11.14 tentang aset tetap dan penyusutan).