Apa itu laporan neraca
Laporan neraca adalah laporan keuangan yang memotret posisi keuangan usaha pada satu tanggal tertentu, misalnya 31 Desember atau akhir bulan. Isinya tiga kelompok: aset, liabilitas, dan ekuitas. Karena sifatnya potret, laporan neraca selalu diberi tanggal "per", bukan rentang waktu. Ini berbeda dengan laporan laba rugi yang mengukur kinerja selama satu periode.
Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah (SAK EMKM) dari Ikatan Akuntan Indonesia memakai istilah laporan posisi keuangan. Paragraf 2.2 draf eksposurnya menjelaskan bahwa informasi posisi keuangan terdiri dari aset, liabilitas, dan ekuitas pada tanggal tertentu, dan disajikan dalam laporan posisi keuangan. Paragraf 4.1 menegaskan laporan ini menyajikan aset, liabilitas, dan ekuitas pada akhir periode pelaporan. Jadi "laporan neraca", "neraca", dan "laporan posisi keuangan" merujuk ke laporan yang sama.
Laporan neraca sering tertukar dengan neraca saldo karena namanya mirip. Neraca saldo adalah lembar kerja internal yang memuat saldo semua akun, termasuk pendapatan dan beban, untuk memeriksa apakah debit sama dengan kredit. Laporan neraca adalah hasil akhirnya, hanya berisi aset, liabilitas, dan ekuitas, dan siap dibaca pihak luar seperti bank. Penjelasan lengkap tentang lembar kerja itu ada di artikel neraca saldo, jadi di sini kita fokus pada laporannya.
Bagi pemilik UMKM, laporan neraca menjawab pertanyaan yang tidak bisa dijawab laporan laba rugi: berapa uang yang benar-benar ada, berapa yang masih tertahan di pelanggan, berapa utang yang harus dilunasi, dan berapa nilai usaha yang menjadi milik Anda sendiri.
Komponen laporan neraca dan persamaan dasarnya
SAK EMKM paragraf 2.2 mendefinisikan ketiga unsurnya. Aset adalah sumber daya yang dikuasai usaha akibat peristiwa masa lalu dan diharapkan memberi manfaat ekonomi di masa depan. Liabilitas adalah kewajiban kini yang penyelesaiannya mengakibatkan arus keluar sumber daya. Ekuitas adalah hak residual atas aset setelah dikurangi seluruh liabilitas. Kata "residual" itulah yang melahirkan persamaan dasar akuntansi: aset = liabilitas + ekuitas.
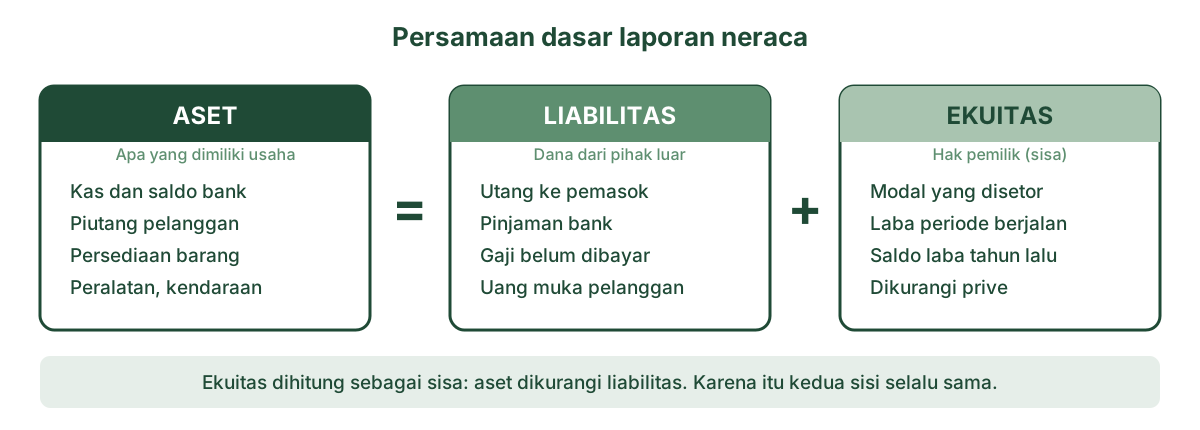
Paragraf 4.2 menyebut akun yang dapat dicakup laporan posisi keuangan: kas dan setara kas, piutang, persediaan, aset tetap, utang usaha, utang bank, dan ekuitas. Tabel berikut menerjemahkannya ke contoh akun sehari-hari UMKM.
| Kelompok | Contoh akun UMKM | Catatan |
|---|---|---|
| Aset lancar | Kas, saldo bank dan e-wallet, piutang pelanggan, persediaan | Diharapkan terpakai atau tertagih dalam 12 bulan |
| Aset tidak lancar | Mesin, etalase, kendaraan, dikurangi akumulasi penyusutan | Dipakai lebih dari setahun |
| Liabilitas jangka pendek | Utang pemasok, gaji belum dibayar, cicilan bank 12 bulan ke depan | Jatuh tempo dalam 12 bulan |
| Liabilitas jangka panjang | Sisa pinjaman bank setelah 12 bulan | Jatuh tempo lebih dari setahun |
| Ekuitas | Modal pemilik, saldo laba, laba periode berjalan, prive | Sisa setelah aset dikurangi liabilitas |
Bentuk skontro dan bentuk staffel
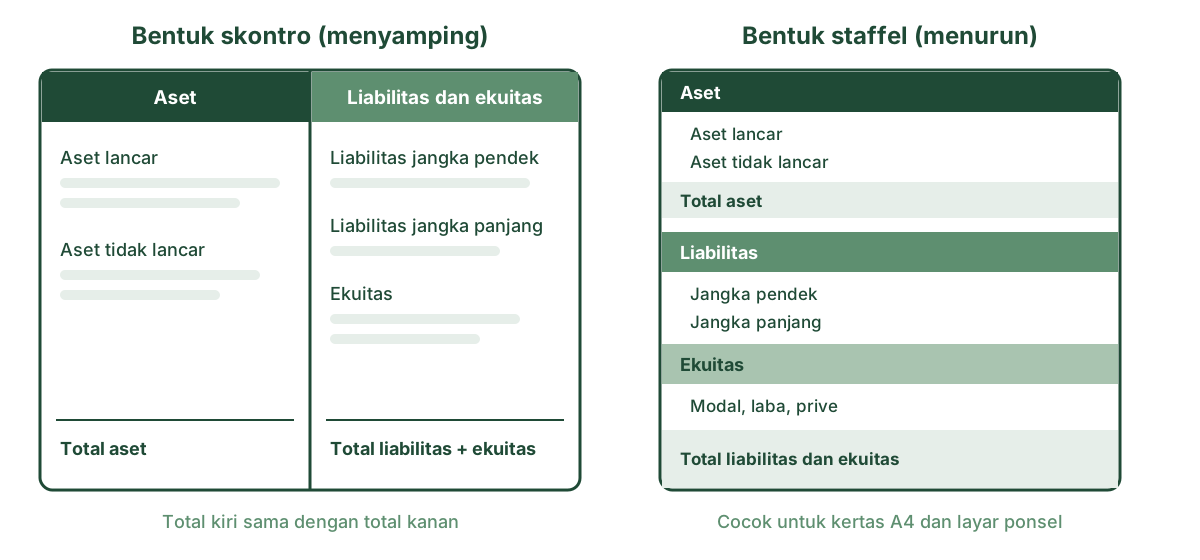
Ada dua cara lazim menata laporan neraca. Bentuk skontro (disebut juga bentuk akun atau account form) meletakkan aset di sisi kiri dan liabilitas serta ekuitas di sisi kanan, seperti huruf T. Bentuk staffel (bentuk laporan atau report form) menyusun semuanya dari atas ke bawah: aset dulu, lalu liabilitas, lalu ekuitas.
| Aspek | Skontro | Staffel |
|---|---|---|
| Tata letak | Kiri dan kanan | Atas ke bawah |
| Kelebihan | Keseimbangan dua sisi langsung terlihat | Muat di kertas A4 tegak dan layar ponsel |
| Kekurangan | Butuh kertas lebar, sulit dibaca di ponsel | Pembaca perlu membandingkan dua angka total yang terpisah |
| Cocok untuk | Belajar dan presentasi | Laporan ke bank dan arsip rutin |
Mana yang benar? Keduanya. SAK EMKM paragraf 4.4 menyatakan standar itu tidak menentukan format atau urutan akun yang disajikan, tetapi aset boleh disajikan berdasarkan urutan likuiditas dan liabilitas berdasarkan urutan jatuh tempo. Paragraf 4.5 juga memperbolehkan pemisahan aset lancar dan tidak lancar serta liabilitas jangka pendek dan jangka panjang. Untuk UMKM, staffel biasanya lebih praktis karena laporan sering dikirim sebagai PDF atau dibuka di ponsel.
Cara menyusun laporan neraca dari neraca saldo
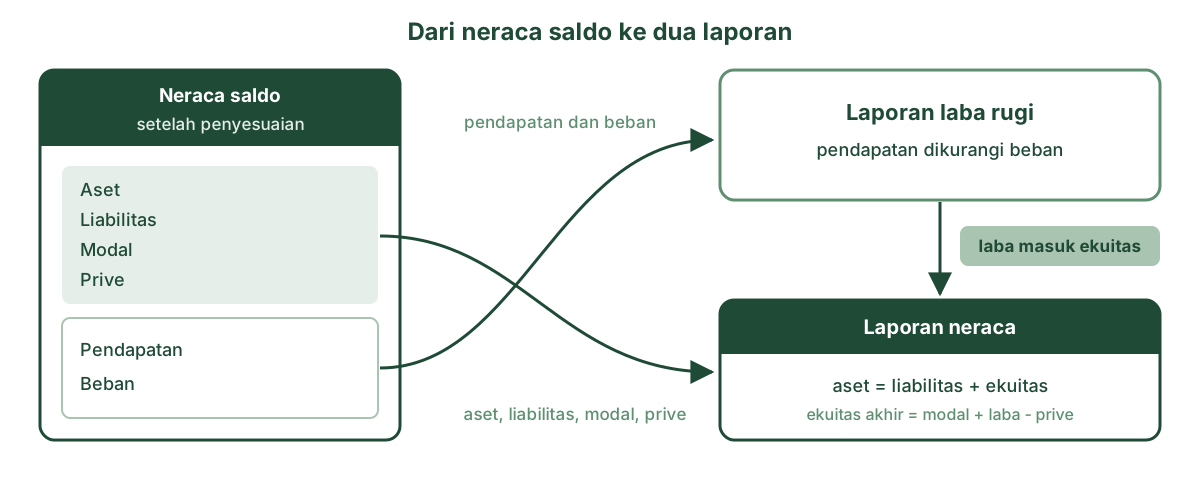
Laporan neraca tidak disusun dari nol. Bahannya adalah neraca saldo setelah penyesuaian, yaitu daftar saldo akhir semua akun yang sudah dikoreksi untuk penyusutan, persediaan akhir, dan beban yang belum dibayar. Neraca saldo sendiri berasal dari jurnal umum yang diposting ke buku besar.
- Pastikan neraca saldo seimbang. Total debit harus sama dengan total kredit. Kalau belum, cari selisihnya dulu.
- Lakukan penyesuaian akhir periode. Catat penyusutan, cocokkan persediaan dengan hasil stock opname, dan cocokkan piutang dengan daftar tagihan (lihat cara mencatat piutang).
- Pisahkan akun pendapatan dan beban. Keduanya masuk laporan laba rugi, bukan laporan neraca.
- Hitung laba atau rugi periode. Pendapatan dikurangi beban.
- Kelompokkan aset. Aset lancar urut dari yang paling likuid (kas), lalu aset tidak lancar dengan akumulasi penyusutan sebagai pengurang.
- Kelompokkan liabilitas. Jangka pendek dulu, lalu jangka panjang.
- Susun ekuitas akhir. Modal awal ditambah laba periode, dikurangi prive.
- Cocokkan total. Total aset harus sama dengan total liabilitas ditambah ekuitas.
Langkah ini biasanya dilakukan bersamaan dengan tutup buku bulanan.
Contoh laporan neraca usaha laundry
Contoh berikut memakai usaha fiktif, Laundry Bersih Kilat milik Bu Rina, dengan bentuk staffel. Semua nama dan angka adalah data fiktif untuk latihan. Peralatan laundry senilai Rp45.000.000 dibeli setahun sebelumnya dan disusutkan Rp2.250.000 per triwulan, sehingga akumulasi penyusutannya Rp9.000.000.
| Laundry Bersih Kilat (fiktif), Laporan Posisi Keuangan per 30 September 2026 | |
|---|---|
| Aset lancar | |
| Kas | Rp8.500.000 |
| Bank | Rp14.200.000 |
| Piutang usaha | Rp3.300.000 |
| Persediaan deterjen dan plastik | Rp2.750.000 |
| Jumlah aset lancar | Rp28.750.000 |
| Aset tidak lancar | |
| Peralatan laundry | Rp45.000.000 |
| Akumulasi penyusutan | (Rp9.000.000) |
| Jumlah aset tidak lancar | Rp36.000.000 |
| Total aset | Rp64.750.000 |
| Liabilitas | |
| Utang usaha ke pemasok | Rp2.450.000 |
| Utang bank jatuh tempo 12 bulan | Rp6.000.000 |
| Utang bank jangka panjang | Rp18.000.000 |
| Jumlah liabilitas | Rp26.450.000 |
| Ekuitas | |
| Modal per 1 Juli 2026 | Rp34.000.000 |
| Laba Juli sampai September | Rp7.300.000 |
| Prive | (Rp3.000.000) |
| Jumlah ekuitas | Rp38.300.000 |
| Total liabilitas dan ekuitas | Rp64.750.000 |
Total aset Rp64.750.000 sama dengan liabilitas Rp26.450.000 ditambah ekuitas Rp38.300.000. Kalau angka kedua sisi berbeda, ada akun yang terlewat, salah kelompok, atau laba periode belum dimasukkan ke ekuitas.
Hubungan laporan neraca dengan laba rugi dan prive
Laporan neraca dan laporan laba rugi tidak berdiri sendiri. Laba bersih periode berjalan menambah ekuitas, sedangkan rugi menguranginya. SAK EMKM paragraf 13.12 menjelaskan bahwa saldo laba merupakan akumulasi selisih penghasilan dan beban setelah dikurangkan distribusi kepada pemilik, jika ada. Pada usaha perorangan, distribusi itu berupa prive, yaitu uang atau barang usaha yang diambil pemilik untuk keperluan pribadi.
Laba Laundry Bersih Kilat (fiktif) selama Juli sampai September berasal dari pendapatan jasa Rp42.000.000 dikurangi beban Rp34.700.000. Rincian bebannya: bahan cuci Rp9.600.000, gaji Rp13.500.000, listrik dan air Rp5.400.000, sewa Rp3.000.000, penyusutan Rp2.250.000, dan bunga bank Rp950.000. Hasilnya laba Rp7.300.000. Cara menyusun laporan itu dijelaskan di contoh laporan laba rugi dan cara menghitung laba rugi.
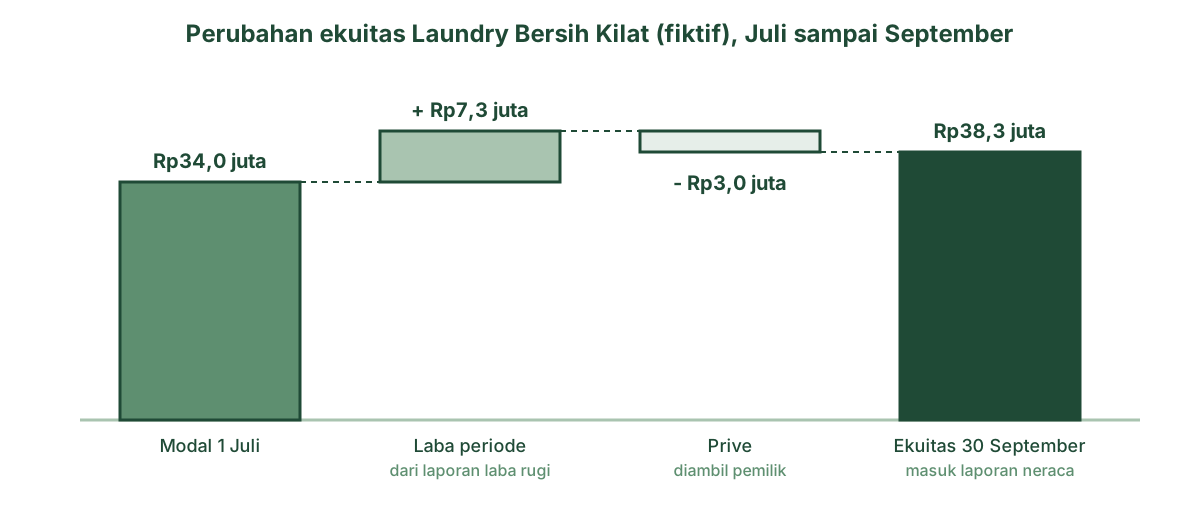
Perhatikan bahwa prive tidak muncul sebagai beban di laporan laba rugi. Kalau Bu Rina mencatat Rp3.000.000 belanja pribadinya sebagai beban, laba turun menjadi Rp4.300.000, padahal ekuitas akhirnya tetap Rp38.300.000. Laporan neraca tetap seimbang, tetapi laporan laba rugi menyesatkan. Inilah alasan memisahkan uang pribadi dan usaha sejak awal pencatatan.
Cara membaca laporan neraca untuk keputusan
Laporan neraca baru berguna kalau dibaca. Ada beberapa perbandingan sederhana yang bisa dihitung sendiri. Angka di bawah memakai contoh fiktif di atas dan hanya ilustrasi, bukan patokan resmi. Batas yang dianggap sehat berbeda antarjenis usaha dan antarbank.
- Rasio lancar = aset lancar dibagi liabilitas jangka pendek. Rp28.750.000 dibagi Rp8.450.000 menghasilkan sekitar 3,40. Artinya, setiap Rp1 utang yang jatuh tempo dalam setahun dijamin sekitar Rp3,40 aset lancar.
- Utang dibanding modal = total liabilitas dibagi ekuitas. Rp26.450.000 dibagi Rp38.300.000 menghasilkan sekitar 0,69. Usaha ini lebih banyak dibiayai pemilik daripada pinjaman.
- Komposisi aset lancar. Dari Rp28.750.000, Rp22.700.000 berupa kas dan bank. Usaha cukup likuid, tetapi bisa jadi ada uang menganggur yang bisa dipakai untuk melunasi utang lebih cepat.
- Piutang dibanding penjualan. Piutang Rp3.300.000 relatif kecil terhadap pendapatan triwulan, jadi penagihan berjalan baik.
Bandingkan juga laporan neraca dari waktu ke waktu. SAK EMKM paragraf 3.8 dan 3.10 meminta informasi komparatif, yaitu minimum dua periode. Ekuitas yang terus turun walau usaha terlihat ramai bisa berarti prive lebih besar dari laba. Kas yang menipis sementara piutang membengkak menandakan masalah penagihan, bukan masalah penjualan. Untuk memastikan saldo kas dan bank di laporan benar, cocokkan dulu dengan mutasi rekening lewat rekonsiliasi mutasi rekening.
Kesalahan umum saat menyusun laporan neraca
Sebagian besar kesalahan berasal dari pencatatan harian yang belum rapi, bukan dari cara menyusun laporannya.
- Memasukkan pendapatan dan beban ke laporan neraca. Kedua akun itu milik laporan laba rugi. Yang masuk ke neraca hanya hasil akhirnya, yaitu laba periode di dalam ekuitas.
- Lupa menambahkan laba ke ekuitas. Neraca tidak akan seimbang, selisihnya persis sebesar laba periode.
- Mencampur harta pribadi. Rumah tinggal atau motor keluarga yang tidak dipakai usaha tidak termasuk aset usaha. SAK EMKM memakai konsep entitas bisnis, jadi usaha dipisahkan dari pemiliknya.
- Persediaan tidak dihitung ulang. Saldo persediaan di buku sering berbeda dengan fisik di gudang karena barang rusak atau hilang.
- Piutang macet tetap dicatat penuh. Tagihan yang hampir pasti tidak tertagih membuat aset tampak lebih besar dari kenyataan.
- Peralatan dicatat tanpa penyusutan. Mesin berumur lima tahun masih tercatat seharga baru.
- Cicilan bank tidak dipisah. Bagian pinjaman yang jatuh tempo dalam 12 bulan seharusnya masuk liabilitas jangka pendek, sesuai kriteria SAK EMKM paragraf 4.8.
Kalau pencatatan Anda masih dasar, mulai dari panduan pencatatan keuangan UMKM agar transaksi harian sudah terpisah per kategori sebelum laporan disusun.
Kapan UMKM membutuhkan laporan neraca
Menurut SAK EMKM paragraf 3.9, laporan keuangan minimum terdiri dari laporan posisi keuangan pada akhir periode, laporan laba rugi selama periode, dan catatan atas laporan keuangan. Artinya, usaha yang ingin menyusun laporan keuangan sesuai standar tidak cukup hanya membuat laporan laba rugi. Paragraf 3.11 juga meminta laporan mencantumkan nama entitas, tanggal akhir periode, mata uang Rupiah, dan pembulatan angka yang dipakai.
Dalam praktik, laporan neraca paling sering diminta saat mengajukan kredit usaha. Bank ingin tahu aset yang bisa menopang cicilan, utang yang sudah ada, dan besarnya modal pemilik. Laporan ini juga berguna saat mencari mitra atau menilai usaha.
Dari sisi pajak, artikel Direktorat Jenderal Pajak tentang pencatatan dan pembukuan menjelaskan bahwa pembukuan sekurang-kurangnya memuat catatan harta, kewajiban atau utang, modal, penghasilan dan biaya, serta penjualan dan pembelian, dan dokumen dasarnya disimpan paling tidak sepuluh tahun. Catatan harta, utang, dan modal itu pada dasarnya isi laporan neraca. Artikel yang sama menyebut wajib pajak orang pribadi tertentu, misalnya yang memakai norma penghitungan penghasilan neto, cukup melakukan pencatatan. Untuk menentukan kewajiban Anda sendiri, rujuk aturan resmi atau konsultan pajak.
Belum siap menyusun neraca lengkap? Neracaku menyediakan alat buku kas untuk mencatat kas masuk dan keluar per kategori serta alat laba rugi untuk ringkasan laba. Laporan neraca penuh dengan jurnal berpasangan tetap memerlukan pembukuan akuntansi atau bantuan akuntan.
Sumber resmi
IAI: Draf Eksposur SAK EMKM (kompilasi) (paragraf 2.2 definisi aset, liabilitas, dan ekuitas; 3.8 dan 3.10 informasi komparatif; 3.9 laporan keuangan minimum; 3.11 identifikasi laporan; 4.1, 4.2, 4.4, 4.5, dan 4.8 laporan posisi keuangan dan klasifikasinya; 13.12 saldo laba setelah distribusi kepada pemilik). DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (isi minimum pembukuan dan penyimpanan dokumen paling tidak sepuluh tahun, merujuk PMK Nomor 54/PMK.03/2021). Diperiksa 30 Oktober 2026. Nama usaha dan semua angka contoh adalah data fiktif.