Apa itu neraca saldo
Neraca saldo (dalam bahasa Inggris disebut trial balance) adalah daftar yang memuat nama setiap akun di buku besar beserta saldo akhirnya pada tanggal tertentu. Saldo itu ditempatkan di kolom debit atau kolom kredit, lalu kedua kolom dijumlahkan. Karena setiap transaksi dicatat dengan prinsip berpasangan, yaitu jumlah debit selalu sama dengan jumlah kredit, total kedua kolom seharusnya sama persis.
Nama "neraca" sering membuat orang mengira neraca saldo sama dengan laporan neraca. Keduanya berbeda. Laporan neraca, yang dalam standar akuntansi disebut laporan posisi keuangan, hanya memuat aset, liabilitas, dan ekuitas. Neraca saldo memuat semua akun, termasuk pendapatan dan beban. Neraca saldo juga bukan laporan untuk pihak luar. Ia adalah lembar kerja internal yang membantu pemilik atau pembukuan memastikan angka sudah rapi sebelum laporan disusun.
Untuk usaha yang baru mulai mencatat, neraca saldo terasa seperti langkah tambahan. Padahal fungsinya sederhana dan penting: menangkap salah jumlah, salah posting, dan akun yang terlewat sebelum kesalahan itu masuk ke laporan laba rugi. Kalau Anda masih di tahap mencatat kas harian, mulailah dari cara mencatat buku kas, lalu kembali ke artikel ini ketika pencatatan sudah memakai akun yang lebih lengkap.
Neraca saldo biasanya dibuat setiap akhir bulan, bersamaan dengan kebiasaan tutup buku bulanan. Usaha dengan transaksi sedikit boleh membuatnya per triwulan, tetapi semakin jarang dibuat, semakin sulit melacak kesalahan yang terjadi berbulan-bulan sebelumnya.
Posisi neraca saldo dalam siklus akuntansi
Siklus akuntansi adalah urutan pekerjaan dari bukti transaksi sampai laporan keuangan. Neraca saldo berada di tengahnya, tepat setelah buku besar dan sebelum penyesuaian. Urutan lengkapnya terlihat pada skema berikut.
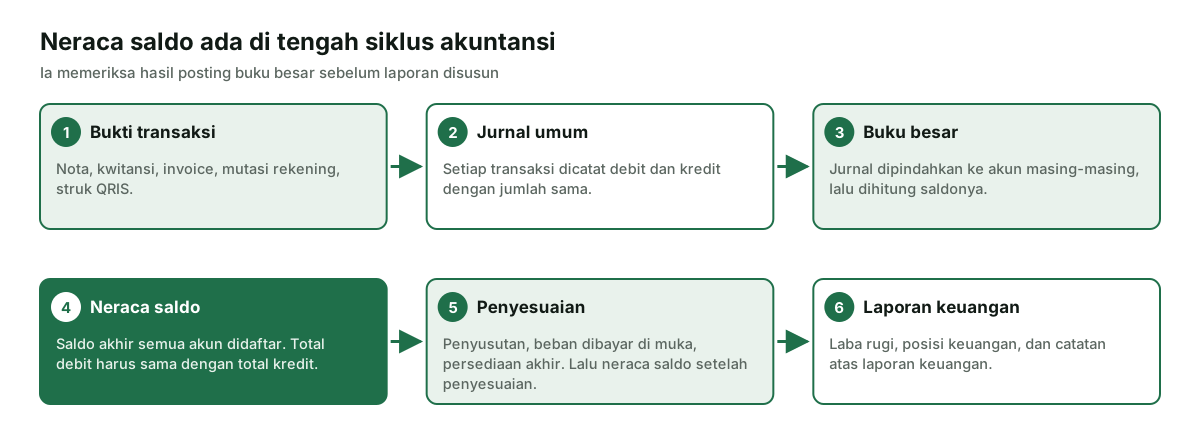
Tahap pertama adalah bukti transaksi: nota pembelian, kwitansi, invoice penjualan, mutasi rekening, dan struk QRIS. Dari bukti itu transaksi dicatat ke jurnal umum dengan dua sisi. Penjualan tunai Rp500.000, misalnya, dicatat debit Kas Rp500.000 dan kredit Pendapatan penjualan Rp500.000. Setelah itu setiap baris jurnal dipindahkan (diposting) ke akun masing-masing di buku besar, dan saldo tiap akun dihitung.
Neraca saldo mengambil saldo akhir itu. Kalau seimbang, pekerjaan berlanjut ke penyesuaian, yaitu pencatatan hal yang belum tercermin di jurnal harian seperti penyusutan peralatan atau sewa yang dibayar di muka. Hasilnya adalah neraca saldo setelah penyesuaian, yang menjadi bahan laporan. Standar akuntansi untuk entitas mikro, kecil, dan menengah (SAK EMKM) menyebut laporan keuangan minimum terdiri dari laporan posisi keuangan pada akhir periode, laporan laba rugi selama periode, dan catatan atas laporan keuangan. Neraca saldo adalah jembatan menuju ketiganya.
Saldo normal: kenapa akun masuk kolom debit atau kredit
Setiap kelompok akun punya saldo normal, yaitu sisi tempat akun itu bertambah. Saldo akhir akun hampir selalu berada di sisi saldo normalnya, sehingga saldo normal menentukan kolom mana yang diisi di neraca saldo.
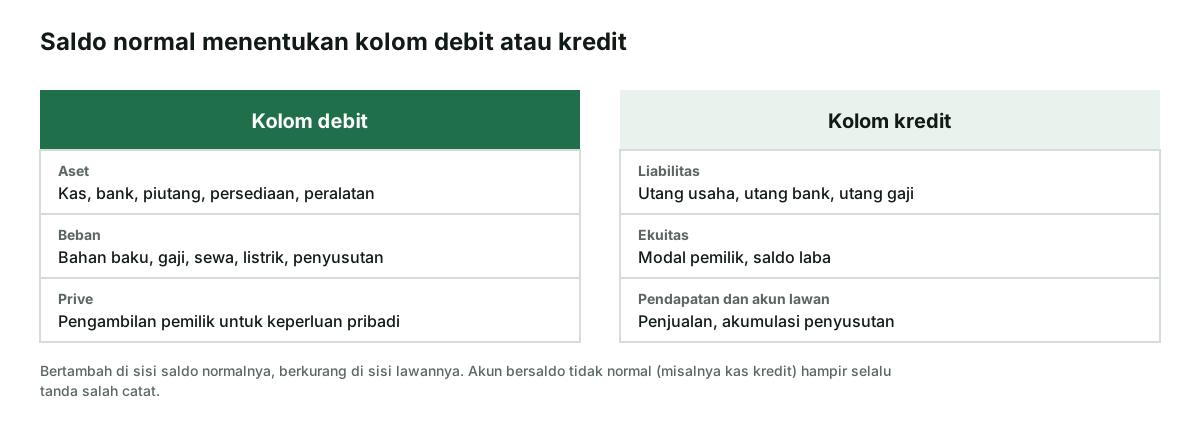
| Kelompok akun | Saldo normal | Bertambah saat | Contoh akun |
|---|---|---|---|
| Aset | Debit | Didebit | Kas, bank, piutang usaha, persediaan, peralatan |
| Liabilitas | Kredit | Dikredit | Utang usaha, utang bank |
| Ekuitas | Kredit | Dikredit | Modal pemilik, saldo laba |
| Pendapatan | Kredit | Dikredit | Pendapatan penjualan, pendapatan jasa |
| Beban | Debit | Didebit | Beban bahan baku, gaji, sewa, listrik |
| Prive | Debit | Didebit | Pengambilan pemilik untuk keperluan pribadi |
| Akun lawan aset | Kredit | Dikredit | Akumulasi penyusutan peralatan |
Dua akun sering membingungkan. Prive adalah pengambilan uang atau barang usaha oleh pemilik, bersaldo debit karena mengurangi modal, dan dibahas khusus di cara memisahkan uang pribadi dan usaha. Akumulasi penyusutan berada di kelompok aset tetapi bersaldo kredit karena fungsinya mengurangi nilai peralatan. Kalau Anda menemukan akun bersaldo tidak normal, misalnya kas bersaldo kredit, hampir pasti ada salah catat atau uang keluar yang tercatat dua kali.
Format neraca saldo dan kolom yang dipakai
Format neraca saldo tidak diatur baku. SAK EMKM sendiri menyatakan tidak menentukan format atau urutan akun dalam laporan posisi keuangan, dan neraca saldo sebagai lembar kerja internal lebih bebas lagi. Meski begitu, ada susunan yang umum dipakai karena memudahkan pemeriksaan.
- Judul tiga baris: nama usaha, tulisan "Neraca Saldo", dan tanggal, misalnya "per 31 Oktober 2026". Neraca saldo memuat saldo pada satu titik waktu, jadi tanggalnya tunggal, bukan rentang.
- Kolom nomor akun, mengikuti daftar akun usaha. Penomoran umum memakai awalan 1 untuk aset, 2 liabilitas, 3 ekuitas, 4 pendapatan, dan 5 beban.
- Kolom nama akun, ditulis sama persis dengan nama di buku besar.
- Kolom debit untuk saldo akun bersaldo debit.
- Kolom kredit untuk saldo akun bersaldo kredit.
- Baris jumlah di bawah, dengan garis ganda di bawah angka total ketika keduanya sudah sama.
Urutkan akun sesuai nomor, bukan sesuai besar saldonya. Urutan nomor membuat neraca saldo bulan ini mudah dibandingkan dengan bulan lalu. Akun bersaldo nol boleh tetap dicantumkan dengan tanda strip atau dihilangkan, asalkan konsisten dari bulan ke bulan.
Kalau usaha Anda masih memakai buku kas tanpa akun lengkap, Anda belum perlu neraca saldo penuh. Ringkasan kas masuk dan kas keluar per kategori di alat buku kas sudah cukup untuk menghitung laba sederhana. Neraca saldo mulai berguna ketika ada piutang, utang, persediaan, atau peralatan yang perlu dilacak saldonya.
Cara membuat neraca saldo langkah demi langkah
Neraca saldo disusun dari buku besar, bukan langsung dari bukti transaksi. Pastikan semua transaksi periode itu sudah dijurnal dan diposting sebelum mulai.
- Tutup pencatatan periode. Kumpulkan semua bukti sampai tanggal terakhir bulan, termasuk mutasi rekening dan rekap QRIS. Cocokkan saldo bank dengan mutasi seperti dijelaskan di rekonsiliasi mutasi rekening.
- Hitung saldo akhir setiap akun buku besar. Saldo awal ditambah mutasi di sisi saldo normal, dikurangi mutasi di sisi lawan.
- Salin nomor, nama, dan saldo akun ke neraca saldo sesuai urutan nomor akun.
- Tempatkan saldo di kolom yang benar berdasarkan sisi saldonya di buku besar, bukan berdasarkan dugaan.
- Jumlahkan kolom debit dan kolom kredit secara terpisah. Gunakan spreadsheet atau kalkulator, lalu jumlahkan sekali lagi dari bawah ke atas.
- Bandingkan kedua total. Sama berarti lanjut ke penyesuaian. Berbeda berarti cari penyebabnya dulu dengan urutan di bagian berikutnya.
- Simpan neraca saldo bersama buktinya. Direktorat Jenderal Pajak menjelaskan bahwa dokumen dasar pencatatan dan pembukuan perlu disimpan, paling tidak selama 10 tahun.
Langkah kedua paling sering salah. Contoh: akun Utang usaha bersaldo awal Rp2.500.000 kredit, bertambah pembelian kredit Rp4.400.000, lalu dibayar Rp3.000.000. Saldo akhirnya Rp2.500.000 + Rp4.400.000 dikurangi Rp3.000.000, yaitu Rp3.900.000 kredit. Pola yang sama berlaku untuk piutang, seperti contoh di cara mencatat piutang.
Contoh neraca saldo satu bulan
Contoh berikut memakai usaha fiktif bernama Toko Kue Sekar, yang menjual kue pesanan dan kue harian. Semua angka adalah simulasi. Saldo diambil dari buku besar per 31 Oktober 2026, sebelum penyesuaian.
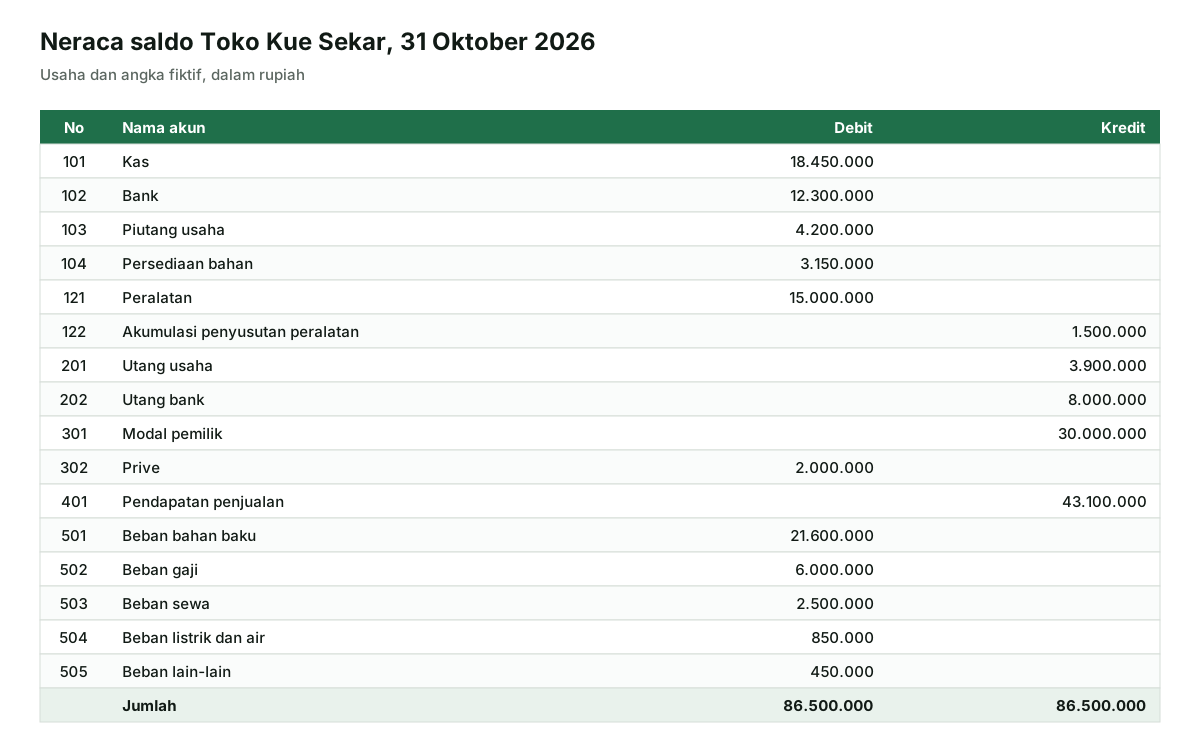
| Kelompok | Akun | Debit (Rp) | Kredit (Rp) |
|---|---|---|---|
| Aset | Kas, bank, piutang, persediaan, peralatan | 53.100.000 | |
| Akun lawan aset | Akumulasi penyusutan | 1.500.000 | |
| Liabilitas | Utang usaha, utang bank | 11.900.000 | |
| Ekuitas | Modal pemilik | 30.000.000 | |
| Prive | Prive | 2.000.000 | |
| Pendapatan | Pendapatan penjualan | 43.100.000 | |
| Beban | Bahan baku, gaji, sewa, listrik dan air, lain-lain | 31.400.000 | |
| Jumlah | 86.500.000 | 86.500.000 |
Dari neraca saldo ini sudah terlihat gambaran kasar kinerja bulan Oktober. Pendapatan Rp43.100.000 dikurangi total beban Rp31.400.000 menghasilkan laba sementara Rp11.700.000. Angka itu belum final karena penyusutan bulan ini belum dicatat. Cara menyusun laporan dari angka seperti ini dijelaskan di cara menghitung laba rugi dan contoh formatnya ada di contoh laporan laba rugi.
Neraca saldo setelah penyesuaian
Neraca saldo yang seimbang belum siap dijadikan laporan. Ada kejadian ekonomi yang tidak memunculkan bukti transaksi harian, sehingga belum tercatat. Jurnal penyesuaian menambahkannya pada akhir periode.
- Penyusutan peralatan. Oven dan mixer kehilangan nilai setiap bulan walau tidak ada uang keluar.
- Beban dibayar di muka. Sewa tiga bulan yang dibayar sekaligus hanya sepertiganya menjadi beban bulan ini.
- Persediaan akhir. Hasil hitung fisik bahan di gudang bisa berbeda dengan saldo buku.
- Beban yang belum dibayar. Gaji minggu terakhir yang baru dibayar bulan depan.
Pada contoh Toko Kue Sekar, misalkan penyusutan peralatan bulan Oktober Rp250.000. Jurnal penyesuaiannya debit Beban penyusutan Rp250.000 dan kredit Akumulasi penyusutan peralatan Rp250.000.
| Akun | Sebelum (Rp) | Penyesuaian (Rp) | Sesudah (Rp) |
|---|---|---|---|
| Beban penyusutan (debit) | 0 | 250.000 | 250.000 |
| Akumulasi penyusutan (kredit) | 1.500.000 | 250.000 | 1.750.000 |
| Total debit | 86.500.000 | 250.000 | 86.750.000 |
| Total kredit | 86.500.000 | 250.000 | 86.750.000 |
| Laba sementara | 11.700.000 | (250.000) | 11.450.000 |
Karena jurnal penyesuaian juga berpasangan, neraca saldo setelah penyesuaian tetap seimbang, kali ini di Rp86.750.000. Dari sinilah laporan laba rugi dan laporan posisi keuangan disusun. Daftar penyesuaian rutin yang perlu diperiksa tiap bulan ada di checklist tutup buku bulanan.
Cara mencari penyebab neraca saldo tidak seimbang
Kalau total debit dan kredit berbeda, jangan langsung memeriksa ratusan transaksi dari awal. Angka selisihnya sendiri memberi petunjuk. Ikuti urutan berikut dari yang paling cepat.
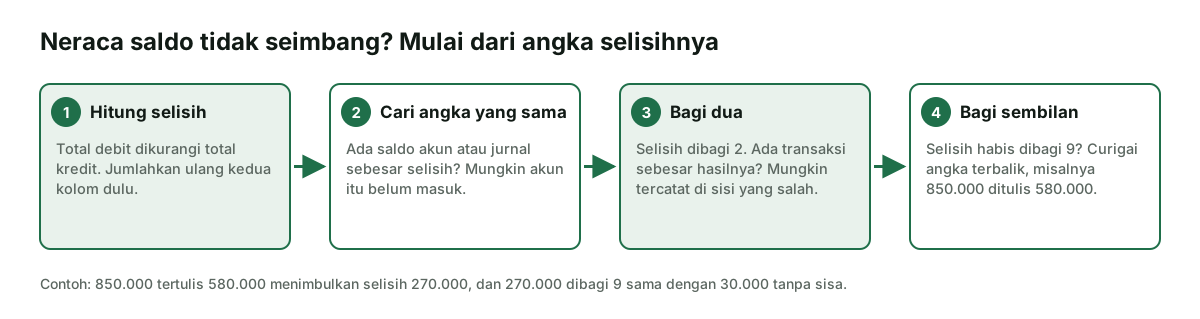
- Jumlahkan ulang kedua kolom. Salah jumlah di kalkulator adalah penyebab paling umum dan paling cepat dicek.
- Cari angka yang sama dengan selisih. Kalau selisih Rp450.000 dan ada akun bersaldo Rp450.000, mungkin akun itu belum disalin ke neraca saldo.
- Bagi selisih dengan dua. Saldo Rp850.000 yang salah masuk kolom kredit membuat kolom debit kurang Rp850.000 dan kolom kredit lebih Rp850.000, sehingga selisihnya Rp1.700.000. Separuhnya menunjuk angka yang salah sisi.
- Bagi selisih dengan sembilan. Kalau habis dibagi sembilan, curigai transposisi atau salah geser digit. Beban listrik Rp850.000 yang tertulis Rp580.000 menimbulkan selisih Rp270.000, dan 270.000 dibagi 9 sama dengan 30.000 tanpa sisa.
- Periksa posting jurnal ke buku besar satu per satu untuk akun yang mutasinya paling banyak bulan itu.
| Ciri selisih | Dugaan penyebab | Yang dicek |
|---|---|---|
| Sama dengan saldo satu akun | Akun terlewat disalin | Daftar akun buku besar |
| Dua kali nilai satu transaksi | Saldo atau posting di sisi yang salah | Transaksi sebesar separuh selisih |
| Habis dibagi 9 | Digit tertukar atau bergeser | Angka dengan digit mirip |
| Kelipatan 10, 100, 1.000 | Salah ketik nol | Angka besar bulan ini |
Setelah ketemu, perbaiki di sumbernya, yaitu jurnal atau buku besar, lalu susun ulang neraca saldo. Jangan menutup selisih dengan akun "selisih" tanpa penjelasan.
Seimbang belum tentu benar: batas neraca saldo
Neraca saldo hanya menguji keseimbangan aritmetika. Ada beberapa jenis kesalahan yang tetap lolos walau total debit dan kredit sama.
- Transaksi tidak dicatat sama sekali. Penjualan Rp300.000 yang lupa dicatat tidak menambah debit maupun kredit, jadi tetap seimbang.
- Transaksi dicatat dua kali. Kedua sisi bertambah dengan jumlah sama.
- Salah akun tetapi benar sisi. Pembelian bahan Rp1.000.000 yang masuk beban sewa tetap seimbang, padahal laporan per beban menjadi keliru.
- Nominal salah di kedua sisi. Kalau jurnal sudah salah sejak awal, misalnya Rp1.200.000 dicatat Rp2.100.000 di debit dan kredit, neraca saldo tidak mendeteksinya.
- Prive tercatat sebagai beban. Belanja pribadi yang dicatat sebagai beban usaha membuat laba tampak lebih kecil, tetapi neraca saldo tetap seimbang.
Karena itu neraca saldo perlu didampingi pemeriksaan lain: cocokkan saldo kas dengan hitung fisik, saldo bank dengan mutasi rekening, piutang dengan daftar invoice yang belum dibayar, dan persediaan dengan hitung gudang. Panduan menyeluruhnya ada di pencatatan keuangan UMKM dan pembukuan usaha kecil.
Kalau usaha Anda belum memakai akun lengkap, mulailah dari buku kas dengan kategori yang rapi. Neracaku membantu mencatat kas masuk dan kas keluar per kategori lalu menyusun ringkasan laba rugi; coba alat laba rugi dan lihat fitur buku kas. Neraca saldo penuh dengan jurnal berpasangan tetap memerlukan pembukuan akuntansi atau bantuan akuntan, jadi pastikan Anda memahami batas alat yang dipakai.
Sumber resmi
IAI: Draf Eksposur SAK EMKM (kompilasi) (paragraf 3.9 tentang laporan keuangan minimum, paragraf 4.4 bahwa format dan urutan akun tidak ditentukan, paragraf 2.7 definisi ekuitas). DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (penyimpanan dokumen dasar pencatatan dan pembukuan paling tidak 10 tahun). Diperiksa 26 Oktober 2026. Nama usaha dan semua angka contoh adalah data fiktif.