Apa itu rekonsiliasi bank sederhana
Rekonsiliasi bank adalah proses membandingkan dua catatan tentang uang yang sama. Catatan pertama dibuat bank, yaitu mutasi rekening atau rekening koran. Catatan kedua dibuat sendiri, yaitu buku kas usaha untuk transaksi yang lewat rekening. Kalau keduanya benar dan lengkap, saldo akhirnya pasti sama. Kalau berbeda, pasti ada transaksi yang terlewat, tercatat dua kali, salah nominal, atau belum sampai di salah satu pihak.
Kata "sederhana" di sini berarti kamu tidak perlu jurnal berpasangan atau istilah akuntansi yang rumit. Yang dibutuhkan hanya kebiasaan mencentang baris yang cocok, menulis daftar baris yang tidak cocok, dan mencari tahu penyebab tiap baris itu. Untuk usaha kecil dengan puluhan sampai ratusan transaksi bank per bulan, pekerjaan ini selesai dalam satu sampai dua jam.
Manfaatnya jauh lebih besar dari waktunya. Rekonsiliasi menangkap pembayaran pelanggan yang belum tercatat, biaya bank yang diam-diam memotong saldo, transaksi pribadi yang tercampur, dan salah ketik nominal sebelum masuk ke laporan laba rugi. Tanpa rekonsiliasi, buku kas bisa terlihat rapi tetapi menceritakan angka yang tidak pernah ada di rekening.
Rekonsiliasi juga menjadi pintu masuk tutup buku. Checklist lengkap akhir bulan ada di tutup buku bulanan untuk UMKM, dan rekonsiliasi rekening adalah salah satu langkah wajib di dalamnya.
Kenapa saldo buku kas dan rekening bisa berbeda
Selisih hampir selalu berasal dari dua arah. Ada transaksi yang sudah muncul di mutasi tetapi belum ditulis di buku kas, dan ada transaksi yang sudah ditulis di buku kas tetapi belum diproses bank. Memisahkan dua arah ini sejak awal membuat pencarian jauh lebih cepat.
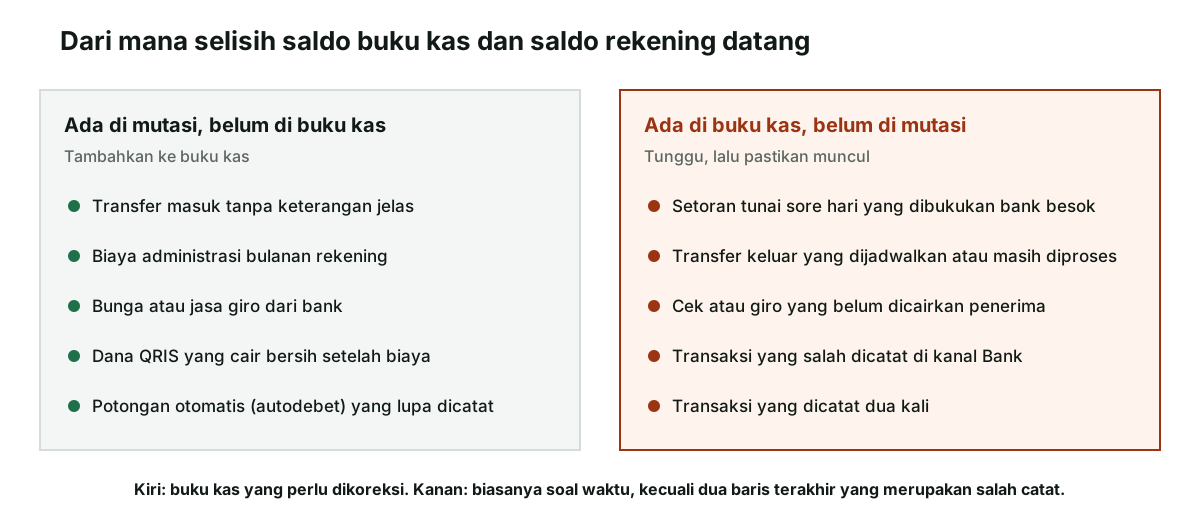
Kelompok pertama, yang ada di mutasi tetapi belum di buku, biasanya berasal dari bank atau pihak lain: biaya administrasi bulanan, bunga, potongan autodebet, dan transfer pelanggan yang tidak menulis berita. Pemilik usaha baru tahu setelah membuka mutasi. Semua baris jenis ini harus ditambahkan ke buku kas, karena uangnya memang sudah bergerak.
Kelompok kedua, yang ada di buku tetapi belum di mutasi, umumnya soal waktu. Setoran tunai yang dilakukan sore hari bisa baru dibukukan bank pada hari kerja berikutnya. Transfer keluar yang dijadwalkan baru terlihat saat diproses. Baris seperti ini tidak perlu dikoreksi, cukup dipastikan muncul di mutasi periode berikutnya. Yang perlu dicurigai adalah baris di kelompok ini yang ternyata bukan soal waktu, misalnya transaksi tunai yang keliru dicatat dengan kanal Bank, atau transaksi yang tertulis dua kali.
Data yang perlu disiapkan sebelum mulai
Rekonsiliasi berjalan cepat kalau bahannya lengkap sejak awal. Siapkan empat hal berikut sebelum mulai mencentang.
- Mutasi rekening untuk periode yang sama. Unduh dari internet banking atau aplikasi bank dalam bentuk PDF atau spreadsheet. Pastikan rentang tanggalnya persis, misalnya 1 sampai 30 September, dan catat saldo awal serta saldo akhir yang tertera.
- Buku kas yang sudah difilter kanal Bank. Kalau usahamu punya lebih dari satu rekening, pisahkan per rekening. Rekonsiliasi dilakukan satu rekening sekali jalan.
- Daftar invoice terbuka. Transfer masuk tanpa berita sering kali adalah pelunasan invoice. Daftar piutang membantu menebak dari siapa uang itu datang. Cara menyusunnya ada di cara mencatat piutang usaha.
- Bukti transaksi. Nota pembelian, bukti transfer, dan kwitansi dipakai untuk memastikan nominal yang benar ketika ada beda angka.
Satu syarat lagi yang sering terlupakan: rekening yang direkonsiliasi sebaiknya hanya berisi transaksi usaha. Rekening campuran membuat setiap baris harus dipilah dulu, dan rekonsiliasi berubah menjadi pekerjaan berjam-jam. Kalau rekeningmu masih campur, baca dulu cara memisahkan uang pribadi dan usaha.
Simpan juga mutasi yang sudah diunduh dalam satu folder per bulan. Menurut penjelasan DJP tentang pencatatan dan pembukuan, dokumen yang menjadi dasar pencatatan wajib disimpan paling tidak selama 10 tahun, dan mutasi rekening termasuk dokumen yang paling sering dicari ketika ada pertanyaan tentang suatu transaksi.
Cara rekonsiliasi mutasi rekening langkah demi langkah
Urutan di bawah ini bisa dikerjakan di kertas, spreadsheet, maupun aplikasi. Kuncinya adalah tidak melompati langkah, terutama langkah pertama yang sering dianggap remeh.
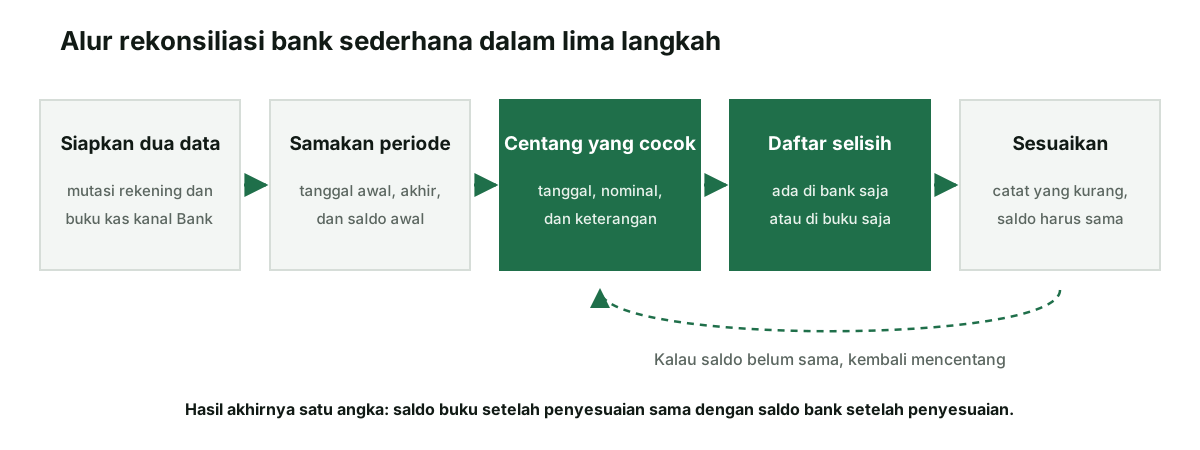
- Cocokkan saldo awal. Saldo awal di buku kas harus sama dengan saldo awal di mutasi. Kalau sudah berbeda di sini, berarti ada selisih dari bulan sebelumnya yang belum selesai. Tuntaskan dulu.
- Centang transaksi yang cocok. Ambil satu baris mutasi, cari pasangannya di buku kas dengan nominal yang sama persis dan tanggal yang berdekatan, lalu beri tanda di keduanya.
- Daftar semua baris yang tidak bercentang. Pisahkan menjadi dua: hanya ada di mutasi, dan hanya ada di buku kas.
- Cari penyebab tiap baris. Gunakan daftar penyebab di atas. Biaya, bunga, dan transfer tanpa berita masuk kelompok yang harus dicatat. Setoran dan transfer yang masih diproses masuk kelompok yang ditunggu.
- Susun laporan rekonsiliasi. Saldo buku ditambah atau dikurangi transaksi yang belum dicatat, dan saldo bank ditambah atau dikurangi transaksi yang masih dalam perjalanan. Kedua hasil harus sama.
- Catat penyesuaian di buku kas dan simpan laporan rekonsiliasinya bersama mutasi bulan itu.
Contoh rekonsiliasi bank sederhana
Contoh ini memakai data fiktif Percetakan Sinar Contoh untuk bulan September 2026. Saldo awal rekening dan buku kas sama-sama Rp12.500.000. Di akhir bulan, buku kas menunjukkan saldo Rp22.550.000, sedangkan mutasi rekening menunjukkan Rp22.139.200. Selisihnya Rp410.800, dan tugas rekonsiliasi adalah menjelaskan angka itu sampai habis.
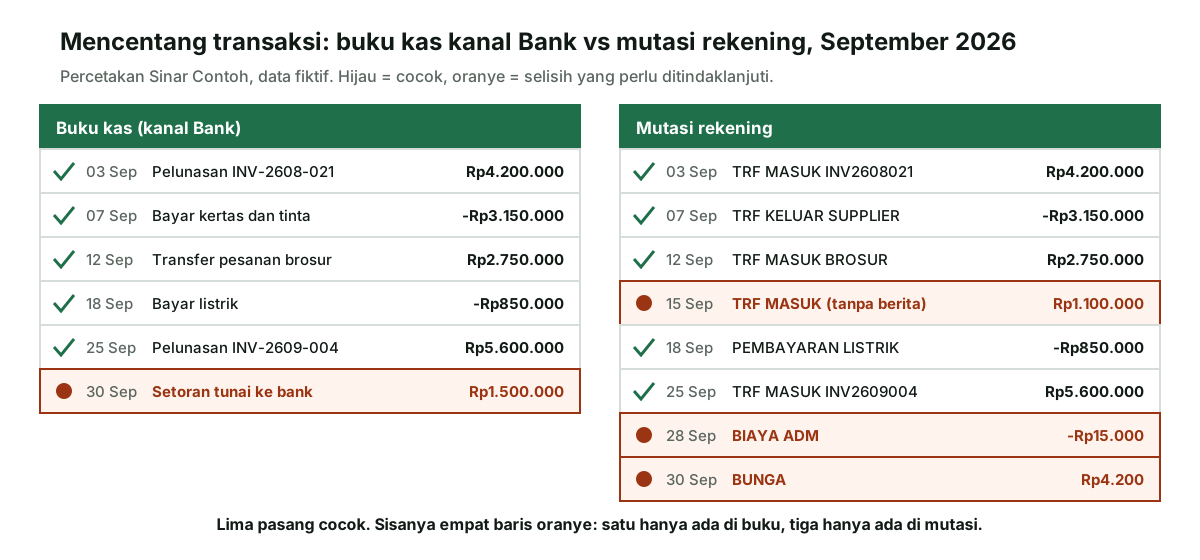
Setelah dicentang, tersisa empat baris. Tabel berikut menjelaskan penyebab dan tindakannya.
| Tanggal | Baris | Hanya ada di | Penyebab | Tindakan |
|---|---|---|---|---|
| 15 Sep | Transfer masuk Rp1.100.000 | Mutasi | Pelanggan tidak menulis berita. Setelah dicek ke daftar piutang, ternyata pelunasan INV-2609-002 | Catat kas masuk, tandai invoice lunas |
| 28 Sep | Biaya administrasi Rp15.000 | Mutasi | Potongan rutin rekening | Catat kas keluar kategori operasional |
| 30 Sep | Bunga Rp4.200 | Mutasi | Bunga rekening dari bank | Catat kas masuk kategori lainnya, bukan penjualan |
| 30 Sep | Setoran tunai Rp1.500.000 | Buku kas | Setor sore hari, dibukukan bank pada 1 Oktober | Tidak dikoreksi, cek muncul di mutasi Oktober |
Dengan empat penjelasan itu, laporan rekonsiliasi bisa disusun. Sisi buku kas menambahkan transaksi yang belum dicatat, sisi bank menambahkan transaksi yang masih dalam perjalanan.
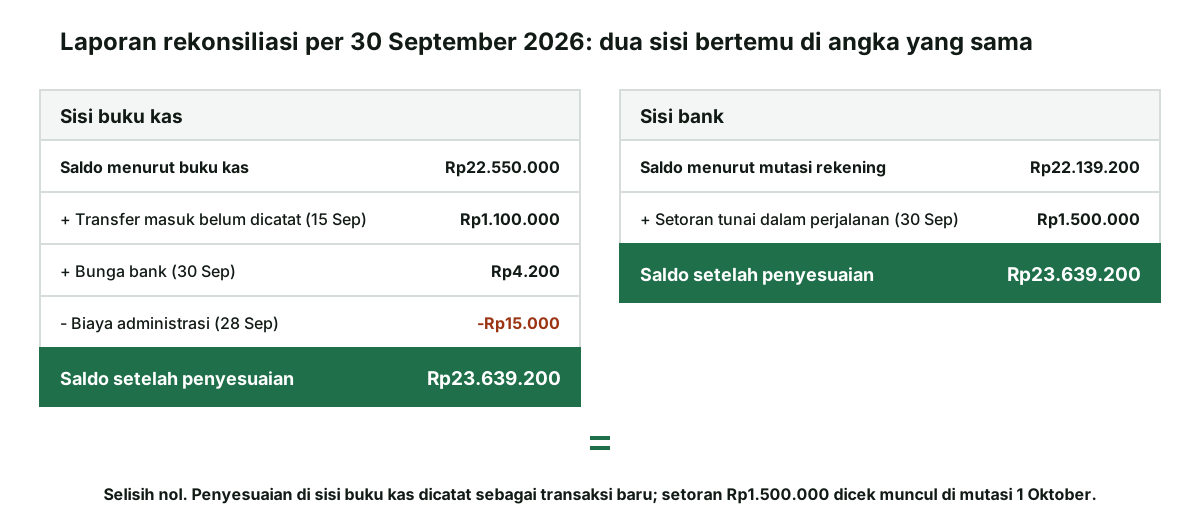
| Sisi buku kas | Nominal | Sisi bank | Nominal |
|---|---|---|---|
| Saldo menurut buku kas | Rp22.550.000 | Saldo menurut mutasi | Rp22.139.200 |
| Tambah transfer masuk belum dicatat | Rp1.100.000 | Tambah setoran dalam perjalanan | Rp1.500.000 |
| Tambah bunga bank | Rp4.200 | ||
| Kurang biaya administrasi | Rp15.000 | ||
| Saldo disesuaikan | Rp23.639.200 | Saldo disesuaikan | Rp23.639.200 |
Mencatat hasil penyesuaian di buku kas
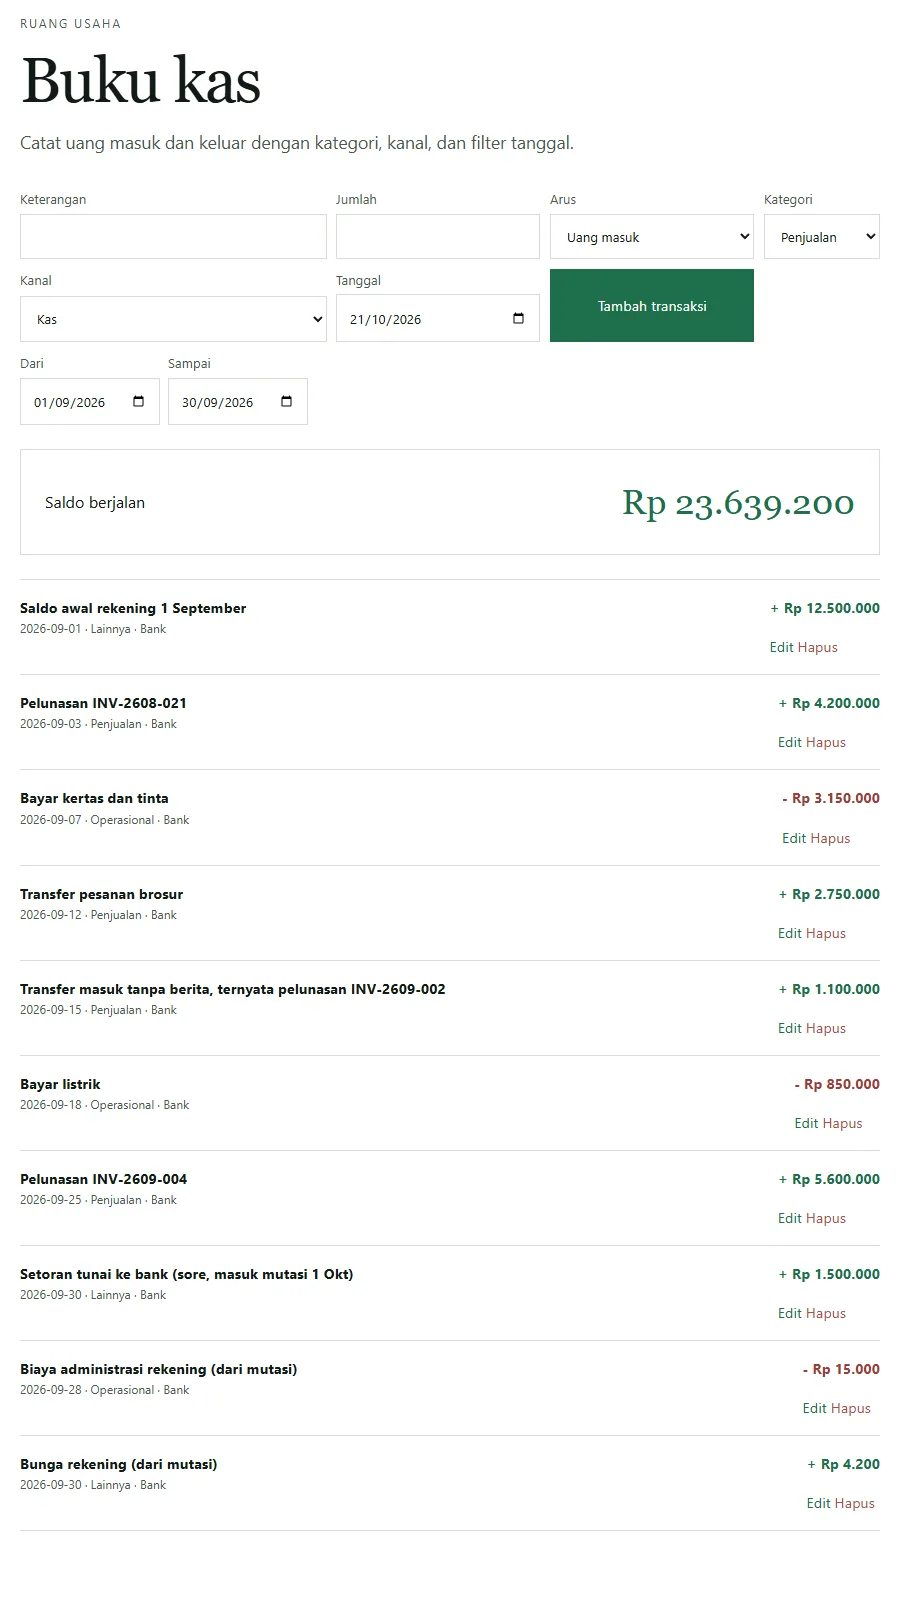
Laporan rekonsiliasi hanya menjelaskan selisih. Supaya bulan depan dimulai dari angka yang benar, semua penyesuaian di sisi buku kas harus benar-benar dicatat sebagai transaksi. Dalam contoh, ada tiga transaksi baru: transfer masuk Rp1.100.000 pada 15 September, biaya administrasi Rp15.000 pada 28 September, dan bunga Rp4.200 pada 30 September. Tanggalnya mengikuti tanggal di mutasi, bukan tanggal kamu mengerjakan rekonsiliasi.
Tangkapan layar berikut menunjukkan buku kas contoh setelah ketiga transaksi itu ditambahkan, difilter 1 sampai 30 September dan seluruhnya berkanal Bank. Saldo berjalannya Rp23.639.200, sama dengan saldo disesuaikan di laporan rekonsiliasi.
Beberapa kebiasaan yang membantu:
- Beri tanda pada keterangan, misalnya "dari mutasi", agar jelas transaksi mana yang lahir dari rekonsiliasi.
- Pilih kategori yang benar. Bunga bukan penjualan, dan biaya administrasi masuk biaya operasional. Kategori yang salah membuat laporan laba rugi ikut keliru.
- Setoran tunai ke bank adalah perpindahan uang, bukan pendapatan. Di buku kas, catat sebagai kas keluar dari kanal Kas dan kas masuk ke kanal Bank dengan nominal sama, supaya totalnya tidak terhitung dua kali.
Format kolom buku kas yang rapi dibahas di cara mencatat buku kas, dan kamu bisa mencobanya langsung di alat buku kas Neracaku.
Kalau selisihnya tidak juga ketemu
Kadang setelah semua baris dicentang, masih ada selisih kecil yang tidak jelas asalnya. Jangan langsung menutupnya dengan transaksi "selisih" tanpa penjelasan. Coba urutan pemeriksaan berikut.
- Bagi selisihnya dengan 9. Kalau habis dibagi 9, besar kemungkinan ada angka yang tertukar urutannya, misalnya Rp2.750.000 tertulis Rp2.570.000. Selisihnya Rp180.000, dan 180.000 habis dibagi 9. Ini sifat aritmetika, jadi berlaku untuk semua salah tukar dua digit.
- Bagi selisihnya dengan 2. Cari transaksi bernilai setengah selisih. Transaksi yang tercatat di arah yang salah, masuk padahal keluar, membuat selisih sebesar dua kali nominalnya.
- Cari transaksi bernilai sama persis dengan selisih. Itu tanda ada satu transaksi yang terlewat atau tercatat dua kali.
- Periksa ulang saldo awal. Selisih yang muncul sejak bulan lalu akan terbawa terus sampai diselesaikan.
- Periksa kanal. Transaksi tunai atau QRIS yang keliru diberi kanal Bank membuat saldo bank di buku membengkak.
Kalau setelah semua pemeriksaan masih tersisa selisih kecil, catat sebagai "selisih belum terjelaskan" lengkap dengan nominal dan tanggal, lalu bawa ke bulan berikutnya. Mencatatnya secara terbuka jauh lebih jujur daripada menghapusnya diam-diam, dan sering kali penyebabnya baru terlihat sebulan kemudian.
Rekening, QRIS, dan e-wallet
Banyak UMKM menerima pembayaran lewat QRIS dan e-wallet, lalu dananya cair ke rekening. Di sinilah rekonsiliasi sering kacau, karena satu baris pencairan di mutasi bisa mewakili puluhan transaksi penjualan, dan nominal yang cair bisa lebih kecil dari total penjualan karena biaya layanan dipotong lebih dulu.
Cara paling aman adalah memperlakukan saldo QRIS atau e-wallet sebagai "rekening" tersendiri di buku kas, dengan kanal QRIS atau E-wallet. Penjualan dicatat di kanal itu pada hari terjadinya. Saat dana cair, catat perpindahan ke kanal Bank sebesar nominal yang benar-benar masuk, dan catat selisihnya sebagai biaya layanan. Dengan begitu, rekonsiliasi rekening bank cukup mencocokkan baris pencairan, sedangkan rincian penjualan dicocokkan terpisah dengan riwayat transaksi di aplikasi penyedia.
Besaran biaya layanan dan jadwal pencairan berbeda antarpenyedia, jadi ambil angkanya dari riwayat transaksi penyedia yang kamu pakai, bukan dari perkiraan. Panduan pencatatan per transaksi ada di cara mencatat transaksi QRIS, dan gambaran umum pemakaian QRIS untuk usaha kecil ada di QRIS untuk UMKM. Untuk usaha yang uangnya keluar masuk lewat banyak jalur, artikel kas masuk dan kas keluar membantu menyeragamkan cara mencatatnya.
Seberapa sering rekonsiliasi dilakukan
Tidak ada satu jadwal yang cocok untuk semua usaha. Semakin banyak transaksi bank, semakin sering rekonsiliasi sebaiknya dilakukan, karena semakin sulit mencari penyebab selisih yang sudah lama. Tabel berikut bisa dijadikan patokan awal.
| Kondisi usaha | Frekuensi | Alasan |
|---|---|---|
| Kurang dari 50 transaksi bank per bulan | Bulanan, saat tutup buku | Masih mudah ditelusuri dalam satu kali duduk |
| 50 sampai 300 transaksi per bulan | Mingguan | Selisih ketahuan sebelum ingatan tentang transaksinya hilang |
| Lebih dari 300 transaksi atau banyak pencairan QRIS | Harian untuk pencairan, mingguan untuk rekening | Satu baris pencairan mewakili banyak penjualan |
| Ada penjualan tempo dan banyak transfer tanpa berita | Mingguan, bersama pemeriksaan piutang | Pembayaran pelanggan cepat ditandai lunas |
Apa pun frekuensinya, rekonsiliasi akhir bulan tetap dilakukan sebelum membuat laporan, karena di situlah biaya administrasi dan bunga biasanya muncul. Hasilnya menjadi dasar laporan laba rugi dan bahan untuk membaca kesehatan usaha. Kalau kamu baru mulai merapikan catatan, panduan pencatatan keuangan UMKM dan pembukuan usaha kecil membantu membangun kebiasaan dasarnya. Semua alat Neracaku bisa dilihat di halaman fitur buku kas.
Sumber resmi
DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (dokumen yang menjadi dasar pencatatan wajib disimpan paling tidak selama 10 tahun). Diperiksa 21 Oktober 2026. Nama usaha, nomor invoice, mutasi, dan semua angka contoh adalah data fiktif; artikel ini tidak menyebut biaya layanan bank atau penyedia QRIS tertentu.