Kenapa pembukuan usaha makanan berbeda
Prinsip pembukuan usaha makanan sama dengan usaha kecil lain: semua uang masuk dan keluar dicatat, lalu diringkas menjadi laporan. Kerangka dasarnya sudah dibahas di pembukuan usaha kecil. Yang membuat usaha kuliner perlu perlakuan khusus adalah ritmenya. Transaksinya ratusan kali sehari dengan nilai kecil, bahan dibeli hampir setiap pagi, dan sebagian bahan rusak kalau tidak terpakai.
Ada empat ciri yang memengaruhi cara mencatat:
- Kanal penjualan banyak. Satu warung bisa menerima tunai, QRIS, pesanan lewat aplikasi ojek online, dan transfer pesanan katering. Uangnya masuk di waktu dan tempat yang berbeda.
- Belanja bahan harian. Belanja pasar sering tanpa nota resmi, dibayar tunai dari laci, dan nilainya bisa menyamai separuh penjualan hari itu.
- Bahan mudah rusak. Sayur layu, nasi sisa, dan ayam yang tidak habis adalah biaya yang tidak terlihat kalau stok tidak pernah dihitung.
- Harga ditentukan per porsi. Tanpa HPP per porsi, sulit tahu apakah menu laris benar-benar memberi untung, apalagi setelah potongan aplikasi.
Karena itu, pembukuan warung makan tidak cukup dengan menulis "hari ini dapat sekian". Yang perlu dibangun adalah rutinitas pendek yang bisa dikerjakan pemilik atau kasir dalam 15 sampai 20 menit setiap malam, ditambah rekap singkat di akhir minggu dan akhir bulan. Bagian berikutnya membahas urutan rutinitas itu.
Alur pembukuan harian dari buka sampai tutup
Alur di bawah dipakai sepanjang artikel. Empat langkah pertama dikerjakan setiap hari, rekap dikerjakan seminggu sekali, dan laporan dikerjakan sebulan sekali.
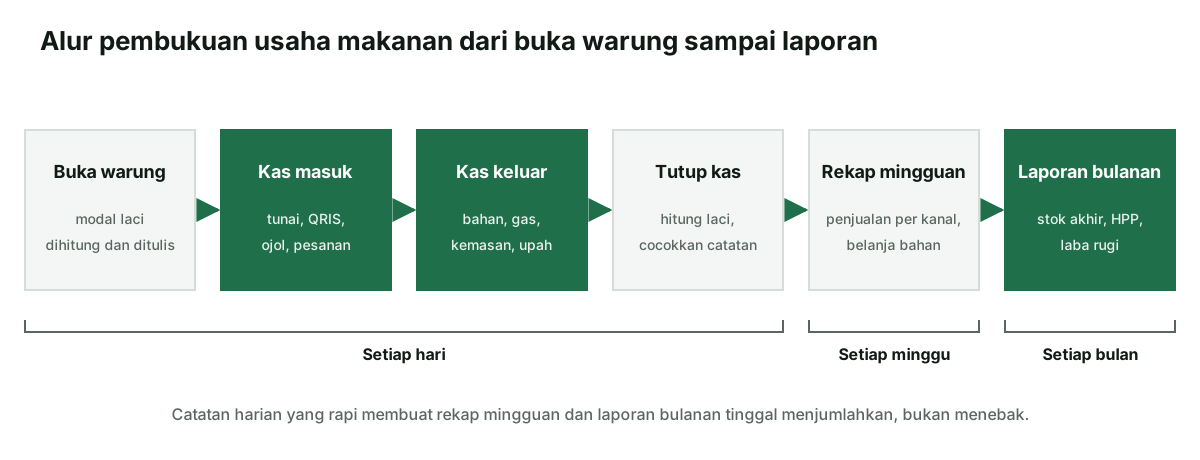
- Hitung modal laci saat buka. Tulis jumlah uang kembalian yang disiapkan di laci. Uang ini bukan penjualan, jadi jangan dicatat sebagai kas masuk.
- Catat kas masuk per kanal. Tunai cukup dijumlah di akhir hari dari catatan kasir. QRIS dan ojol diambil dari laporan masing-masing penyedia.
- Catat setiap kas keluar saat terjadi. Belanja pasar, gas, galon, kemasan, upah harian, dan biaya kecil lain. Simpan nota, atau tulis catatan sendiri kalau tidak ada nota.
- Tutup kas sebelum pulang. Hitung uang di laci dan bandingkan dengan hitungan seharusnya. Catat selisihnya, sekecil apa pun.
- Rekap setiap minggu. Jumlahkan penjualan per kanal, belanja bahan, dan biaya lain. Bandingkan dengan minggu sebelumnya.
- Susun laporan setiap bulan. Hitung stok akhir, HPP, dan laba rugi, lalu arsipkan bukti.
Pengertian dasar kas masuk dan kas keluar ada di kas masuk dan kas keluar. Artikel ini fokus pada penerapannya di dapur dan meja kasir.
Mencatat kas masuk: tunai, QRIS, ojol, dan pesanan
Kesalahan paling umum di warung makan adalah mencampur semua penjualan menjadi satu angka. Padahal setiap kanal punya bukti, waktu masuk uang, dan potongan yang berbeda. Kalau dicatat terpisah, kamu bisa mencocokkan tiap kanal dengan sumbernya sendiri.
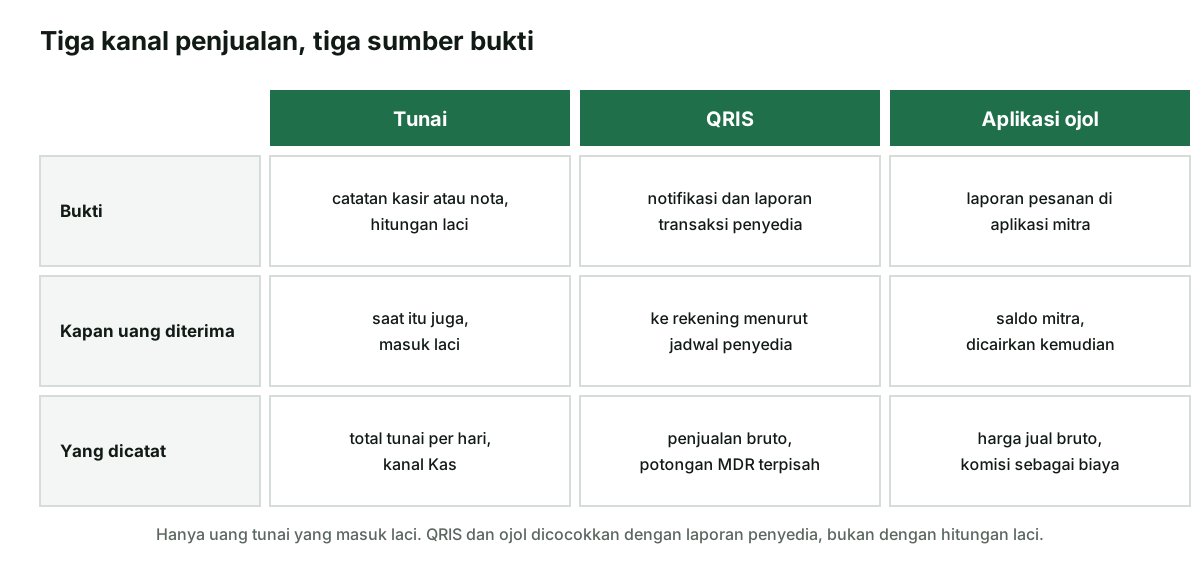
Tunai. Untuk warung dengan banyak pembeli, mencatat setiap piring tidak realistis. Cukup catat total tunai per hari, yang diperoleh dari catatan kasir atau dari hitungan laci saat tutup kas. Kalau pembeli meminta bukti, pakai template nota sederhana.
QRIS. Catat nilai penjualan bruto sesuai laporan transaksi, bukan nilai yang masuk rekening. Kalau ada potongan MDR, catat sebagai biaya tersendiri. Cara lengkapnya ada di pencatatan transaksi QRIS, dan gambaran biayanya di QRIS untuk UMKM.
Aplikasi ojol. Polanya mirip QRIS. Catat harga jual menu sebelum potongan sebagai penjualan, dan potongan aplikasi sebagai biaya. Besaran potongan berbeda per aplikasi dan program mitra, jadi ambil angkanya dari laporan di aplikasi mitramu, bukan dari kira-kira.
Pesanan katering. Catat pada tanggal uang benar-benar diterima, baik uang muka maupun pelunasan. Pesanan yang sudah dikirim tetapi belum dibayar adalah piutang, dan cara mencatatnya ada di cara mencatat piutang.
Mencatat belanja bahan dan biaya harian
Di sisi pengeluaran, kunci pembukuan usaha makanan adalah memisahkan tiga jenis uang keluar: bahan yang menjadi makanan, biaya operasional yang membuat dapur berjalan, dan pengeluaran yang sebenarnya bukan biaya usaha.
| Jenis | Contoh | Cara mencatat |
|---|---|---|
| Bahan baku | Beras, ayam, sayur, bumbu, minyak, telur | Kas keluar, ditandai "bahan" agar mudah direkap untuk HPP |
| Bahan penolong dan kemasan | Gas LPG, air galon, box nasi, plastik, sedotan | Kas keluar operasional, dipisah dari bahan baku |
| Upah dan tenaga | Upah harian karyawan, uang makan | Kas keluar dengan kategori gaji |
| Biaya bulanan | Sewa tempat, listrik, iuran kebersihan | Dicatat saat dibayar, dibagi per bulan di laporan |
| Peralatan | Kompor baru, freezer, panci besar | Dicatat terpisah, bukan biaya bahan harian |
| Bukan biaya usaha | Uang belanja rumah, makan keluarga dari dapur warung | Dicatat sebagai pengambilan pribadi pemilik |
Belanja di pasar tradisional sering tidak bernota. Solusinya sederhana: tulis sendiri di buku atau ponsel saat itu juga, berisi tanggal, nama penjual atau pasar, barang, jumlah, dan harga. Foto timbangan atau catatan penjual kalau ada. Catatan buatan sendiri yang konsisten jauh lebih berguna daripada nota yang hilang.
Baris terakhir tabel sering diabaikan. Di usaha makanan rumahan, keluarga makan dari dapur warung dan uang laci dipakai belanja rumah. Itu boleh, asal dicatat sebagai pengambilan pribadi. Panduannya ada di memisahkan uang pribadi dan usaha.
Stok bahan: hitung yang mahal dan cepat habis
Usaha makanan kecil jarang perlu menghitung semua stok setiap hari. Yang perlu dihitung adalah bahan yang nilainya besar atau cepat rusak, biasanya lauk utama, beras, telur, minyak, dan cabai. Bumbu kering dan bahan murah cukup dihitung di akhir bulan.
Rumus stok harian sama untuk setiap bahan: stok awal ditambah pembelian, dikurangi yang terpakai dan yang terbuang, sama dengan sisa. Sisa itu lalu dibandingkan dengan hitungan fisik di kulkas atau gudang.
| Bahan | Stok awal | Beli | Terpakai | Terbuang | Sisa |
|---|---|---|---|---|---|
| Ayam potong (potong) | 12 | 60 | 58 | 2 | 12 |
| Beras (kg) | 25 | 0 | 14 | 0 | 11 |
| Telur (butir) | 30 | 60 | 52 | 2 pecah | 36 |
| Minyak goreng (liter) | 6 | 4 | 3,5 | 0 | 6,5 |
| Cabai rawit (kg) | 1 | 1 | 1,2 | 0,2 layu | 0,6 |
Kolom terbuang adalah informasi paling berharga di tabel ini. Dua potong ayam dan dua ratus gram cabai yang terbuang setiap hari terlihat kecil, tetapi dalam sebulan bisa setara dengan belanja satu hari penuh. Kalau angka terbuang terus muncul di bahan yang sama, kurangi jumlah belanjanya atau ubah cara penyimpanannya.
Catatan stok juga dipakai di akhir bulan untuk menghitung HPP dengan rumus persediaan awal ditambah pembelian dikurangi persediaan akhir, seperti dijelaskan di cara menghitung HPP.
HPP per porsi dan harga di aplikasi
HPP per porsi adalah biaya bahan untuk membuat satu porsi menu. Angka ini menjawab pertanyaan yang tidak bisa dijawab buku kas: dari setiap piring yang terjual, berapa yang tersisa setelah bahan dibayar. Rumus dan metode lengkapnya ada di artikel HPP, jadi di sini cukup satu contoh yang khas warung makan.
| Komponen | Makan di tempat | Pesanan aplikasi |
|---|---|---|
| Nasi satu porsi | Rp1.800 | Rp1.800 |
| Ayam satu potong | Rp7.500 | Rp7.500 |
| Sambal dan lalapan | Rp1.200 | Rp1.200 |
| Minyak, bumbu, dan bagian gas | Rp1.300 | Rp1.300 |
| Kemasan bungkus | Rp0 | Rp700 |
| HPP per porsi | Rp11.800 | Rp12.500 |
| Harga jual | Rp20.000 | Rp24.000 |
| Potongan aplikasi (angka rekaan) | Rp0 | Rp4.400 |
| Sisa setelah bahan dan potongan | Rp8.200 | Rp7.100 |
Contoh ini menunjukkan alasan banyak warung memasang harga lebih tinggi di aplikasi. Meski harga menunya Rp4.000 lebih mahal, sisa per porsi dari pesanan aplikasi tetap lebih kecil karena ada potongan dan kemasan. Angka potongan di tabel hanya rekaan untuk ilustrasi. Besaran sebenarnya berbeda per aplikasi dan program, jadi pakai angka dari laporan mitramu.
Hitung ulang HPP per porsi setiap kali harga bahan utama berubah cukup jauh, misalnya saat harga ayam atau cabai naik. Hasilnya dipakai untuk menilai menu dan harga, bukan dicatat di buku kas.
Contoh pembukuan satu hari di warung makan
Warung Makan Bu Sari Contoh (data fiktif) buka pukul 07.00 dan menjual nasi lauk untuk makan di tempat, pesanan lewat aplikasi ojek online, dan sesekali katering nasi kotak. Berikut transaksinya pada Senin, 19 Oktober 2026, setelah dicatat di buku kas Neracaku dengan filter tanggal hari itu.
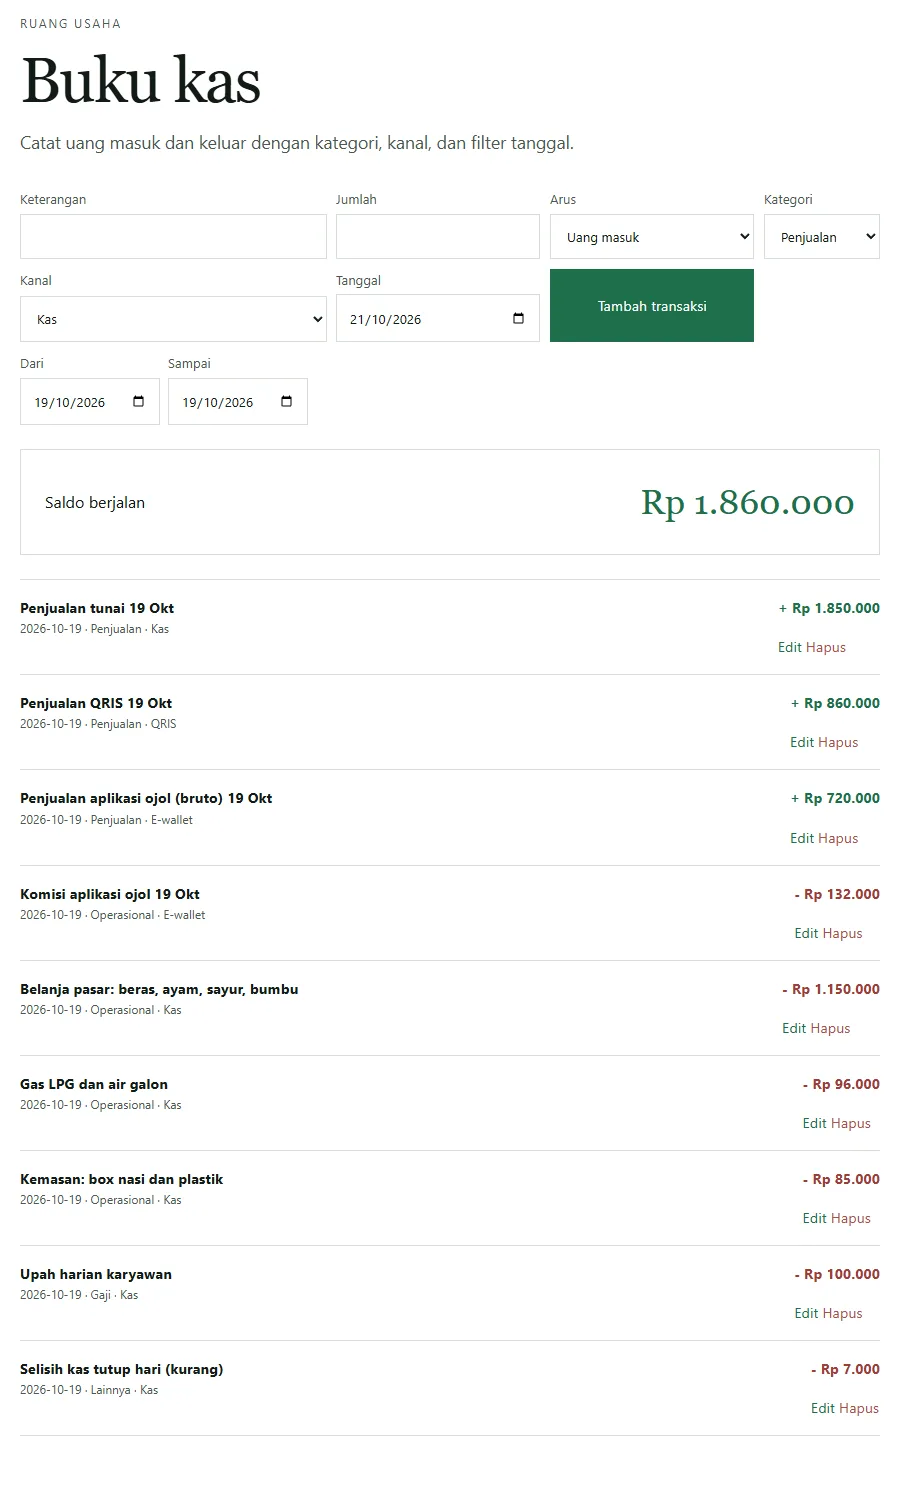
Beberapa hal yang perlu diperhatikan dari contoh ini:
- Penjualan hari itu Rp3.430.000, terdiri dari tunai Rp1.850.000, QRIS Rp860.000, dan aplikasi Rp720.000 bruto.
- Komisi aplikasi Rp132.000 (angka rekaan) dicatat sebagai uang keluar di kanal yang sama dengan penjualan aplikasinya, sehingga saldo kanal E-wallet cocok dengan saldo di aplikasi mitra.
- Belanja bahan, gas, kemasan, dan upah dibayar tunai dari laci, total Rp1.431.000.
- Selisih laci Rp7.000 dicatat apa adanya. Asalnya dijelaskan di bagian berikutnya.
Saldo berjalan Rp1.860.000 adalah selisih uang masuk dan keluar hari itu, bukan laba. Biaya bulanan seperti sewa dan listrik belum masuk, dan bahan yang dibeli hari ini sebagian masih tersisa untuk besok. Format pencatatan harian yang lebih umum ada di pencatatan transaksi UMKM dan cara mencatat buku kas.
Tutup kas harian dan selisih laci
Tutup kas adalah langkah yang paling sering dilewati, padahal paling cepat menunjukkan masalah. Tujuannya satu: memastikan uang tunai di laci sama dengan yang seharusnya menurut catatan. Hanya kanal tunai yang dihitung di sini, karena uang QRIS dan aplikasi tidak pernah masuk laci.
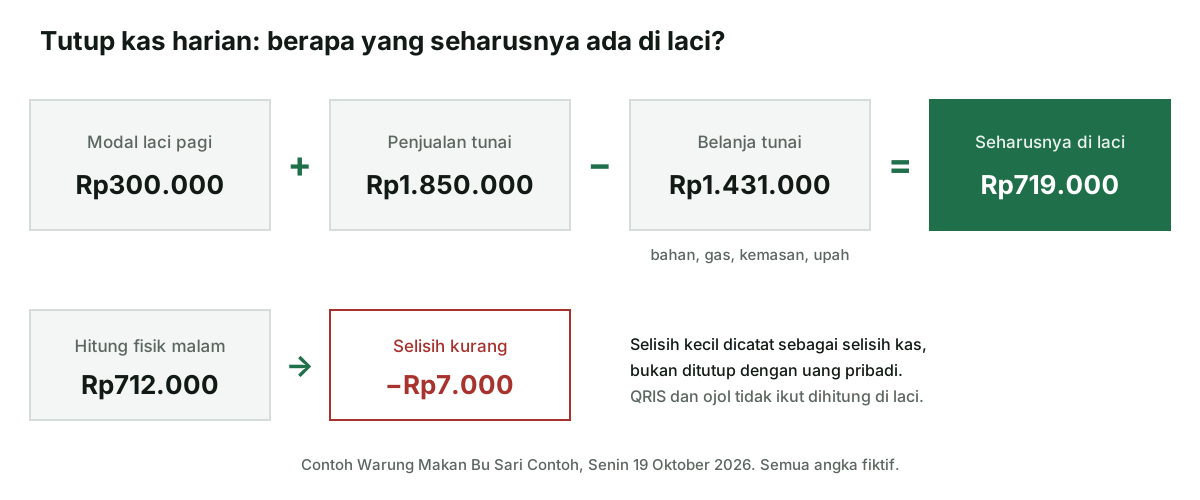
Urutan tutup kas yang bisa dipakai setiap malam:
- Hitung semua uang kertas dan koin di laci, lalu tulis jumlahnya.
- Hitung angka seharusnya: modal laci pagi ditambah penjualan tunai, dikurangi semua pengeluaran yang dibayar dari laci.
- Bandingkan keduanya. Kalau berbeda, cek dulu nota belanja yang belum dicatat dan kembalian yang salah.
- Catat sisa selisih yang tidak bisa dijelaskan sebagai selisih kas, lengkap dengan tanggalnya.
- Pisahkan modal laci untuk besok. Sisanya disetor ke rekening usaha atau disimpan terpisah, dan dicatat sebagai pindah kanal, bukan penjualan baru.
Selisih kecil sesekali itu wajar. Yang perlu diwaspadai adalah selisih kurang yang muncul hampir setiap hari, atau selalu terjadi pada giliran kasir tertentu. Catatan selisih per hari membuat pola itu terlihat. Penjelasan lebih umum tentang saldo catatan yang berbeda dengan uang nyata ada di artikel kas masuk dan kas keluar.
Rekap mingguan: membaca penjualan per kanal
Setiap akhir minggu, jumlahkan catatan harian menjadi satu ringkasan. Rekap ini cukup sederhana, tetapi sudah menjawab pertanyaan penting: kanal mana yang paling ramai, berapa porsi belanja bahan dibanding penjualan, dan apakah ada hari yang janggal.
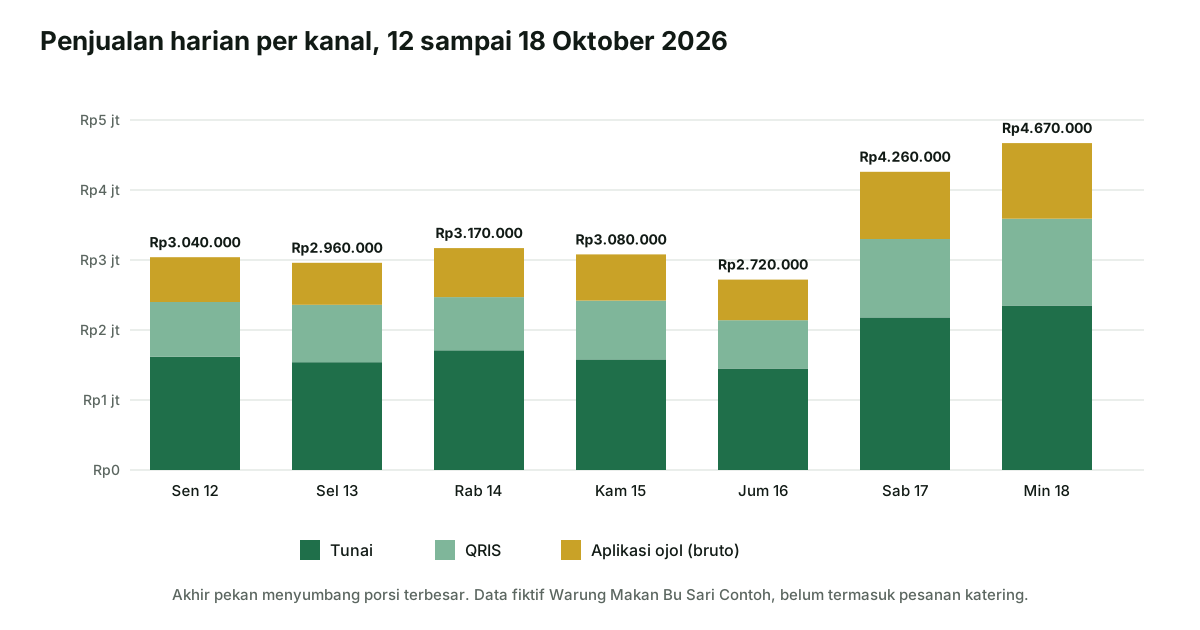
| Pos | Jumlah | Catatan |
|---|---|---|
| Penjualan tunai | Rp12.430.000 | Dicocokkan dengan tutup kas harian |
| Penjualan QRIS | Rp6.250.000 | Dicocokkan dengan laporan penyedia |
| Penjualan aplikasi ojol (bruto) | Rp5.220.000 | Dicocokkan dengan laporan mitra |
| Pelunasan katering 40 nasi kotak | Rp1.000.000 | Transfer bank |
| Total uang masuk | Rp24.900.000 | |
| Belanja bahan | Rp7.900.000 | Sekitar 32 persen dari penjualan |
| Komisi aplikasi (angka rekaan) | Rp959.000 | Dari laporan mitra |
| Gas, galon, dan kemasan | Rp1.115.000 | |
| Upah harian | Rp700.000 | |
| Total uang keluar | Rp10.674.000 | |
| Selisih masuk dan keluar | Rp14.226.000 | Belum dikurangi sewa, listrik, dan biaya bulanan lain |
Angka yang sama bisa dilihat di laporan laba rugi Neracaku dengan memilih rentang tanggal minggu itu. Laporannya menjumlahkan semua transaksi di buku kas, sehingga tidak perlu menghitung ulang dengan kalkulator.
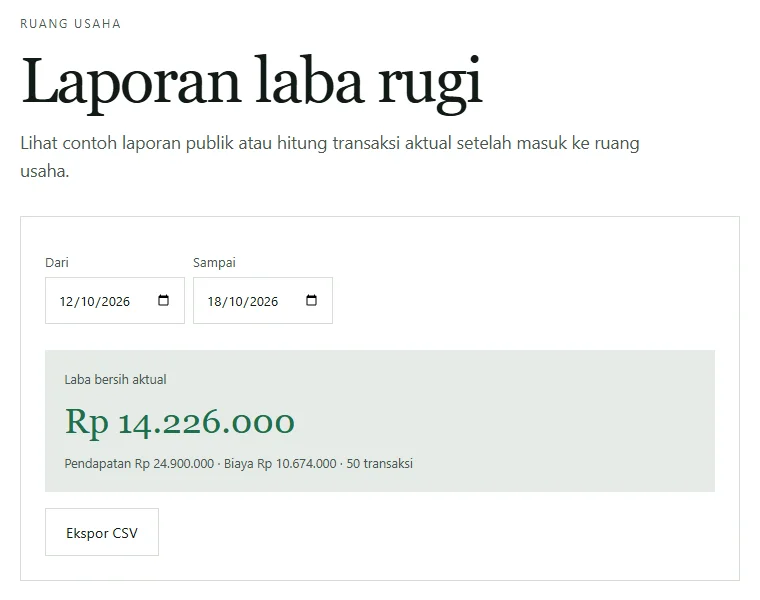
Perlu diingat, angka ini masih dihitung dari uang masuk dan keluar. Ia belum memperhitungkan stok bahan yang tersisa dan biaya bulanan, jadi jangan dibaca sebagai laba bersih final. Laba yang lebih tepat dihitung di laporan bulanan.
Laporan bulanan, stok akhir, dan pajak
Di akhir bulan, catatan harian dan rekap mingguan dirangkum menjadi laporan laba rugi. Ada tiga penyesuaian yang membuat laporan bulanan lebih jujur daripada sekadar menjumlah buku kas.
Pertama, hitung stok bahan yang tersisa di hari terakhir, lalu pakai rumus HPP dengan persediaan awal dan akhir. Kedua, masukkan biaya bulanan seperti sewa, listrik, dan iuran. Ketiga, keluarkan pengambilan pribadi dari daftar biaya. Contoh susunannya ada di contoh laporan laba rugi, dan cara menghitungnya di cara menghitung laba rugi. Checklist penutupannya ada di tutup buku bulanan.
Laporan bulanan juga memisahkan dua angka yang sering tertukar, yaitu omzet dan laba. Bedanya dijelaskan di perbedaan omzet dan laba. Untuk pajak, angka yang dipakai adalah omzet, bukan laba.
Menurut PP 55 Tahun 2022 Pasal 56 ayat (2), tarif PPh final untuk wajib pajak dengan peredaran bruto tertentu adalah 0,5 persen. Pasal 60 ayat (1) menjadikan peredaran bruto setiap bulan sebagai dasar pengenaan pajak, dan ayat (4) menyebut peredaran bruto dihitung sebelum dikurangi potongan penjualan, potongan tunai, dan potongan sejenis. Pasal 60 ayat (2) membebaskan bagian peredaran bruto sampai Rp500 juta setahun bagi wajib pajak orang pribadi. Menurut penjelasan DJP, PP 20 Tahun 2026 mengubah PP 55/2022 dengan batas omzet tetap Rp4,8 miliar setahun.
Inilah alasan praktis mencatat penjualan QRIS dan aplikasi secara bruto: omzet bulananmu bisa dihitung dari catatan, bukan dari saldo rekening. Bagaimana komisi aplikasi diperlakukan untuk pajak sebaiknya ditanyakan ke kantor pajak atau konsultan. Syarat dan contoh hitungnya ada di pajak UMKM final, dan simulasinya di simulasi pajak UMKM.
Kesalahan umum di pembukuan usaha kuliner
Kesalahan berikut paling sering membuat catatan warung makan tidak bisa dipercaya, meski sudah ditulis setiap hari:
- Mencatat penjualan aplikasi sebesar uang yang cair. Omzet jadi terlihat lebih kecil, dan biaya potongan aplikasi tidak pernah terlihat.
- Menganggap modal laci sebagai penjualan. Uang kembalian pagi hari ikut terjumlah, sehingga penjualan tunai tampak lebih besar.
- Belanja dari uang pribadi tanpa dicatat. Pemilik membeli bahan pakai uang sendiri lalu lupa. Biaya bahan jadi terlalu kecil dan untung terlihat lebih besar dari kenyataan.
- Menutup selisih laci dengan uang pribadi. Catatan selalu cocok, tetapi pola kebocoran tidak pernah terlihat.
- Tidak pernah menghitung stok. Bahan yang terbuang menyatu dengan bahan yang terjual, dan HPP per porsi hanya perkiraan.
- Membaca saldo mingguan sebagai laba. Sewa dan listrik baru dibayar di awal bulan, sehingga minggu-minggu lain tampak sangat untung.
Hampir semua kesalahan ini bisa dicegah dengan dua kebiasaan: setiap uang yang keluar dari laci atau dompet usaha langsung dicatat, dan tutup kas dikerjakan setiap malam tanpa kecuali. Kalau kamu baru mulai, catat dulu tiga kanal penjualan dan belanja bahan selama dua minggu. Setelah itu tambahkan stok dan HPP per porsi. Kerangka catatan usaha secara keseluruhan bisa dilihat di pencatatan keuangan UMKM, dan semua alat yang tersedia ada di halaman fitur Neracaku.
Sumber resmi
PP Nomor 55 Tahun 2022 (JDIH Kemenkeu), Pasal 56 ayat (2) dan Pasal 60 ayat (1) sampai (4). DJP: PP 20/2026, Tarif PPh 0,5% bagi UMKM Orang Pribadi Berlaku Selamanya. DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (PMK 54/PMK.03/2021). Diperiksa 21 Oktober 2026. Nama usaha, menu, harga, potongan aplikasi, dan semua angka contoh adalah data fiktif.