Apa itu piutang usaha dan kenapa perlu dicatat
Piutang usaha adalah uang yang menjadi hak usahamu karena barang atau jasa sudah diserahkan, tetapi pelanggan belum membayar. Bentuknya biasanya invoice dengan tanggal jatuh tempo, misalnya toko bahan kue yang mengirim tepung ke katering langganan dan menagih dua minggu kemudian. Begitu invoice terbit, piutang lahir. Begitu pelanggan membayar lunas, piutang itu hilang.
Masalahnya, piutang tidak terlihat di saldo rekening. Pemilik usaha yang hanya melihat saldo bisa merasa penjualan sepi, padahal sebagian besar uangnya sedang tertahan di pelanggan. Sebaliknya, ada juga yang merasa usahanya ramai karena invoice banyak terbit, padahal separuhnya belum pernah dibayar.
Mencatat piutang memberi tiga jawaban yang tidak bisa diberikan buku kas saja:
- Berapa total uang yang masih di tangan pelanggan, sehingga kamu tahu kas yang akan masuk.
- Siapa yang sudah terlambat dan berapa lama, sehingga penagihan tidak bergantung pada ingatan.
- Pelanggan mana yang layak diberi tempo lagi, berdasarkan riwayat bayarnya, bukan perasaan.
Pencatatan piutang adalah satu bagian dari sistem catatan usaha yang lebih lengkap, bersama buku kas, daftar utang, stok, dan aset, seperti dijelaskan di pencatatan keuangan UMKM. Artikel ini fokus pada cara mencatat dan membaca piutangnya. Teknik menyusun pesan dan menghubungi pelanggan yang terlambat dibahas terpisah di cara menagih invoice.
Daftar piutang dan kartu piutang per pelanggan
Ada dua bentuk catatan piutang yang saling melengkapi. Daftar piutang berisi satu baris untuk setiap invoice yang belum lunas, dari semua pelanggan. Daftar ini dipakai setiap minggu untuk melihat gambaran besar: berapa total piutang, mana yang lewat jatuh tempo, dan mana yang perlu ditagih hari ini.
Kartu piutang berisi riwayat satu pelanggan: setiap invoice yang ditagihkan kepadanya, setiap pembayaran yang masuk, dan saldo setelah tiap transaksi. Kartu ini dibuka saat kamu ingin tahu kebiasaan bayar pelanggan tertentu, saat pelanggan menanyakan sisa tagihannya, atau saat memutuskan apakah pesanan berikutnya boleh dibayar belakangan.
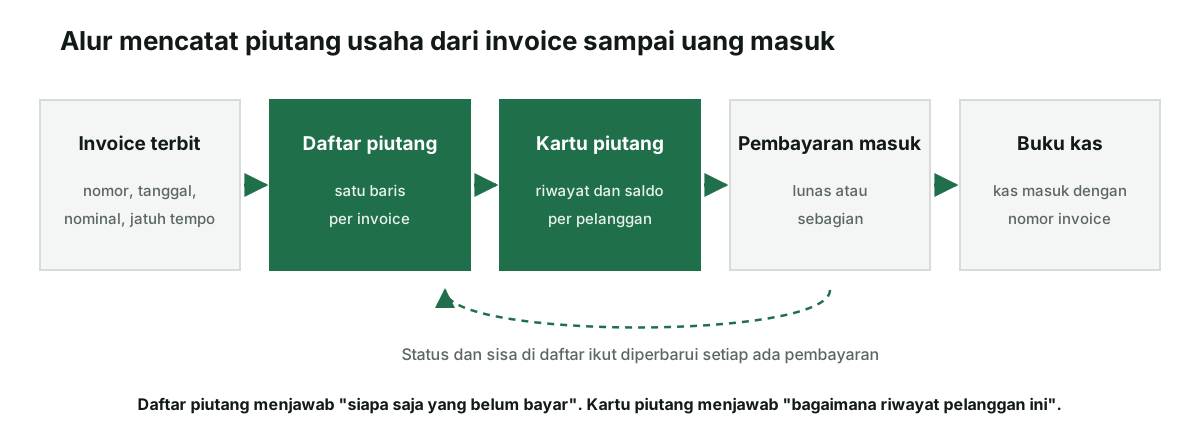
Untuk usaha dengan sedikit pelanggan kredit, daftar piutang saja sudah cukup, asal setiap pembayaran ditulis di kolom yang sama. Kartu per pelanggan mulai terasa perlunya ketika satu pelanggan punya beberapa invoice terbuka sekaligus, atau sering membayar sebagian. Di spreadsheet, keduanya bisa berasal dari satu tabel: daftar piutang adalah tabel lengkap, dan kartu piutang adalah tabel yang sama setelah difilter nama pelanggan.
Prinsip pentingnya: satu invoice hanya dicatat satu kali sebagai piutang, dengan nomor yang sama dengan dokumen yang dikirim ke pelanggan. Cara membuat invoice yang nomornya rapi ada di cara membuat invoice UMKM.
Kolom wajib di daftar piutang
Daftar piutang yang baik bisa menjawab siapa, berapa, sejak kapan, sampai kapan, dan bagaimana statusnya tanpa harus membuka dokumen lain. Tabel berikut berisi kolom minimal beserta fungsinya.
| Kolom | Contoh isi | Fungsinya |
|---|---|---|
| Nomor invoice | INV-2609-012 | Penghubung ke dokumen tagihan dan mutasi rekening |
| Pelanggan | Katering Barokah Contoh | Dasar kartu piutang dan kontak penagihan |
| Tanggal invoice | 5 Sep 2026 | Titik awal menghitung umur piutang |
| Jatuh tempo | 19 Sep 2026 | Batas sebelum tagihan dianggap terlambat |
| Nilai invoice | Rp6.400.000 | Jumlah awal yang ditagih |
| Sudah dibayar | Rp3.000.000 (2 Okt) | Akumulasi pembayaran, termasuk cicilan |
| Sisa | Rp3.400.000 | Angka yang masih harus ditagih |
| Status | Terlambat | Belum jatuh tempo, terlambat, atau lunas |
| Kontak dan catatan | Bu Rina, janji bayar 23 Okt | Riwayat penagihan dan janji pelanggan |
Kolom sisa sebaiknya dihitung, bukan diketik: nilai invoice dikurangi sudah dibayar. Dengan begitu, kalau ada pembayaran baru, kamu cukup memperbarui satu kolom. Kolom umur piutang dan hari terlambat juga bisa dihitung otomatis di spreadsheet, dari selisih tanggal laporan dengan tanggal invoice atau jatuh tempo.
Jangan hapus baris yang sudah lunas. Pindahkan ke tab arsip atau beri status lunas, karena riwayat itu yang nanti membentuk kartu piutang pelanggan. Isi kolom ini mengikuti isi invoice-mu, jadi pastikan invoice sudah lengkap sejak awal. Format siap pakainya ada di template invoice UMKM.
Cara mencatat piutang usaha langkah demi langkah
Berikut urutan kerja yang bisa dipakai di buku tulis, spreadsheet, maupun aplikasi. Urutannya sama, yang berbeda hanya alatnya.
- Terbitkan invoice dengan nomor unik. Tulis tanggal invoice dan tanggal jatuh tempo yang jelas, bukan sekadar "14 hari".
- Catat di daftar piutang pada hari yang sama. Isi nomor, pelanggan, tanggal, jatuh tempo, nilai, dan status "belum jatuh tempo". Jangan menunggu akhir minggu, karena invoice yang tidak tercatat paling mudah terlupa.
- Tambahkan ke kartu piutang pelanggan. Tulis sebagai penambah saldo, sehingga saldo pelanggan naik sebesar nilai invoice.
- Setiap ada uang masuk, cocokkan dengan nomor invoice. Lihat berita transfer atau tanyakan kepada pelanggan invoice mana yang dibayar.
- Catat pembayaran di tiga tempat. Kolom sudah dibayar di daftar piutang, baris pengurang di kartu piutang, dan kas masuk di buku kas dengan nomor invoice di keterangannya.
- Perbarui status. Lunas kalau sisa nol, tetap terbuka kalau baru sebagian.
- Seminggu sekali, hitung umur piutang dan susun daftar tagih. Bagian berikutnya menjelaskan caranya.
Langkah kelima sering terlewat. Banyak pemilik usaha mencatat transfer di buku kas, tetapi lupa menandai invoice-nya lunas, sehingga pelanggan yang sudah membayar ditagih lagi. Kejadian ini merusak hubungan lebih cepat daripada keterlambatan bayar. Cara mencatat kas masuknya dibahas di kas masuk dan kas keluar dan cara mencatat buku kas.
Satu catatan penting: piutang bukan kas masuk. Saat invoice terbit, uangnya belum ada di rekening, jadi buku kas belum berubah. Buku kas baru bertambah pada tanggal pelanggan benar-benar membayar.
Contoh daftar piutang usaha
Contoh berikut memakai data fiktif dari Toko Bahan Kue Melati Contoh, pemasok tepung, mentega, dan gula untuk enam pelanggan usaha. Semua invoice bertermin 14 hari, dan laporan dibuat pada 19 Oktober 2026. Umur piutang dihitung dari tanggal invoice sampai tanggal laporan.
| Invoice | Pelanggan | Tanggal | Jatuh tempo | Nilai | Dibayar | Sisa | Umur |
|---|---|---|---|---|---|---|---|
| INV-2610-014 | Roti Ayu Contoh | 10 Okt | 24 Okt | Rp2.750.000 | Rp0 | Rp2.750.000 | 9 hari |
| INV-2609-031 | Kafe Senja Contoh | 25 Sep | 9 Okt | Rp1.800.000 | Rp0 | Rp1.800.000 | 24 hari |
| INV-2609-012 | Katering Barokah Contoh | 5 Sep | 19 Sep | Rp6.400.000 | Rp3.000.000 | Rp3.400.000 | 44 hari |
| INV-2608-027 | Toko Kue Bunda Contoh | 28 Agu | 11 Sep | Rp950.000 | Rp0 | Rp950.000 | 52 hari |
| INV-2607-019 | Hotel Kenanga Contoh | 22 Jul | 5 Agu | Rp4.200.000 | Rp1.200.000 | Rp3.000.000 | 89 hari |
| INV-2606-008 | Bakeri Pelangi Contoh | 9 Jun | 23 Jun | Rp1.250.000 | Rp0 | Rp1.250.000 | 132 hari |
| Total sisa piutang | Rp13.150.000 | ||||||
Dari tabel ini saja sudah terlihat beberapa hal. Hanya satu invoice yang belum jatuh tempo, yaitu milik Roti Ayu. Lima lainnya sudah lewat jatuh tempo, dari 10 hari (Kafe Senja) sampai 118 hari (Bakeri Pelangi). Dua pelanggan sudah membayar sebagian, jadi sisanya lebih kecil dari nilai invoice.
Total sisa Rp13.150.000 adalah uang yang sudah menjadi hak toko tetapi belum bisa dipakai untuk belanja stok. Untuk usaha kecil, angka sebesar itu bisa menentukan apakah pesanan bulan depan bisa dipenuhi atau tidak. Di laporan bulanan, piutang ini juga menjelaskan kenapa laba di laporan laba rugi bisa terlihat sehat sementara kas terasa seret.
Membaca umur piutang: 0-30 sampai lebih dari 90 hari
Umur piutang (sering disebut aging) adalah pengelompokan piutang berdasarkan lamanya tagihan belum dibayar. Kelompok yang umum dipakai adalah 0-30 hari, 31-60 hari, 61-90 hari, dan lebih dari 90 hari. Ada usaha yang menghitung dari tanggal invoice, ada yang menghitung dari jatuh tempo. Keduanya sah, asal kamu memakai satu cara secara konsisten. Contoh di sini memakai tanggal invoice karena paling mudah dihitung.
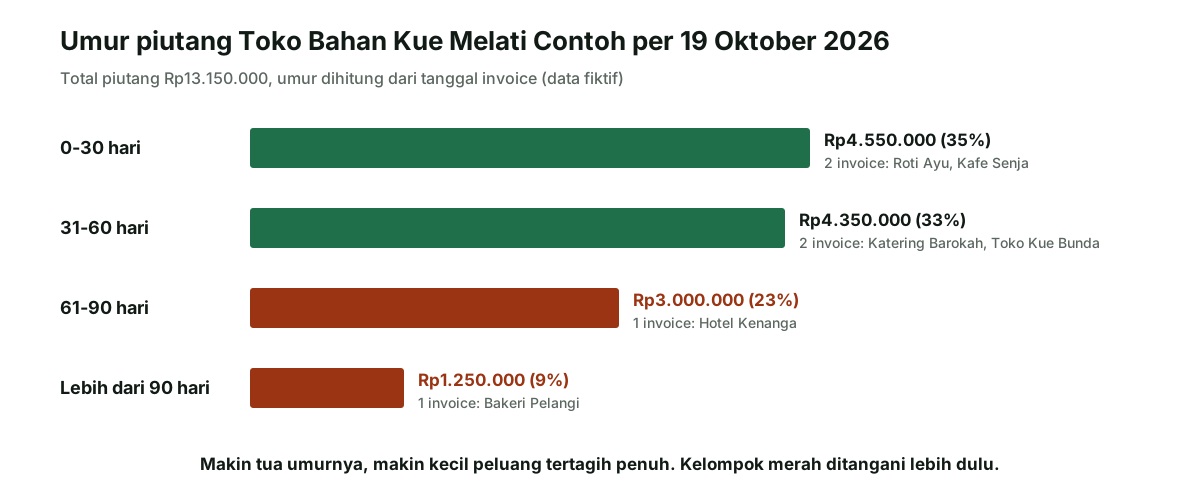
Cara menyusunnya sederhana. Hitung umur setiap invoice, masukkan sisanya ke kelompok yang sesuai, lalu jumlahkan per kelompok. Di spreadsheet, kolom umur cukup berisi selisih tanggal laporan dengan tanggal invoice, lalu kolom kelompok memakai rumus bersyarat.
Yang perlu diperhatikan bukan hanya totalnya, tetapi perpindahannya dari minggu ke minggu. Kalau kelompok 61-90 hari makin besar, berarti penagihan tertinggal dari penjualan. Di contoh ini, sepertiga piutang (Rp4.250.000) sudah berumur lebih dari 60 hari. Piutang Hotel Kenanga bahkan tinggal dua hari lagi masuk kelompok lebih dari 90 hari.
Umur piutang juga berguna untuk menilai termin. Kalau sebagian besar pelanggan baru membayar setelah 40 sampai 50 hari padahal termin 14 hari, mungkin terminnya tidak realistis untuk jenis pelanggan itu, atau invoice-nya sering tertahan karena dokumen kurang lengkap. Perbedaan dokumen tagihan dan bukti bayar dijelaskan di perbedaan invoice dan kwitansi.
Menentukan prioritas penagihan
Waktu untuk menagih terbatas, jadi tidak semua invoice bisa dikejar dengan cara yang sama. Cara cepat menentukan urutan adalah melihat dua hal sekaligus: nilai sisa dan umur piutang. Di contoh ini, nilai besar berarti sisa Rp1.500.000 ke atas, dan umur tua berarti lebih dari 30 hari sejak invoice. Batas itu silakan disesuaikan dengan skala usahamu.
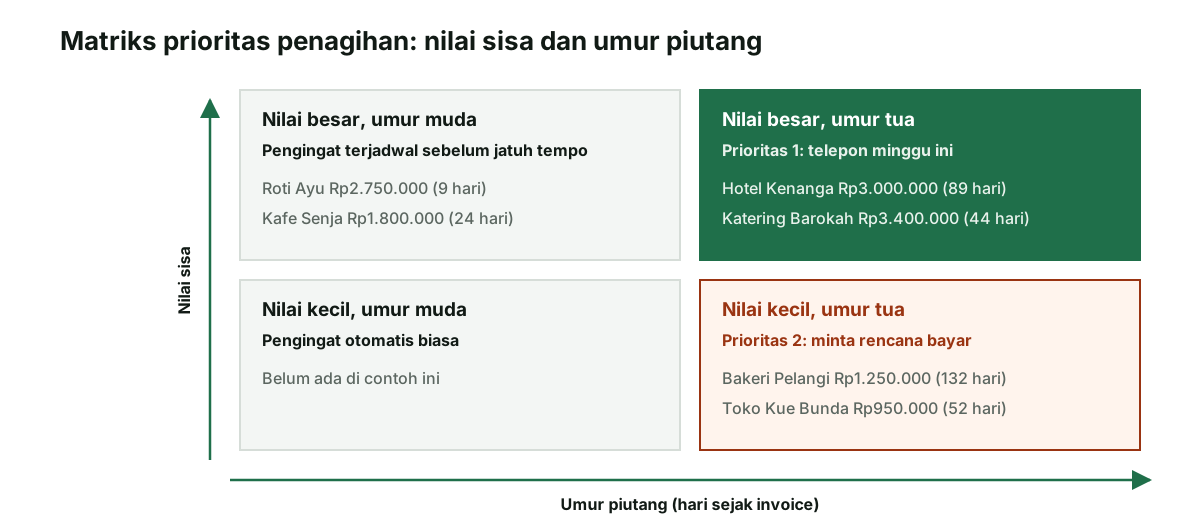
Hasilnya untuk minggu ini:
- Hotel Kenanga Contoh, Rp3.000.000, 89 hari. Nilainya besar dan hampir melewati 90 hari. Hubungi bagian keuangannya langsung, bukan hanya mengirim pesan.
- Katering Barokah Contoh, Rp3.400.000, 44 hari. Nilai sisa terbesar. Pelanggan ini sudah membayar sebagian, jadi minta tanggal pasti untuk sisanya.
- Bakeri Pelangi Contoh, Rp1.250.000, 132 hari. Nilainya kecil tetapi paling tua. Minta rencana bayar tertulis, dan hentikan dulu penjualan tempo sampai ada kejelasan.
- Toko Kue Bunda dan Kafe Senja. Kirim pengingat sopan, lalu tindak lanjuti minggu depan.
- Roti Ayu Contoh. Belum jatuh tempo. Cukup pengingat beberapa hari sebelum 24 Oktober.
Daftar prioritas ini menentukan siapa yang dihubungi. Bagaimana menyusun pesannya, kapan menelepon, dan cara membuat kesepakatan cicilan dibahas di cara menagih invoice.
Mencatat pelunasan sebagian
Pelanggan usaha cukup sering membayar sebagian dulu, misalnya karena menunggu pembayaran dari pelanggannya sendiri. Yang penting, setiap pembayaran sebagian dicatat terhadap invoice yang tepat, dan invoice-nya tetap terbuka sampai sisanya nol. Kartu piutang Katering Barokah Contoh di bawah menunjukkan polanya.
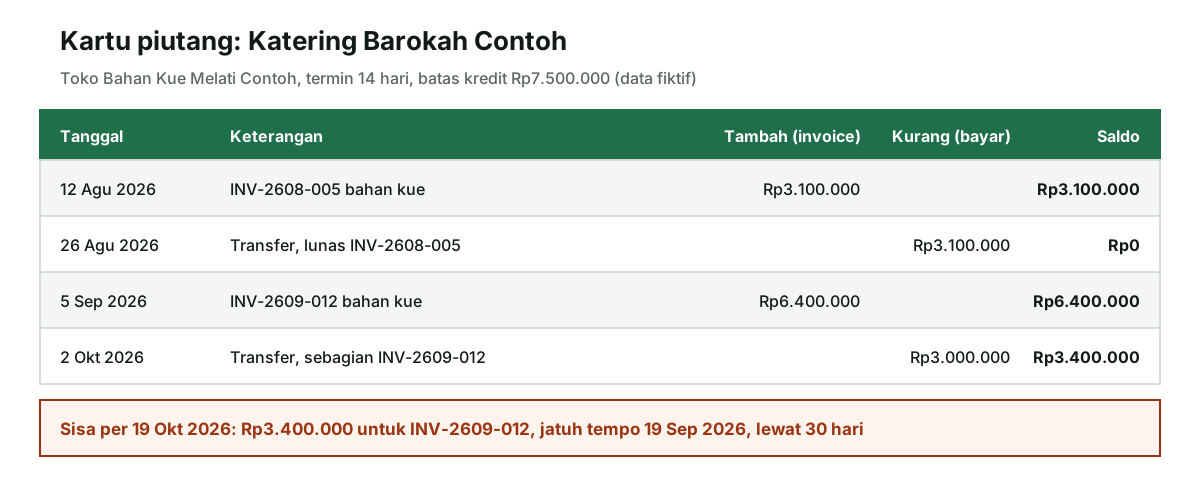
Aturan praktisnya:
- Catat pembayaran dengan nomor invoice yang dibayar. Kalau pelanggan punya beberapa invoice terbuka dan tidak menyebut nomornya, tanyakan, atau sepakati bahwa pembayaran melunasi invoice tertua lebih dulu.
- Jangan membuat invoice baru untuk sisa tagihan. Sisa tetap milik invoice lama, supaya umur piutangnya tidak ikut "muda" kembali.
- Kirim konfirmasi singkat kepada pelanggan: jumlah yang diterima, invoice yang dibayar, dan sisa yang masih terbuka. Kalau diminta, terbitkan kwitansi sebesar jumlah yang diterima.
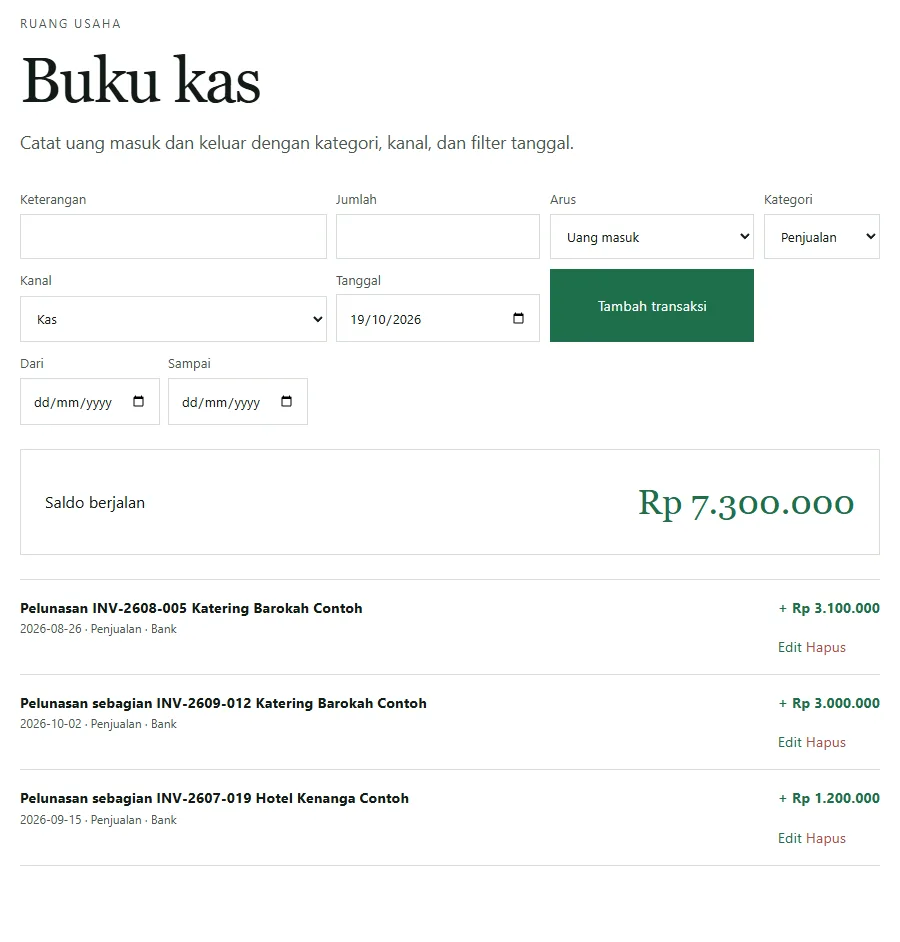
Di buku kas, pembayaran sebagian tetap dicatat sebagai kas masuk pada tanggal uang diterima. Tangkapan layar berikut menunjukkan tiga pembayaran dari pelanggan contoh di buku kas Neracaku, masing-masing dengan nomor invoice di keterangan.
Piutang yang sulit atau tidak tertagih
Tidak semua piutang akhirnya dibayar. Ada pelanggan yang tutup usaha, pindah tanpa kabar, atau terus menunda tanpa kejelasan. Piutang seperti ini tidak boleh dibiarkan diam di daftar dengan status terbuka selamanya, karena membuat total piutang terlihat lebih besar dari uang yang realistis akan masuk.
Tanda-tanda piutang mulai sulit tertagih biasanya terlihat dari catatanmu sendiri:
- Umurnya sudah masuk kelompok lebih dari 90 hari dan tidak ada pembayaran sama sekali.
- Janji bayar sudah beberapa kali lewat tanpa kabar.
- Kontak pelanggan tidak lagi membalas, atau usahanya terlihat berhenti beroperasi.
Saat tanda-tanda itu muncul, pisahkan piutang tersebut ke kelompok tersendiri, misalnya "diragukan", dan catat semua upaya penagihan beserta tanggalnya. Hentikan penjualan tempo kepada pelanggan itu. Kalau akhirnya dipastikan tidak bisa ditagih, keputusan menghapusnya dari catatan sebaiknya diambil sadar oleh pemilik, bukan dibiarkan hilang begitu saja, dan dicatat alasannya.
Perlakuan pajak atas piutang yang dihapus punya aturan dan syarat tersendiri. Artikel ini tidak membahasnya. Kalau nilainya material, diskusikan dengan konsultan pajak atau kantor pajak sebelum mengambil keputusan, dan simpan bukti penagihannya. Menurut penjelasan DJP atas PMK 54/PMK.03/2021, dokumen yang menjadi dasar pencatatan wajib disimpan paling tidak 10 tahun, dan invoice serta bukti penagihan termasuk dokumen yang sebaiknya kamu arsipkan.
Cara terbaik menghadapi piutang macet tetap pencegahan: batas kredit per pelanggan, termin yang jelas di invoice, dan penagihan yang dimulai sebelum jatuh tempo, bukan setelah tiga bulan.
Rutin mingguan dan bulanan
Daftar piutang hanya berguna kalau diperbarui. Kebiasaan berikut cukup untuk usaha kecil dan bisa dikerjakan kurang dari setengah jam per minggu.
| Kapan | Yang dikerjakan | Hasilnya |
|---|---|---|
| Setiap invoice terbit | Catat di daftar dan kartu piutang | Tidak ada tagihan yang terlupa |
| Setiap uang masuk | Cocokkan dengan nomor invoice, perbarui sisa dan status | Pelanggan yang sudah bayar tidak ditagih ulang |
| Setiap minggu | Hitung umur piutang, susun daftar prioritas, kirim pengingat | Penagihan berjalan teratur |
| Setiap akhir bulan | Cocokkan total piutang dengan mutasi rekening, tinjau kelompok lebih dari 90 hari | Angka piutang bisa dipercaya |
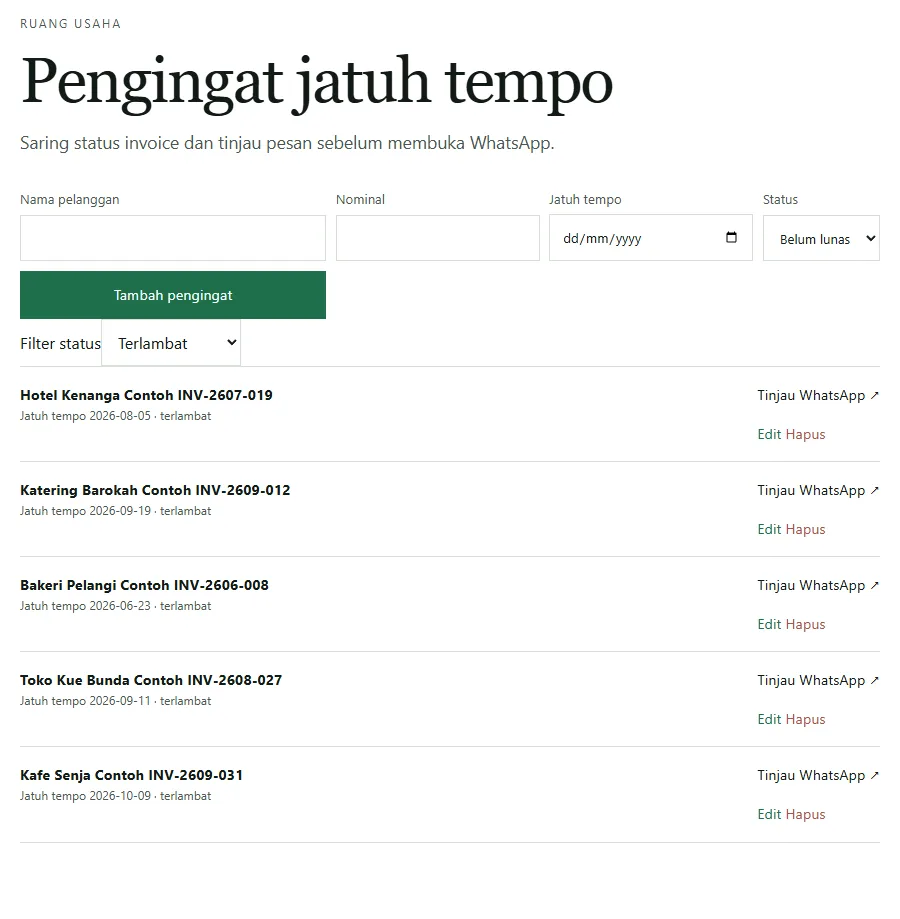
Untuk pengingat, alat pengingat jatuh tempo Neracaku menyimpan nama pelanggan, nominal, tanggal jatuh tempo, dan status, lalu menyaringnya. Tangkapan layar di bawah memakai sisa piutang dari contoh di atas dengan filter Terlambat.
Pesan ringkasan tagihan bisa disiapkan dengan invoice dan nota lewat WhatsApp. Kalau kamu baru mulai merapikan catatan usaha, panduan pembukuan usaha kecil dan pencatatan transaksi UMKM membantu menyusun kebiasaan dasarnya, sementara pekerja lepas yang menagih klien badan usaha bisa membaca invoice freelancer. Semua alat yang tersedia bisa dilihat di halaman fitur Neracaku.
Sumber resmi
DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (PMK 54/PMK.03/2021, dokumen dasar pencatatan wajib disimpan paling tidak 10 tahun). Diperiksa 19 Oktober 2026. Nama usaha, pelanggan, nomor invoice, dan semua angka contoh adalah data fiktif.