Apa itu tutup buku bulanan
Tutup buku bulanan adalah pemeriksaan akhir atas semua transaksi satu bulan sebelum bulan itu dianggap selesai. Pencatatan harian menjawab pertanyaan "uang apa yang masuk dan keluar hari ini". Tutup buku menjawab pertanyaan yang lebih besar: apakah semua catatan itu benar, apakah ada yang terlewat, dan berapa hasil usaha bulan tersebut.
Bedanya mirip menyapu lantai setiap hari dengan bersih-bersih bulanan. Menyapu tetap perlu, tetapi baru saat bersih-bersih kamu menemukan barang yang terselip di bawah lemari. Dalam keuangan, barang terselip itu berupa biaya admin bank yang belum dicatat, transfer pelanggan yang tidak tercatat di buku, atau stok yang ternyata habis lebih cepat dari perkiraan.
Kalau kamu belum punya kebiasaan mencatat harian, mulai dulu dari panduan pencatatan keuangan UMKM dan cara mencatat buku kas. Tutup buku tidak menggantikan catatan harian. Ia memeriksa dan merangkum catatan yang sudah ada.
Untuk usaha kecil, manfaatnya terasa langsung. Kamu tahu apakah bulan lalu benar-benar untung, bukan sekadar merasa ramai. Kamu bisa menagih pelanggan yang telat bayar sebelum lupa. Kamu juga punya rangkuman yang siap dipakai saat menghitung pajak, mengajukan pinjaman, atau berbicara dengan mitra usaha.
Kapan tutup buku dan apa yang perlu disiapkan
Waktu yang paling praktis adalah tanggal 1 sampai 5 bulan berikutnya. Pada saat itu mutasi rekening dan laporan penarikan dari aplikasi pembayaran untuk bulan lalu sudah lengkap, sementara ingatanmu tentang transaksi bulan itu masih segar. Menunda sampai pertengahan bulan membuat selisih kecil semakin sulit dilacak.
Tetapkan batas transaksi atau cut-off dengan jelas. Semua penjualan, pembelian, dan biaya yang terjadi sampai tanggal terakhir bulan masuk ke bulan itu. Transaksi tanggal 1 masuk bulan berikutnya, walaupun uangnya baru kamu terima atau bayar belakangan.
Siapkan bahan berikut sebelum mulai, agar pekerjaan tidak terputus:
- Buku kas atau aplikasi pencatatan dengan semua transaksi bulan itu sudah dimasukkan.
- Mutasi rekening usaha dan laporan transaksi QRIS atau dompet digital untuk satu bulan penuh.
- Uang tunai di laci kasir dan kas kecil, untuk dihitung langsung.
- Daftar invoice yang belum dibayar pelanggan dan nota pemasok yang belum kamu lunasi.
- Lembar hitung stok bahan atau barang dagangan.
- Map atau folder berisi nota, kuitansi, dan bukti transfer bulan itu.
Kalau uang pribadi dan uang usaha masih bercampur di satu rekening, tutup buku akan terasa berat karena setiap transaksi harus dipilah dulu. Pisahkan rekeningnya lebih dulu dengan langkah di artikel memisahkan uang pribadi dan usaha.
Checklist tutup buku bulanan dalam satu tabel
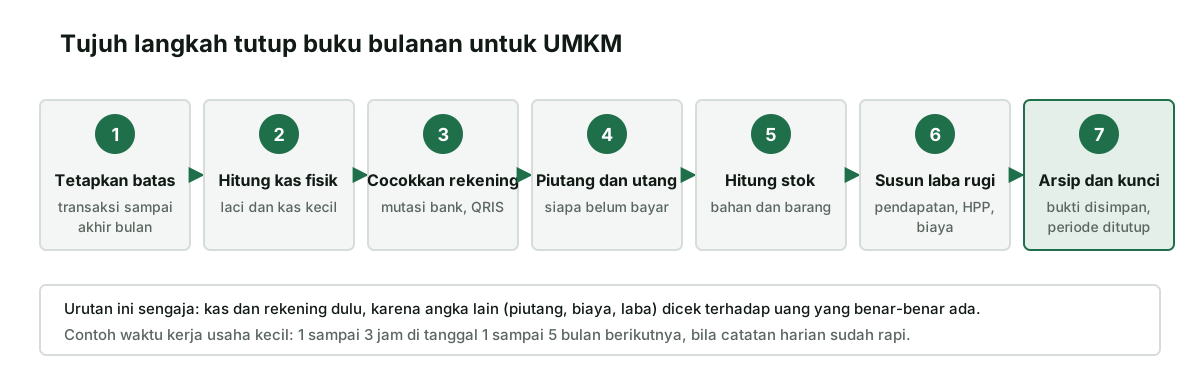
Tabel di bawah adalah checklist inti. Kerjakan dari atas ke bawah, karena langkah kas dan rekening menjadi pegangan untuk memeriksa langkah berikutnya. Kolom terakhir menjelaskan kapan satu langkah boleh dicentang selesai.
| Langkah | Yang dicek | Bukti yang dipakai | Selesai jika |
|---|---|---|---|
| 1. Batas transaksi | Semua transaksi sampai tanggal terakhir sudah dicatat | Nota, invoice, catatan kasir | Tidak ada nota bulan itu yang tertinggal di luar buku |
| 2. Kas fisik | Uang tunai di laci dan kas kecil | Hasil hitung fisik | Saldo buku sama, atau selisih sudah dicatat dan dijelaskan |
| 3. Rekening dan QRIS | Saldo buku kas rekening | Mutasi bank, laporan QRIS | Selisih terjelaskan seluruhnya |
| 4. Piutang dan utang | Invoice belum dibayar, tagihan pemasok | Daftar invoice, nota pemasok | Daftar per nama lengkap dengan jatuh tempo |
| 5. Stok | Bahan dan barang di gudang | Lembar hitung stok | Nilai stok akhir tercatat |
| 6. Laba rugi | Pendapatan, HPP, biaya | Rekap langkah 1 sampai 5 | Laba atau rugi bulan itu diketahui |
| 7. Arsip dan kunci | Bukti tersimpan, periode ditutup | Folder bulan itu | Catatan bulan itu tidak diubah lagi tanpa jejak |
Mencocokkan kas fisik dan mutasi rekening
Langkah ini disebut rekonsiliasi: mencocokkan saldo di catatanmu dengan saldo yang benar-benar ada. Mulailah dari uang tunai. Hitung isi laci kasir dan kas kecil, lalu bandingkan dengan saldo kas tunai di buku. Di Kedai Kopi Senja (usaha fiktif), saldo buku 30 September Rp1.240.000, sedangkan hasil hitung Rp1.210.000. Selisih kurang Rp30.000 dicatat sebagai "selisih kas", sambil dicari penyebabnya, misalnya salah kembalian.
Setelah itu cocokkan rekening dengan langkah berikut:
- Ambil saldo akhir rekening menurut buku kas dan saldo akhir menurut mutasi bank pada tanggal yang sama.
- Centang setiap baris mutasi yang sudah ada di buku. Baris yang tidak tercentang adalah transaksi yang belum kamu catat, misalnya biaya admin atau bunga.
- Cari catatan buku yang belum muncul di mutasi, misalnya setoran QRIS yang baru masuk keesokan harinya.
- Catat transaksi yang terlewat, beri keterangan untuk transaksi dalam perjalanan, lalu pastikan kedua saldo bertemu.
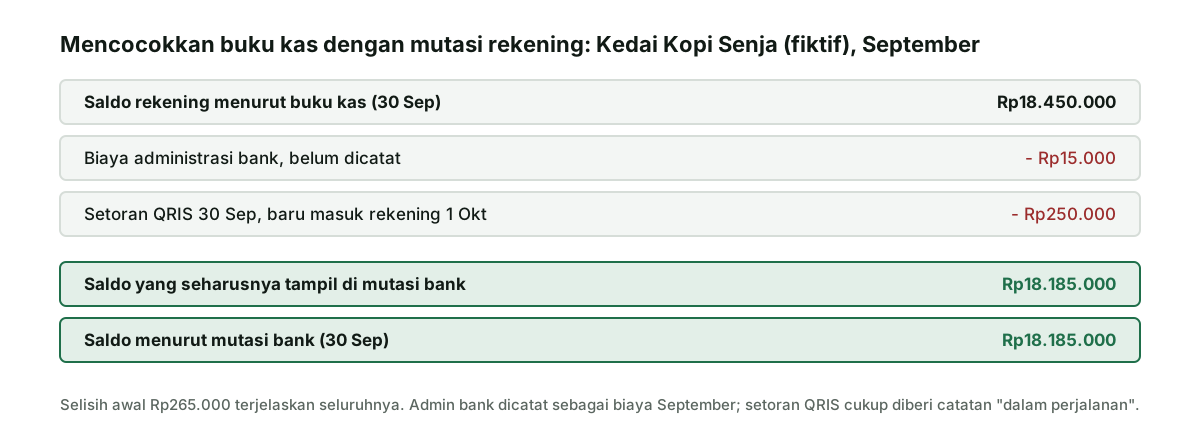
Penjualan lewat QRIS sering menjadi sumber selisih karena dana masuk ke rekening tidak selalu di hari yang sama dengan transaksinya. Cara mencatatnya ada di pencatatan transaksi QRIS, dan dasar pemisahan arus uang dibahas di kas masuk dan kas keluar.
Memeriksa piutang dan utang akhir bulan
Piutang adalah uang yang menjadi hakmu tetapi belum dibayar pelanggan. Utang adalah tagihan pemasok yang belum kamu lunasi. Keduanya tidak terlihat di saldo kas, jadi mudah terlupa. Padahal piutang yang dibiarkan berbulan-bulan makin sulit ditagih, dan utang yang lewat jatuh tempo bisa merusak hubungan dengan pemasok.
Buat daftar per nama, bukan sekadar total. Untuk setiap piutang, tulis nomor invoice, jumlah, dan tanggal jatuh tempo. Lalu kelompokkan: belum jatuh tempo, lewat kurang dari 14 hari, dan lewat lebih lama. Kelompok terakhir ditagih paling dulu.
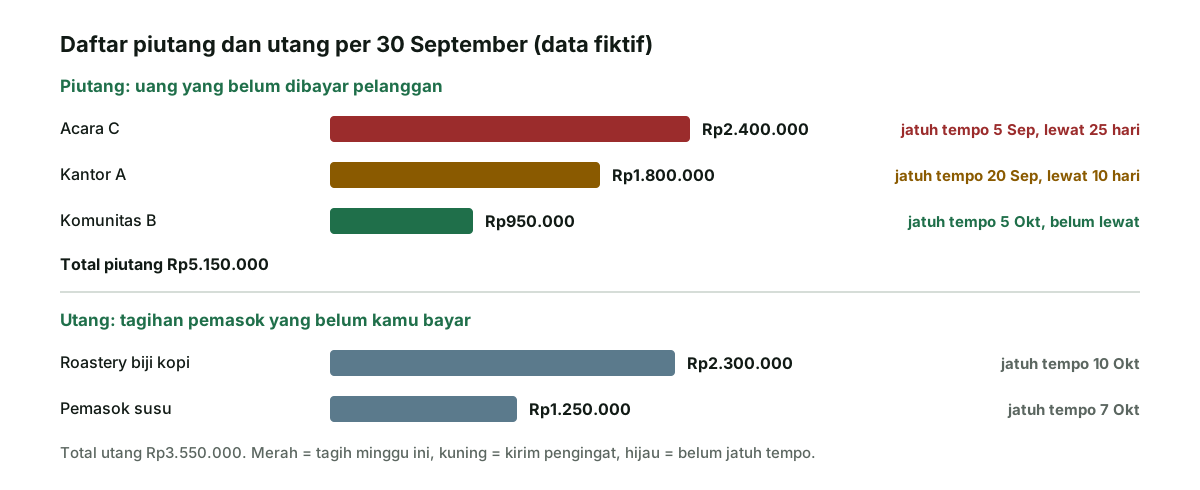
Di contoh Kedai Kopi Senja, total piutang Rp5.150.000 lebih besar dari total utang Rp3.550.000. Artinya, kalau semua pelanggan membayar tepat waktu, kas cukup untuk melunasi pemasok di awal Oktober. Kalau Acara C tetap menunggak, rencana pembayaran ke roastery perlu diatur ulang.
Kirim pengingat dengan sopan memakai pola di cara menagih invoice, dan pantau tanggalnya dengan alat pengingat jatuh tempo. Saat pelanggan melunasi, berikan kuitansi; bedanya dengan invoice dijelaskan di perbedaan invoice dan kwitansi.
Menghitung stok dan harga pokok bulan itu
Usaha yang menjual barang atau mengolah bahan perlu menghitung stok fisik di akhir bulan. Tanpa angka stok akhir, kamu tidak bisa tahu berapa bahan yang benar-benar terpakai untuk penjualan bulan itu. Belanja besar di tanggal 28 akan terlihat seperti biaya bulan itu, padahal sebagian besar bahannya masih di rak.
Lakukan penghitungan dengan urutan sederhana:
- Hitung jumlah fisik setiap bahan atau barang pada hari terakhir bulan, setelah toko tutup.
- Kalikan jumlahnya dengan harga beli per satuan yang terakhir kamu bayar, dan pakai cara yang sama setiap bulan.
- Pisahkan barang rusak atau kedaluwarsa, catat sebagai kerugian stok, bukan stok akhir.
- Jumlahkan semuanya menjadi nilai stok akhir, yang otomatis menjadi stok awal bulan berikutnya.
Harga pokok penjualan (HPP) bulan itu dihitung dengan rumus stok awal ditambah pembelian, lalu dikurangi stok akhir. Di Kedai Kopi Senja, stok awal September Rp3.200.000, pembelian bahan Rp16.800.000, dan stok akhir Rp3.600.000, sehingga HPP-nya Rp16.400.000. Penjelasan rumus dan variasinya ada di cara menghitung HPP.
Usaha jasa yang tidak menyimpan barang bisa melewati langkah ini. Tetap periksa perlengkapan yang dibeli dalam jumlah besar, misalnya kemasan atau tinta cetak, supaya biayanya tidak menumpuk di satu bulan saja.
Merekap biaya dan menyusun laba rugi bulanan
Setelah kas, rekening, piutang, dan stok beres, laba rugi tinggal dirangkum. Pendapatan adalah semua penjualan bulan itu, termasuk yang masih berupa piutang. Kurangi dengan HPP untuk mendapat laba kotor, lalu kurangi biaya operasional untuk mendapat laba bersih sebelum pajak. Langkah detailnya dibahas di cara menghitung laba rugi; bagian ini fokus pada pemeriksaan biaya.
Periksa biaya dengan tiga pertanyaan. Apakah biaya rutin seperti sewa, gaji, listrik, dan internet sudah tercatat semua? Apakah ada biaya yang baru ketahuan saat rekonsiliasi, misalnya admin bank? Apakah ada pengeluaran pribadi yang ikut masuk sebagai biaya usaha?
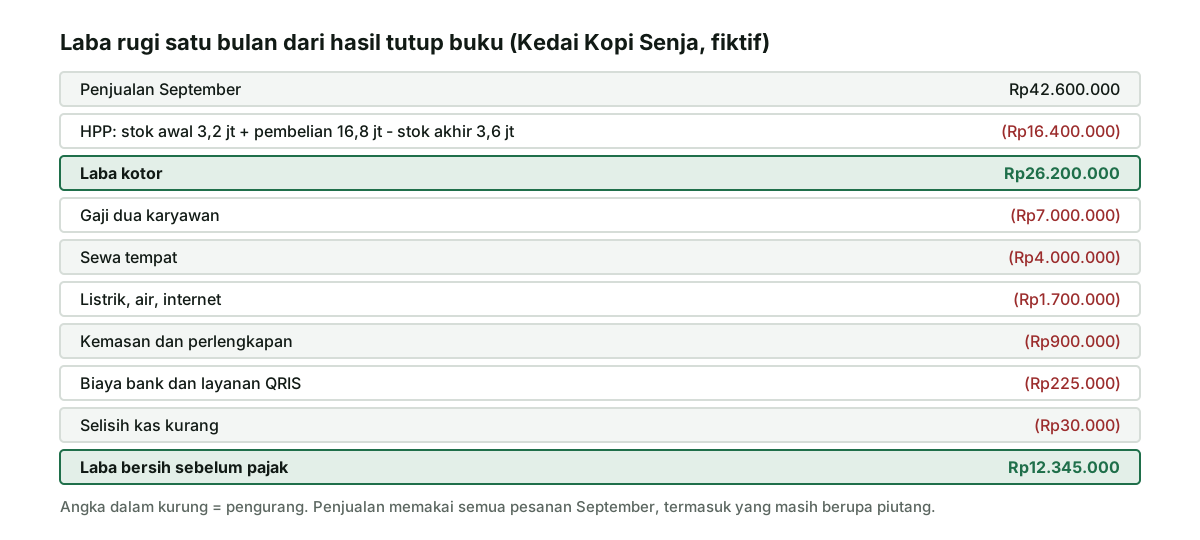
| Pos | Agustus | September | Catatan |
|---|---|---|---|
| Penjualan | Rp39.800.000 | Rp42.600.000 | Naik karena pesanan acara |
| Laba kotor | Rp24.100.000 | Rp26.200.000 | Persentase stabil |
| Biaya operasional | Rp13.500.000 | Rp13.855.000 | Naik sedikit, ada selisih kas |
| Laba bersih sebelum pajak | Rp10.600.000 | Rp12.345.000 | Sebagian masih berupa piutang |
Contoh format lengkapnya ada di contoh laporan laba rugi, dan kamu bisa memasukkan angkamu ke alat laporan laba rugi.
Mengarsipkan bukti dan catatan untuk pajak
Langkah terakhir sering dianggap sepele, padahal ada dasar aturannya. PMK 54/PMK.03/2021 Pasal 8 ayat (1) membolehkan wajib pajak orang pribadi melakukan pencatatan secara elektronik maupun non-elektronik. Pasal 8 ayat (2) mewajibkan buku, catatan, dan dokumen dasar pencatatan, termasuk hasil pengolahan data, disimpan selama 10 tahun di Indonesia, di tempat tinggal atau tempat kegiatan usaha. Untuk yang menyelenggarakan pembukuan, kewajiban serupa ada di Pasal 14 ayat (2).
Peraturan yang sama, Pasal 7 ayat (2), meminta pencatatan untuk usaha yang punya lebih dari satu jenis atau tempat usaha menggambarkan secara jelas setiap jenis atau tempat usaha tersebut. Jadi kalau kamu punya dua cabang, pisahkan rekap tiap cabang. Pasal 7 ayat (3) juga menyebut kewajiban mencatat harta dan kewajiban, yang sejalan dengan daftar utang di langkah sebelumnya.
Cara praktis menyimpan arsip bulanan:
- Buat satu folder per bulan, misalnya "2026-09", di penyimpanan awan dan salinannya di perangkat lain.
- Simpan foto atau berkas nota, invoice, kuitansi, mutasi bank, laporan QRIS, lembar stok, dan laporan laba rugi.
- Beri nama berkas dengan tanggal di depan supaya urut, misalnya "2026-09-14 nota susu".
Kalau usahamu memakai PPh final UMKM, angka penjualan bulanan dari tutup buku inilah yang dipakai sebagai dasar. Aturannya dibahas di panduan pajak UMKM final, dan perkiraannya bisa dicoba di kalkulator pajak.
Kesalahan umum dan cara mengunci periode
Kesalahan pertama adalah menutup buku tanpa menghitung uang fisik dan tanpa membuka mutasi rekening. Catatan yang tidak pernah dicocokkan dengan uang sebenarnya hanya memindahkan kesalahan ke bulan berikutnya. Kesalahan kedua adalah mengubah catatan bulan lalu diam-diam setelah laporan dipakai, sehingga angka yang sudah kamu kirim ke mitra atau bank tidak lagi sama dengan buku.
Kesalahan ketiga adalah menganggap selisih kecil tidak penting. Selisih Rp30.000 setiap minggu menjadi lebih dari Rp1.500.000 setahun. Catat setiap selisih dengan nama akun sendiri supaya polanya terlihat. Kesalahan keempat adalah menggabungkan belanja pribadi ke biaya usaha, yang membuat laba terlihat lebih kecil dari kenyataan.
Setelah semua langkah selesai, kunci periode itu. Di buku tulis, beri garis dan tanda tangan di bawah transaksi terakhir. Di spreadsheet, simpan salinan berkas bulan itu sebagai arsip baca saja. Kalau kemudian ditemukan kesalahan, jangan ubah bulan yang sudah dikunci; buat transaksi koreksi di bulan berjalan dengan keterangan yang jelas.
Agar tutup buku berikutnya lebih cepat, catat transaksi sesering mungkin. Kebiasaan mingguan yang dijelaskan di pembukuan usaha kecil dan pencatatan transaksi UMKM membuat pekerjaan di awal bulan tinggal memeriksa. Kamu juga bisa mencoba buku kas online atau melihat fitur buku kas Neracaku, yang menampilkan saldo per kategori sehingga rekonsiliasi lebih ringan.
Sumber resmi
PMK 54/PMK.03/2021 tentang Tata Cara Melakukan Pencatatan dan Kriteria Tertentu serta Tata Cara Menyelenggarakan Pembukuan untuk Tujuan Perpajakan (Pasal 7 ayat (2) dan (3), Pasal 8 ayat (1) dan (2), Pasal 14 ayat (2)), laman peraturan Direktorat Jenderal Pajak. Diperiksa 19 Oktober 2026. Semua angka Kedai Kopi Senja adalah contoh fiktif. Artikel ini edukasi umum, bukan nasihat pajak atau akuntansi untuk kasus tertentu.