Apa itu buku kas kecil
Kas kecil adalah sejumlah uang tunai yang sengaja disisihkan untuk membayar pengeluaran bernilai kecil yang tidak praktis dibayar lewat transfer. Contohnya air minum galon, ongkos parkir, ongkos ojek untuk mengantar pesanan, plastik kemasan yang habis mendadak, atau fotokopi dokumen. Buku kas kecil adalah catatan khusus untuk uang itu: kapan diterima, untuk apa dikeluarkan, berapa nominalnya, dan berapa sisanya.
Bedanya dengan buku kas biasa ada pada cakupan. Buku kas utama mencatat semua uang usaha, baik tunai, rekening, maupun QRIS, termasuk penjualan dan pembelian besar. Buku kas kecil hanya mencatat satu kotak uang dengan batas tertentu, misalnya satu juta rupiah, dan hampir seluruh barisnya adalah pengeluaran. Panduan umum tentang buku kas utama ada di cara mencatat buku kas.
Kenapa dipisah? Karena pengeluaran kecil paling sering lolos dari catatan. Satu kali beli galon Rp22.000 terasa tidak penting, tetapi tiga puluh transaksi seperti itu dalam sebulan bisa mencapai ratusan ribu rupiah. Kalau uangnya diambil dari laci kasir tanpa catatan, saldo laci tidak pernah cocok dan laba di laporan terlihat lebih besar dari kenyataannya.
Dengan kas kecil, semua pengeluaran remeh itu punya satu sumber, satu penanggung jawab, dan satu buku. Hasil akhirnya sederhana: setiap saat, uang di kotak ditambah bukti yang sudah dibayar harus sama dengan dana kas kecil yang ditetapkan.
Kapan usaha kecil perlu kas kecil terpisah
Tidak semua usaha wajib membuat kas kecil. Warung dengan pemilik yang menjaga laci sendiri sepanjang hari kadang cukup mencatat pengeluaran kecil langsung di buku kas utama. Kas kecil mulai terasa manfaatnya ketika salah satu kondisi berikut terjadi.
- Ada karyawan yang perlu belanja kecil tanpa harus meminta uang ke pemilik setiap kali. Kas kecil memberi mereka dana dengan batas yang jelas.
- Laci kasir sering selisih karena uangnya dipakai untuk membeli sesuatu dan lupa dicatat. Memisahkan kotak membuat tutup kas harian lebih bersih.
- Pengeluaran kecil terjadi hampir setiap hari, misalnya usaha katering, toko kue, bengkel, atau jasa pengiriman yang sering membayar ongkos dan parkir.
- Kebanyakan transaksi lain sudah lewat rekening, sehingga pengeluaran tunai menjadi satu-satunya bagian yang sulit dilacak.
Kas kecil juga membantu disiplin memisahkan uang. Pemilik yang terbiasa mengambil uang laci untuk keperluan pribadi akan lebih mudah berhenti kalau ada aturan bahwa kotak kas kecil hanya untuk usaha dan setiap pengeluaran butuh bukti. Kebiasaan dasarnya dibahas di cara memisahkan uang pribadi dan usaha.
Sebaliknya, kalau pengeluaran tunai hanya dua atau tiga kali sebulan, kas kecil justru menambah pekerjaan. Catat saja langsung di buku kas utama dengan kanal Kas, seperti contoh di kas masuk dan kas keluar.
Sistem dana tetap dan sistem dana berfluktuasi
Ada dua cara mengelola kas kecil. Keduanya sah, tetapi cara mencatat dan cara mengawasinya berbeda. Pilih salah satu sejak awal dan jangan dicampur, karena saldo akan sulit dicocokkan.
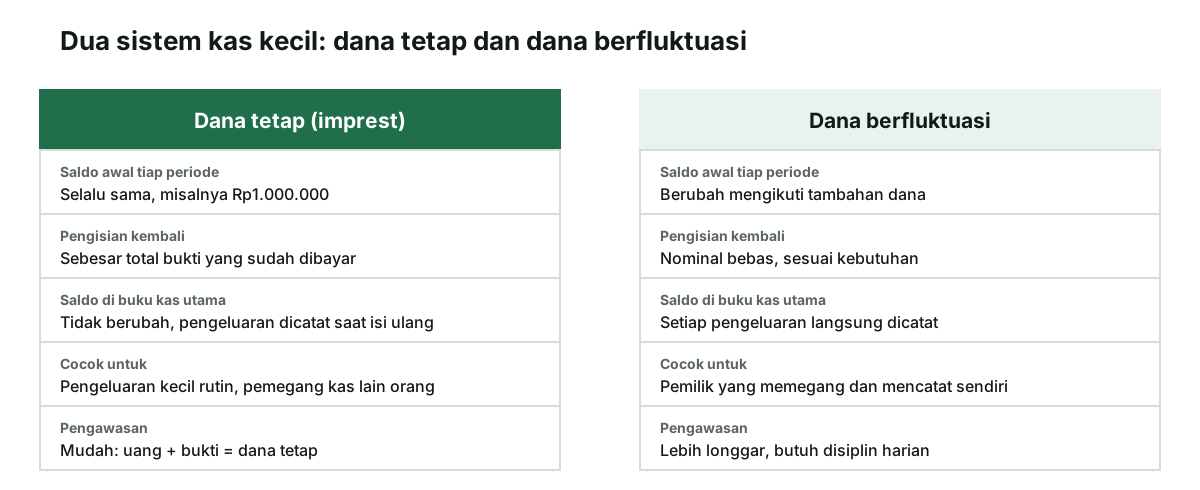
Sistem dana tetap, sering disebut sistem imprest, menetapkan satu angka, misalnya Rp1.000.000. Setiap akhir periode, kotak diisi kembali sebesar uang yang sudah dipakai, sehingga saldonya kembali ke Rp1.000.000. Di buku kas utama, pengeluaran kas kecil baru dicatat saat pengisian kembali, dikelompokkan per kategori berdasarkan bukti.
Sistem dana berfluktuasi tidak punya angka tetap. Kotak diisi kapan saja dengan nominal bebas, dan setiap pengeluaran langsung dicatat juga di buku kas utama. Cara ini lebih cepat untuk pemilik yang memegang kotak sendiri, tetapi lebih sulit diawasi karena tidak ada patokan saldo.
| Pertimbangan | Dana tetap | Dana berfluktuasi |
|---|---|---|
| Pemegang kas | Karyawan atau admin | Pemilik sendiri |
| Jumlah pengeluaran kecil | Banyak dan rutin | Sedikit dan tidak teratur |
| Kapan dicatat di buku kas utama | Saat isi kembali, per kategori | Setiap transaksi |
| Cara memeriksa | Uang ditambah bukti sama dengan dana tetap | Saldo buku kas kecil dibanding uang fisik |
| Risiko utama | Isi ulang terlambat sehingga kotak kosong | Saldo melebar tanpa batas dan sulit diawasi |
Untuk sebagian besar UMKM yang punya karyawan, sistem dana tetap lebih aman. Contoh di artikel ini memakai sistem tersebut.
Format buku kas kecil dan kolom yang dipakai
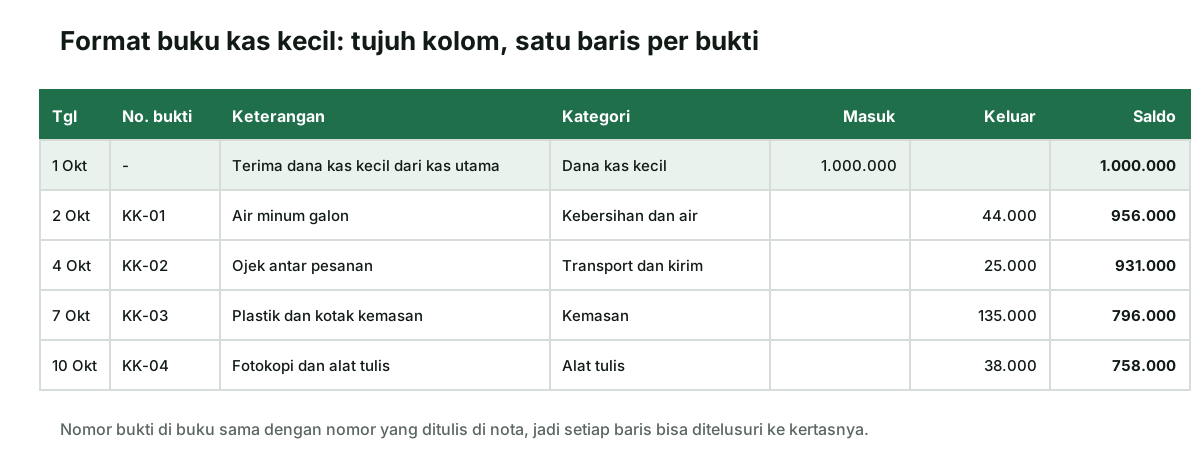
Format buku kas kecil tidak perlu rumit. Tujuh kolom sudah cukup untuk membuat setiap baris bisa ditelusuri dan saldonya bisa dicek kapan saja. Kolom tambahan boleh dibuat, tetapi jangan mengurangi kolom berikut.
| Kolom | Isi | Kenapa penting |
|---|---|---|
| Tanggal | Tanggal uang keluar atau masuk | Menentukan periode pengisian kembali |
| Nomor bukti | Kode urut, misalnya KK-01, KK-02 | Ditulis juga di nota, jadi baris dan kertas saling menunjuk |
| Keterangan | Barang atau jasa yang dibayar | Menjawab pertanyaan "untuk apa" tanpa membuka nota |
| Kategori | Kemasan, transport, alat tulis, dan seterusnya | Dasar rekap saat mengisi kembali dan menyusun laba rugi |
| Masuk | Dana yang diterima dari kas utama | Biasanya hanya terisi saat awal dan isi ulang |
| Keluar | Nominal yang dibayar | Harus sama dengan angka di bukti |
| Saldo | Sisa uang setelah baris itu | Bisa dicocokkan dengan uang di kotak kapan saja |
Kategori sebaiknya sama dengan kategori biaya di buku kas utama, supaya rekap bulanan tidak perlu diterjemahkan ulang. Kalau belum punya daftar kategori, gunakan yang sudah kamu pakai di alat buku kas Neracaku atau susun dari jenis transaksi di pencatatan transaksi UMKM.
Cara mencatat buku kas kecil langkah demi langkah
Urutan berikut berlaku untuk sistem dana tetap. Langkah yang sama bisa dikerjakan di buku tulis, spreadsheet, maupun aplikasi, asalkan setiap langkah benar-benar dijalankan.
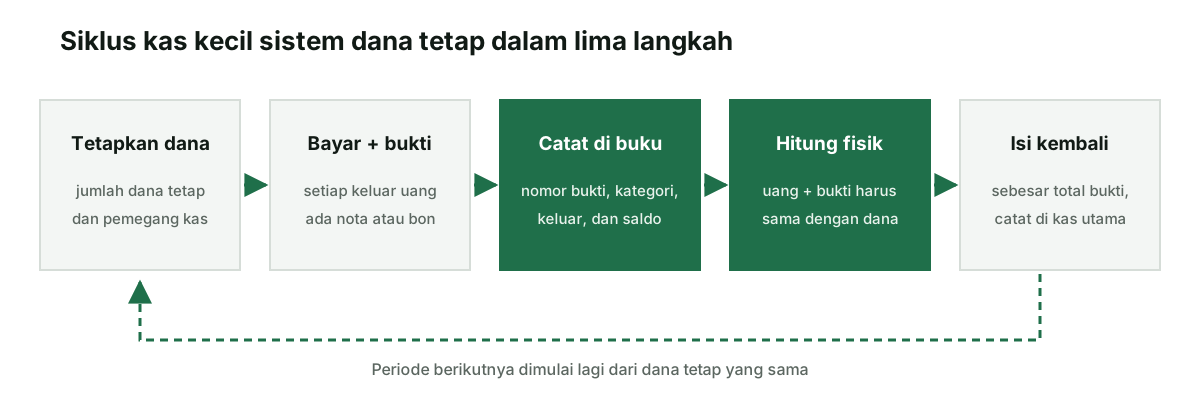
- Tetapkan jumlah dana tetap. Lihat pengeluaran kecil dua sampai empat minggu terakhir, lalu pilih angka yang cukup untuk satu periode pengisian. Kalau rata-rata pengeluaran kecil Rp600.000 sampai Rp700.000 sebulan, dana Rp1.000.000 memberi ruang aman.
- Tunjuk satu pemegang kas. Hanya orang ini yang boleh membuka kotak dan menulis buku kas kecil. Dua pemegang membuat selisih sulit dilacak.
- Catat dana awal. Uang diambil dari kas utama atau rekening, ditulis di kolom masuk buku kas kecil, dan di buku kas utama dicatat sebagai perpindahan dana, bukan biaya.
- Minta bukti untuk setiap pengeluaran. Nota toko, struk, atau bon. Kalau penjual tidak memberi nota, buat bukti pengeluaran sendiri yang ditandatangani penerima uang atau pembelanja.
- Beri nomor bukti dan tulis barisnya hari itu juga. Nomor ditulis di pojok nota dan di kolom nomor bukti. Saldo dihitung ulang setiap baris.
- Hitung fisik secara berkala. Uang di kotak ditambah total bukti harus sama dengan dana tetap.
- Isi kembali di akhir periode sebesar total pengeluaran, lalu catat rekapnya di buku kas utama per kategori.
Contoh buku kas kecil satu bulan
Contoh berikut memakai data fiktif Toko Kue Contoh untuk Oktober 2026 dengan sistem dana tetap Rp1.000.000. Pemegang kasnya admin toko, dan pengisian kembali dilakukan setiap akhir bulan. Semua nominal di bawah adalah angka simulasi, bukan harga pasar.
| Tanggal | Bukti | Keterangan | Kategori | Keluar | Saldo |
|---|---|---|---|---|---|
| 1 Okt | - | Terima dana kas kecil (masuk Rp1.000.000) | Dana kas kecil | Rp1.000.000 | |
| 2 Okt | KK-01 | Air minum galon | Kebersihan dan air | Rp44.000 | Rp956.000 |
| 4 Okt | KK-02 | Ojek antar pesanan | Transport dan kirim | Rp25.000 | Rp931.000 |
| 7 Okt | KK-03 | Plastik dan kotak kemasan | Kemasan | Rp135.000 | Rp796.000 |
| 10 Okt | KK-04 | Fotokopi dan alat tulis | Alat tulis | Rp38.000 | Rp758.000 |
| 14 Okt | KK-05 | Parkir dan bensin belanja bahan | Transport dan kirim | Rp60.000 | Rp698.000 |
| 17 Okt | KK-06 | Sabun cuci dan lap | Kebersihan dan air | Rp47.000 | Rp651.000 |
| 21 Okt | KK-07 | Pulsa dan paket data ponsel toko | Pulsa dan data | Rp100.000 | Rp551.000 |
| 24 Okt | KK-08 | Perbaikan engsel etalase | Perbaikan dan pemeliharaan | Rp120.000 | Rp431.000 |
| 28 Okt | KK-09 | Konsumsi pertemuan dengan pemasok | Konsumsi tamu | Rp85.000 | Rp346.000 |
| 30 Okt | KK-10 | Ongkos kirim dokumen | Transport dan kirim | Rp31.000 | Rp315.000 |
| Total pengeluaran | Rp685.000 | Rp315.000 | |||
Sepuluh bukti, sepuluh baris, dan setiap saldo bisa dihitung ulang dari baris sebelumnya. Rumus pemeriksaannya: dana awal Rp1.000.000 dikurangi total pengeluaran Rp685.000 sama dengan saldo buku Rp315.000. Kalau angka ini tidak cocok, berarti ada baris yang salah hitung sebelum masuk ke tahap hitung fisik.
Perhatikan juga isi kolom keterangan. Tidak ada baris bertuliskan "lain-lain" atau "keperluan toko". Keterangan yang kabur adalah tanda awal kas kecil mulai dipakai untuk hal di luar usaha, dan menyulitkan saat menyusun laporan laba rugi karena biayanya tidak bisa dikelompokkan.
Hitung fisik dan selisih kas kecil
Hitung fisik adalah menghitung uang di kotak per pecahan, lalu membandingkannya dengan saldo buku kas kecil. Lakukan minimal saat akhir periode sebelum isi ulang, dan sesekali tanpa pemberitahuan kalau pemegang kasnya bukan pemilik. Pada contoh, hitung fisik 31 Oktober menemukan uang Rp310.000, sedangkan saldo buku Rp315.000.
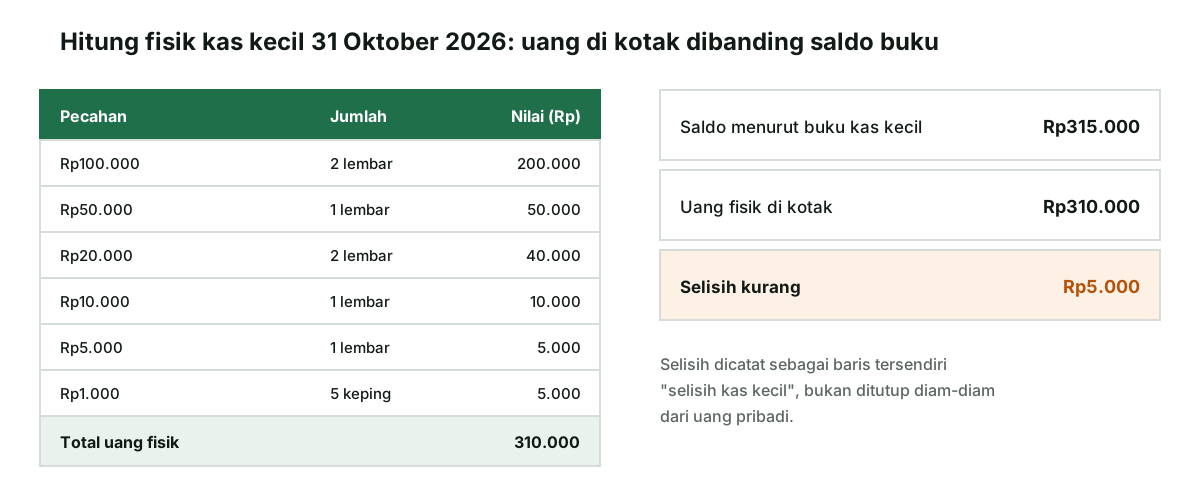
Selisih kecil seperti Rp5.000 biasanya berasal dari kembalian yang tidak diterima, pembulatan, atau bukti yang hilang. Sebelum mencatatnya sebagai selisih, coba tiga pemeriksaan berikut:
- Hitung ulang uang dan jumlahkan ulang semua bukti, karena salah jumlah lebih sering terjadi daripada uang hilang.
- Cocokkan nominal tiap baris dengan nota. Angka tertukar seperti Rp45.000 tertulis Rp54.000 membuat selisih yang habis dibagi 9.
- Tanyakan pemegang kas apakah ada pengeluaran yang belum ada notanya.
Kalau tetap tidak ditemukan, catat satu baris "selisih kas kecil" sebesar Rp5.000 dengan tanggal hitung fisik. Jangan menutupnya dengan uang pribadi tanpa catatan, karena masalahnya akan terulang tanpa pernah terlihat. Prinsip yang sama dipakai saat mencocokkan rekening di rekonsiliasi bank sederhana. Selisih yang berulang setiap bulan adalah sinyal untuk memperketat aturan bukti atau mengganti pemegang kas.
Mengisi kembali kas kecil dan mencatatnya di buku kas utama
Pengisian kembali adalah saat pengeluaran kas kecil masuk ke pembukuan utama. Pada sistem dana tetap, nominal isi ulang sama dengan total bukti ditambah selisih. Dalam contoh, Rp685.000 bukti ditambah Rp5.000 selisih, jadi isi ulang Rp690.000. Setelah diisi, uang di kotak kembali menjadi Rp310.000 ditambah Rp690.000, yaitu Rp1.000.000.
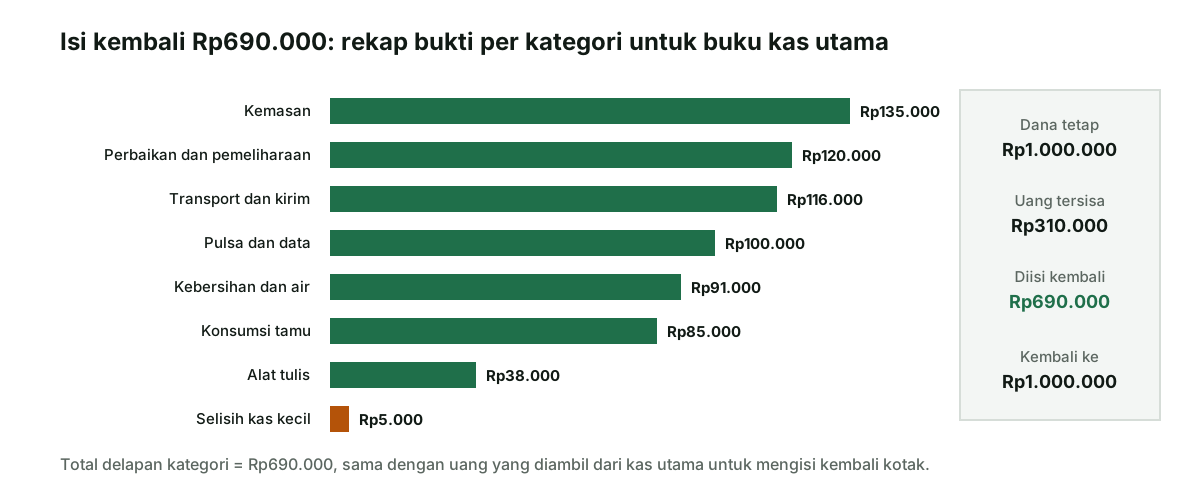
Di buku kas utama, isi ulang dicatat sebagai beberapa baris kas keluar sesuai kategori, dengan tanggal pengisian dan keterangan yang merujuk ke periode kas kecil. Tabel berikut menunjukkan hasilnya.
| Keterangan | Kategori biaya | Kas keluar |
|---|---|---|
| Isi ulang kas kecil Okt, bukti KK-03 | Kemasan | Rp135.000 |
| Isi ulang kas kecil Okt, bukti KK-08 | Perbaikan dan pemeliharaan | Rp120.000 |
| Isi ulang kas kecil Okt, bukti KK-02, 05, 10 | Transport dan kirim | Rp116.000 |
| Isi ulang kas kecil Okt, bukti KK-07 | Pulsa dan data | Rp100.000 |
| Isi ulang kas kecil Okt, bukti KK-01, 06 | Kebersihan dan air | Rp91.000 |
| Isi ulang kas kecil Okt, bukti KK-09 | Konsumsi tamu | Rp85.000 |
| Isi ulang kas kecil Okt, bukti KK-04 | Alat tulis | Rp38.000 |
| Selisih hitung fisik 31 Okt | Selisih kas kecil | Rp5.000 |
| Total isi ulang | Rp690.000 | |
Dana awal Rp1.000.000 pada 1 Oktober tidak dicatat sebagai biaya, karena uangnya hanya pindah dari laci atau rekening ke kotak kas kecil. Biayanya baru diakui lewat baris isi ulang di atas. Kalau dana awal ikut dicatat sebagai biaya, pengeluaran bulan pertama terhitung dua kali. Rekap ini kemudian masuk ke laporan laba rugi dan menjadi bagian dari tutup buku bulanan.
Aturan pakai supaya kas kecil tidak bocor
Kas kecil hanya berguna kalau aturannya ditulis dan dipatuhi. Aturan berikut cukup ditempel di dalam tutup kotak atau dikirim ke grup kerja.
- Batas per transaksi. Tentukan nominal maksimal yang boleh dibayar dari kas kecil, misalnya Rp200.000. Pembelian di atas batas lewat transfer atau persetujuan pemilik.
- Tidak ada bukti, tidak ada uang. Pengeluaran tanpa nota harus dibuatkan bukti pengeluaran yang ditandatangani hari itu juga.
- Bukan untuk pinjaman atau kasbon. Kasbon karyawan dicatat sebagai piutang di buku utama. Polanya mirip dengan cara mencatat piutang usaha.
- Bukan untuk penerimaan. Uang penjualan masuk ke laci kasir atau rekening, tidak dititipkan di kotak kas kecil.
- Bukti disimpan per periode. Nota dijepit sesuai urutan nomor dan disimpan bersama rekap isi ulang.
Soal penyimpanan, penjelasan DJP tentang pencatatan dan pembukuan menyebut dokumen yang menjadi dasar pencatatan wajib disimpan paling tidak selama 10 tahun. Nota kas kecil termasuk dokumen dasar itu, jadi simpan rapi, atau foto lalu arsipkan digital di samping kertasnya.
Satu hal lagi tentang meterai. Menurut halaman Bea Meterai DJP yang merujuk UU Nomor 10 Tahun 2020, dokumen yang menyebutkan penerimaan uang dengan nominal lebih dari Rp5.000.000 termasuk objek bea meterai dengan tarif Rp10.000. Pengeluaran kas kecil hampir selalu jauh di bawah angka itu, sehingga bukti kas kecil umumnya tidak memerlukan meterai. Kalau suatu saat ada pembayaran sebesar itu, artinya transaksi tersebut memang tidak cocok dibayar dari kas kecil. Bedanya kwitansi dan invoice dijelaskan di perbedaan invoice dan kwitansi.
Kalau kamu baru mulai merapikan pembukuan, kas kecil adalah langkah kecil yang cepat terasa hasilnya. Gabungkan dengan kebiasaan di pembukuan usaha kecil dan pencatatan keuangan UMKM, lalu lihat cara Neracaku mengelompokkan kanal dan kategori di fitur buku kas.
Sumber resmi
DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (dokumen dasar pencatatan disimpan paling tidak 10 tahun). DJP: Bea Meterai (tarif Rp10.000 sejak 1 Januari 2021; dokumen penerimaan uang bernominal lebih dari Rp5.000.000 termasuk objek, merujuk UU Nomor 10 Tahun 2020). Diperiksa 22 Oktober 2026. Nama usaha, nomor bukti, dan semua nominal contoh adalah data fiktif.