Apa itu prive
Prive adalah istilah akuntansi untuk uang, barang, atau aset lain milik usaha yang diambil pemilik untuk kepentingan pribadi. Kata ini berasal dari bahasa Belanda dan dipakai luas dalam pembukuan usaha perorangan di Indonesia. Dalam buku berbahasa Inggris, padanannya adalah drawing atau owner's withdrawal.
Prive hanya relevan kalau uang usaha dan uang pribadi sudah dipisahkan. Selama semua uang bercampur di satu dompet atau satu rekening, tidak ada yang bisa disebut pengambilan, karena tidak jelas mana milik usaha. Begitu usaha punya kas atau rekening sendiri, setiap kali pemilik memakai uang itu untuk keperluan rumah tangga, transaksi tersebut adalah prive dan perlu dicatat. Kebiasaan memisahkan uangnya dibahas di cara memisahkan uang pribadi dan usaha; artikel ini fokus pada sisi pencatatannya.
Secara akuntansi, prive punya tiga ciri. Pertama, akunnya bersaldo normal debit. Kedua, prive mengurangi ekuitas atau modal pemilik. Ketiga, prive tidak muncul di laporan laba rugi. Standar akuntansi untuk entitas mikro, kecil, dan menengah (SAK EMKM) mendefinisikan beban sebagai penurunan manfaat ekonomi yang mengakibatkan penurunan ekuitas yang tidak disebabkan oleh distribusi kepada penanam modal. Pengambilan oleh pemilik adalah distribusi kepada pemilik, sehingga tidak termasuk beban.
Dengan prive yang tercatat, pemilik bisa melihat dua angka yang sering tertukar: berapa laba yang dihasilkan usaha, dan berapa yang sebenarnya dibawa pulang.
Bentuk prive yang sering terjadi di usaha kecil
Prive tidak selalu berupa uang tunai yang diambil dari laci. Di usaha kecil, bentuknya beragam dan sebagian tidak terasa sebagai pengambilan.
- Uang tunai dari kas usaha, misalnya untuk belanja dapur, uang saku anak, atau biaya sekolah.
- Transfer dari rekening usaha untuk membayar tagihan rumah, cicilan pribadi, atau belanja daring keluarga.
- Barang dagangan yang dipakai sendiri, seperti kue yang dibawa ke acara keluarga, beras dari toko kelontong, atau pakaian dari stok toko.
- Aset usaha yang dipakai untuk pribadi, misalnya bensin motor usaha untuk mudik, atau pulsa ponsel usaha untuk keperluan keluarga.
- Pembayaran utang pribadi dengan uang usaha, termasuk cicilan kendaraan pribadi yang dibayar dari rekening usaha.
| Transaksi | Prive? | Alasan |
|---|---|---|
| Ambil Rp500.000 dari laci untuk belanja dapur | Ya | Keperluan rumah tangga |
| Bayar sewa kios dari rekening usaha | Tidak | Beban usaha |
| Bayar listrik rumah dari rekening usaha | Ya | Tagihan pribadi |
| Ambil 10 bungkus mi dari stok toko untuk dimakan sendiri | Ya | Barang dagangan dipakai pribadi |
| Bayar gaji karyawan | Tidak | Beban gaji |
| Transfer bulanan tetap ke rekening pribadi pemilik | Ya | Pengambilan pemilik, walau disebut gaji |
Kalau satu pengeluaran dipakai untuk usaha dan pribadi sekaligus, misalnya paket internet rumah yang juga dipakai untuk toko daring, tetapkan porsi yang wajar dan catat bagian pribadinya sebagai prive. Yang penting konsisten setiap bulan.
Kenapa prive bukan beban usaha
Banyak pemilik usaha mencatat semua uang keluar sebagai beban, termasuk belanja pribadi. Hasilnya, laporan laba rugi tampak jauh lebih buruk dari kenyataan, dan pemilik tidak pernah tahu apakah usahanya benar-benar menguntungkan.
Beban adalah pengorbanan untuk menghasilkan pendapatan: bahan baku, sewa tempat, gaji karyawan, listrik toko, ongkos kirim. Prive tidak menghasilkan pendapatan. Uang yang dipakai membayar biaya sekolah anak tidak membuat toko menjual lebih banyak kue. Karena itu prive dicatat sesudah laba dihitung, sebagai pengurang modal.
SAK EMKM paragraf 13.12 menjelaskan bahwa saldo laba merupakan akumulasi selisih penghasilan dan beban, setelah dikurangkan dengan distribusi kepada pemilik, jika ada. Urutannya jelas: hitung laba dulu dari pendapatan dan beban, baru kurangi distribusi kepada pemilik. Pada usaha perorangan, distribusi itu adalah prive.
Perbedaan ini punya dampak praktis. Misalkan pendapatan sebulan Rp43.100.000, beban usaha Rp31.650.000, dan prive Rp2.000.000. Kalau prive dicatat sebagai beban, laba tercatat Rp9.450.000. Kalau dicatat benar, laba Rp11.450.000 dan modal bertambah Rp9.450.000. Angka laba yang benar penting untuk menentukan harga jual, mengajukan pinjaman, dan menilai apakah usaha layak dikembangkan. Cara membaca laba dibahas di cara menghitung laba rugi dan perbedaan omzet dan laba.
Cara menjurnal prive
Pola jurnal prive selalu sama: akun Prive didebit, dan akun aset yang berkurang dikredit. Perbedaannya hanya pada akun yang dikredit, tergantung apa yang diambil pemilik.
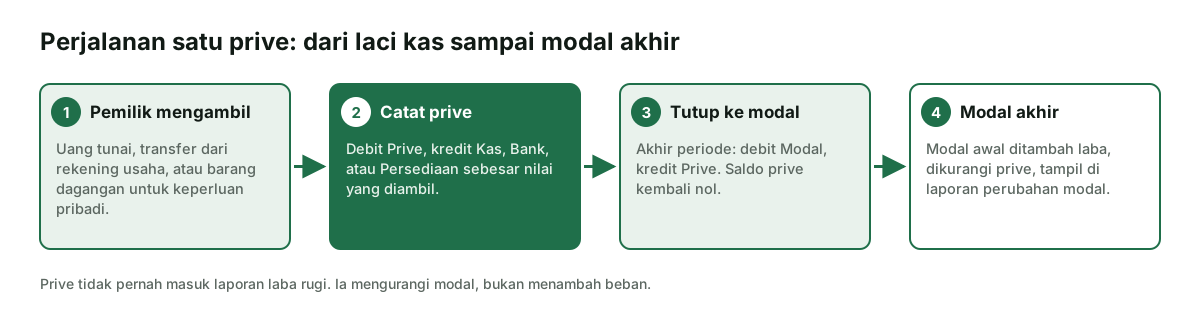
- Ambil uang tunai: debit Prive, kredit Kas.
- Transfer atau bayar tagihan pribadi dari rekening usaha: debit Prive, kredit Bank.
- Ambil barang dagangan: debit Prive, kredit Persediaan sebesar harga pokok barang, bukan harga jualnya. Usaha yang memakai metode periodik bisa mengkredit akun Pembelian.
- Bayar utang pribadi dengan uang usaha: debit Prive, kredit Kas atau Bank.
- Tutup prive pada akhir periode: debit Modal pemilik, kredit Prive sebesar saldo prive periode itu.
Barang dagangan dicatat sebesar harga pokok karena yang keluar dari usaha adalah biaya perolehannya. Usaha tidak mendapat laba dari barang yang dipakai pemiliknya sendiri. Cara menghitung harga pokok ada di cara menghitung HPP.
Kalau Anda memakai buku kas sederhana tanpa jurnal berpasangan, cukup catat pengambilan itu di kolom uang keluar dengan kategori "Prive" atau "Pengambilan pemilik", terpisah dari kategori beban. Contoh pencatatannya ada di kas masuk dan kas keluar. Yang penting, kategori itu tidak ikut dijumlahkan sebagai beban saat menghitung laba.
Contoh prive satu bulan dan laporan perubahan modal
Contoh ini melanjutkan usaha fiktif Toko Kue Sekar yang neraca saldonya dibahas di artikel neraca saldo. Selama Oktober 2026, pemilik melakukan empat pengambilan. Semua nama dan angka adalah simulasi.
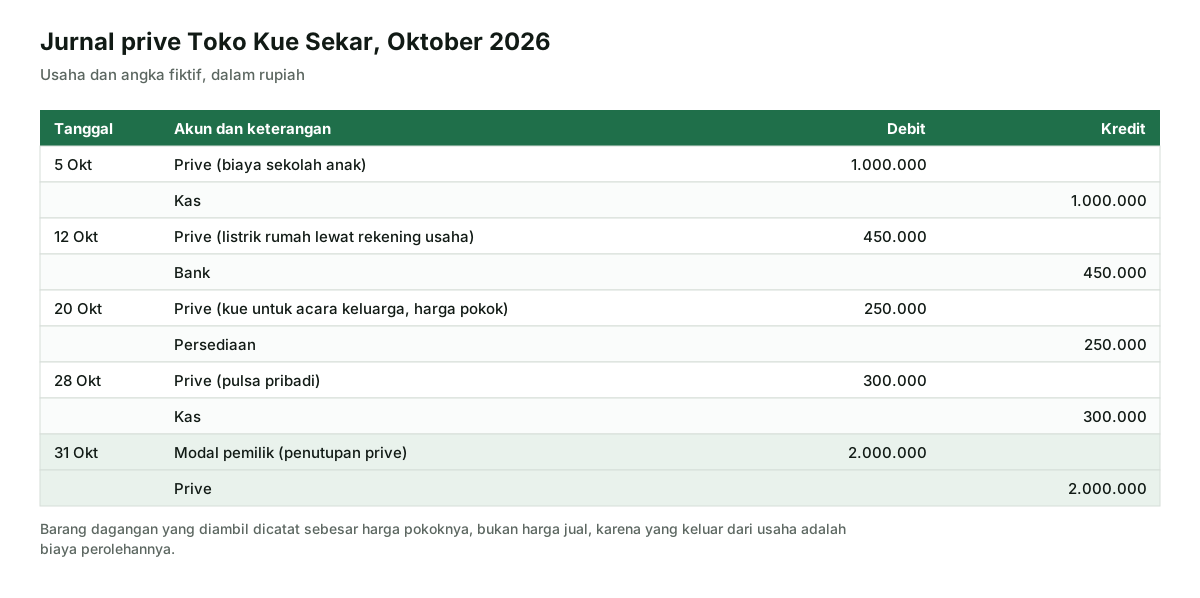
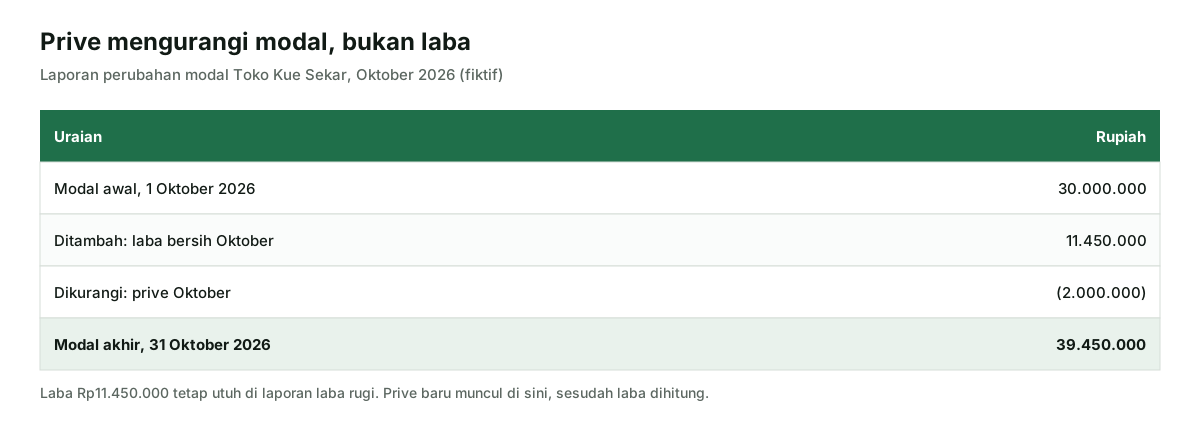
Total prive Oktober Rp2.000.000 terdiri dari Rp1.300.000 tunai, Rp450.000 lewat rekening, dan Rp250.000 dalam bentuk kue. Laba bersih Oktober setelah penyesuaian adalah Rp11.450.000, dan modal awal bulan Rp30.000.000. Laporan perubahan modalnya seperti berikut.
| Komponen | Rupiah | Keterangan |
|---|---|---|
| Modal awal | 30.000.000 | Saldo akun modal 1 Oktober |
| Tambahan setoran modal | 0 | Tidak ada setoran baru |
| Laba bersih | 11.450.000 | Dari laporan laba rugi |
| Prive | (2.000.000) | Saldo akun prive sebelum ditutup |
| Modal akhir | 39.450.000 | Tampil di laporan posisi keuangan |
Pemilik bisa membaca angka ini dengan cepat: usaha menghasilkan Rp11.450.000, pemilik membawa pulang Rp2.000.000, dan sisanya Rp9.450.000 tertahan di usaha sebagai tambahan modal.
Prive, gaji pemilik, dan beban usaha
Banyak pemilik usaha perorangan "menggaji diri sendiri" dengan transfer tetap setiap bulan. Kebiasaan ini bagus untuk disiplin, tetapi pencatatannya sering keliru.
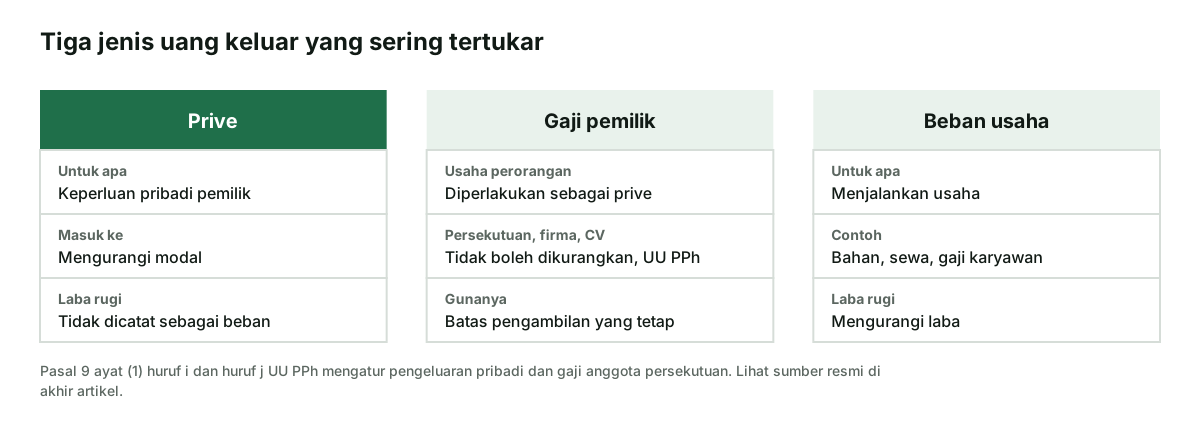
Pada usaha perorangan, pemilik dan usahanya secara hukum adalah satu pihak. Uang yang ditransfer ke pemilik, walau disebut gaji, tetap pengambilan modal, jadi dicatat sebagai prive. Berbeda dengan gaji karyawan, termasuk anggota keluarga yang benar-benar bekerja dan dibayar sebagai karyawan, yang merupakan beban usaha.
Untuk persekutuan, firma, atau CV, UU Pajak Penghasilan Pasal 9 ayat (1) huruf j menyebut gaji yang dibayarkan kepada anggota persekutuan, firma, atau perseroan komanditer yang modalnya tidak terbagi atas saham tidak boleh dikurangkan dalam menghitung penghasilan kena pajak. Untuk perseroan terbatas, direktur yang menerima gaji adalah pegawai perusahaan, sehingga perlakuannya berbeda dan perlu mengikuti aturan pemotongan PPh 21, seperti dibahas di kalkulator PPh 21 TER.
Jadi, "gaji pemilik" pada usaha perorangan sebaiknya dipahami sebagai prive yang jumlahnya tetap. Manfaatnya bukan di laporan laba rugi, melainkan di disiplin kas: pemilik tahu berapa yang boleh diambil dan berhenti mengambil uang laci sewaktu-waktu.
Prive dan pajak penghasilan
Dari sisi pajak, pengeluaran pribadi tidak boleh mengurangi penghasilan usaha. UU Pajak Penghasilan Pasal 9 ayat (1) huruf i menyatakan bahwa biaya yang dibebankan atau dikeluarkan untuk kepentingan pribadi wajib pajak atau orang yang menjadi tanggungannya tidak boleh dikurangkan untuk menentukan besarnya penghasilan kena pajak. Ketentuan ini sejalan dengan perlakuan akuntansi: prive bukan beban.
Dampaknya berbeda tergantung cara usaha menghitung pajaknya.
| Cara menghitung pajak | Dasar pajak | Kalau prive dicatat sebagai beban |
|---|---|---|
| Tarif final dari peredaran bruto (omzet) | Omzet | Pajak tidak berubah, tetapi laba di pembukuan menjadi salah |
| Pembukuan dengan tarif umum | Penghasilan neto | Penghasilan kena pajak tampak lebih kecil dan berisiko dikoreksi |
Bagi pelaku UMKM yang memakai tarif PPh final dari omzet, pajaknya dihitung dari peredaran bruto, sehingga prive tidak mengubah besarnya pajak. Namun pencatatan prive tetap penting untuk laporan keuangan dan untuk berjaga kalau suatu saat usaha beralih ke pembukuan dengan tarif umum. Ketentuan tarif final dibahas di pajak UMKM final dan perhitungannya bisa dicoba di kalkulator pajak.
Simpan bukti setiap pengambilan, misalnya catatan tanggal dan keperluan atau bukti transfer. Direktorat Jenderal Pajak menjelaskan dokumen dasar pencatatan dan pembukuan perlu disimpan paling tidak 10 tahun.
Cara menetapkan batas prive yang aman
Tidak ada aturan baku berapa besar prive yang boleh diambil. Batasnya ditentukan oleh kemampuan usaha, bukan kebutuhan rumah tangga. Prive yang melebihi laba berarti pemilik memakan modal, dan lama-kelamaan usaha kekurangan uang untuk membeli bahan atau membayar utang.
- Hitung laba bersih rata-rata tiga sampai enam bulan terakhir. Pakai laba, bukan omzet. Rata-rata meredam bulan yang kebetulan ramai.
- Sisihkan kebutuhan usaha lebih dulu: cadangan kas untuk satu sampai dua bulan beban tetap, cicilan pinjaman usaha, dan rencana pembelian peralatan.
- Tetapkan prive tetap bulanan dari sisa itu, dan transfer pada tanggal yang sama setiap bulan.
- Catat setiap pengambilan tambahan di luar prive tetap, dan bandingkan totalnya dengan laba setiap tutup buku.
- Tinjau ulang setiap triwulan. Naikkan prive hanya kalau laba rata-rata naik dan cadangan kas sudah aman.
| Komponen | Rupiah per bulan |
|---|---|
| Laba bersih rata-rata enam bulan | 10.800.000 |
| Dikurangi cicilan pinjaman usaha | (2.000.000) |
| Dikurangi tambahan cadangan kas | (1.800.000) |
| Dikurangi tabungan pembelian peralatan | (1.000.000) |
| Ruang prive maksimal | 6.000.000 |
Angka ini adalah batas atas, bukan target. Kalau usaha sedang menabung untuk berkembang, prive yang lebih kecil membuat modal tumbuh lebih cepat. Pantau perbandingan laba dan prive setiap bulan lewat checklist tutup buku bulanan.
Kesalahan umum saat mencatat prive
Kesalahan pencatatan prive jarang terlihat di neraca saldo, karena jurnalnya tetap seimbang walau akunnya keliru. Karena itu kenali polanya sejak awal.
- Mencatat belanja pribadi sebagai beban. Laba tampak lebih kecil dan keputusan harga menjadi keliru.
- Tidak mencatat barang dagangan yang dipakai sendiri. Persediaan di buku lebih besar dari stok fisik, dan selisihnya baru ketahuan saat hitung gudang.
- Mencatat barang yang diambil sebesar harga jual. Seolah usaha mendapat penjualan, padahal tidak ada uang masuk.
- Lupa menutup prive ke modal. Saldo prive menumpuk dari bulan ke bulan dan modal akhir terlihat lebih besar dari kenyataan.
- Menutup kekurangan kas laci dengan uang pribadi tanpa catatan. Kalau pemilik menyetor uang pribadi, catat sebagai tambahan modal, bukan sebagai pendapatan.
Cara paling sederhana menghindarinya adalah memberi kategori khusus "Prive" di buku kas dan memeriksanya saat menutup buku. Kalau pengambilan dari kas kecil sering terjadi, aturan pemegang kas di buku kas kecil membantu menahan kebocoran. Neracaku memisahkan kategori uang keluar sehingga prive tidak ikut dihitung sebagai beban; lihat fitur buku kas dan coba alat laba rugi.
Sumber resmi
IAI: Draf Eksposur SAK EMKM (kompilasi) (paragraf 2.8 huruf b definisi beban, paragraf 13.12 saldo laba setelah dikurangkan distribusi kepada pemilik). DJP: Undang-Undang Nomor 36 Tahun 2008 tentang Pajak Penghasilan (Pasal 9 ayat (1) huruf i tentang biaya untuk kepentingan pribadi wajib pajak, huruf j tentang gaji anggota persekutuan, firma, atau perseroan komanditer). DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (penyimpanan dokumen paling tidak 10 tahun). Diperiksa 26 Oktober 2026. Nama usaha dan semua angka contoh adalah data fiktif.