Apa itu buku besar
Buku besar (dalam bahasa Inggris general ledger) adalah kumpulan seluruh akun yang dipakai sebuah usaha, masing-masing dengan catatan penambahan, pengurangan, dan saldonya. Setiap akun punya halaman atau lembar sendiri: satu untuk Kas, satu untuk Piutang usaha, satu untuk Persediaan, satu untuk Utang usaha, dan seterusnya. Semua transaksi yang menyentuh akun itu dikumpulkan di halamannya, berurutan menurut tanggal.
Isi buku besar tidak ditulis dari nol. Angkanya berasal dari jurnal, yaitu catatan transaksi menurut tanggal. Proses memindahkan angka dari jurnal ke akun di buku besar disebut posting. Karena itu buku besar sering disebut buku catatan kedua, setelah jurnal sebagai buku catatan pertama. Cara mencatat jurnal dibahas lengkap di artikel jurnal umum.
Manfaat utamanya sederhana: buku besar memberi jawaban cepat atas pertanyaan sehari-hari pemilik usaha. Berapa sisa kas hari ini? Berapa total tagihan pelanggan yang belum dibayar? Berapa utang ke pemasok? Berapa nilai stok di gudang menurut catatan? Jurnal tidak bisa menjawab pertanyaan ini tanpa menjumlahkan ulang puluhan baris. Buku besar sudah menyimpan jawabannya dalam bentuk saldo.
Di zaman aplikasi, buku besar jarang berbentuk buku tebal sungguhan. Ia bisa berupa satu tab per akun di Google Sheets atau laporan "buku besar" di aplikasi akuntansi yang tersusun otomatis dari jurnal. Prinsipnya tetap sama, dan memahaminya membantu Anda membaca laporan dari aplikasi mana pun.
Fungsi buku besar dalam siklus akuntansi
Siklus akuntansi adalah urutan pekerjaan dari transaksi terjadi sampai laporan keuangan selesai. Buku besar berada di tengah siklus: menerima angka dari jurnal, lalu menyerahkan saldo akhir ke neraca saldo.
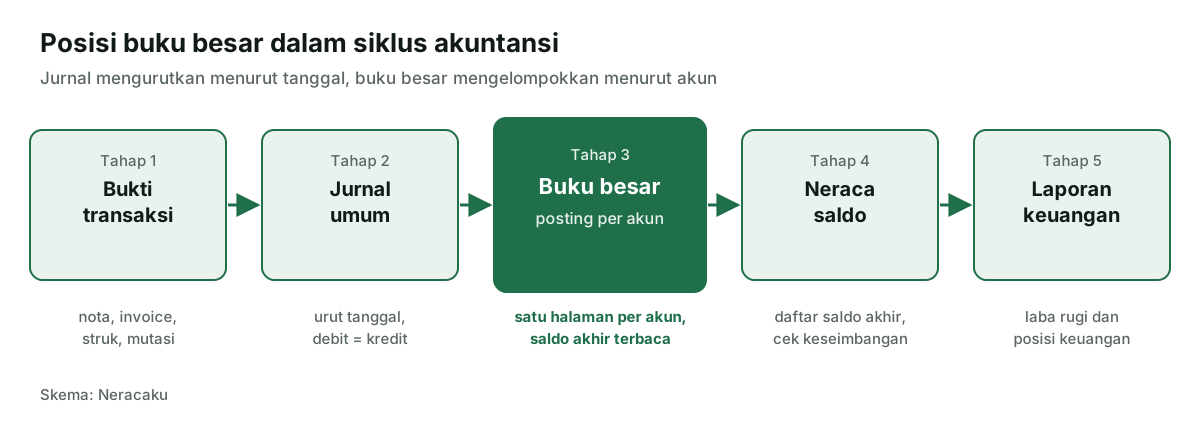
Ada empat fungsi buku besar yang paling terasa bagi usaha kecil:
- Mengelompokkan transaksi per akun. Semua penerimaan dan pengeluaran kas berkumpul di akun Kas, semua tagihan dan pelunasan di akun Piutang usaha.
- Menyediakan saldo setiap akun. Saldo inilah yang dipakai untuk menyusun neraca saldo, lalu laporan laba rugi dan laporan posisi keuangan.
- Menjadi alat kontrol. Saldo Kas di buku besar bisa dicocokkan dengan uang di laci, saldo Persediaan dengan hasil hitung fisik saat stock opname.
- Menyimpan jejak audit. Kolom referensi menunjukkan dari halaman jurnal mana setiap angka berasal, sehingga selisih bisa ditelusuri ke bukti aslinya.
Tanpa buku besar, usaha bisa saja mencatat semua transaksi dengan rapi tetapi tetap tidak tahu posisi keuangannya. Buku besar adalah tempat catatan berubah menjadi informasi yang bisa dipakai mengambil keputusan.
Bentuk buku besar: akun T, dua kolom, tiga kolom, empat kolom
Buku pelajaran akuntansi di Indonesia mengenal beberapa bentuk buku besar. Isinya sama, yang berbeda hanya cara menyajikan saldo.
| Bentuk | Susunan kolom | Cocok untuk |
|---|---|---|
| Akun T | Sisi kiri debit, sisi kanan kredit, tanpa kolom saldo | Belajar, coretan analisis, contoh singkat |
| Dua kolom (skontro) | Tanggal, keterangan, ref, dan jumlah di masing-masing sisi debit dan kredit | Pencatatan manual di buku bergaris |
| Tiga kolom | Debit, kredit, dan satu kolom saldo | Akun yang saldonya selalu di sisi normal |
| Empat kolom (saldo berjalan) | Debit, kredit, saldo debit, dan saldo kredit | Pemakaian sehari-hari, lembar kerja, aplikasi |
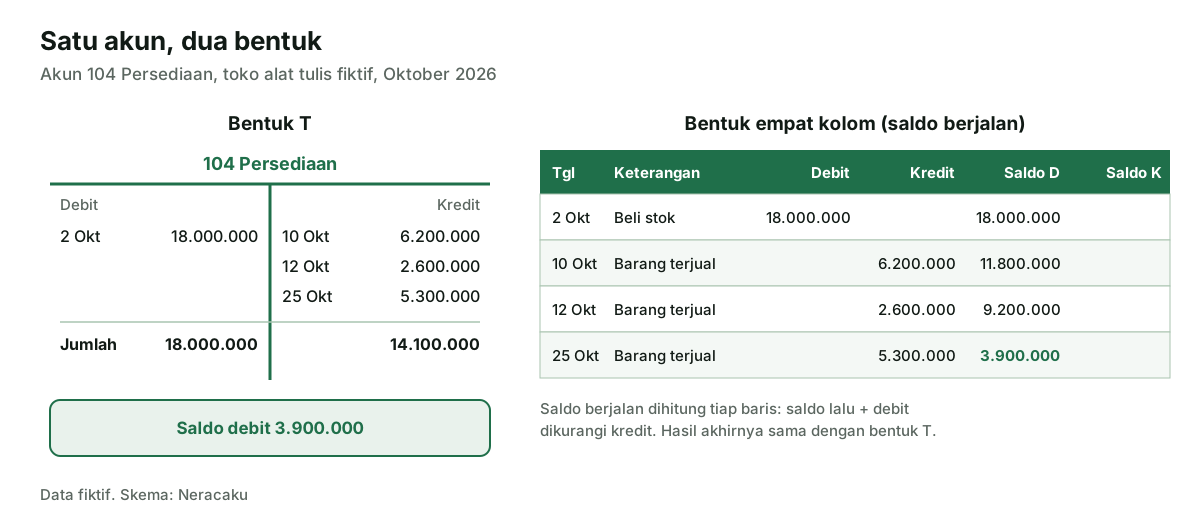
Bentuk T paling mudah untuk memahami logika debit dan kredit, tetapi saldonya baru terlihat setelah kedua sisi dijumlahkan. Bentuk empat kolom menghitung saldo di setiap baris, sehingga posisi akun pada tanggal mana pun langsung terbaca. Untuk UMKM yang mencatat di lembar kerja, bentuk empat kolom biasanya paling praktis. Kolom saldo kredit tetap disediakan untuk akun seperti Utang usaha atau Modal yang saldonya ada di sisi kredit.
Menyiapkan daftar akun dan saldo normal
Sebelum posting, usaha perlu daftar akun yang tetap, lengkap dengan kode. Daftar ini disebut bagan akun. Kodenya memudahkan pengurutan dan pengisian kolom ref. Pola yang umum: awalan 1 untuk aset, 2 untuk liabilitas, 3 untuk ekuitas, 4 untuk pendapatan, dan 5 untuk beban. Berikut daftar akun yang dipakai dalam contoh artikel ini.
| Kode | Nama akun | Kelompok | Saldo normal |
|---|---|---|---|
| 101 | Kas | Aset | Debit |
| 103 | Piutang usaha | Aset | Debit |
| 104 | Persediaan | Aset | Debit |
| 201 | Utang usaha | Liabilitas | Kredit |
| 301 | Modal pemilik | Ekuitas | Kredit |
| 401 | Penjualan | Pendapatan | Kredit |
| 501 | Beban pokok penjualan | Beban | Debit |
| 502 | Beban sewa | Beban | Debit |
| 503 | Beban gaji | Beban | Debit |
Saldo normal adalah sisi tempat akun bertambah. Aset dan beban bertambah di debit, sedangkan liabilitas, modal, dan pendapatan bertambah di kredit. Kalau sebuah akun tiba-tiba bersaldo di sisi yang tidak normal, misalnya Kas bersaldo kredit, hampir pasti ada salah catat. Kalau pemilik sering mengambil uang usaha untuk keperluan pribadi, tambahkan akun Prive. Penjelasannya ada di artikel prive. Mulailah dengan sedikit akun dan tambah hanya bila memang dibutuhkan.
Cara posting jurnal ke buku besar langkah demi langkah
Posting adalah pekerjaan mekanis, tetapi urutannya perlu dijaga supaya tidak ada baris yang terlewat atau terposting dua kali.
- Buka halaman akun. Siapkan satu halaman atau satu tab untuk setiap akun di bagan akun, dengan kode dan nama akun di bagian atas.
- Ambil baris jurnal pertama. Baca nama akun, sisi (debit atau kredit), jumlah, dan tanggalnya.
- Catat di akun yang sesuai. Tulis tanggal, keterangan singkat, dan nomor halaman jurnal di kolom ref akun, lalu jumlahnya di sisi yang sama dengan jurnal.
- Hitung saldo baru. Untuk bentuk empat kolom, tambahkan atau kurangkan jumlah tadi dari saldo sebelumnya.
- Tandai jurnal. Isi kolom ref di jurnal dengan kode akun sebagai tanda baris itu sudah diposting.
- Ulangi untuk semua baris. Entri majemuk berarti satu entri jurnal diposting ke tiga akun atau lebih.
- Periksa keseimbangan. Di akhir periode, jumlahkan semua saldo debit dan saldo kredit. Hasilnya harus sama.
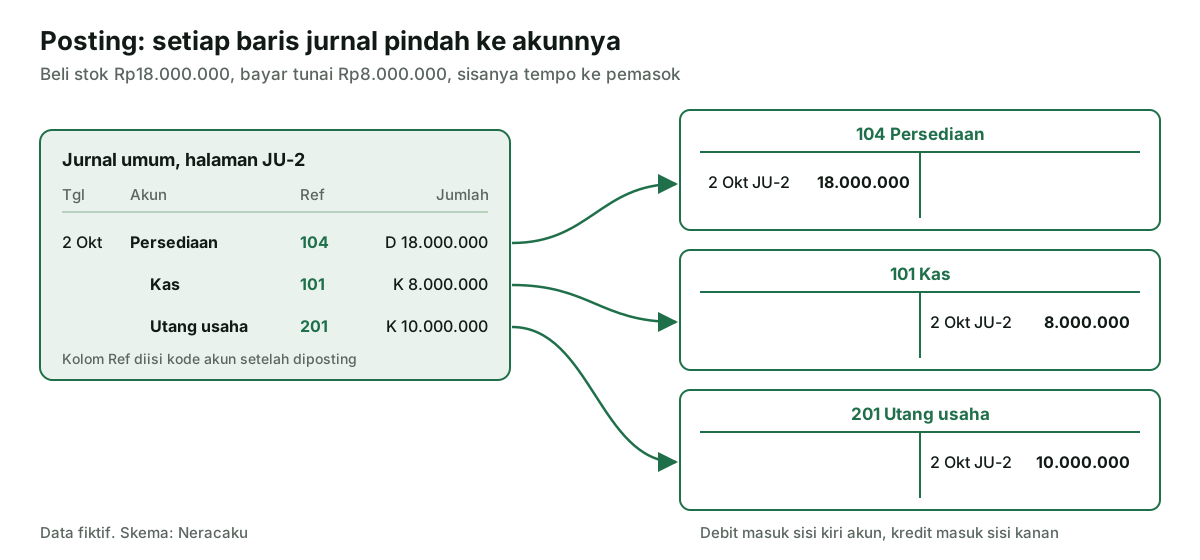
Posting sebaiknya dilakukan rutin, harian atau mingguan, bukan ditumpuk sampai akhir bulan. Di aplikasi akuntansi, langkah 2 sampai 5 berjalan otomatis begitu jurnal disimpan.
Contoh: jurnal satu bulan toko alat tulis
Contoh ini memakai usaha fiktif bernama Toko Alat Tulis Pena Biru pada Oktober 2026. Semua nama pelanggan, pemasok, dan angka adalah simulasi. Toko mencatat persediaan secara perpetual, jadi setiap penjualan diikuti entri harga pokok barang yang keluar. Cara menghitung harga pokok dijelaskan di cara menghitung HPP.
| Tgl | Akun | Debit | Kredit |
|---|---|---|---|
| 1 Okt | Kas / Modal pemilik | 30.000.000 | 30.000.000 |
| 2 Okt | Persediaan / Kas 8.000.000, Utang usaha 10.000.000 | 18.000.000 | 18.000.000 |
| 3 Okt | Beban sewa / Kas | 3.000.000 | 3.000.000 |
| 10 Okt | Kas / Penjualan (tunai) | 9.500.000 | 9.500.000 |
| 10 Okt | Beban pokok penjualan / Persediaan | 6.200.000 | 6.200.000 |
| 12 Okt | Piutang usaha / Penjualan (dua pelanggan tempo) | 4.000.000 | 4.000.000 |
| 12 Okt | Beban pokok penjualan / Persediaan | 2.600.000 | 2.600.000 |
| 18 Okt | Utang usaha / Kas (cicil pemasok) | 6.000.000 | 6.000.000 |
| 22 Okt | Kas / Piutang usaha (Sekolah Tunas lunas) | 2.500.000 | 2.500.000 |
| 25 Okt | Kas / Penjualan (tunai) | 9.000.000 | 9.000.000 |
| 25 Okt | Beban pokok penjualan / Persediaan | 5.300.000 | 5.300.000 |
| 31 Okt | Beban gaji / Kas | 3.500.000 | 3.500.000 |
| Jumlah | 99.600.000 | 99.600.000 |
Tabel ditulis ringkas: akun sebelum garis miring didebit, akun sesudahnya dikredit. Entri 12 Oktober terdiri atas tagihan ke Sekolah Tunas Rp2.500.000 dan Koperasi Mekar Rp1.500.000.
Contoh buku besar Kas dan saldo semua akun
Setelah semua baris diposting, akun Kas dalam bentuk empat kolom terlihat seperti ini.
| Tgl | Keterangan | Debit | Kredit | Saldo debit |
|---|---|---|---|---|
| 1 Okt | Setoran modal | 30.000.000 | 30.000.000 | |
| 2 Okt | Beli stok, bagian tunai | 8.000.000 | 22.000.000 | |
| 3 Okt | Sewa kios | 3.000.000 | 19.000.000 | |
| 10 Okt | Penjualan tunai | 9.500.000 | 28.500.000 | |
| 18 Okt | Cicil pemasok | 6.000.000 | 22.500.000 | |
| 22 Okt | Pelunasan Sekolah Tunas | 2.500.000 | 25.000.000 | |
| 25 Okt | Penjualan tunai | 9.000.000 | 34.000.000 | |
| 31 Okt | Gaji karyawan | 3.500.000 | 30.500.000 |
Dengan cara yang sama, saldo akhir semua akun per 31 Oktober 2026:
- Saldo debit: Kas 30.500.000, Piutang usaha 1.500.000, Persediaan 3.900.000, Beban pokok penjualan 14.100.000, Beban sewa 3.000.000, Beban gaji 3.500.000. Jumlah Rp56.500.000.
- Saldo kredit: Utang usaha 4.000.000, Modal pemilik 30.000.000, Penjualan 22.500.000. Jumlah Rp56.500.000.
Kedua jumlah sama, jadi daftar ini siap menjadi neraca saldo. Laba bulan ini Rp22.500.000 dikurangi beban Rp20.600.000, yaitu Rp1.900.000. Aset Rp35.900.000 sama dengan utang Rp4.000.000 ditambah modal akhir Rp31.900.000. Bandingkan saldo Kas dengan uang fisik, dan saldo Persediaan dengan hasil hitung stok.
Buku besar umum dan buku besar pembantu
Akun Piutang usaha di buku besar umum hanya menunjukkan total tagihan. Ia tidak menjawab siapa saja yang belum membayar. Untuk itu usaha memakai buku besar pembantu, yaitu kartu terpisah per pelanggan atau per pemasok. Akun di buku besar umum lalu berperan sebagai akun induk, atau akun kontrol.
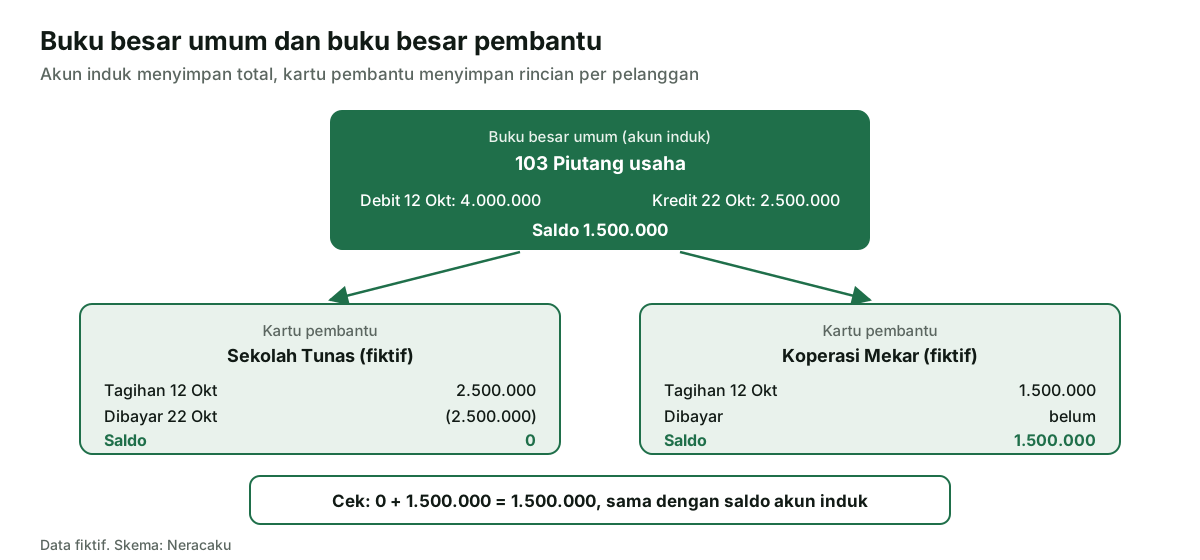
| Aspek | Buku besar umum | Buku besar pembantu |
|---|---|---|
| Isi | Semua akun, satu halaman per akun | Rincian satu akun per pihak atau per barang |
| Contoh | Piutang usaha, Utang usaha | Kartu piutang per pelanggan, kartu utang per pemasok, kartu stok per barang |
| Dipakai untuk | Neraca saldo dan laporan keuangan | Menagih, membayar tepat waktu, memantau stok |
Di contoh toko alat tulis, buku pembantu utang hanya berisi satu pemasok fiktif dengan saldo Rp4.000.000, sama dengan akun Utang usaha. Pencatatan tagihan per pelanggan dibahas di cara mencatat piutang.
Kesalahan umum saat membuat buku besar
Banyak kesalahan buku besar lolos dari pemeriksaan keseimbangan. Periksa daftar berikut setiap kali menutup periode.
- Posting ke sisi yang salah. Pengeluaran kas tertulis di sisi debit akun Kas. Saldo Kas meleset dua kali jumlah transaksi, dan neraca saldo menjadi tidak seimbang.
- Posting ke akun yang salah. Pembayaran sewa masuk ke Beban gaji. Neraca saldo tetap seimbang, tetapi rincian beban menyesatkan.
- Baris jurnal terlewat atau terposting dua kali. Ini terjadi kalau kolom ref tidak diisi. Biasakan menandai setiap baris yang sudah dipindahkan.
- Salah hitung saldo berjalan. Satu salah jumlah di tengah bulan terbawa ke semua baris sesudahnya. Di lembar kerja, pakai rumus, bukan angka ketikan.
- Buku pembantu tidak dicocokkan. Total kartu piutang berbeda dengan akun induk, sehingga tagihan salah kirim atau terlupa.
- Uang pribadi tercampur. Belanja rumah tangga dari rekening usaha masuk sebagai beban. Cara memisahkannya ada di memisahkan uang pribadi dan usaha.
- Saldo tidak pernah dicocokkan dengan fisik. Kas di buku besar berbeda dengan uang di laci atau mutasi rekening tanpa ada yang sadar. Panduannya ada di rekonsiliasi mutasi rekening.
Kalau kesalahan ditemukan setelah posting, jangan menghapus angka lama. Buat entri koreksi di jurnal, lalu posting koreksi itu seperti transaksi biasa supaya jejaknya tetap terbaca. Urutan pemeriksaan bulanan yang lengkap ada di tutup buku bulanan.
Kapan UMKM cukup memakai buku kas
Tidak semua usaha perlu buku besar lengkap sejak hari pertama. Warung, pedagang makanan, atau jasa yang hampir semua transaksinya tunai dan langsung lunas bisa berjalan dengan buku kas yang rapi. Buku kas pada dasarnya adalah buku besar untuk satu akun saja, yaitu Kas, dengan saldo berjalan.
Tanda usaha sudah perlu buku besar biasanya muncul bertahap:
- mulai menjual dengan tempo ke pelanggan tetap, sehingga ada piutang yang harus dipantau;
- membeli stok dengan bayar belakangan, sehingga ada utang ke pemasok;
- menyimpan persediaan dalam jumlah berarti yang perlu dicocokkan dengan hitung fisik;
- memiliki peralatan atau kendaraan usaha;
- diminta laporan posisi keuangan oleh bank atau mitra.
Jalan tengahnya, catat uang masuk dan keluar harian di alat buku kas gratis atau fitur buku kas Neracaku. Di akhir bulan, buat jurnal rekap untuk kas, piutang, utang, dan stok, lalu posting ke beberapa akun penting saja. Dasar pencatatannya dijelaskan di cara mencatat buku kas. Uang receh operasional bisa dipisah di buku kas kecil. Untuk melihat hasil usaha, hitung laba bulanan dengan kalkulator laba rugi.
Patokannya sederhana: kalau semua pertanyaan keuangan Anda bisa dijawab dengan "berapa uang yang ada", buku kas cukup. Begitu muncul pertanyaan "berapa yang belum ditagih" atau "berapa yang belum dibayar", saatnya memakai buku besar.
Buku besar, SAK EMKM, dan pembukuan pajak
Standar akuntansi untuk usaha mikro, kecil, dan menengah dari Ikatan Akuntan Indonesia, SAK EMKM, tidak mengatur bentuk buku besar. Standar itu mengatur laporan yang dihasilkan, dan laporan itu disusun dari saldo akun di buku besar. Paragraf 2.19 draf eksposur SAK EMKM menyatakan entitas menyusun laporan keuangan dengan dasar akrual. Akun diakui sebagai aset, liabilitas, ekuitas, penghasilan, dan beban ketika memenuhi definisi dan kriteria pengakuannya. Itulah alasan penjualan tempo 12 Oktober langsung dicatat ke Piutang usaha dan Penjualan, walaupun uangnya belum diterima.
Paragraf 4.2 menyebut akun yang dapat dicakup laporan posisi keuangan: kas dan setara kas, piutang, persediaan, aset tetap, utang usaha, utang bank, dan ekuitas. Daftar ini cocok dijadikan titik awal bagan akun UMKM. Paragraf 2.21 meminta transaksi usaha dapat dipisahkan dari transaksi pemilik. Contoh ilustratif paragraf 07 menyebut usaha yang mencatat dengan dasar kas melakukan penyesuaian menjadi dasar akrual atas akun yang material di akhir periode.
Dari sisi pajak, artikel di laman Direktorat Jenderal Pajak yang merangkum PMK 54/PMK.03/2021 menyebut pembukuan sekurang-kurangnya memuat catatan harta, kewajiban atau utang, modal, penghasilan dan biaya, serta harga perolehan dan penyerahan barang atau jasa. Dokumen dasar pembukuan wajib disimpan paling tidak sepuluh tahun. Buku besar dengan kolom ref yang terisi memudahkan keduanya. Siapa yang cukup mencatat dan siapa yang wajib membukukan dibahas di pembukuan usaha kecil dan pajak UMKM final.
Sumber resmi
IAI: Draf Eksposur SAK EMKM (kompilasi) (paragraf 2.19 dasar akrual, paragraf 2.21 konsep entitas bisnis, paragraf 4.2 akun dalam laporan posisi keuangan, paragraf 07 contoh ilustratif tentang penyesuaian dasar kas menjadi akrual). DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (isi minimum pembukuan dan penyimpanan dokumen dasar paling tidak sepuluh tahun, merujuk PMK 54/PMK.03/2021). Diperiksa 30 Oktober 2026. Nama usaha, pelanggan, pemasok, dan semua angka contoh adalah data fiktif.