Apa itu jurnal umum
Jurnal umum adalah catatan kronologis semua transaksi usaha. Setiap transaksi ditulis sebagai satu entri yang memuat tanggal, nama akun yang didebit, nama akun yang dikredit, jumlah rupiah, dan keterangan singkat. Dalam buku akuntansi berbahasa Inggris, jurnal umum disebut general journal, dan sering dijuluki buku catatan pertama karena di sinilah bukti transaksi pertama kali diterjemahkan ke bahasa akuntansi.
Ciri utama jurnal umum adalah pencatatan berpasangan. Setiap transaksi selalu menyentuh paling sedikit dua akun, dan jumlah sisi debit harus sama dengan jumlah sisi kredit. Saat usaha membeli mesin cuci dengan transfer, misalnya, akun Peralatan bertambah dan akun Bank berkurang dengan jumlah yang sama. Pola ini membuat setiap rupiah bisa dilacak asal dan tujuannya.
Kata "umum" membedakannya dari jurnal khusus. Jurnal umum menampung jenis transaksi apa pun, sedangkan jurnal khusus hanya memuat satu jenis transaksi yang sering berulang, seperti penjualan kredit atau penerimaan kas. Usaha kecil dengan transaksi yang belum terlalu banyak biasanya cukup memakai jurnal umum saja.
Bedanya dengan buku kas juga penting. Buku kas hanya mencatat uang masuk dan keluar dari satu tempat, misalnya laci kasir atau rekening. Jurnal umum mencatat semua perubahan, termasuk yang tidak melibatkan uang tunai, seperti penjualan yang belum dibayar atau pembelian bahan secara tempo. Kalau usaha Anda baru mulai mencatat, dasar-dasarnya ada di cara mencatat buku kas.
Posisi jurnal umum dalam siklus akuntansi
Siklus akuntansi adalah urutan pekerjaan dari transaksi terjadi sampai laporan keuangan selesai. Jurnal umum berada di awal siklus, tepat setelah bukti transaksi dikumpulkan. Urutannya secara ringkas seperti ini:
- Bukti transaksi. Nota, kwitansi, invoice, struk QRIS, dan mutasi rekening.
- Jurnal umum. Setiap bukti dianalisis lalu dicatat sebagai entri debit dan kredit.
- Buku besar. Angka di jurnal dipindahkan (diposting) ke akun masing-masing.
- Neraca saldo. Saldo akhir semua akun didaftar untuk memeriksa keseimbangan.
- Penyesuaian dan laporan keuangan. Laba rugi dan laporan posisi keuangan disusun.
Karena berada di hulu, mutu jurnal umum menentukan mutu semua tahap sesudahnya. Salah memilih akun di jurnal akan terbawa ke buku besar, neraca saldo, dan akhirnya laporan laba rugi. Itu sebabnya jurnal umum perlu diisi dari bukti yang lengkap, bukan dari ingatan. Panduan menyimpan bukti ada di pencatatan transaksi UMKM.
Tahap neraca saldo dan penyesuaian dibahas rinci di artikel neraca saldo, lengkap dengan diagram siklusnya, sehingga tidak diulang di sini. Artikel ini fokus pada dua tahap pertama: menerjemahkan bukti menjadi entri jurnal yang benar, lalu memindahkannya ke buku besar. Kalau Anda menutup buku setiap akhir bulan, urutan kerja lengkapnya ada di tutup buku bulanan.
Format dan kolom jurnal umum
Format jurnal umum hampir sama di semua buku pelajaran akuntansi. Bentuknya tabel dengan lima kolom, ditambah satu baris keterangan di bawah setiap entri.
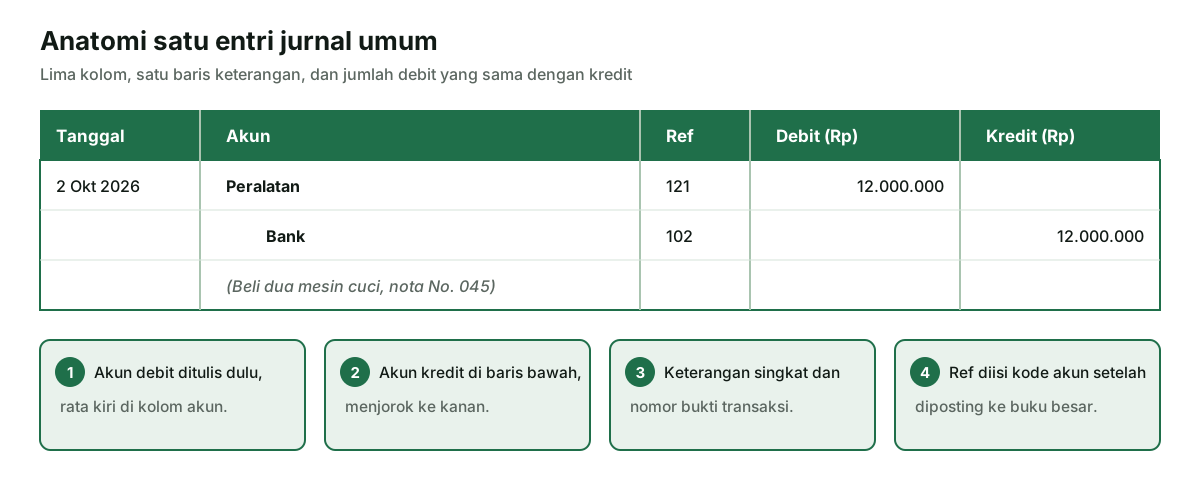
| Kolom | Isi | Contoh |
|---|---|---|
| Tanggal | Tanggal transaksi sesuai bukti | 2 Okt 2026 |
| Akun dan keterangan | Akun debit di atas, akun kredit menjorok, lalu penjelasan | Peralatan, Bank |
| Ref | Kode akun, diisi saat posting ke buku besar | 121, 102 |
| Debit | Jumlah rupiah untuk akun yang didebit | 12.000.000 |
| Kredit | Jumlah rupiah untuk akun yang dikredit | 12.000.000 |
Kolom ref sering dibiarkan kosong saat mencatat, lalu diisi ketika angka sudah dipindahkan ke buku besar. Tanda ini berguna untuk melihat entri mana yang belum diposting. Keterangan sebaiknya memuat nomor nota atau invoice supaya bukti asli mudah dicari lagi, misalnya saat ada selisih di akhir bulan. Di lembar kerja seperti Excel atau Google Sheets, format yang sama bisa dibuat dengan satu baris per akun dan kolom nomor entri, supaya mudah disaring dan dijumlahkan.
Aturan debit dan kredit untuk setiap kelompok akun
Debit berarti sisi kiri dan kredit berarti sisi kanan. Keduanya bukan berarti "masuk" atau "keluar". Apakah sebuah akun didebit atau dikredit tergantung kelompok akunnya, yang berangkat dari persamaan dasar akuntansi: aset sama dengan liabilitas ditambah ekuitas.
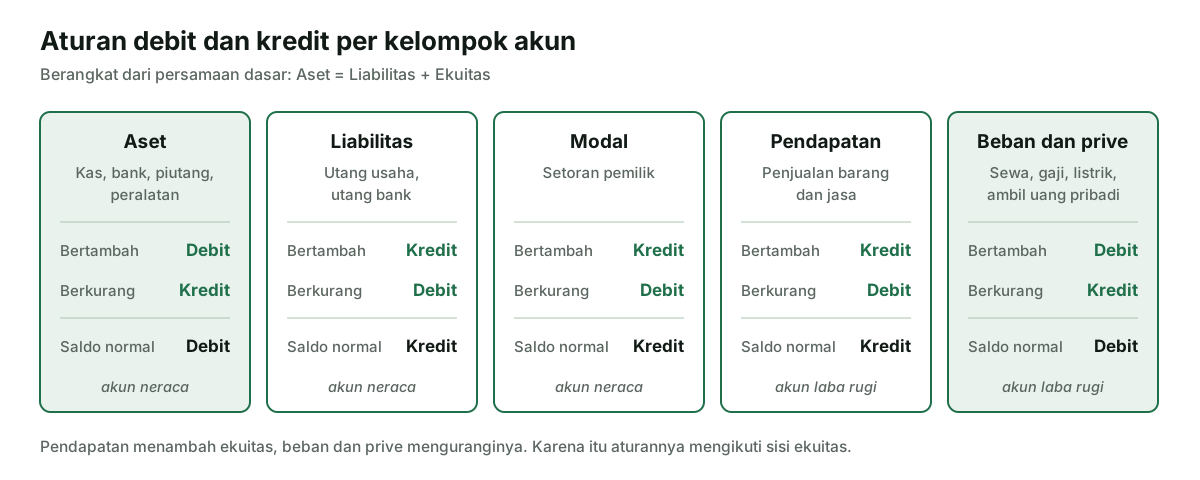
Cara paling cepat menentukan debit dan kredit adalah bertanya dua hal untuk setiap transaksi. Pertama, akun apa saja yang berubah. Kedua, apakah masing-masing bertambah atau berkurang. Setelah itu, cocokkan dengan aturan pada gambar.
Contohnya pelanggan langganan membayar tagihan laundry yang tertunda lewat transfer. Akun Bank (aset) bertambah, jadi didebit. Akun Piutang usaha (aset) berkurang, jadi dikredit. Pendapatan tidak disentuh lagi, karena sudah dicatat saat tagihan dibuat. Cara mencatat piutang dari awal sampai lunas ada di cara mencatat piutang.
Prive, yaitu uang usaha yang diambil pemilik untuk keperluan pribadi, didebit seperti beban, tetapi bukan beban usaha. Prive mengurangi modal, bukan laba. Penjelasan dan contoh jurnalnya ada di artikel prive. Saldo normal setiap kelompok akun dan alasannya dibahas di artikel neraca saldo, jadi di sini cukup aturan praktisnya.
Cara mencatat jurnal umum langkah demi langkah
Langkah berikut berlaku untuk jurnal di buku tulis, lembar kerja, maupun aplikasi. Yang berbeda hanya alatnya.
- Susun daftar akun. Buat daftar akun yang dipakai usaha beserta kodenya, misalnya 101 Kas, 102 Bank, 401 Pendapatan jasa. Daftar ini disebut bagan akun. Mulai dari sedikit akun, tambah kalau memang perlu.
- Kumpulkan bukti transaksi. Urutkan nota, invoice, struk QRIS, dan mutasi rekening menurut tanggal.
- Analisis setiap bukti. Tentukan akun yang berubah, lalu apakah bertambah atau berkurang.
- Tentukan debit dan kredit. Pakai aturan per kelompok akun. Pastikan jumlah debit sama dengan kredit.
- Tulis entri. Tanggal, akun debit dan jumlahnya, akun kredit menjorok dan jumlahnya, lalu keterangan dengan nomor bukti.
- Jumlahkan per halaman atau per bulan. Total kolom debit harus sama dengan total kolom kredit.
- Posting ke buku besar. Pindahkan setiap baris ke akunnya, lalu isi kolom ref sebagai tanda sudah diposting.
Untuk penjualan harian yang jumlahnya puluhan transaksi kecil, mencatat satu per satu di jurnal umum tidak praktis. Rekap dulu di buku kas atau laporan kasir, lalu jurnal totalnya per hari atau per minggu dengan bukti rekap sebagai lampiran. Untuk pembayaran lewat QRIS, perhatikan potongan biaya layanan yang membuat dana masuk lebih kecil dari nilai penjualan. Caranya dijelaskan di pencatatan transaksi QRIS.
Contoh jurnal umum satu bulan: transaksi 1 sampai 7
Contoh ini memakai usaha fiktif bernama Laundry Bening, jasa laundry kiloan yang baru buka pada Oktober 2026. Semua nama dan angka adalah simulasi. Pendapatan harian direkap dari buku kas dan dicatat per paruh bulan supaya contohnya ringkas. Kode akun: 101 Kas, 102 Bank, 103 Piutang usaha, 104 Perlengkapan, 121 Peralatan, 201 Utang usaha, 301 Modal pemilik, 302 Prive, 401 Pendapatan jasa, 501 Beban gaji, 502 Beban sewa, 503 Beban listrik dan air.
| Tanggal | Akun dan keterangan | Ref | Debit (Rp) | Kredit (Rp) |
|---|---|---|---|---|
| 1 Okt | Bank | 102 | 20.000.000 | |
| Modal pemilik (setoran modal awal) | 301 | 20.000.000 | ||
| 2 Okt | Peralatan | 121 | 12.000.000 | |
| Bank (dua mesin cuci dan pengering) | 102 | 12.000.000 | ||
| 3 Okt | Kas | 101 | 2.000.000 | |
| Bank (tarik tunai untuk laci kasir) | 102 | 2.000.000 | ||
| 4 Okt | Perlengkapan | 104 | 1.500.000 | |
| Utang usaha (deterjen dan plastik, tempo 30 hari) | 201 | 1.500.000 | ||
| 5 Okt | Beban sewa | 502 | 2.500.000 | |
| Bank (sewa ruko Oktober) | 102 | 2.500.000 | ||
| 15 Okt | Kas | 101 | 3.200.000 | |
| Bank | 102 | 2.800.000 | ||
| Pendapatan jasa (rekap 1 sampai 15 Okt) | 401 | 6.000.000 | ||
| 16 Okt | Piutang usaha | 103 | 1.800.000 | |
| Pendapatan jasa (tagihan rumah kos) | 401 | 1.800.000 |
Entri 15 Oktober adalah jurnal majemuk: dua akun didebit, yaitu Kas Rp3.200.000 dari pembayaran tunai dan Bank Rp2.800.000 dari QRIS, dengan satu akun kredit Rp6.000.000. Entri 16 Oktober mencatat pendapatan walaupun uangnya belum diterima, karena jasanya sudah selesai dan tagihan sudah dikirim.
Lanjutan contoh: transaksi 8 sampai 13 dan cek total
| Tanggal | Akun dan keterangan | Ref | Debit (Rp) | Kredit (Rp) |
|---|---|---|---|---|
| 20 Okt | Utang usaha | 201 | 1.000.000 | |
| Bank (cicil utang pemasok) | 102 | 1.000.000 | ||
| 25 Okt | Bank | 102 | 1.200.000 | |
| Piutang usaha (rumah kos bayar sebagian) | 103 | 1.200.000 | ||
| 28 Okt | Prive | 302 | 800.000 | |
| Kas (pemilik ambil uang pribadi) | 101 | 800.000 | ||
| 30 Okt | Beban listrik dan air | 503 | 950.000 | |
| Bank | 102 | 950.000 | ||
| 31 Okt | Beban gaji | 501 | 4.000.000 | |
| Bank (gaji dua karyawan) | 102 | 4.000.000 | ||
| 31 Okt | Kas | 101 | 3.500.000 | |
| Bank | 102 | 3.100.000 | ||
| Pendapatan jasa (rekap 16 sampai 31 Okt) | 401 | 6.600.000 | ||
| Jumlah | 60.350.000 | 60.350.000 |
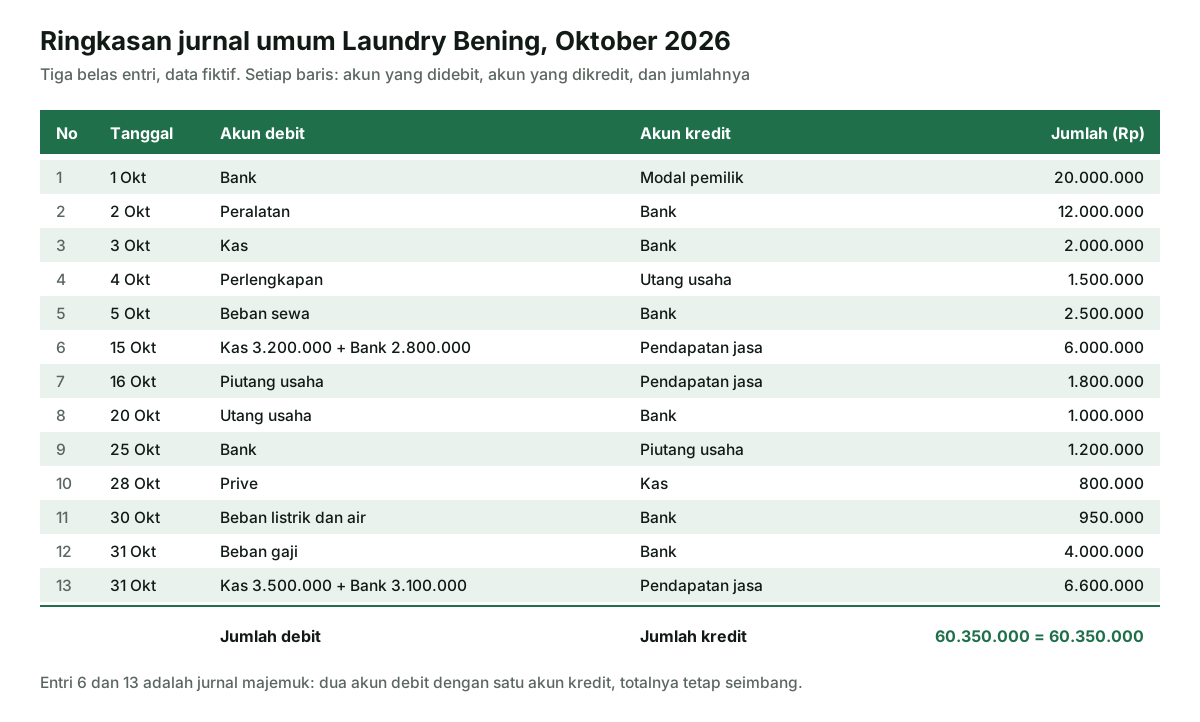
Jumlah yang sama di kedua kolom membuktikan setiap entri seimbang. Jumlah itu tidak membuktikan akunnya benar. Kalau beban sewa tertulis sebagai beban gaji, total tetap seimbang. Karena itu, setelah total cocok, periksa ulang setiap entri terhadap buktinya: akun yang dipilih, jumlahnya, dan tanggalnya. Pemeriksaan ini lebih cepat dilakukan mingguan daripada sekaligus di akhir bulan.
Dari jurnal umum ke buku besar dan neraca saldo
Jurnal umum menyusun transaksi menurut tanggal, sehingga sulit menjawab pertanyaan seperti "berapa saldo bank sekarang". Untuk itu angka jurnal dipindahkan ke buku besar, yang menyusun transaksi menurut akun. Proses ini disebut posting.
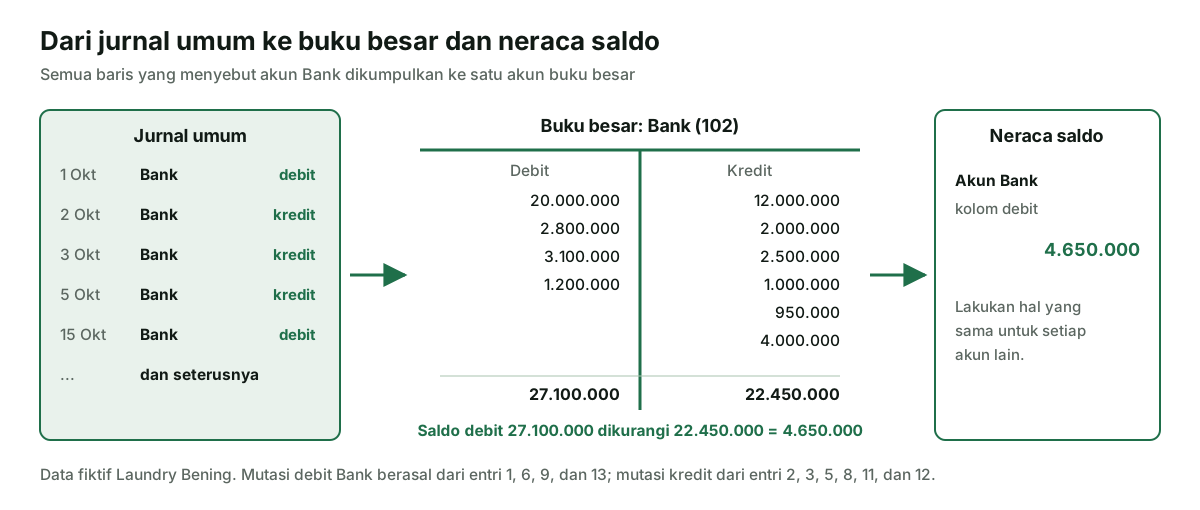
Lakukan hal yang sama untuk setiap akun. Hasil saldo akhir Laundry Bening per 31 Oktober 2026:
- Saldo debit: Kas Rp7.900.000, Bank Rp4.650.000, Piutang usaha Rp600.000, Perlengkapan Rp1.500.000, Peralatan Rp12.000.000, Prive Rp800.000, Beban sewa Rp2.500.000, Beban listrik dan air Rp950.000, Beban gaji Rp4.000.000. Jumlahnya Rp34.900.000.
- Saldo kredit: Utang usaha Rp500.000, Modal pemilik Rp20.000.000, Pendapatan jasa Rp14.400.000. Jumlahnya Rp34.900.000.
Kedua jumlah sama, jadi daftar ini siap menjadi neraca saldo. Saldo kas fisik di laci dan saldo bank di mutasi rekening tetap perlu dicocokkan. Panduannya ada di rekonsiliasi mutasi rekening. Laba sementara bulan ini adalah pendapatan Rp14.400.000 dikurangi beban Rp7.450.000, yaitu Rp6.950.000, sebelum penyesuaian perlengkapan terpakai dan penyusutan mesin.
Jurnal umum dan jurnal khusus
Ketika transaksi sejenis sudah ratusan per bulan, menulis semuanya di jurnal umum memakan waktu dan rawan salah. Banyak usaha lalu memisahkan transaksi yang sering berulang ke jurnal khusus. Setiap jurnal khusus punya kolom yang sudah disiapkan untuk satu jenis transaksi, sehingga nama akun tidak perlu ditulis berulang kali.
| Jurnal | Isi | Contoh transaksi |
|---|---|---|
| Jurnal penerimaan kas | Semua uang masuk | Penjualan tunai, pelunasan piutang |
| Jurnal pengeluaran kas | Semua uang keluar | Bayar sewa, gaji, utang pemasok |
| Jurnal penjualan | Penjualan secara kredit | Tagihan tempo ke pelanggan |
| Jurnal pembelian | Pembelian secara kredit | Stok bahan dari pemasok, bayar nanti |
| Jurnal umum | Yang tidak masuk jurnal lain | Penyesuaian, penyusutan, koreksi, prive nontunai |
Jadi, ketika jurnal khusus dipakai, jurnal umum tidak hilang. Ia tetap menampung transaksi yang jarang terjadi, jurnal penyesuaian akhir bulan, dan koreksi kesalahan. Untuk UMKM dengan puluhan transaksi per bulan, jurnal umum saja sudah cukup. Buku kas harian sebenarnya mirip jurnal penerimaan dan pengeluaran kas yang disederhanakan. Begitu juga buku kas kecil untuk uang receh operasional, yang totalnya dijurnal saat pengisian ulang.
Kesalahan umum saat membuat jurnal umum
Sebagian besar kesalahan jurnal tidak terlihat dari total yang seimbang. Itu sebabnya daftar berikut perlu diperiksa setiap akhir bulan.
- Debit dan kredit tertukar. Bank didebit saat uang keluar. Saldo bank lalu meleset sebesar dua kali jumlah transaksi itu.
- Salah memilih akun. Pembelian mesin dicatat sebagai beban, sehingga laba bulan itu terlihat sangat kecil dan aset tidak muncul di laporan posisi keuangan.
- Uang pribadi dicatat sebagai beban. Belanja rumah tangga yang dibayar dari rekening usaha harus dicatat sebagai prive. Cara memisahkannya ada di memisahkan uang pribadi dan usaha.
- Pendapatan dicatat dua kali. Tagihan dicatat sebagai pendapatan, lalu saat dibayar dicatat lagi sebagai pendapatan. Saat pelunasan, yang dikredit adalah Piutang usaha.
- Transaksi tanpa bukti. Entri ditulis dari ingatan, sehingga jumlah atau tanggalnya meleset dan tidak bisa diperiksa ulang.
- Angka terbalik saat menyalin. Rp540.000 tertulis Rp450.000. Selisih yang habis dibagi 9 sering menandakan kesalahan jenis ini.
- Menunda pencatatan berminggu-minggu. Bukti hilang dan detail terlupa. Jurnal sebaiknya diisi harian atau paling lambat mingguan.
Kalau kesalahan ditemukan setelah diposting, jangan menghapus atau mencoret entri lama. Buat entri koreksi baru di jurnal umum dengan keterangan yang menjelaskan entri mana yang dikoreksi. Jejak koreksi ini penting saat ada pemeriksaan.
Kapan buku kas saja sudah cukup
Tidak semua usaha perlu jurnal umum sejak hari pertama. Warung, penjual makanan, atau jasa yang hampir semua transaksinya langsung lunas bisa berjalan dengan buku kas yang rapi selama transaksinya sederhana.
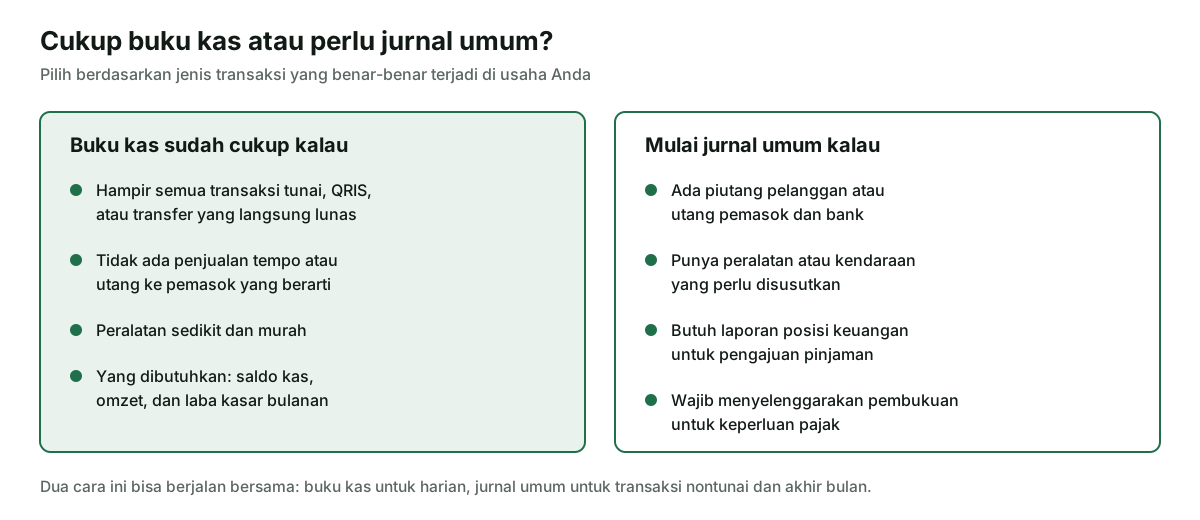
Tanda usaha sudah perlu jurnal umum biasanya muncul bertahap: mulai menjual dengan tempo ke pelanggan tetap, membeli bahan dengan bayar belakangan, membeli mesin atau kendaraan, atau diminta laporan posisi keuangan oleh bank. Semua itu tidak bisa ditampung buku kas, karena buku kas hanya melihat uang yang bergerak hari itu.
Jalan tengahnya, pakai keduanya. Catat uang masuk dan keluar harian di alat buku kas gratis atau di fitur buku kas Neracaku, lalu di akhir bulan buat entri jurnal umum untuk rekap kas, piutang, utang, dan penyesuaian. Perbedaan uang masuk dan keluar dijelaskan di kas masuk dan kas keluar. Dari sana, laba bulanan bisa dihitung dengan kalkulator laba rugi dan dibaca dengan panduan cara menghitung laba rugi.
Jurnal umum, SAK EMKM, dan pembukuan pajak
Standar akuntansi untuk usaha kecil di Indonesia, SAK EMKM dari Ikatan Akuntan Indonesia, berfokus pada laporan keuangan yang dihasilkan, bukan pada bentuk buku jurnal. Ayat jurnal hanya muncul di bagian contoh ilustratif. Paragraf 11 bagian itu menjelaskan bahwa usaha yang mencatat dengan dasar kas mengubah laporannya menjadi akrual lewat penyesuaian di akhir periode, yang pada prinsipnya berupa jurnal khusus untuk akun yang memerlukan. Dua ketentuan lain langsung berkaitan dengan cara menjurnal. Paragraf 2.19 draf eksposur SAK EMKM menyatakan laporan keuangan disusun dengan dasar akrual, artinya pendapatan dicatat ketika jasa selesai, bukan menunggu uang diterima, seperti entri piutang 16 Oktober di contoh. Paragraf 2.21 menyatakan transaksi usaha harus dapat dipisahkan dari transaksi pemilik, yang menjadi alasan akun prive dipakai.
Dari sisi pajak, artikel di laman Direktorat Jenderal Pajak tentang pencatatan dan pembukuan, yang merangkum PMK 54/PMK.03/2021, menyebut pembukuan sekurang-kurangnya memuat catatan harta, kewajiban atau utang, modal, penghasilan dan biaya, serta harga perolehan dan penyerahan barang atau jasa. Dokumen dasar pembukuan wajib disimpan paling tidak sepuluh tahun. Jurnal umum yang rapi dengan nomor bukti memudahkan keduanya. Siapa yang cukup melakukan pencatatan dan siapa yang wajib pembukuan dibahas di pajak UMKM final dan pembukuan usaha kecil.
Sumber resmi
IAI: Draf Eksposur SAK EMKM (kompilasi) (paragraf 2.19 dasar akrual, paragraf 2.21 konsep entitas bisnis, paragraf 11 contoh ilustratif tentang penyesuaian dasar kas menjadi akrual). DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (isi minimum pembukuan dan penyimpanan dokumen dasar paling tidak sepuluh tahun, merujuk PMK 54/PMK.03/2021). Diperiksa 28 Oktober 2026. Nama usaha dan semua angka contoh adalah data fiktif.