Apa itu stock opname dan tujuannya
Stock opname adalah pemeriksaan fisik persediaan: setiap barang di rak, etalase, dan gudang dihitung satu per satu, lalu hasilnya dibandingkan dengan jumlah menurut catatan, baik kartu stok, buku, maupun aplikasi kasir. Istilah ini berasal dari bahasa Belanda dan sudah lazim dipakai di Indonesia. Dalam buku akuntansi berbahasa Inggris, kegiatan yang sama disebut physical inventory count atau stock take.
Persediaan yang dimaksud adalah barang yang dibeli untuk dijual lagi, bahan yang akan diolah, atau barang setengah jadi. Toko kelontong menghitung sembako, kedai kopi menghitung biji kopi dan susu, konveksi menghitung kain dan kaos jadi. Peralatan seperti etalase atau mesin bukan persediaan, karena tidak dijual.
Tujuan stock opname bagi usaha kecil antara lain:
- Mengetahui nilai persediaan yang sebenarnya untuk laporan posisi keuangan dan perhitungan laba.
- Menemukan selisih antara barang di rak dan barang di catatan, lalu mencari penyebabnya.
- Mendeteksi kehilangan, baik karena pencurian, salah input, maupun barang yang diambil tanpa dicatat.
- Menemukan barang rusak, kedaluwarsa, atau tidak laku sebelum nilainya makin turun.
- Memperbaiki rencana belanja, karena Anda tahu barang mana yang menumpuk dan mana yang cepat habis.
Stock opname mirip dengan rekonsiliasi mutasi rekening. Bedanya, yang dicocokkan bukan saldo bank, melainkan barang.
Kapan stock opname dilakukan
Tidak ada satu jadwal yang wajib untuk semua usaha. Frekuensinya bergantung pada nilai barang, kecepatan barang berputar, dan cara Anda mencatat persediaan. Yang penting, stock opname dilakukan paling tidak sekali di akhir tahun buku, karena angka persediaan akhir dibutuhkan untuk laporan keuangan tahunan.
| Jadwal | Cocok untuk | Catatan |
|---|---|---|
| Akhir tahun | Semua usaha yang punya persediaan | Minimum, untuk laporan tahunan |
| Bulanan | Toko, kedai, dan usaha dengan barang cepat laku | Selaras dengan tutup buku bulanan |
| Bergilir (cycle count) | Toko dengan ratusan jenis barang | Tiap minggu satu rak atau satu kelompok barang |
| Mendadak | Barang mahal atau mudah hilang | Tanpa pemberitahuan, untuk pengendalian |
Cara mencatat persediaan juga menentukan peran stock opname. Pada metode perpetual, setiap pembelian dan penjualan langsung mengubah saldo barang, biasanya lewat kartu stok atau aplikasi kasir. Stock opname dipakai untuk menguji apakah saldo itu benar. Pada metode periodik, penjualan tidak mengurangi catatan barang. Jumlah barang baru diketahui saat dihitung, sehingga stock opname adalah satu-satunya sumber angka persediaan akhir.
Kalau Anda menutup buku setiap bulan, jadwalkan stock opname di hari terakhir bulan, setelah toko tutup. Urutan kerja tutup buku lengkapnya ada di tutup buku bulanan.
Persiapan sebelum menghitung, termasuk cut off
Sebagian besar selisih yang aneh bukan berasal dari barang hilang, melainkan dari persiapan yang kurang. Barang yang baru datang tetapi notanya belum dicatat, atau barang yang sudah dibayar pelanggan tetapi belum diambil, membuat angka fisik dan angka catatan tidak sebanding. Karena itu, persiapan sama pentingnya dengan menghitung.
Hal yang perlu disiapkan sehari sebelumnya:
- Rapikan rak. Kelompokkan barang sejenis, satukan kardus yang terpencar, dan pisahkan barang rusak ke satu tempat.
- Siapkan lembar hitung per lokasi atau per rak, dengan nomor halaman supaya tidak ada yang terlewat.
- Bagi tim. Untuk setiap lokasi, tunjuk satu penghitung dan satu pemeriksa. Sebaiknya penghitung bukan orang yang sehari-hari memegang barang di rak itu.
- Selesaikan pencatatan. Semua nota pembelian, retur, dan penjualan sampai jam tutup sudah masuk ke catatan.
Cut off adalah batas waktu yang memisahkan transaksi sebelum dan sesudah penghitungan. Pada jam cut off, barang berhenti keluar dan masuk. Catat nomor nota penjualan terakhir dan nomor nota pembelian terakhir yang sudah dicatat. Barang yang datang sesudah jam itu diletakkan terpisah dan tidak ikut dihitung. Barang pesanan pelanggan yang sudah dibayar tetapi masih di toko juga dipisah, karena barang itu sudah bukan milik usaha.
Bukti transaksi yang tertib memudahkan cut off. Cara menyimpan nota dan bukti ada di pencatatan transaksi UMKM.
Langkah melakukan stock opname
Langkah berikut berlaku untuk toko kecil dengan satu rak maupun gudang dengan banyak lokasi. Yang berbeda hanya jumlah tim dan lembar hitungnya.
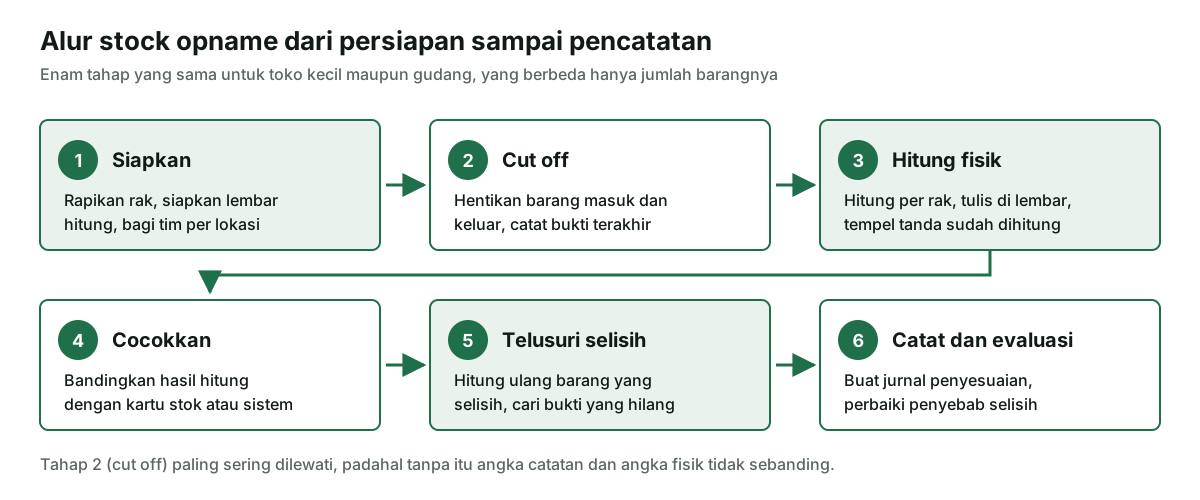
- Tetapkan jam cut off. Tutup penjualan, catat nomor nota terakhir, dan pisahkan barang yang datang belakangan.
- Hitung per lokasi secara berurutan. Mulai dari satu ujung rak, dari atas ke bawah dan kiri ke kanan, supaya tidak ada yang terlewat atau terhitung dua kali.
- Tulis hasil di lembar hitung. Gunakan satuan yang sama dengan catatan, misalnya dus atau renceng, bukan campuran.
- Tandai barang yang sudah dihitung dengan stiker atau kapur supaya mudah diperiksa ulang.
- Minta pemeriksa menghitung ulang sebagian barang, terutama barang mahal, lalu kedua orang memaraf lembar.
- Cocokkan dengan catatan. Pindahkan hasil hitung ke daftar yang memuat jumlah menurut catatan dan harga pokok per unit.
- Hitung ulang barang yang selisih sebelum menyimpulkan. Banyak selisih hilang setelah dihitung kedua kali.
- Catat penyesuaian untuk selisih yang tersisa, lalu tulis penyebab yang ditemukan.
Format lembar hitung stock opname
Lembar hitung adalah kertas atau berkas lembar kerja tempat hasil hitungan ditulis di lokasi. Formatnya sederhana, tetapi ada satu kebiasaan yang membedakan hasil yang bisa dipercaya: jumlah menurut catatan sebaiknya tidak dicantumkan di lembar yang dibawa penghitung. Cara ini disebut hitung buta. Kalau angka catatan terlihat, penghitung cenderung "menemukan" angka yang sama.
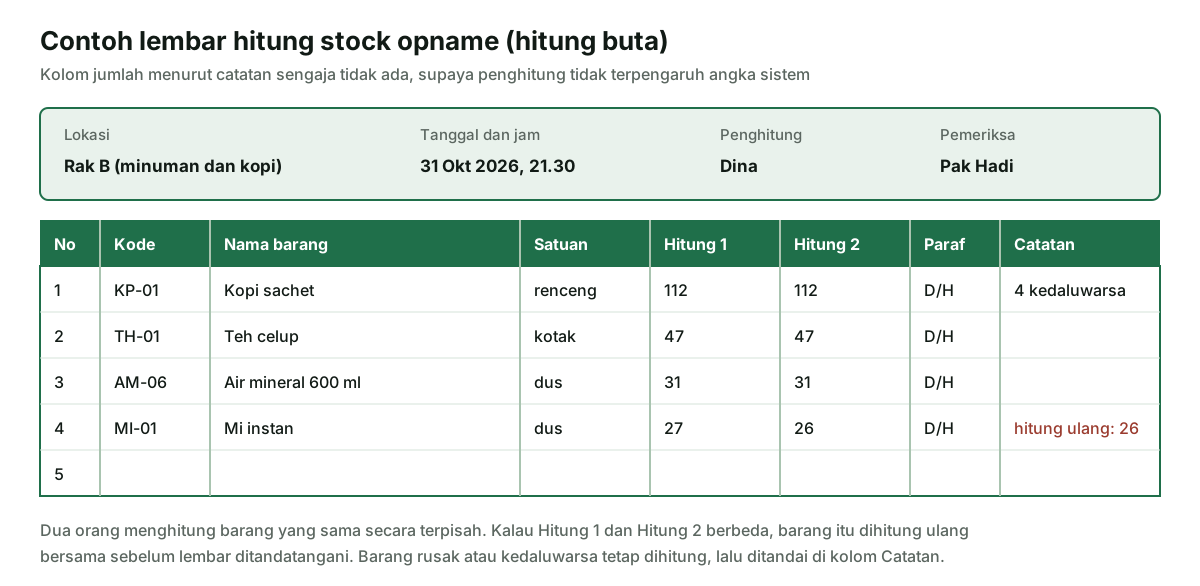
Setelah semua lembar terkumpul, hasilnya dipindahkan ke daftar rekap yang memuat kolom lebih lengkap.
| Kolom | Isi |
|---|---|
| Kode dan nama barang | Sama persis dengan nama di kartu stok atau aplikasi |
| Satuan | Satuan yang dipakai di catatan |
| Jumlah catatan | Saldo menurut kartu stok pada jam cut off |
| Jumlah fisik | Hasil hitung yang sudah diparaf |
| Selisih unit | Fisik dikurangi catatan |
| Harga pokok per unit | Harga beli per unit, bukan harga jual |
| Nilai selisih | Selisih unit dikali harga pokok |
Nilai selisih selalu memakai harga pokok, bukan harga jual, karena yang hilang dari usaha adalah biaya membeli barang itu.
Contoh stock opname toko sembako
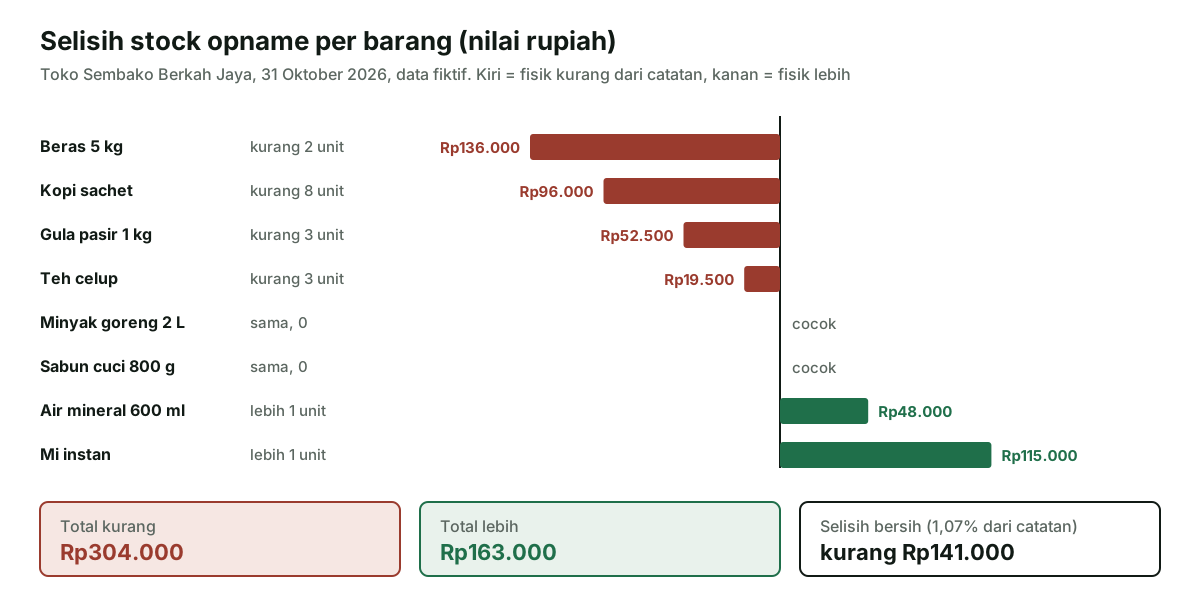
Contoh ini memakai toko fiktif bernama Toko Sembako Berkah Jaya. Semua nama dan angka adalah simulasi. Toko memakai kartu stok untuk delapan barang utama dan melakukan stock opname pada 31 Oktober 2026 pukul 21.30, setelah toko tutup. Hasil hitung sudah melalui hitung ulang.
| Barang | Catatan | Fisik | Selisih | Harga pokok (Rp) | Nilai selisih (Rp) |
|---|---|---|---|---|---|
| Beras 5 kg (karung) | 40 | 38 | -2 | 68.000 | -136.000 |
| Minyak goreng 2 L (pouch) | 60 | 60 | 0 | 34.000 | 0 |
| Gula pasir 1 kg (bungkus) | 80 | 77 | -3 | 17.500 | -52.500 |
| Mi instan (dus) | 25 | 26 | +1 | 115.000 | +115.000 |
| Kopi sachet (renceng) | 120 | 112 | -8 | 12.000 | -96.000 |
| Sabun cuci 800 g (bungkus) | 45 | 45 | 0 | 21.000 | 0 |
| Air mineral 600 ml (dus) | 30 | 31 | +1 | 48.000 | +48.000 |
| Teh celup (kotak) | 50 | 47 | -3 | 6.500 | -19.500 |
| Jumlah nilai | Catatan 13.185.000, fisik 13.044.000 | -141.000 | |||
Nilai menurut catatan dihitung dari jumlah catatan dikali harga pokok, totalnya Rp13.185.000. Nilai fisik dihitung dengan cara yang sama dari hasil hitung, totalnya Rp13.044.000. Selisih bersihnya kurang Rp141.000, atau sekitar 1,07% dari nilai catatan.
Di antara barang yang dihitung, ada 4 renceng kopi sachet yang sudah lewat tanggal kedaluwarsa dan 2 bungkus gula pasir yang robek. Keduanya tetap masuk hitungan fisik, tetapi ditandai sebagai tidak layak jual dan dibahas di bagian barang rusak.
Membaca selisih kurang dan selisih lebih
Selisih kurang berarti barang di rak lebih sedikit daripada di catatan. Selisih lebih berarti sebaliknya. Keduanya sama-sama tanda ada yang tidak tercatat dengan benar, jadi selisih lebih bukan kabar baik yang bisa didiamkan.
Penyebab yang paling sering ditemukan di toko kecil:
- Penjualan tidak dicatat, misalnya saat kasir ramai atau pemilik melayani sendiri.
- Salah satuan, seperti mi instan yang dijual per bungkus tetapi dicatat per dus.
- Barang masuk belum dicatat, penyebab umum selisih lebih.
- Barang diambil untuk keperluan rumah tanpa catatan. Ini adalah prive, bukan kehilangan.
- Kehilangan nyata karena pencurian atau penyusutan alami, misalnya beras yang tercecer.
Pada contoh, selisih lebih 1 dus mi instan ternyata berasal dari retur pemasok yang dibatalkan tetapi sudah dikeluarkan dari kartu stok. Kopi yang kurang 8 renceng belum ditemukan penyebabnya. Karena nilainya paling besar setelah beras, rak kopi masuk daftar hitung mendadak bulan depan. Kebiasaan memakai barang dagangan untuk dapur rumah juga perlu dihentikan, panduannya ada di memisahkan uang pribadi dan usaha.
Cara mencatat selisih ke pembukuan
Setelah penyebab yang bisa diperbaiki sudah dikoreksi, sisa selisih dicatat supaya saldo persediaan di buku sama dengan barang yang benar-benar ada. Caranya berbeda untuk metode perpetual dan periodik.
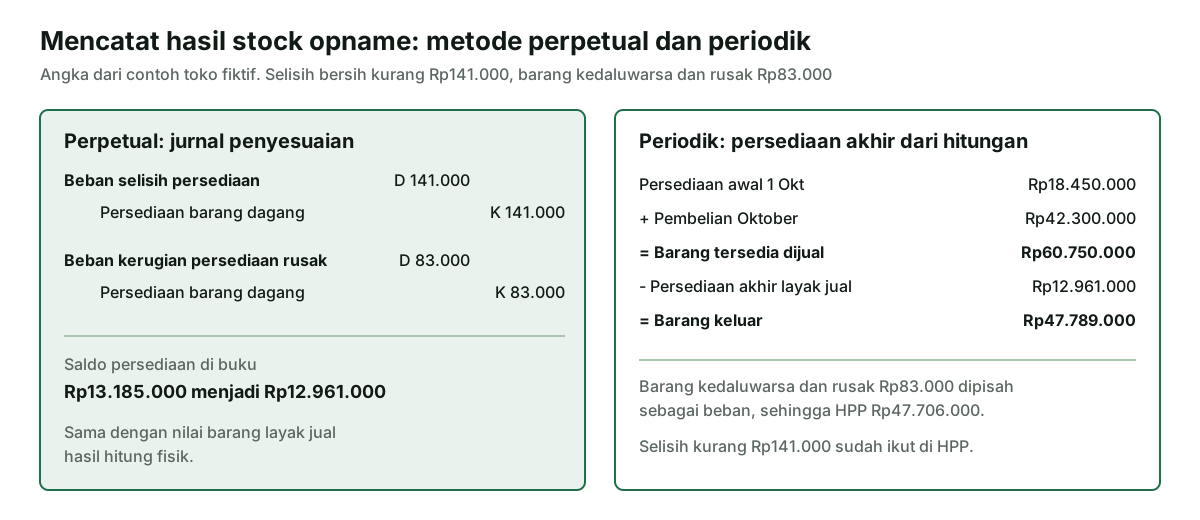
Pada metode perpetual, selisih kurang dicatat dengan mendebit akun Beban selisih persediaan dan mengkredit Persediaan barang dagang. Selisih lebih dicatat sebaliknya. Toko boleh mencatat kedua sisi terpisah, atau hanya selisih bersihnya. Pada contoh, selisih bersih Rp141.000 didebit ke Beban selisih persediaan. Ada usaha yang menggabungkan akun ini ke harga pokok penjualan. Pilih salah satu dan pakai konsisten setiap bulan.
Pada metode periodik, tidak perlu jurnal selisih tersendiri. Persediaan akhir langsung diganti dengan angka hasil hitung, sehingga barang yang hilang ikut terhitung sebagai barang keluar. Kekurangannya, kehilangan tidak terlihat terpisah di laporan laba rugi.
Format penulisan jurnalnya sama dengan entri lain di jurnal umum. Saldo akun persediaan yang sudah disesuaikan lalu masuk ke neraca saldo akhir bulan.
Stock opname, persediaan akhir, dan HPP
Untuk usaha dagang, harga pokok penjualan atau HPP dihitung dari persediaan awal ditambah pembelian, lalu dikurangi persediaan akhir. Persediaan akhir itulah yang berasal dari stock opname. Kalau angka hitungannya salah, HPP ikut salah, dan laba ikut salah dengan jumlah yang sama.
| Uraian | Rp |
|---|---|
| Persediaan awal 1 Oktober | 18.450.000 |
| Pembelian selama Oktober | 42.300.000 |
| Barang tersedia untuk dijual | 60.750.000 |
| Dikurangi persediaan akhir layak jual (hasil stock opname) | (12.961.000) |
| Barang keluar | 47.789.000 |
| Dikurangi barang kedaluwarsa dan rusak (dicatat sebagai beban) | (83.000) |
| HPP Oktober | 47.706.000 |
Bayangkan penghitung lupa satu rak berisi barang senilai Rp1.000.000. Persediaan akhir menjadi terlalu kecil Rp1.000.000, HPP terlalu besar Rp1.000.000, dan laba bulan itu terlihat lebih kecil Rp1.000.000. Kesalahan itu baru terkoreksi bulan berikutnya, karena persediaan akhir bulan ini menjadi persediaan awal bulan depan.
Penjelasan rumus HPP untuk usaha dagang, produksi, dan jasa ada di cara menghitung HPP. Setelah HPP diketahui, laba kotor dan laba bersih bisa disusun dengan panduan cara menghitung laba rugi atau langsung dihitung dengan kalkulator laba rugi.
Barang rusak dan kedaluwarsa
Stock opname hampir selalu menemukan barang yang secara fisik ada, tetapi tidak bisa dijual dengan harga normal: kemasan robek, penyok, berjamur, atau lewat tanggal kedaluwarsa. Barang seperti ini tetap dihitung, lalu dipisahkan di lembar hitung dengan catatan kondisinya.
Langkah menangani barang rusak dan kedaluwarsa:
- Pisahkan secara fisik ke kotak atau rak khusus supaya tidak terjual ke pelanggan.
- Cek apakah bisa diretur. Sebagian pemasok menerima retur barang mendekati kedaluwarsa atau rusak saat pengiriman. Barang yang diretur tidak dicatat sebagai kerugian.
- Tentukan nilai yang masih bisa didapat. Barang penyok yang masih aman bisa dijual dengan potongan harga. Selisih antara harga pokok dan harga jual baru adalah kerugian.
- Catat kerugian untuk barang yang harus dibuang. Pada contoh, 4 renceng kopi kedaluwarsa (4 x Rp12.000 = Rp48.000) dan 2 bungkus gula robek (2 x Rp17.500 = Rp35.000), jumlahnya Rp83.000.
- Buat berita acara pemusnahan sederhana: tanggal, daftar barang, jumlah, nilai, dan tanda tangan dua orang, ditambah foto barangnya.
Kerugian barang rusak sebaiknya dicatat di akun terpisah dari selisih hitung, karena penyebab dan cara mencegahnya berbeda. Barang kedaluwarsa menandakan pembelian yang terlalu banyak atau rotasi rak yang salah. Selisih hitung menandakan masalah pencatatan atau pengawasan. Usaha makanan yang bahan bakunya cepat rusak bisa melihat contoh khusus di pembukuan usaha makanan.
Kartu stok sebagai pembanding
Stock opname butuh angka pembanding. Untuk toko yang belum memakai aplikasi kasir, pembanding paling sederhana adalah kartu stok: satu kartu untuk satu barang, berisi tanggal, keterangan, jumlah masuk, jumlah keluar, dan saldo. Tanpa kartu stok, stock opname hanya menghasilkan angka persediaan akhir, tetapi tidak bisa menunjukkan selisih.
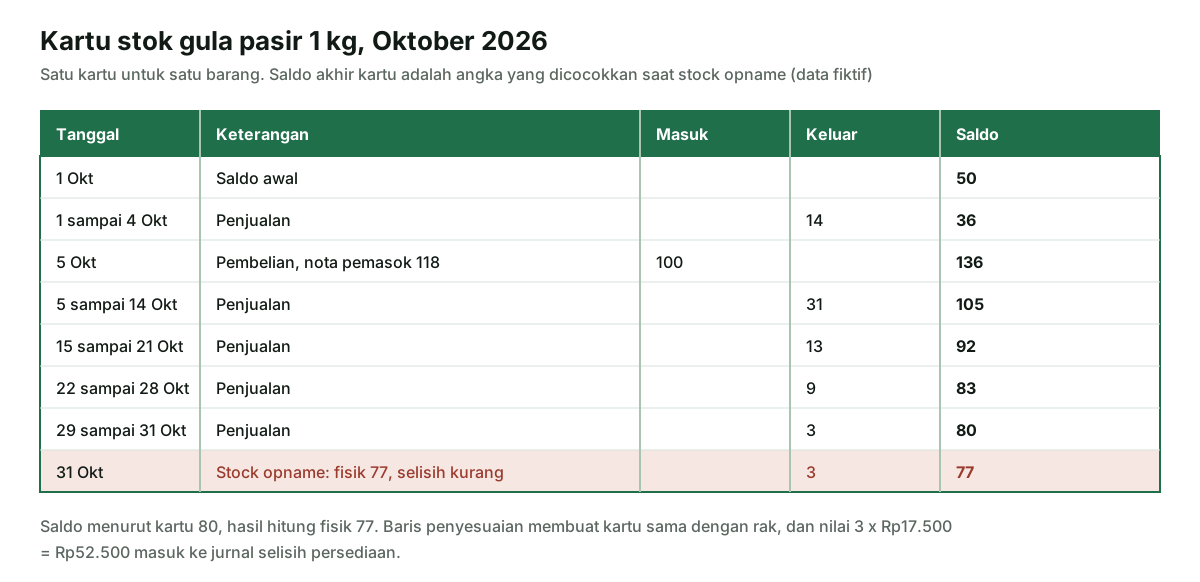
Supaya kartu stok tidak merepotkan, penjualan boleh direkap per hari atau per minggu dari laporan kasir, seperti pada gambar. Pembelian tetap dicatat per nota, lengkap dengan nomornya. Setelah stock opname, tambahkan satu baris penyesuaian supaya saldo kartu sama dengan barang di rak, dan saldo itu menjadi titik awal bulan berikutnya.
Kartu stok tidak perlu dibuat untuk semua barang. Mulailah dari barang yang paling mahal, paling cepat laku, atau paling sering selisih. Untuk barang murah seperti permen eceran, cukup dihitung saat stock opname tanpa kartu. Prinsip yang sama berlaku untuk uang: saldo laci kasir dicocokkan dengan catatan di buku kas Neracaku.
Tips mengurangi selisih stok
Selisih kecil hampir selalu ada, terutama di toko dengan ratusan barang murah. Tujuannya bukan nol selisih, melainkan selisih yang kecil, stabil, dan bisa dijelaskan. Kebiasaan berikut terbukti membantu di banyak usaha kecil:
- Catat setiap barang keluar, termasuk sampel, barang untuk dapur rumah, dan barang yang diberikan gratis.
- Samakan satuan di nota pembelian, kartu stok, dan aplikasi kasir. Kalau beli per dus dan jual per bungkus, tentukan satuan dasar.
- Periksa barang datang dengan menghitung dan mencocokkan dengan nota sebelum pemasok pergi.
- Batasi akses gudang ke orang tertentu, dan simpan barang mahal di tempat yang terlihat dari kasir.
- Terapkan barang lama keluar dulu dengan menaruh barang baru di belakang, supaya kedaluwarsa berkurang.
- Lakukan hitung bergilir untuk barang berisiko tinggi setiap minggu, tidak hanya di akhir bulan.
- Bandingkan persentase selisih dari bulan ke bulan. Lonjakan tiba-tiba lebih penting diselidiki daripada angka kecil yang stabil.
Selisih persediaan langsung mengurangi laba, sehingga menekannya sama berartinya dengan menaikkan penjualan. Hubungan antara penjualan, harga pokok, dan laba dijelaskan di perbedaan omzet dan laba. Kalau ingin tahu berapa penjualan minimum agar usaha tidak rugi setelah memperhitungkan semua biaya, gunakan perhitungan break even point.
Stock opname, SAK EMKM, dan pembukuan pajak
Standar akuntansi untuk usaha kecil, SAK EMKM dari Ikatan Akuntan Indonesia, tidak mengatur tata cara menghitung barang. Bab 9 tentang persediaan dalam draf eksposurnya mengatur dasar nilainya. Paragraf 9.2 menyatakan persediaan diakui sebesar biaya perolehannya. Paragraf 9.5 memberi pilihan rumus biaya masuk pertama keluar pertama atau rata-rata tertimbang. Paragraf 9.7 menyatakan jumlah tercatat persediaan yang dijual diakui sebagai beban pada periode pendapatannya diakui. Itu alasan nilai selisih memakai harga pokok, bukan harga jual.
Bagian contoh penyesuaian dasar kas menjadi akrual di dokumen yang sama, butir E, menyebut pembebanan persediaan barang dagang dapat dilakukan saat penjualan (metode perpetual) atau saat akhir periode pelaporan (metode periodik). Contohnya memakai rumus HPP yang sama dengan tabel di atas: persediaan awal ditambah pembelian dikurangi persediaan akhir.
Dari sisi pajak, artikel Direktorat Jenderal Pajak tentang pencatatan dan pembukuan menyebut pembukuan sekurang-kurangnya memuat harga perolehan dan penyerahan barang atau jasa, dan harus taat asas, termasuk metode penilaian persediaan yang sama dengan tahun sebelumnya. Dokumen dasar pembukuan disimpan paling tidak sepuluh tahun, sehingga lembar hitung dan berita acara layak diarsipkan. Kewajiban pencatatan dan pembukuan dibahas di pajak UMKM final dan pembukuan usaha kecil.
Sumber resmi
IAI: Draf Eksposur SAK EMKM (kompilasi) (Bab 9 Persediaan paragraf 9.1, 9.2, 9.5, dan 9.7; contoh penyesuaian dasar kas menjadi akrual butir E tentang metode perpetual dan periodik serta rumus HPP). DJP: Perhatikan Ini Sebelum Membuat Pencatatan dan Pembukuan (isi minimum pembukuan, prinsip taat asas termasuk metode penilaian persediaan, dan penyimpanan dokumen paling tidak sepuluh tahun). Diperiksa 28 Oktober 2026. Nama usaha, nama orang, dan semua angka contoh adalah data fiktif.