Apa itu break even point
Break even point adalah titik ketika total pendapatan sama dengan total biaya. Pada titik itu laba usaha sama dengan nol. Dalam bahasa Indonesia istilah ini disebut titik impas, dan dalam akuntansi biaya disebut juga titik pulang pokok. Titik impas bisa dinyatakan dalam jumlah unit, misalnya 1.000 gelas kopi per bulan, atau dalam rupiah penjualan, misalnya Rp18.000.000 per bulan.
Konsep ini berguna sejak sebelum usaha dibuka sampai usaha berjalan bertahun-tahun. Sebelum membuka kedai, BEP membantu menilai apakah target penjualan masuk akal dibanding lokasi dan jam buka. Saat usaha berjalan, BEP menjadi patokan harian: kalau rata-rata penjualan di bawah titik impas, ada yang harus diubah, entah harga, biaya, atau cara berjualan.
BEP juga membantu membaca angka laba dengan benar. Omzet yang besar belum tentu berarti untung. Usaha bisa menjual ratusan produk sehari dan tetap rugi kalau margin per produk terlalu tipis untuk menutup sewa dan gaji. Perbedaan omzet dan laba dibahas lebih rinci di perbedaan omzet dan laba.
Perhitungan BEP hanya butuh tiga angka: harga jual per unit, biaya variabel per unit, dan total biaya tetap per periode. Ketiganya bisa diambil dari catatan buku kas yang rapi. Bagian berikut menjelaskan cara memisahkan biaya, karena di situlah kesalahan paling sering terjadi.
Biaya tetap dan biaya variabel
Semua biaya usaha dikelompokkan menjadi dua. Biaya tetap jumlahnya sama setiap bulan, berapa pun produk yang terjual, selama usaha masih dalam kapasitas normal. Biaya variabel naik turun mengikuti jumlah produk yang dibuat atau dijual.
| Biaya | Kelompok | Alasan |
|---|---|---|
| Sewa kios atau ruko | Tetap | Dibayar sama walau sepi |
| Gaji karyawan bulanan | Tetap | Tidak tergantung jumlah produk |
| Penyusutan mesin dan peralatan | Tetap | Nilai alat turun tiap bulan |
| Bahan baku per produk | Variabel | Habis sebanding produk dibuat |
| Kemasan, gelas, plastik | Variabel | Satu per produk |
| Komisi platform pesan antar | Variabel | Persentase dari tiap pesanan |
| Listrik dan air | Semi variabel | Ada beban dasar, naik saat ramai |
Biaya semi variabel seperti listrik bisa dimasukkan ke biaya tetap kalau perubahannya kecil, atau dipecah menjadi bagian tetap dan variabel kalau perubahannya besar. Untuk usaha kecil, pendekatan sederhana biasanya cukup: pakai rata-rata tiga bulan dan masukkan ke biaya tetap. Biaya variabel per unit untuk usaha makanan sama dengan harga pokok bahan per porsi, yang cara menghitungnya ada di cara menghitung HPP.
Margin kontribusi dan rumus break even point
Kunci perhitungan BEP adalah margin kontribusi, yaitu harga jual per unit dikurangi biaya variabel per unit. Angka ini menunjukkan berapa rupiah dari setiap produk yang tersisa untuk menutup biaya tetap. Setelah biaya tetap tertutup, margin kontribusi dari produk berikutnya menjadi laba.
| Yang dihitung | Rumus |
|---|---|
| Margin kontribusi per unit | Harga jual per unit dikurangi biaya variabel per unit |
| Rasio margin kontribusi | Margin kontribusi per unit dibagi harga jual per unit |
| BEP unit | Total biaya tetap dibagi margin kontribusi per unit |
| BEP rupiah | Total biaya tetap dibagi rasio margin kontribusi, atau BEP unit dikali harga jual |
| Unit untuk target laba | (Total biaya tetap ditambah target laba) dibagi margin kontribusi per unit |
Rumus ini hanya bekerja kalau harga jual lebih besar dari biaya variabel per unit. Kalau margin kontribusi nol atau negatif, setiap produk yang terjual justru menambah rugi, dan tidak ada jumlah penjualan yang bisa mencapai titik impas. Dalam kasus itu yang harus diperbaiki adalah harga atau biaya bahan, bukan volume.
Hasil BEP unit yang berkoma dibulatkan ke atas. Produk tidak bisa dijual sebagian, dan pembulatan ke bawah berarti usaha masih sedikit rugi.
Contoh menghitung BEP kedai kopi
Contoh berikut memakai usaha fiktif Kedai Kopi Lembah yang menjual kopi susu gula aren seharga Rp18.000 per gelas. Semua angka adalah simulasi untuk latihan.
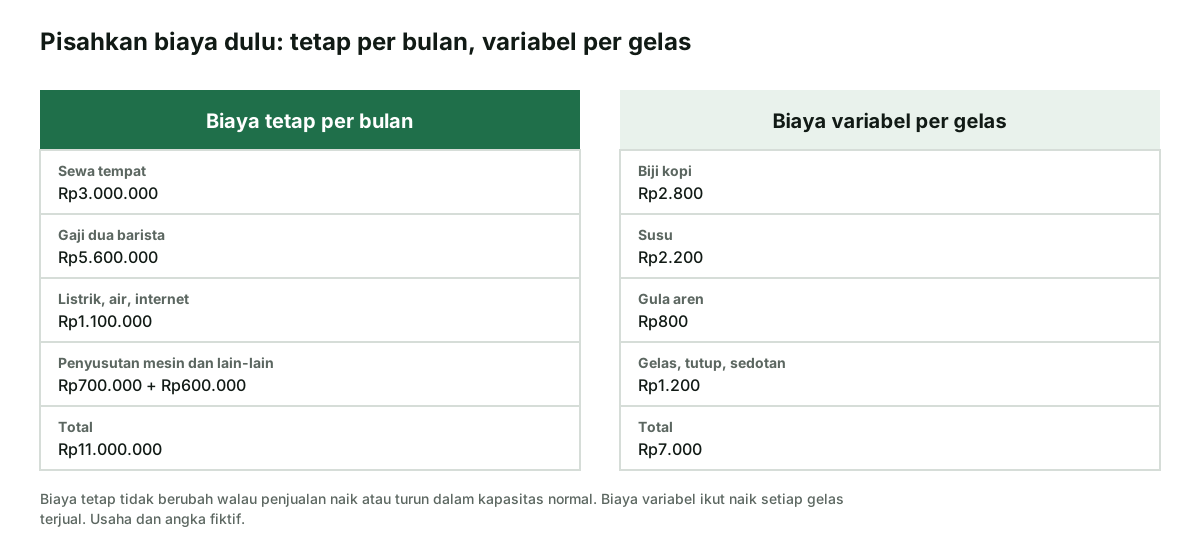
- Kumpulkan biaya tetap bulanan: sewa Rp3.000.000, gaji dua barista Rp5.600.000, listrik air internet Rp1.100.000, penyusutan mesin Rp700.000 (mesin Rp25.200.000 dibagi 36 bulan), dan lain-lain Rp600.000. Totalnya Rp11.000.000.
- Hitung biaya variabel per gelas: biji kopi Rp2.800, susu Rp2.200, gula aren Rp800, gelas tutup sedotan Rp1.200. Totalnya Rp7.000.
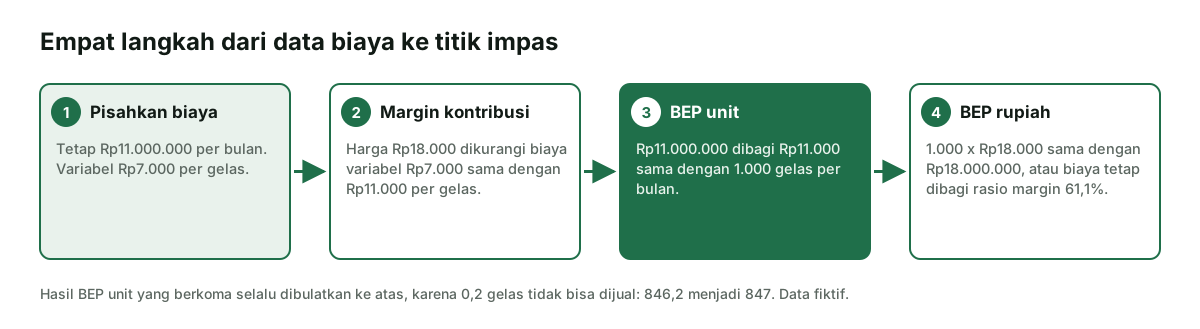
- Hitung margin kontribusi: Rp18.000 dikurangi Rp7.000 sama dengan Rp11.000 per gelas. Rasionya Rp11.000 dibagi Rp18.000, yaitu 61,1 persen.
- Hitung BEP unit: Rp11.000.000 dibagi Rp11.000 sama dengan 1.000 gelas per bulan.
- Hitung BEP rupiah: 1.000 gelas dikali Rp18.000 sama dengan Rp18.000.000 per bulan.
- Terjemahkan ke target harian: dengan 30 hari buka, 1.000 dibagi 30 sama dengan 33,3, dibulatkan menjadi 34 gelas per hari.
| Komponen | Nilai |
|---|---|
| Harga jual per gelas | Rp18.000 |
| Biaya variabel per gelas | Rp7.000 |
| Margin kontribusi per gelas | Rp11.000 |
| Rasio margin kontribusi | 61,1% |
| Biaya tetap per bulan | Rp11.000.000 |
| BEP unit per bulan | 1.000 gelas |
| BEP rupiah per bulan | Rp18.000.000 |
| Target harian (30 hari) | 34 gelas |
Angka 34 gelas per hari jauh lebih mudah dipantau daripada Rp18.000.000 per bulan. Pemilik cukup mengecek jumlah gelas di akhir hari. Untuk memastikan biaya yang dipakai sudah lengkap, cocokkan dengan laporan bulanan di contoh laporan laba rugi.
Membaca grafik break even point
Grafik BEP menggambarkan perhitungan di atas dalam satu gambar. Sumbu mendatar adalah jumlah produk terjual, sumbu tegak adalah rupiah. Ada tiga garis yang perlu dikenali.
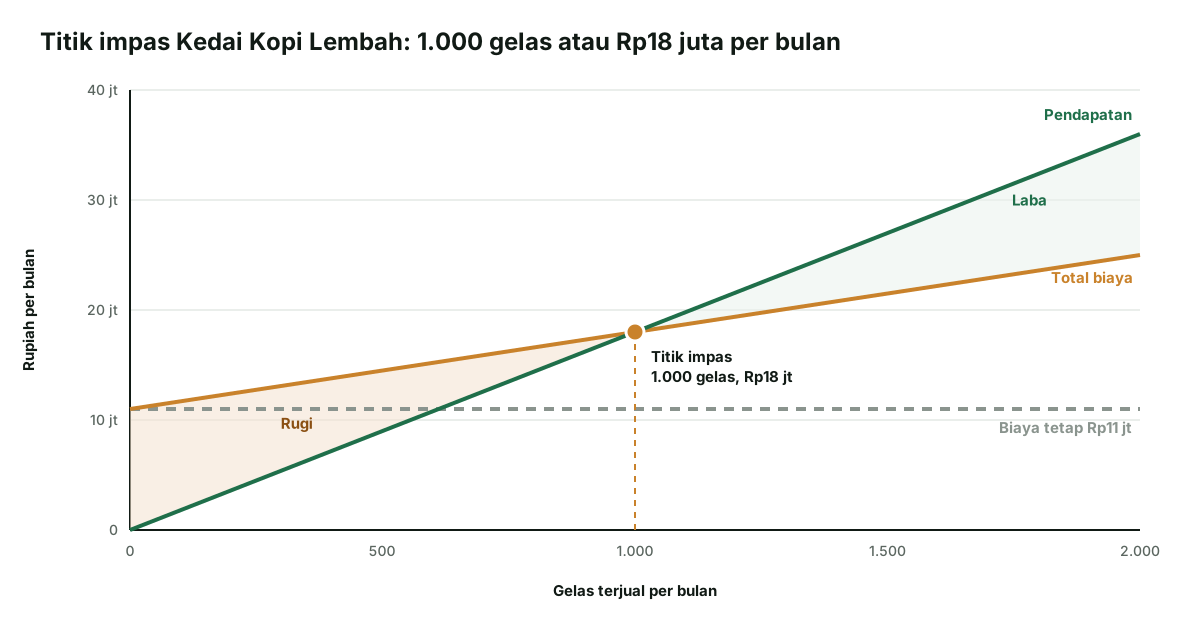
- Garis biaya tetap datar di Rp11.000.000, karena biaya ini tidak berubah berapa pun penjualannya.
- Garis total biaya mulai dari Rp11.000.000 di nol gelas, lalu naik Rp7.000 untuk setiap gelas. Pada 2.000 gelas nilainya Rp25.000.000.
- Garis pendapatan mulai dari nol dan naik Rp18.000 per gelas. Pada 2.000 gelas nilainya Rp36.000.000.
Garis pendapatan lebih curam daripada garis total biaya, karena setiap gelas menambah pendapatan Rp18.000 tetapi hanya menambah biaya Rp7.000. Selisih kemiringan itu adalah margin kontribusi. Kedua garis berpotongan di 1.000 gelas dan Rp18.000.000, yaitu titik impas. Di kiri titik potong, garis biaya berada di atas garis pendapatan, artinya usaha rugi. Di kanan, pendapatan di atas biaya dan jaraknya adalah laba. Pada 2.000 gelas, laba sama dengan Rp36.000.000 dikurangi Rp25.000.000, yaitu Rp11.000.000.
Target laba dan margin keamanan
Titik impas hanya menjamin usaha tidak rugi. Pemilik tentu ingin laba, jadi rumus BEP bisa diperluas untuk menghitung penjualan yang dibutuhkan demi target laba tertentu.
Misalkan pemilik Kedai Kopi Lembah menargetkan laba Rp5.000.000 per bulan. Jumlah gelas yang dibutuhkan adalah (Rp11.000.000 ditambah Rp5.000.000) dibagi Rp11.000, yaitu 1.454,5, dibulatkan menjadi 1.455 gelas. Pendapatannya 1.455 dikali Rp18.000, yaitu Rp26.190.000 per bulan, atau sekitar 49 gelas per hari.
Ukuran berikutnya adalah margin keamanan (margin of safety), yaitu seberapa jauh penjualan aktual berada di atas titik impas. Rumusnya penjualan aktual dikurangi penjualan BEP, dibagi penjualan aktual.
| Penjualan per bulan | Laba (Rp) | Margin keamanan |
|---|---|---|
| 900 gelas | (1.100.000) | Di bawah titik impas |
| 1.000 gelas | 0 | 0% |
| 1.300 gelas | 3.300.000 | 23,1% |
| 1.455 gelas | 5.005.000 | 31,3% |
Pada penjualan 1.300 gelas, margin keamanannya 23,1 persen. Artinya penjualan boleh turun sampai 23,1 persen sebelum usaha mulai rugi. Semakin besar angka ini, semakin tahan usaha menghadapi bulan sepi, musim hujan, atau pesaing baru di dekat lokasi. Pantau angka ini setiap bulan bersamaan dengan perhitungan laba rugi.
BEP untuk usaha dengan beberapa produk
Kebanyakan usaha menjual lebih dari satu produk dengan margin berbeda. Kedai kopi menjual minuman dan makanan ringan, warung makan menjual nasi dan minuman. Untuk kasus ini, BEP dihitung dengan margin kontribusi tertimbang berdasarkan bauran penjualan.
Misalkan Kedai Kopi Lembah juga menjual roti bakar seharga Rp15.000 dengan biaya variabel Rp6.000, sehingga margin kontribusinya Rp9.000. Dari catatan penjualan, 70 persen unit yang terjual adalah kopi susu dan 30 persen roti bakar.
- Hitung margin tertimbang: 70% dikali Rp11.000 ditambah 30% dikali Rp9.000, yaitu Rp7.700 ditambah Rp2.700, sama dengan Rp10.400 per unit.
- Hitung BEP total unit: Rp11.000.000 dibagi Rp10.400 sama dengan 1.057,7, dibulatkan menjadi 1.058 unit.
- Bagi sesuai bauran: sekitar 741 gelas kopi susu dan 317 porsi roti bakar.
- Periksa ulang: 741 dikali Rp11.000 ditambah 317 dikali Rp9.000 sama dengan Rp11.004.000, sedikit di atas biaya tetap.
| Produk | Margin per unit | Porsi penjualan | Unit saat BEP | Kontribusi (Rp) |
|---|---|---|---|---|
| Kopi susu gula aren | Rp11.000 | 70% | 741 | 8.151.000 |
| Roti bakar | Rp9.000 | 30% | 317 | 2.853.000 |
| Jumlah | Rp10.400 (tertimbang) | 100% | 1.058 | 11.004.000 |
Kalau bauran bergeser ke produk bermargin lebih kecil, titik impas naik walau total unit sama. Itu sebabnya promosi produk bermargin tinggi sering lebih efektif daripada sekadar menaikkan volume.
Analisis sensitivitas: kalau harga atau biaya berubah
Angka-angka dalam perhitungan BEP jarang diam. Harga susu naik, pemilik ruko menaikkan sewa, atau pesaing memaksa memberi diskon. Analisis sensitivitas menghitung ulang BEP untuk setiap perubahan supaya pemilik tahu dampaknya sebelum mengambil keputusan.
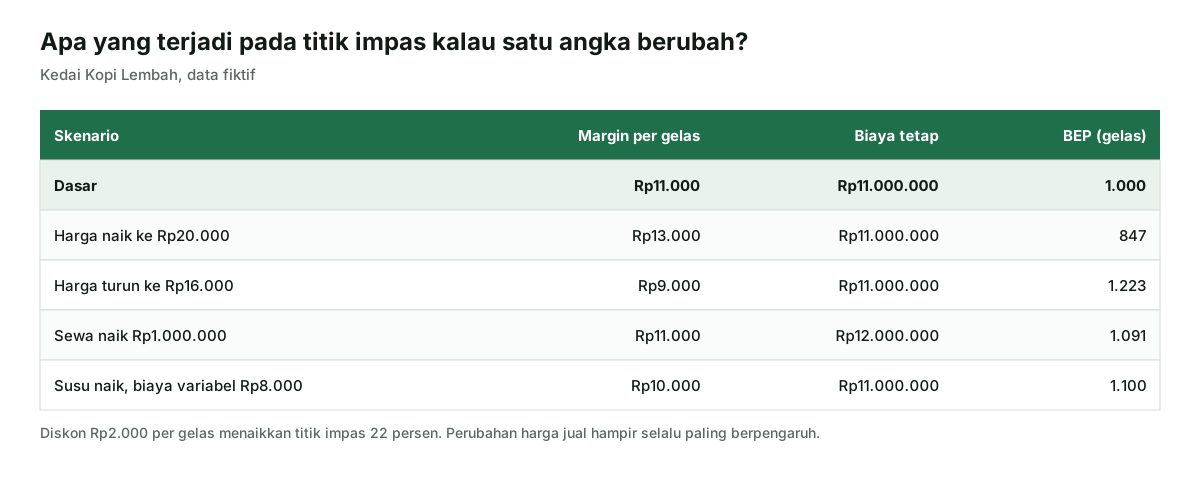
Beberapa pelajaran dari tabel di atas:
- Harga jual paling berpengaruh. Turun Rp2.000 per gelas menaikkan BEP dari 1.000 menjadi 1.223 gelas, naik sekitar 22 persen. Pikirkan dua kali sebelum memberi diskon permanen.
- Kenaikan biaya bahan menggerus margin setiap gelas. Susu naik Rp1.000 per gelas menambah 100 gelas pada titik impas.
- Kenaikan biaya tetap relatif lebih mudah diserap kalau margin per unit sehat. Sewa naik Rp1.000.000 menambah 91 gelas.
- Kenaikan harga kecil sangat membantu. Naik Rp2.000 menurunkan BEP menjadi 847 gelas, asalkan pelanggan tidak berkurang banyak.
Cara cepat menghitung skenario adalah memakai spreadsheet dengan tiga sel masukan: harga, biaya variabel, dan biaya tetap. Ubah satu sel, lihat BEP berubah. Pertimbangan menetapkan harga dari HPP dan margin dibahas di cara menghitung HPP dan contoh usaha makanan di pembukuan usaha makanan.
Batas asumsi BEP dan cara memakai data pembukuan
BEP adalah alat bantu perencanaan dengan beberapa asumsi penyederhanaan. Pahami batasnya supaya tidak salah membaca hasil.
- Harga dan biaya variabel dianggap tetap per unit. Kenyataannya ada diskon pembelian bahan dalam jumlah besar atau harga promo.
- Biaya tetap dianggap tetap dalam kapasitas tertentu. Kalau penjualan melonjak dan harus menambah barista atau mesin, biaya tetap naik bertahap.
- Semua produk yang dibuat dianggap terjual. Kue atau bahan yang terbuang menambah biaya variabel efektif.
- Bauran produk dianggap stabil pada perhitungan multi-produk.
- BEP menghitung laba, bukan arus kas. Usaha bisa sudah melewati titik impas tetapi kekurangan uang tunai karena banyak piutang atau stok menumpuk.
Kualitas BEP bergantung pada kualitas data biaya. Data terbaik datang dari buku kas yang mencatat setiap pengeluaran dengan kategori jelas, sehingga biaya tetap dan biaya variabel bisa dipisahkan dengan cepat. Mulailah dengan mengelompokkan pengeluaran tiga bulan terakhir seperti contoh di kas masuk dan kas keluar, lalu hitung rata-ratanya. Hitung ulang BEP setiap kali tutup buku bulanan, dan rapikan kategorinya dengan panduan pencatatan keuangan UMKM. Pastikan pengambilan pribadi pemilik tidak ikut dihitung sebagai biaya tetap; prive dibahas di artikel prive.
Neracaku membantu mencatat kas masuk dan kas keluar per kategori lewat fitur buku kas, dan ringkasan laba rugi bisa dicoba di alat laba rugi. Dari sana, angka biaya tetap dan biaya variabel untuk BEP bisa diambil tanpa menebak.
Rujukan
Wikipedia: Break-even (economics) (definisi titik impas sebagai titik ketika total biaya sama dengan total pendapatan, dinyatakan dalam unit atau rupiah penjualan). Wikipedia bahasa Indonesia: Titik impas. IAI: Draf Eksposur SAK EMKM (kompilasi) (paragraf 2.8 definisi penghasilan dan beban yang dipakai untuk menghitung laba). Diperiksa 26 Oktober 2026. Nama usaha dan semua angka contoh adalah data fiktif untuk latihan perhitungan.