Apa itu biaya operasional
Biaya operasional, yang di laporan keuangan sering ditulis beban operasional, adalah pengeluaran yang muncul karena usaha berjalan dari hari ke hari. Gaji karyawan, sewa tempat, tagihan listrik, pulsa internet, kemasan, ongkos kirim, dan iklan masuk kelompok ini. Semuanya tidak menjadi bagian dari barang yang dijual, tetapi tanpa semua itu usaha tidak bisa melayani pembeli.
Dalam SAK EMKM, standar akuntansi untuk usaha mikro, kecil, dan menengah, beban didefinisikan sebagai penurunan manfaat ekonomi selama periode pelaporan, baik berupa arus kas keluar, penurunan aset, atau kenaikan liabilitas, yang mengurangi ekuitas dan bukan karena pembagian kepada pemilik. Bagian "bukan pembagian kepada pemilik" penting: uang yang diambil pemilik untuk belanja rumah bukan beban usaha. Itu disebut prive.
Pemilik usaha kecil sering hanya melihat satu angka, yaitu sisa uang di laci atau rekening. Padahal sebagian biaya baru dibayar nanti, misalnya tagihan listrik bulan ini yang jatuh tempo bulan depan, dan sebagian lagi dibayar sekaligus untuk setahun, misalnya sewa. Karena itu biaya operasional perlu dicatat per bulan supaya laba yang dibaca bukan laba semu.
Kalau Anda belum punya catatan sama sekali, mulai dulu dari pencatatan keuangan UMKM yang paling dasar. Rincian biaya baru bisa dibaca setelah uang masuk dan keluar tercatat rapi.
Beda biaya operasional dan harga pokok penjualan
Pertanyaan paling sering: bahan baku itu biaya operasional atau bukan? Jawabannya, bahan baku masuk harga pokok penjualan (HPP), bukan biaya operasional. HPP adalah biaya yang melekat pada barang atau jasa yang terjual. Kopi, susu, dan gula di kedai kopi adalah HPP. Gaji kasir dan sewa kedai adalah biaya operasional.
Pembedanya sederhana: kalau hari ini tidak ada satu gelas pun terjual, apakah biaya itu tetap muncul? Bahan yang tidak dipakai tidak menjadi HPP. Sewa tetap berjalan. Cara menghitung HPP dibahas lengkap di artikel cara menghitung HPP.
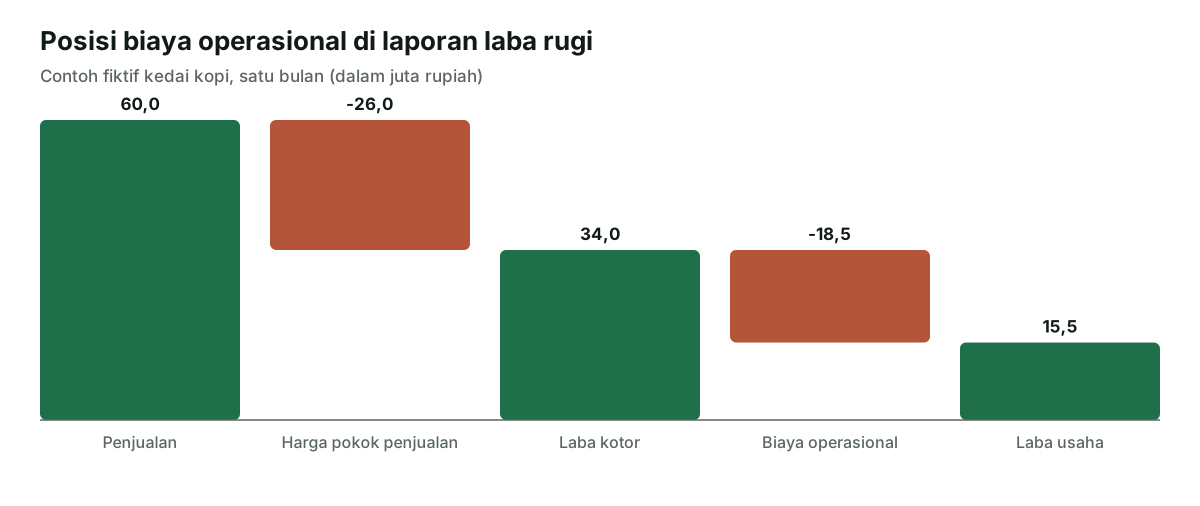
Letaknya di laporan laba rugi mengikuti urutan itu. Penjualan dikurangi HPP menjadi laba kotor. Laba kotor dikurangi biaya operasional menjadi laba usaha. Kalau laba kotor sehat tetapi laba usaha tipis, masalahnya ada di biaya operasional, bukan di harga jual atau bahan. Pembacaan ini sejalan dengan perbedaan omzet dan laba yang sering tertukar.
Pada usaha jasa, garisnya sedikit berbeda. Konsultan atau bengkel kecil mungkin tidak punya HPP berupa barang, sehingga upah teknisi yang mengerjakan jasa bisa dianggap biaya langsung dan gaji admin menjadi biaya operasional. Yang penting pembagiannya konsisten setiap bulan supaya bisa dibandingkan.
Jenis biaya operasional: penjualan, administrasi, dan umum
Laporan keuangan biasanya membagi biaya operasional menjadi dua kelompok besar. Pembagian ini membantu menjawab pertanyaan berbeda: berapa biaya untuk mendapatkan pembeli, dan berapa biaya untuk menjaga usaha tetap berjalan.
| Kelompok | Tujuan | Contoh |
|---|---|---|
| Beban penjualan | Mendatangkan dan melayani pembeli | Iklan, komisi marketplace, komisi sales, ongkos kirim yang ditanggung penjual, kemasan pengiriman |
| Beban administrasi dan umum | Menjalankan usaha di belakang layar | Gaji admin, sewa kantor, listrik, air, internet, alat tulis, aplikasi, biaya bank, penyusutan peralatan kantor |
Untuk usaha kecil, dua kelompok ini sering terlalu luas. Tidak masalah kalau Anda memecahnya lagi menjadi enam sampai sepuluh kategori yang memang sering muncul. Terlalu banyak kategori justru membuat pencatatan berhenti di minggu kedua. Terlalu sedikit membuat semua hal masuk "lain-lain" dan tidak bisa dibaca.
Patokan praktis: kategori "lain-lain" sebaiknya tidak lebih dari sepersepuluh total biaya. Kalau lebih, ada pos yang sebenarnya rutin dan pantas punya kategori sendiri. Daftar kategori yang sama sebaiknya dipakai saat membuat jurnal umum dan buku besar, supaya saldo tiap akun bisa langsung dipindahkan ke laporan.
Contoh biaya operasional per jenis usaha
Daftar biayanya berubah mengikuti model usaha. Tabel berikut bisa dipakai sebagai titik awal saat menyusun kategori sendiri. Beberapa pos yang sama bisa berbeda perlakuan: kemasan makanan yang menjadi bagian produk boleh dimasukkan HPP, sedangkan kardus untuk pengiriman masuk biaya operasional.
| Jenis usaha | Pos biaya yang biasanya terbesar | Pos yang sering terlupa |
|---|---|---|
| Warung makan atau kedai kopi | Gaji, sewa, gas, listrik | Komisi aplikasi pesan antar, perawatan mesin, air galon |
| Toko online | Iklan, komisi marketplace, kemasan | Ongkos kirim retur, subsidi gratis ongkir, langganan aplikasi |
| Toko kelontong | Gaji penjaga, sewa, listrik pendingin | Plastik belanja, selisih stok, biaya isi ulang QRIS |
| Usaha jasa dan freelancer | Internet, langganan perangkat lunak, transportasi | Biaya transfer, perpanjangan domain, servis laptop |
| Bengkel dan konveksi | Upah admin, sewa tempat, listrik mesin | Perawatan alat, sewa kendaraan, alat keselamatan |
Kolom kanan sengaja dipisahkan karena di sanalah kebocoran biasanya terjadi. Pos kecil yang tidak dicatat terasa ringan, tetapi jika dijumlah selama setahun nilainya bisa setara satu bulan gaji karyawan. Uang kecil untuk parkir, galon, atau bensin antar barang sebaiknya lewat buku kas kecil supaya tetap tercatat.
Biaya yang dibayar sekaligus untuk setahun, seperti sewa tempat atau asuransi, sebaiknya dibagi rata per bulan saat dibaca. Sewa Rp48.000.000 per tahun berarti Rp4.000.000 per bulan, walaupun uangnya keluar hanya sekali. Hal yang sama berlaku untuk peralatan bernilai besar lewat penyusutan.
Cara menghitung biaya operasional
Rumusnya hanya penjumlahan: total biaya operasional sama dengan seluruh beban penjualan ditambah seluruh beban administrasi dan umum dalam satu periode. Yang membuatnya sulit bukan rumusnya, melainkan kelengkapan datanya. Ikuti langkah berikut.
- Tetapkan periode, biasanya satu bulan kalender.
- Kumpulkan semua pengeluaran dari buku kas, mutasi rekening, dan nota.
- Buang yang bukan biaya: pembelian stok, cicilan pokok utang, pembelian aset, dan prive.
- Tambahkan biaya yang sudah terjadi tetapi belum dibayar, misalnya gaji bulan ini yang dibayar tanggal 1.
- Masukkan bagian bulanan dari biaya tahunan dan penyusutan.
- Jumlahkan per kategori, lalu hitung totalnya.
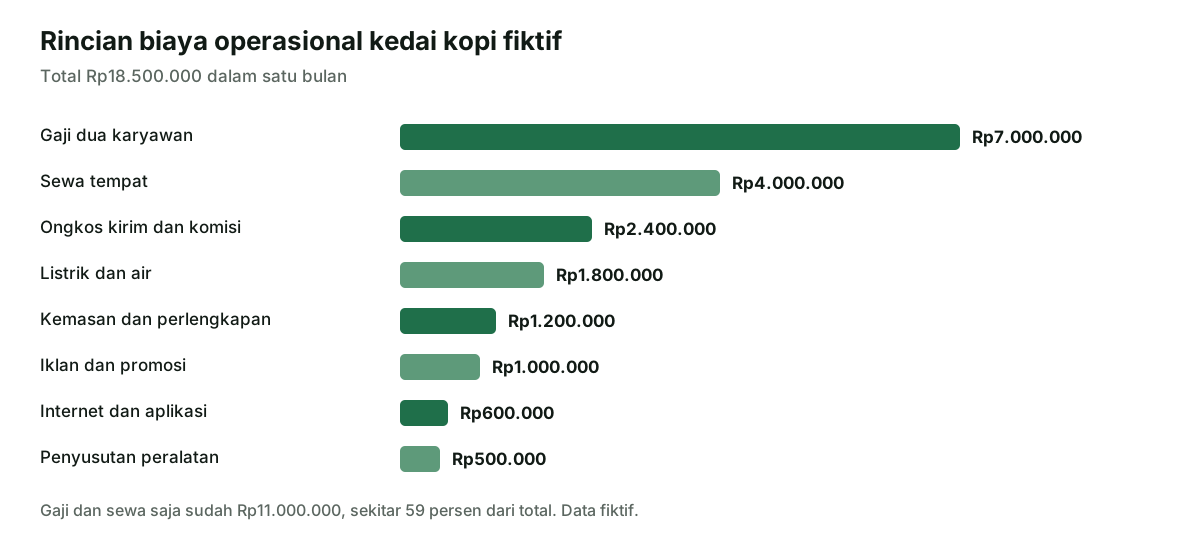
Contoh berikut memakai kedai kopi fiktif dengan penjualan Rp60.000.000 dan HPP Rp26.000.000 dalam sebulan, sehingga laba kotornya Rp34.000.000.
| Pos biaya | Jumlah |
|---|---|
| Gaji dua karyawan | Rp7.000.000 |
| Sewa tempat | Rp4.000.000 |
| Ongkos kirim dan komisi aplikasi | Rp2.400.000 |
| Listrik dan air | Rp1.800.000 |
| Kemasan dan perlengkapan | Rp1.200.000 |
| Iklan dan promosi | Rp1.000.000 |
| Internet dan aplikasi kasir | Rp600.000 |
| Penyusutan peralatan | Rp500.000 |
| Total biaya operasional | Rp18.500.000 |
Laba usahanya Rp34.000.000 dikurangi Rp18.500.000, yaitu Rp15.500.000. Angka inilah yang lebih jujur untuk menilai usaha daripada omzet. Susunan lengkapnya bisa disalin ke alat laba rugi atau mengikuti contoh laporan laba rugi.
Rasio biaya operasional dan cara membacanya
Angka Rp18.500.000 tidak berarti banyak sebelum dibandingkan dengan penjualan. Rasio biaya operasional menjawab pertanyaan: dari setiap Rp100 penjualan, berapa rupiah habis untuk menjalankan usaha?
Rumus: rasio biaya operasional = total biaya operasional dibagi penjualan, dikali 100 persen. Pada contoh tadi, Rp18.500.000 dibagi Rp60.000.000 sama dengan sekitar 30,8 persen. Artinya, dari setiap Rp100 yang masuk, sekitar Rp30,8 dipakai untuk operasional, Rp43,3 untuk HPP, dan sisanya Rp25,8 menjadi laba usaha.
Tidak ada satu angka ideal yang berlaku untuk semua usaha, karena toko bermargin tipis dan jasa bermargin tebal punya struktur berbeda. Yang lebih berguna adalah melihat arahnya. Bandingkan rasio bulan ini dengan tiga bulan terakhir di usaha Anda sendiri.
- Rasio naik padahal penjualan tetap: ada biaya yang membesar, cari di pos mana.
- Rasio turun karena penjualan naik: bagus, biaya tetap tersebar ke omzet yang lebih besar.
- Rasio naik saat bulan sepi: wajar untuk bisnis musiman, tetapi siapkan cadangan kas.
Istilah BOPO yang sering muncul di berita adalah rasio Beban Operasional terhadap Pendapatan Operasional dan lazim dipakai di perbankan. Konsepnya mirip, tetapi angka bank tidak bisa dijadikan patokan untuk warung atau toko online. Untuk mengetahui omzet minimum yang menutup semua biaya, gunakan perhitungan break even point.
Biaya tetap, variabel, dan semi variabel
Selain menurut fungsinya, biaya operasional juga perlu dilihat menurut perilakunya saat penjualan naik atau turun. Pengelompokan ini yang paling berguna saat harus berhemat.
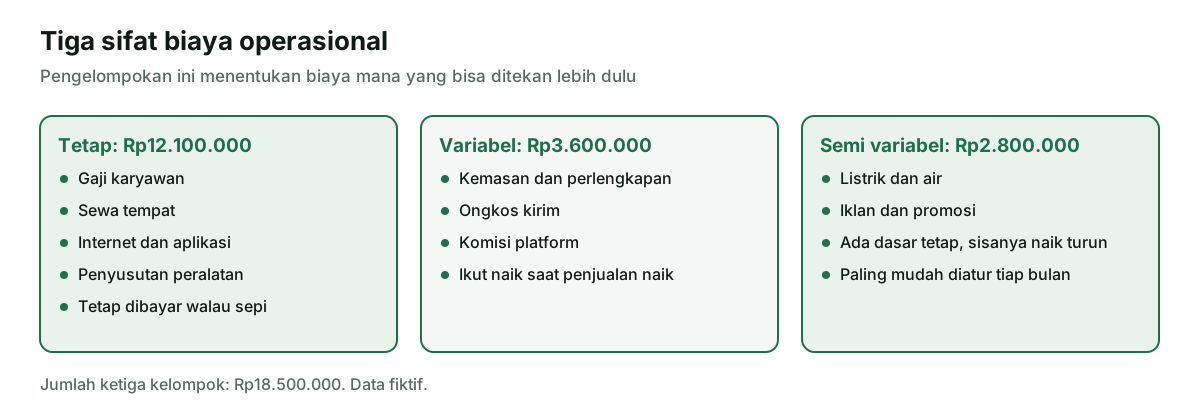
Biaya tetap dibayar walaupun sepi, seperti gaji dan sewa. Pada contoh tadi jumlahnya Rp12.100.000. Biaya ini tidak bisa diubah cepat, jadi keputusan tentangnya harus dibuat hati-hati, misalnya sebelum menandatangani sewa dua tahun atau menambah karyawan tetap.
Biaya variabel ikut bergerak mengikuti penjualan, seperti kemasan, ongkos kirim, dan komisi. Jumlahnya Rp3.600.000. Biaya ini aman selama margin per penjualan masih positif. Hati-hati dengan promosi gratis ongkir: setiap pesanan bisa menambah biaya tanpa disadari.
Biaya semi variabel punya dasar tetap dan bagian yang naik turun, seperti listrik dan iklan, totalnya Rp2.800.000. Pos ini biasanya paling cepat bisa dikendalikan, sehingga pantas ditinjau setiap bulan.
Kalau usaha punya biaya tetap besar, penurunan penjualan sedikit saja bisa langsung memukul laba. Itu sebabnya usaha kecil sebaiknya menjaga biaya tetap serendah yang masih masuk akal sampai penjualannya stabil. Pos stok juga sebaiknya dipantau lewat stock opname agar selisih barang tidak tersembunyi di biaya.
Cara mencatat biaya operasional setiap bulan
Pencatatan yang berhasil adalah pencatatan yang tidak merepotkan. Tidak perlu aplikasi mahal di awal. Yang perlu adalah kebiasaan kecil yang dilakukan pada hari yang sama, bukan menumpuk nota sampai akhir bulan.
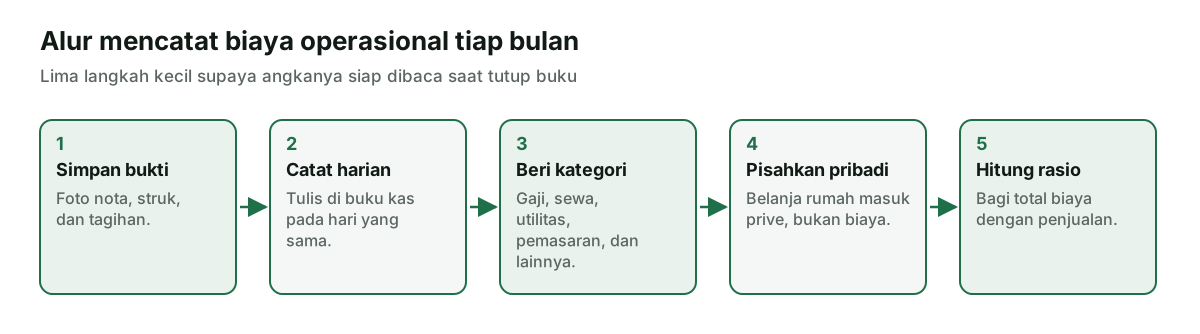
Foto setiap nota, struk, dan tagihan lalu simpan di satu folder per bulan. Tulis pengeluarannya di alat buku kas gratis pada hari yang sama, lengkap dengan kategori. Pisahkan rekening usaha dari rekening pribadi seperti dijelaskan di artikel memisahkan uang pribadi dan usaha, sehingga mutasi bank bisa langsung dipakai sebagai bukti.
Di akhir bulan, jumlahkan per kategori, cocokkan dengan mutasi rekening, lalu masukkan biaya yang belum dibayar. Langkah penutupannya tersusun di panduan tutup buku bulanan. Setelah tiga bulan, Anda punya perbandingan yang cukup untuk melihat pola, dan keputusan penghematan tidak lagi berdasarkan perasaan.
Cara menekan biaya operasional tanpa merusak usaha
Berhemat yang keliru justru menurunkan penjualan, misalnya mengurangi karyawan saat jam ramai atau memotong kualitas kemasan. Urutan yang lebih aman dimulai dari pos yang tidak terasa oleh pembeli.
- Urutkan pos biaya dari yang terbesar, lalu mulai dari tiga teratas.
- Periksa langganan yang tidak terpakai: aplikasi, domain, dan paket internet ganda.
- Bandingkan harga pemasok kemasan dan pertimbangkan pembelian dalam jumlah lebih besar.
- Hitung biaya per saluran penjualan, termasuk komisi, lalu arahkan pelanggan lama ke saluran yang lebih murah.
- Atur jadwal kerja mengikuti jam ramai, bukan jam buka penuh.
- Evaluasi iklan berdasarkan pesanan yang dihasilkan, bukan jumlah tayangan.
- Hitung ulang harga jual kalau kenaikan biaya memang tidak bisa dihindari.
Contohnya pada kedai fiktif tadi: kalau komisi aplikasi dan ongkos kirim bisa turun Rp400.000 dan iklan yang tidak menghasilkan pesanan dipotong Rp300.000, laba usaha naik Rp700.000 per bulan, atau Rp8.400.000 per tahun, tanpa satu pun pelanggan merasakan bedanya.
Ingat juga biaya yang belum tertagih bukan biaya yang hilang. Tagihan pelanggan yang lama tidak dibayar membuat Anda harus menalangi biaya operasional. Rapikan pencatatan piutang dan pakai alat pengingat jatuh tempo supaya kas tidak tersendat.
Biaya operasional dan pajak
Dalam Pajak Penghasilan, biaya yang boleh mengurangi penghasilan bruto adalah biaya untuk mendapatkan, menagih, dan memelihara penghasilan. Ketentuannya ada di Pasal 6 ayat (1) Undang-Undang Pajak Penghasilan, dan laman Direktorat Jenderal Pajak merangkumnya antara lain sebagai biaya pembelian bahan, upah, gaji, honorarium, serta biaya lain yang berkaitan dengan kegiatan usaha.
Sebaliknya, ada biaya yang tidak boleh dikurangkan. Rangkuman DJP atas aturan ini menyebut antara lain biaya untuk kepentingan pribadi wajib pajak atau tanggungannya, Pajak Penghasilan itu sendiri, serta sanksi administrasi berupa bunga dan denda. Jadi tagihan listrik rumah pemilik dan denda pajak tidak boleh dimasukkan sebagai biaya usaha dalam perhitungan pajak.
| Pos | Perlakuan |
|---|---|
| Gaji karyawan, sewa tempat usaha | Berkaitan dengan usaha, dapat menjadi pengurang penghasilan bruto |
| Biaya pribadi pemilik | Tidak boleh dikurangkan |
| Pajak Penghasilan | Tidak boleh dikurangkan |
| Sanksi administrasi berupa bunga dan denda | Tidak boleh dikurangkan |
Satu hal sering terlewat: kalau Anda memakai PPh final 0,5 persen untuk UMKM, pajak dihitung dari omzet, bukan dari laba, jadi biaya operasional tidak mengurangi pajaknya. Biaya tetap perlu dicatat untuk mengelola usaha. Penjelasannya ada di artikel pajak UMKM final. Untuk kasus tertentu, tanyakan ke kantor pajak atau konsultan pajak.
Kesalahan umum saat mengelola biaya operasional
- Mencampur belanja rumah dengan biaya usaha. Laba jadi terlihat lebih kecil dari yang sebenarnya, dan pajak normal bisa salah.
- Tidak menghitung gaji sendiri. Pemilik yang bekerja penuh tanpa gaji membuat laba tampak besar. Tetapkan angka wajar agar tahu usaha benar-benar untung.
- Memasukkan pembelian aset sebagai biaya sekaligus. Mesin atau laptop dipakai bertahun-tahun, jadi bebannya dibagi lewat penyusutan.
- Memasukkan cicilan pokok utang sebagai biaya. Yang menjadi biaya hanya bunganya. Pokoknya mengurangi utang.
- Lupa biaya tahunan. Perpanjangan izin, domain, dan servis besar perlu disisihkan per bulan.
- Memotong biaya tanpa melihat penjualan. Selalu baca rasio, bukan hanya rupiahnya.
Kalau beberapa kesalahan di atas terasa akrab, mulai dari satu perbaikan saja bulan ini. Banyak pemilik usaha merasa perlu sistem besar, padahal kebiasaan mencatat setiap hari selama sebulan sudah mengubah cara memandang usahanya. Saat catatan mulai rapi, Anda juga bisa menyusun laporan neraca dan membaca kesehatan usaha secara lebih utuh.
Sumber resmi
DJP: Biaya yang diakui sebagai pengurang penghasilan bruto (rangkuman Pasal 6 ayat 1 UU PPh).
DJP: Biaya yang tidak dapat diakui sebagai pengurang penghasilan bruto (biaya pribadi, Pajak Penghasilan, sanksi administrasi).
IAI: Draf Eksposur SAK EMKM (kompilasi) (definisi beban dan penghasilan).