Apa itu kartu stok
Kartu stok adalah catatan berjalan untuk satu jenis barang. Setiap kali barang itu bertambah atau berkurang, satu baris baru ditulis, lalu sisanya dihitung ulang. Karena sifatnya berjalan, kartu ini menjawab pertanyaan paling sederhana di gudang: barang ini sekarang tinggal berapa.
Kartu stok biasanya disimpan dekat barangnya, atau dipegang orang yang mengurus gudang. Di toko kecil, kartu ini bisa berupa selembar kertas di rak. Di usaha yang lebih besar, bentuknya baris data di spreadsheet atau aplikasi. Bentuknya boleh berbeda, tetapi isinya sama.
Kartu stok sering tertukar dengan dua catatan lain. Tabel berikut merangkum perbedaannya, supaya Anda tahu kapan masing-masing dipakai.
| Catatan | Isi | Kapan diisi | Pertanyaan yang dijawab |
|---|---|---|---|
| Kartu stok | Keluar masuk satu barang | Setiap ada pergerakan | Menurut catatan, sisa barang berapa? |
| Stock opname | Hasil hitung fisik semua barang | Berkala, misalnya akhir bulan | Barang yang benar-benar ada berapa? |
| Buku persediaan | Ringkasan nilai semua barang | Saat tutup buku | Total nilai persediaan berapa rupiah? |
Fungsi kartu stok untuk usaha kecil
Banyak pemilik usaha kecil merasa hafal isi gudangnya, sampai jenis barangnya bertambah atau karyawan mulai ikut melayani. Pada titik itu, ingatan tidak lagi cukup. Kartu stok memberi lima manfaat yang langsung terasa.
- Mencegah kehabisan barang. Sisa stok terlihat sebelum rak kosong, jadi belanja bisa direncanakan.
- Mencegah belanja berlebihan. Uang tidak mengendap pada barang yang masih banyak.
- Menemukan kehilangan. Selisih antara kartu dan barang fisik menjadi tanda ada yang rusak, hilang, atau salah catat.
- Memudahkan menghitung modal barang. Nilai barang keluar menjadi bahan untuk menghitung HPP.
- Menunjukkan barang lambat. Kartu yang jarang bergerak menandakan barang yang perlu didiskon atau tidak dibeli lagi.
Manfaat terakhir sering terlewat. Barang yang diam di rak adalah uang yang tidak berputar, dan persediaan termasuk aset lancar yang diharapkan cepat kembali menjadi kas. Untuk usaha yang bahan bakunya mudah rusak, seperti pada pembukuan usaha makanan, kartu stok juga membantu memakai bahan yang lebih lama dulu.
Format dan kolom kartu stok
Tidak ada format tunggal yang diwajibkan untuk usaha kecil. Yang penting, kartu memuat identitas barang di bagian atas dan baris pergerakan di bawahnya. Ada dua versi yang umum dipakai.
Versi sederhana hanya mencatat jumlah. Versi ini cukup kalau tujuan Anda sekadar memantau sisa barang. Versi lengkap mencatat jumlah sekaligus nilai rupiah, sehingga bisa dipakai untuk menghitung HPP dan nilai persediaan akhir.
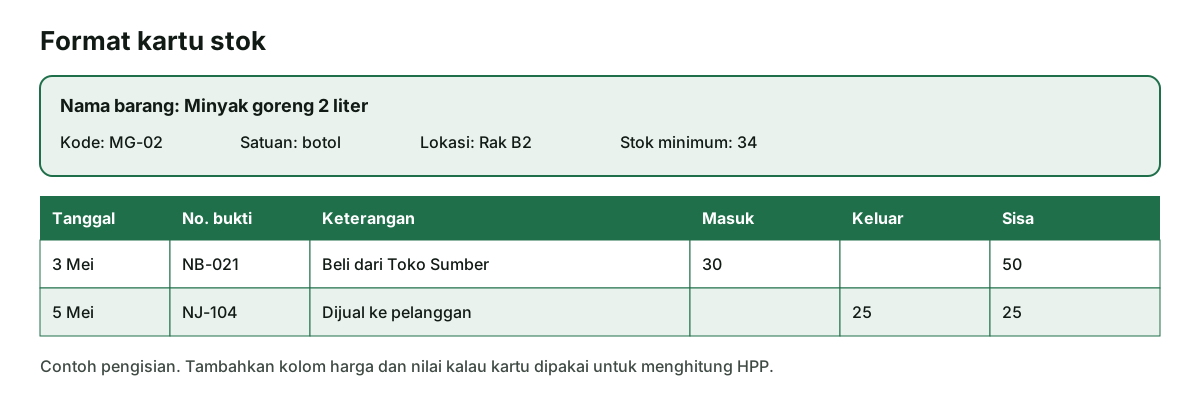
| Kolom | Isi | Contoh |
|---|---|---|
| Tanggal | Tanggal barang benar-benar bergerak | 3 Mei |
| Nomor bukti | Nomor nota, faktur, atau surat jalan | NB-021 |
| Keterangan | Asal atau tujuan barang | Beli dari Toko Sumber |
| Masuk | Jumlah barang bertambah | 30 |
| Keluar | Jumlah barang berkurang | 25 |
| Sisa | Sisa sesudah baris ini | 25 |
| Paraf | Orang yang mencatat, kalau lebih dari satu petugas | RN |
Gunakan satu satuan yang konsisten. Kalau barang dibeli per dus tetapi dijual per botol, tetapkan botol sebagai satuan kartu dan konversikan saat barang masuk. Mencampur dus dan botol dalam satu kolom adalah sumber selisih yang paling sering.
Cara mengisi kartu stok
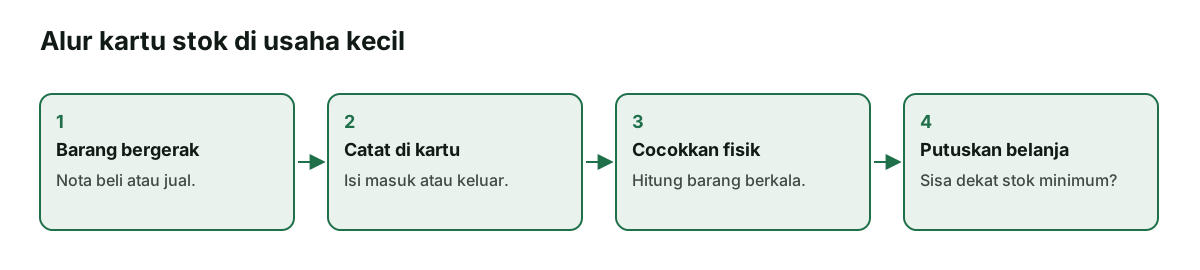
Pengisian kartu stok mudah, asalkan dilakukan saat barang bergerak. Ikuti urutan berikut untuk setiap barang.
- Buat satu kartu untuk satu barang. Varian ukuran atau rasa yang berbeda mendapat kartu sendiri.
- Isi identitas barang, satuan, lokasi simpan, dan stok minimum.
- Hitung barang yang ada sekarang, lalu tulis sebagai baris saldo awal.
- Saat barang datang, cocokkan dengan nota pembelian, lalu isi kolom masuk.
- Saat barang keluar untuk dijual atau dipakai, isi kolom keluar berdasarkan nota penjualan atau bon pengambilan.
- Hitung sisa dengan rumus sisa sebelumnya ditambah masuk dikurangi keluar.
- Catat juga barang rusak, kedaluwarsa, retur, dan sampel. Barang ini tetap berkurang walaupun tidak terjual.
- Cocokkan kartu dengan barang fisik secara berkala.
Selalu tulis nomor bukti. Tanpa nomor itu, angka di kartu sulit ditelusuri saat ada selisih. Bukti pembelian dan penjualan juga dasar pencatatan transaksi, jadi satu bukti bisa melayani dua catatan sekaligus.
Contoh kartu stok metode rata-rata
Harga beli jarang sama sepanjang bulan, sehingga kartu versi lengkap butuh metode penilaian. SAK EMKM paragraf 9.5 dalam draf eksposur Ikatan Akuntan Indonesia memberi dua pilihan rumus biaya, yaitu masuk pertama keluar pertama atau rata-rata tertimbang. Contoh ini memakai rata-rata yang dihitung ulang setiap ada pembelian.
Misalkan sebuah toko menjual minyak goreng kemasan 2 liter. Angka berikut hanya ilustrasi. Stok awal 20 unit seharga Rp30.000, pembelian pertama 30 unit seharga Rp32.000, dan pembelian kedua 25 unit seharga Rp33.000.
| Tanggal | Keterangan | Masuk | Keluar | Sisa | Harga rata-rata | Nilai sisa |
|---|---|---|---|---|---|---|
| 1 Mei | Saldo awal | 20 | Rp30.000 | Rp600.000 | ||
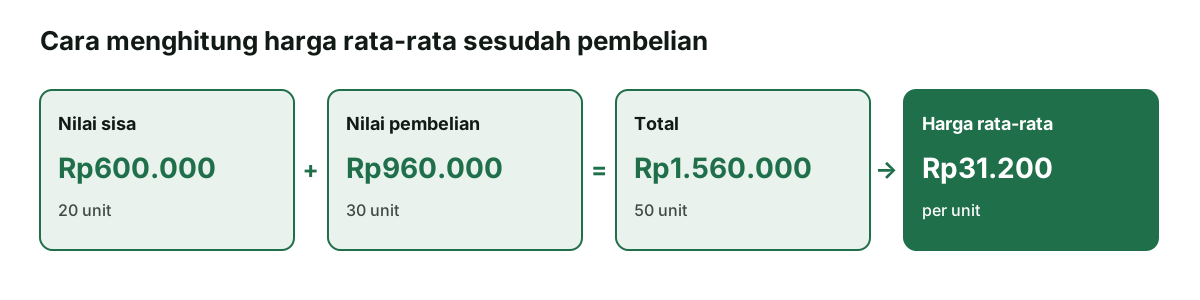
| 3 Mei | Pembelian | 30 | 50 | Rp31.200 | Rp1.560.000 | |
| 5 Mei | Penjualan | 25 | 25 | Rp31.200 | Rp780.000 | |
| 8 Mei | Pembelian | 25 | 50 | Rp32.100 | Rp1.605.000 | |
| 10 Mei | Penjualan | 20 | 30 | Rp32.100 | Rp963.000 |
Harga rata-rata pada 3 Mei berasal dari Rp600.000 ditambah Rp960.000, lalu dibagi 50 unit, hasilnya Rp31.200. Pada 8 Mei, Rp780.000 ditambah Rp825.000 dibagi 50 unit menghasilkan Rp32.100. Nilai barang keluar adalah 25 unit dikali Rp31.200 ditambah 20 unit dikali Rp32.100, yaitu Rp780.000 ditambah Rp642.000, total Rp1.422.000.
Contoh kartu stok metode FIFO
FIFO menganggap barang yang masuk lebih dulu keluar lebih dulu. Kartu harus memisahkan sisa barang per harga pembelian, seperti lapisan. Memakai transaksi yang sama, penjualan 25 unit pada 5 Mei mengambil seluruh 20 unit seharga Rp30.000, lalu 5 unit seharga Rp32.000.
| Tanggal | Barang keluar | Nilai keluar | Sisa per lapisan | Nilai sisa |
|---|---|---|---|---|
| 5 Mei | 20 × Rp30.000 dan 5 × Rp32.000 | Rp760.000 | 25 × Rp32.000 | Rp800.000 |
| 8 Mei | Tidak ada, beli 25 × Rp33.000 | Rp0 | 25 × Rp32.000 dan 25 × Rp33.000 | Rp1.625.000 |
| 10 Mei | 20 × Rp32.000 | Rp640.000 | 5 × Rp32.000 dan 25 × Rp33.000 | Rp985.000 |
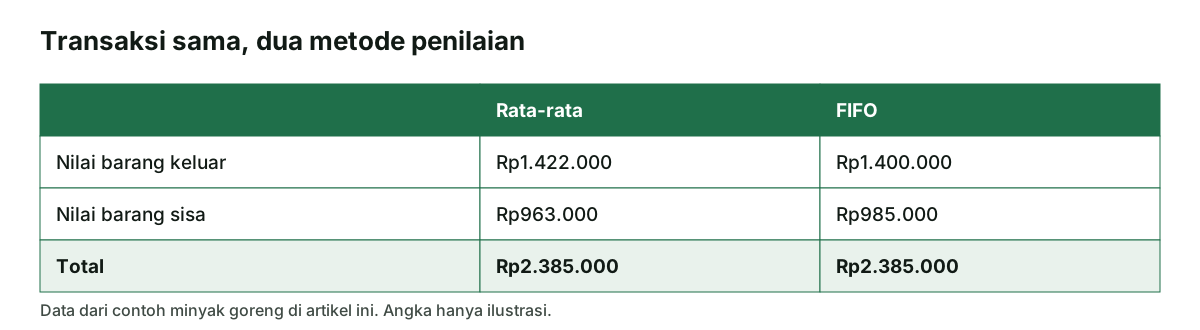
Total nilai barang keluar dengan FIFO adalah Rp1.400.000, sedangkan nilai sisa Rp985.000. Dibandingkan metode rata-rata, nilai barang keluar lebih rendah Rp22.000 dan nilai sisa lebih tinggi Rp22.000. Saat harga naik, FIFO memang cenderung menghasilkan HPP lebih rendah. Totalnya tetap sama, yaitu Rp2.385.000 dari saldo awal dan dua pembelian.
Metode mana yang dipilih? FIFO cocok untuk barang yang punya tanggal kedaluwarsa, karena sejalan dengan cara rak disusun. Rata-rata lebih ringkas untuk barang curah. Sesudah memilih, pakai terus. Artikel Direktorat Jenderal Pajak tentang pencatatan dan pembukuan menyebut pembukuan harus taat asas, termasuk metode penilaian persediaan yang sama dengan tahun sebelumnya.
Menentukan stok minimum
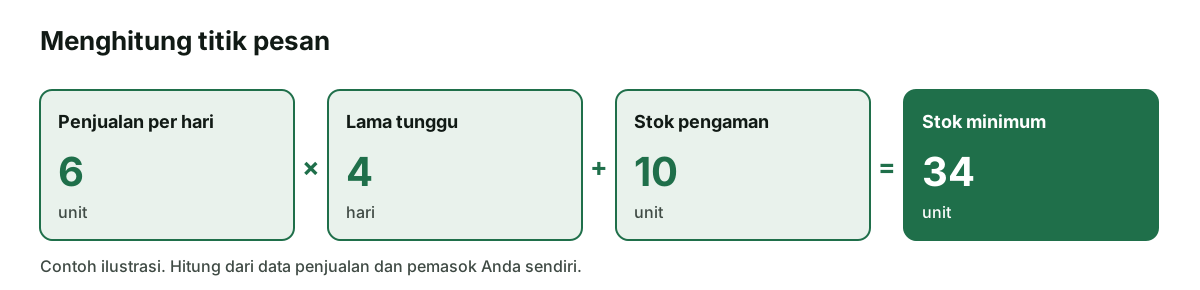
Kolom stok minimum membuat kartu berguna untuk mengambil keputusan, bukan sekadar mencatat. Stok minimum adalah batas sisa barang yang menjadi tanda untuk memesan lagi. Rumus kerja yang sederhana adalah penjualan rata-rata per hari dikali lama tunggu pengiriman, lalu ditambah stok pengaman.
Contohnya, sebuah barang terjual rata-rata 6 unit per hari, pemasok mengirim dalam 4 hari, dan Anda ingin cadangan 10 unit. Stok minimumnya 6 dikali 4 ditambah 10, yaitu 34 unit. Ketika kartu menunjukkan sisa 34 unit, itulah saatnya memesan. Angka ini contoh, jadi hitung dari catatan penjualan Anda sendiri.
Tinjau angka ini saat pola penjualan berubah, misalnya menjelang hari raya. Jangan lupa memperhitungkan uang kas yang tersedia. Stok pengaman yang terlalu besar menahan modal yang sebenarnya bisa dipakai untuk biaya operasional.
Menyesuaikan kartu stok dengan hitung fisik
Kartu stok adalah catatan, sehingga tetap bisa berbeda dari kenyataan. Karena itu kartu perlu dicocokkan lewat stock opname secara berkala. Barang yang cepat bergerak atau bernilai tinggi layak dihitung lebih sering.
Kalau ada selisih, jangan langsung menimpa angka di kartu. Telusuri dulu baris-baris terakhir, nota yang belum dicatat, retur, atau salah satuan. Kalau penyebabnya tetap tidak ditemukan, tulis baris penyesuaian dengan keterangan yang jelas.
Misalkan kartu menunjukkan 30 unit, tetapi hitung fisik menemukan 28 unit. Selisih 2 unit dinilai dengan harga rata-rata Rp32.100, yaitu Rp64.200. Tulis 2 unit di kolom keluar dengan keterangan selisih hitung fisik, lalu sisa menjadi 28 unit. Nilainya memakai harga pokok, bukan harga jual, karena yang berkurang adalah modal barang.
Hubungan kartu stok dengan pembukuan
Kartu stok mencatat barang, sedangkan jurnal umum dan buku besar mencatat uang. Keduanya bertemu pada dua angka, yaitu nilai barang keluar dan nilai persediaan akhir. SAK EMKM paragraf 9.7 menyatakan jumlah tercatat persediaan yang dijual diakui sebagai beban pada periode pendapatannya diakui, jadi nilai barang keluar masuk ke HPP di laporan laba rugi.
Nilai sisa barang tampil sebagai persediaan di laporan neraca. Paragraf 9.6 menyebut persediaan disajikan dalam kelompok aset dalam laporan posisi keuangan. Kalau nilai kartu berbeda dari saldo akun persediaan saat tutup buku bulanan, ada transaksi yang terlewat di salah satu sisi.
Cara mencatat ini dikenal sebagai metode perpetual, karena beban barang dicatat setiap penjualan. Dokumen yang sama menyebut pembebanan juga dapat dilakukan di akhir periode, yang disebut metode periodik. Kartu stok berjumlah lengkap paling cocok dengan metode perpetual, tetapi kartu sederhana tetap berguna untuk metode periodik sebagai alat pantau.
Simpan kartu stok beserta nota sebagai dokumen pendukung. Pasal 28 ayat (11) UU KUP mewajibkan buku, catatan, dan dokumen dasar pembukuan atau pencatatan disimpan selama 10 tahun.
Kartu stok manual, Excel, atau aplikasi
Pilihan alat bergantung pada jumlah barang dan jumlah orang yang mencatat. Kartu kertas cocok untuk puluhan barang dengan satu petugas. Spreadsheet memudahkan rumus sisa dan pencarian. Aplikasi persediaan berguna ketika transaksi banyak atau lokasinya lebih dari satu.
| Alat | Kelebihan | Kekurangan | Cocok untuk |
|---|---|---|---|
| Kartu kertas | Murah, ada di dekat barang | Mudah hilang, hitungan manual | Toko dengan sedikit jenis barang |
| Spreadsheet | Rumus otomatis, mudah dicari | Bisa tertimpa, sulit dipakai bersama | Usaha dengan puluhan sampai ratusan barang |
| Aplikasi persediaan | Terhubung ke penjualan, banyak pengguna | Ada biaya dan masa belajar | Transaksi harian banyak atau beberapa cabang |
Di spreadsheet, buat satu tab per barang atau satu tabel dengan kolom kode barang. Rumus sisa cukup menambah masuk dan mengurangi keluar dari baris sebelumnya, misalnya =F2+D3-E3. Kunci sel rumus supaya tidak terhapus.
Apa pun alatnya, sisi uangnya tetap perlu dicatat. Pembelian barang dan penjualan masuk ke buku kas, lalu laba kasarnya bisa diperiksa dengan kalkulator laba rugi. Kartu stok melengkapi catatan itu dari sisi barang.
Kesalahan umum saat memakai kartu stok
- Mencatat di akhir hari dari ingatan. Transaksi kecil mudah terlupa. Catat saat barang bergerak.
- Satu kartu untuk beberapa varian. Sisa total terlihat benar, tetapi Anda tidak tahu varian mana yang habis.
- Mencampur satuan. Dus, lusin, dan pieces di satu kolom membuat sisa tidak berarti.
- Tidak mencatat barang rusak dan sampel. Barang berkurang tanpa baris di kartu, lalu muncul sebagai selisih.
- Menimpa angka tanpa keterangan. Riwayat hilang dan penyebab selisih tidak bisa dipelajari.
- Memakai harga jual untuk menilai stok. SAK EMKM paragraf 9.2 mengakui persediaan sebesar biaya perolehannya.
- Tidak pernah menghitung fisik. Kesalahan kecil menumpuk sampai kartu tidak lagi dipercaya.
- Mengganti metode di tengah jalan. Nilai antarperiode jadi tidak bisa dibandingkan.
Mulailah dari barang yang paling laku atau paling mahal. Sepuluh kartu yang rapi lebih berguna daripada seratus kartu yang tidak diisi. Sesudah kebiasaannya terbentuk, kartu stok akan memperkuat pembukuan usaha kecil Anda dan membuat laba yang tertulis lebih bisa dipercaya.
Sumber resmi
IAI: Draf Eksposur SAK EMKM (kompilasi) (Bab 9 Persediaan paragraf 9.1, 9.2, 9.5, 9.6, dan 9.7; contoh penyesuaian dasar kas menjadi akrual butir E tentang metode perpetual dan periodik).
Direktorat Jenderal Pajak: Perhatikan ini sebelum membuat pencatatan dan pembukuan (asas pembukuan dan metode penilaian persediaan).
UU KUP sebagaimana diubah UU HPP (Pasal 28 ayat (11) masa simpan dokumen).