Apa itu aset lancar
Aset lancar, yang juga sering disebut aktiva lancar atau harta lancar, adalah bagian dari aset usaha yang diharapkan berubah menjadi uang tunai, terjual, atau terpakai dalam satu siklus usaha normal atau dalam 12 bulan setelah tanggal laporan. Uang di laci kasir, saldo rekening bank, tagihan yang belum dibayar pelanggan, dan stok barang di gudang adalah contoh paling umum.
Lawannya adalah aset tidak lancar, yaitu harta yang dipakai bertahun-tahun, seperti oven, motor antar, atau bangunan toko. Harta jenis ini tidak dimaksudkan untuk dijual dalam waktu dekat. Nilainya dibagi ke beberapa tahun lewat depresiasi atau penyusutan.
Pemisahan ini penting karena menjawab pertanyaan yang paling sering membuat pemilik usaha kecil cemas: cukupkah uang dan harta cepat cair untuk membayar kewajiban yang jatuh tempo dalam waktu dekat? Usaha bisa terlihat untung di laporan laba rugi, tetapi tetap kesulitan membayar pemasok kalau sebagian besar asetnya terkunci di mesin atau di piutang yang macet.
Aset lancar dicatat di laporan neraca, laporan yang memotret posisi keuangan usaha pada satu tanggal. Karena sifatnya potret, angka aset lancar selalu disebut "per tanggal tertentu", misalnya per 31 Desember atau per akhir bulan.
Kriteria aset lancar menurut SAK EMKM
Usaha mikro, kecil, dan menengah di Indonesia umumnya memakai Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah (SAK EMKM) yang disusun Ikatan Akuntan Indonesia. Paragraf 4.5 draf eksposurnya membolehkan entitas menyajikan aset lancar dan aset tidak lancar secara terpisah di laporan posisi keuangan. Paragraf 4.6 lalu menyebut empat kriteria. Sebuah aset tergolong lancar jika memenuhi salah satunya:
- diperkirakan akan direalisasi, dimiliki untuk dijual, atau digunakan dalam jangka waktu siklus operasi normal entitas;
- dimiliki untuk diperdagangkan;
- diharapkan akan direalisasikan dalam jangka waktu 12 bulan setelah akhir periode pelaporan; atau
- berupa kas atau setara kas, kecuali jika dibatasi penggunaannya untuk pertukaran atau untuk menyelesaikan liabilitas setidaknya 12 bulan setelah akhir periode pelaporan.
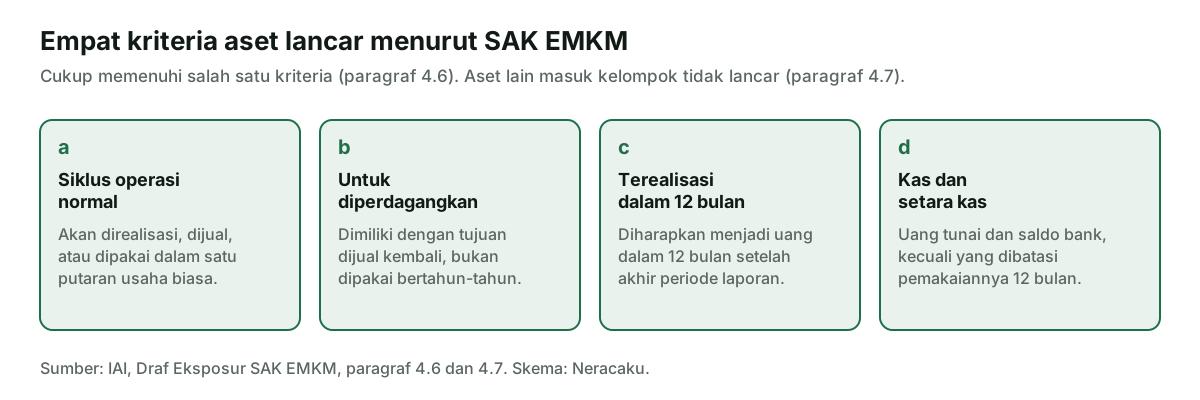
Paragraf 4.7 menutup aturan ini: semua aset lainnya diklasifikasikan sebagai tidak lancar. Kalau siklus operasi normal usaha tidak bisa diidentifikasi dengan jelas, siklusnya dianggap 12 bulan. Untuk kebanyakan warung, toko, dan usaha jasa, patokan praktisnya memang 12 bulan sejak tanggal neraca.
Jenis aset lancar dan contohnya
Paragraf 4.2 SAK EMKM menyebut akun yang bisa muncul di laporan posisi keuangan, di antaranya kas dan setara kas, piutang, dan persediaan. Contoh ilustratif laporan keuangan dalam draf yang sama juga memuat beban dibayar di muka. Tabel berikut merangkum jenis aset lancar yang paling sering dimiliki usaha kecil.
| Jenis | Isi | Contoh di usaha kecil |
|---|---|---|
| Kas | Uang tunai yang bisa langsung dipakai | Uang di laci kasir, kas kecil untuk belanja harian |
| Setara kas dan bank | Saldo yang bisa ditarik dalam waktu singkat | Saldo tabungan dan giro usaha, saldo QRIS yang belum dicairkan, deposito |
| Piutang usaha | Tagihan ke pelanggan atas barang atau jasa yang sudah diserahkan | Pesanan katering kantor yang dibayar 30 hari setelah invoice |
| Piutang lain | Tagihan di luar penjualan utama | Pinjaman ke karyawan yang dipotong dari gaji bulan depan |
| Persediaan | Barang untuk dijual, barang setengah jadi, bahan baku, dan perlengkapan produksi | Tepung, gula, kue jadi di etalase, kemasan dus |
| Beban dibayar di muka | Biaya yang sudah dibayar untuk manfaat periode berikutnya | Sewa kios yang dibayar enam bulan sekaligus |
Persediaan perlu sedikit perhatian. Paragraf 9.1 SAK EMKM mendefinisikannya sebagai aset untuk dijual dalam kegiatan normal, dalam proses produksi untuk kemudian dijual, atau dalam bentuk bahan dan perlengkapan untuk dipakai dalam produksi atau pemberian jasa. Jadi tepung di dapur toko kue sama-sama persediaan seperti kue jadi di etalase. Jumlahnya dipastikan lewat stock opname dan dinilai sebesar biaya perolehannya (paragraf 9.2), bukan harga jualnya.
Perbedaan aset lancar dan aset tidak lancar
Perbedaan keduanya bukan soal mahal atau murah, melainkan soal berapa lama aset itu tinggal di usaha sebelum berubah menjadi uang atau habis terpakai. Laptop seharga Rp12.000.000 yang dipakai empat tahun adalah aset tidak lancar. Stok barang senilai Rp12.000.000 yang habis terjual dalam dua bulan adalah aset lancar.
| Aspek | Aset lancar | Aset tidak lancar |
|---|---|---|
| Jangka waktu | Cair, terjual, atau terpakai dalam 12 bulan atau satu siklus usaha | Dipakai lebih dari 12 bulan |
| Tujuan dimiliki | Diputar untuk operasional sehari-hari | Dipakai untuk menghasilkan pendapatan bertahun-tahun |
| Contoh | Kas, saldo bank, piutang usaha, persediaan, sewa dibayar di muka | Tanah, bangunan, mesin, kendaraan, peralatan, hak sewa jangka panjang |
| Perlakuan biaya | Menjadi beban saat terjual atau terpakai, misalnya lewat harga pokok penjualan | Dibebankan bertahap lewat penyusutan |
| Fungsi analisis | Mengukur kemampuan membayar utang jangka pendek | Mengukur kapasitas produksi dan investasi |
Satu aset bisa berpindah golongan. Mobil yang tadinya dipakai untuk antar barang adalah aset tidak lancar. Kalau pemilik memutuskan menjualnya bulan depan, sebagian akuntan memindahkannya ke kelompok aset yang akan dijual. Untuk usaha kecil, cukup pastikan catatannya konsisten dan pemisahannya masuk akal bagi pembaca laporan, seperti bank atau calon investor.
Urutan penyajian aset lancar di neraca
Paragraf 4.4 SAK EMKM tidak mewajibkan format atau urutan tertentu, tetapi membolehkan aset disajikan menurut urutan likuiditas, yaitu dari yang paling cepat berubah menjadi uang. Contoh ilustratif dalam draf tersebut memakai urutan kas, giro, dan deposito sebagai kas dan setara kas, lalu piutang usaha, persediaan, dan beban dibayar di muka, baru kemudian aset tetap.
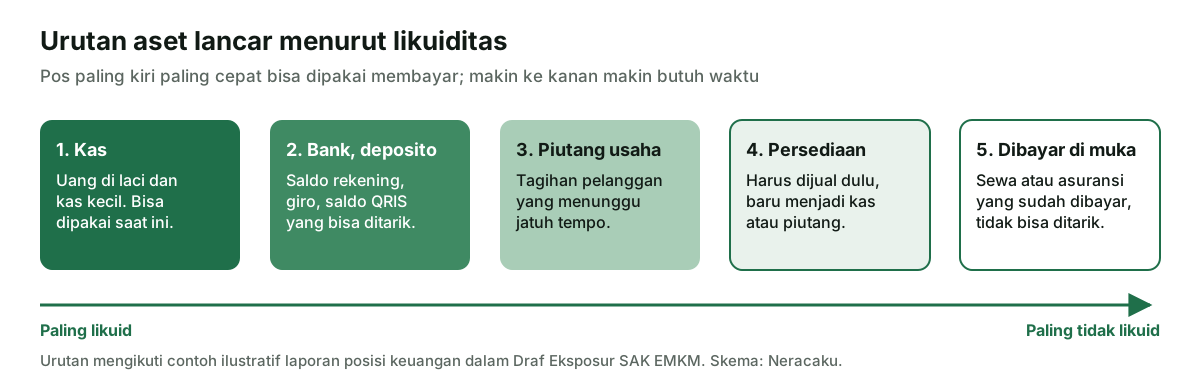
Urutan ini bukan sekadar kerapian. Pembaca neraca langsung melihat berapa uang yang benar-benar siap dipakai, berapa yang masih harus ditagih, dan berapa yang masih berupa barang. Persediaan ditaruh setelah piutang karena barang harus terjual dulu, lalu menjadi kas atau piutang. Beban dibayar di muka ditaruh paling akhir karena tidak pernah kembali menjadi uang. Manfaatnya dinikmati dalam bentuk jasa, misalnya kios yang boleh dipakai beberapa bulan ke depan.
Di bawah kelompok aset lancar biasanya ada baris "jumlah aset lancar". Angka itulah yang dipakai untuk menghitung rasio lancar dan modal kerja di bagian selanjutnya. Kalau Anda belum pernah menyusun neraca, baca dulu panduan neraca saldo, karena saldo setiap akun aset lancar diambil dari sana.
Cara menghitung aset lancar
Rumusnya sederhana: aset lancar = kas + setara kas + piutang usaha + persediaan + beban dibayar di muka + aset lancar lain. Yang sulit bukan menjumlahkannya, melainkan memastikan setiap angka benar pada tanggal yang sama. Ikuti lima langkah berikut.
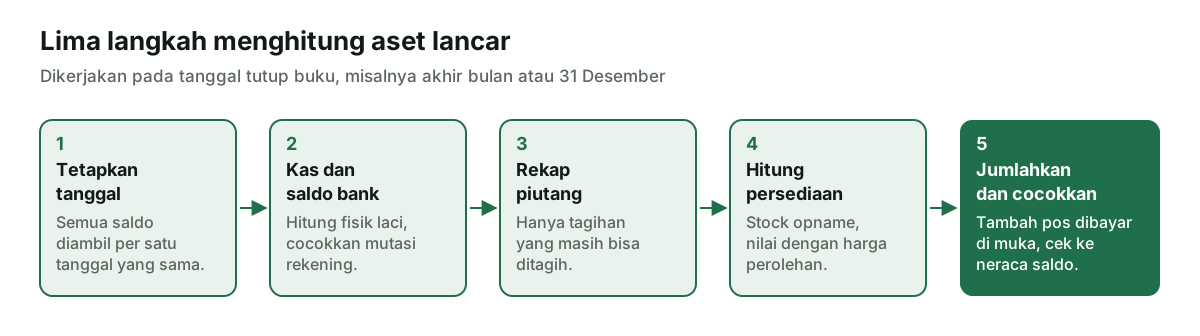
- Tetapkan tanggal neraca. Semua saldo diambil per tanggal yang sama, misalnya 31 Desember pukul tutup toko.
- Hitung kas dan saldo bank. Hitung fisik uang di laci dan kas kecil. Ambil saldo rekening dari mutasi, lalu cocokkan dengan catatan lewat rekonsiliasi mutasi rekening. Saldo QRIS yang belum dicairkan ikut dihitung. Caranya ada di panduan pencatatan transaksi QRIS.
- Rekap piutang yang masih bisa ditagih. Daftar setiap invoice yang belum lunas. Tagihan yang hampir pasti tidak terbayar jangan ikut dijumlahkan penuh. Panduannya ada di artikel cara mencatat piutang.
- Hitung persediaan. Lakukan stock opname, lalu kalikan jumlah fisik dengan harga perolehan per unit.
- Jumlahkan dan cocokkan. Tambahkan pos dibayar di muka yang masih tersisa manfaatnya, lalu cocokkan totalnya dengan saldo akun di buku besar.
Kalau ada selisih antara hitungan fisik dan saldo buku, jangan langsung diubah. Cari dulu penyebabnya, misalnya transaksi yang lupa dicatat di jurnal umum, lalu buat jurnal penyesuaian.
Contoh perhitungan aset lancar toko kue
Agar lebih jelas, berikut contoh fiktif toko kue rumahan yang juga menerima pesanan katering kantor. Pada 31 Desember, pemiliknya mengumpulkan saldo berikut.
| Pos | Keterangan | Jumlah |
|---|---|---|
| Kas di laci dan kas kecil | Hasil hitung fisik saat tutup toko | Rp2.500.000 |
| Saldo rekening bank | Sesuai mutasi setelah rekonsiliasi | Rp18.000.000 |
| Saldo QRIS belum dicairkan | Penjualan dua hari terakhir | Rp1.500.000 |
| Piutang usaha | Tiga invoice katering kantor, jatuh tempo Januari | Rp6.000.000 |
| Persediaan bahan dan kue jadi | Hasil stock opname, dinilai harga beli | Rp7.500.000 |
| Perlengkapan kemasan | Dus, pita, dan stiker yang belum terpakai | Rp1.200.000 |
| Sewa dibayar di muka | Sisa tiga bulan dari sewa yang dibayar di depan | Rp4.800.000 |
| Jumlah aset lancar | Rp41.500.000 |
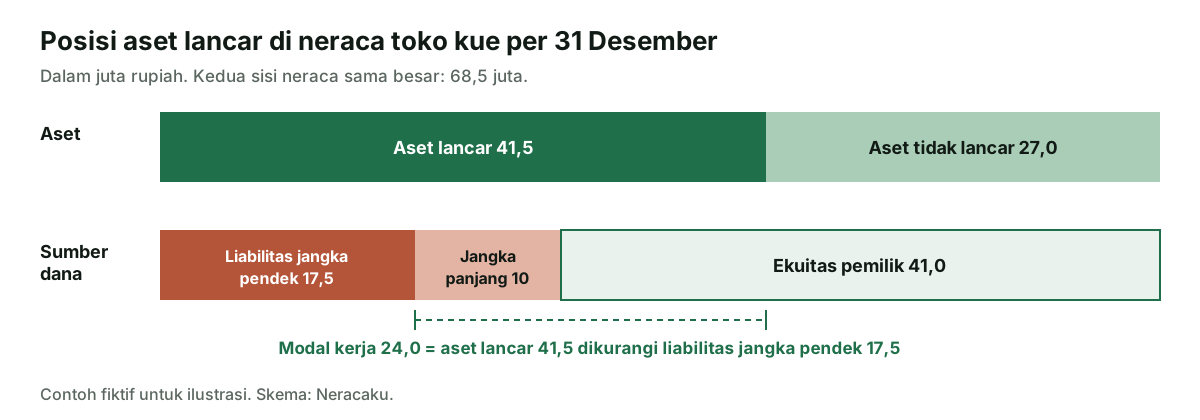
Toko yang sama punya oven dan mixer bernilai buku Rp15.000.000 serta motor antar bernilai buku Rp12.000.000. Keduanya aset tidak lancar sebesar Rp27.000.000, sehingga total aset Rp68.500.000. Di sisi lain, ada utang ke pemasok bahan Rp9.000.000, cicilan pinjaman bank yang jatuh tempo dalam 12 bulan Rp6.000.000, dan gaji yang belum dibayar Rp2.500.000. Ketiganya liabilitas jangka pendek sebesar Rp17.500.000. Sisa pinjaman bank setelah 12 bulan Rp10.000.000 masuk liabilitas jangka panjang, dan ekuitas pemilik Rp41.000.000.
Perhatikan bahwa uang yang dipakai pemilik untuk kebutuhan rumah tangga tidak masuk aset lancar. Pengambilan seperti itu dicatat sebagai prive dan mengurangi ekuitas.
Rasio lancar, rasio cepat, dan modal kerja
Angka aset lancar baru bermakna kalau dibandingkan dengan kewajiban yang harus dibayar dalam waktu dekat. Ada tiga ukuran yang paling sering dipakai dalam analisis laporan keuangan.
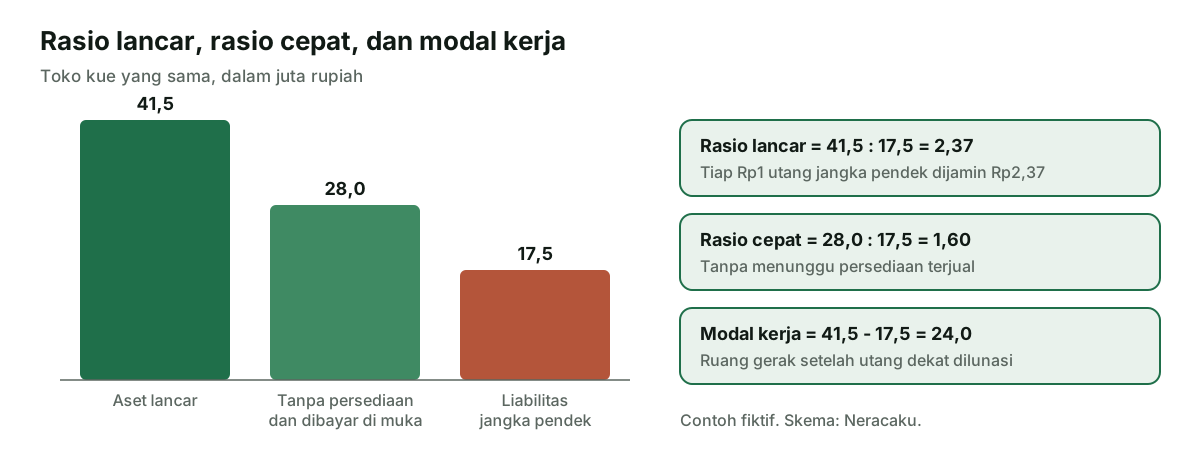
- Rasio lancar (current ratio) = aset lancar : liabilitas jangka pendek. Toko kue tadi: Rp41.500.000 : Rp17.500.000 = 2,37. Artinya setiap Rp1 utang jangka pendek dijamin sekitar Rp2,37 aset lancar.
- Rasio cepat (quick ratio) = (aset lancar dikurangi persediaan dan pos dibayar di muka) : liabilitas jangka pendek. Hasilnya (Rp41.500.000 dikurangi Rp7.500.000, Rp1.200.000, dan Rp4.800.000) : Rp17.500.000 = Rp28.000.000 : Rp17.500.000 = 1,60.
- Modal kerja = aset lancar dikurangi liabilitas jangka pendek = Rp24.000.000. Inilah ruang gerak yang tersisa setelah semua utang dekat dilunasi.
Tidak ada satu angka ideal yang berlaku untuk semua usaha. Toko yang perputaran barangnya cepat bisa nyaman dengan rasio lebih rendah daripada usaha yang menunggu pembayaran klien berbulan-bulan. Yang lebih berguna adalah melihat arahnya dari bulan ke bulan. Rasio yang terus turun berarti utang jangka pendek tumbuh lebih cepat daripada harta cepat cair. Itu tanda untuk mengerem pembelian atau mempercepat penagihan.
Cara menjaga aset lancar tetap sehat
Aset lancar yang besar belum tentu sehat. Yang penting adalah komposisinya: berapa yang sudah berupa uang, berapa yang masih tertahan di tagihan atau di gudang. Beberapa kebiasaan berikut membantu usaha kecil menjaga likuiditas.
- Catat kas masuk dan keluar setiap hari. Saldo kas yang akurat adalah dasar semua hitungan. Mulailah dari panduan kas masuk dan kas keluar atau buku kas Neracaku.
- Tagih piutang sesuai jatuh tempo. Piutang yang dibiarkan lama makin sulit cair. Kirim pengingat sebelum dan pada tanggal jatuh tempo, seperti dijelaskan di cara menagih invoice.
- Jaga stok secukupnya. Persediaan berlebih mengikat uang dan berisiko rusak atau kedaluwarsa, terutama bahan makanan.
- Pisahkan uang pribadi dan uang usaha. Tanpa pemisahan, angka kas tidak bisa dipercaya. Lihat cara memisahkan uang pribadi dan usaha.
- Tinjau setiap tutup buku. Hitung ulang aset lancar dan modal kerja setiap akhir bulan bersama checklist tutup buku bulanan.
Dengan kebiasaan ini, Anda bisa melihat lebih awal kapan uang akan seret, bukan baru sadar saat tagihan pemasok datang.
Kesalahan umum soal aset lancar
Beberapa kesalahan berikut sering membuat angka aset lancar terlihat lebih besar atau lebih kecil dari kenyataan.
- Memasukkan piutang macet penuh. Tagihan yang pelanggannya sudah tidak bisa dihubungi tidak layak dihitung sebagai harta yang akan cair.
- Menilai persediaan dengan harga jual. SAK EMKM paragraf 9.2 mengakui persediaan sebesar biaya perolehan. Harga jual menggelembungkan aset sebelum barangnya laku.
- Mencampur saldo rekening pribadi. Hanya rekening yang dipakai untuk usaha yang masuk kas dan setara kas usaha.
- Memasukkan peralatan sebagai aset lancar. Laptop, etalase, dan mesin yang dipakai bertahun-tahun adalah aset tidak lancar, berapa pun harganya.
- Lupa pos dibayar di muka. Sewa atau asuransi yang dibayar setahun sekaligus sering langsung dicatat sebagai beban. Akibatnya laba bulan itu anjlok dan aset lancar terlalu kecil.
- Memakai tanggal berbeda. Kas dihitung 31 Desember, tetapi stok dihitung 5 Januari. Angkanya jadi tidak bisa dibandingkan.
Memahami aset lancar membuat neraca berbicara: Anda tahu berapa harta yang benar-benar siap dipakai, bukan hanya berapa besar usaha di atas kertas. Untuk melihat gambaran lengkapnya, lanjutkan dengan pencatatan keuangan UMKM dan biaya operasional.
Sumber resmi
IAI: Draf Eksposur SAK EMKM (kompilasi) (paragraf 4.2 sampai 4.9 tentang laporan posisi keuangan serta klasifikasi aset dan liabilitas, paragraf 9.1 sampai 9.6 tentang persediaan, dan contoh ilustratif laporan posisi keuangan).