Apa itu margin keuntungan
Margin keuntungan adalah bagian dari harga jual yang tersisa sebagai laba setelah biaya tertentu dikurangkan, dinyatakan dalam persen. Kalau margin kotor sebuah produk 40%, artinya dari setiap Rp100 penjualan, Rp40 tersisa setelah dikurangi harga pokoknya, dan Rp60 habis untuk bahan atau barang dagangan itu sendiri.
Karena dinyatakan dalam persen, margin memudahkan Anda membandingkan produk yang harganya berbeda jauh. Nasi kotak seharga Rp25.000 dan tumpeng seharga Rp450.000 bisa dibandingkan secara adil: mana yang menyisakan bagian laba lebih besar dari setiap rupiah penjualan.
Margin juga berbeda dari laba dalam rupiah. Produk dengan margin tinggi belum tentu menghasilkan laba terbesar kalau jarang terjual, dan produk bermargin tipis bisa menjadi tulang punggung usaha bila volumenya besar. Karena itu margin selalu dibaca bersama jumlah penjualan, seperti dibahas di artikel perbedaan omzet dan laba.
Bahan utama menghitung margin adalah harga pokok penjualan atau HPP. Kalau HPP salah, margin ikut salah. Jadi sebelum melanjutkan, pastikan Anda sudah menghitung HPP per produk dengan benar lewat panduan cara menghitung HPP.
Rumus margin kotor
Rumus yang paling sering dipakai pemilik usaha adalah margin kotor (gross margin), karena hanya membutuhkan dua angka: harga jual dan HPP.
Laba kotor per unit = Harga jual - HPP per unit
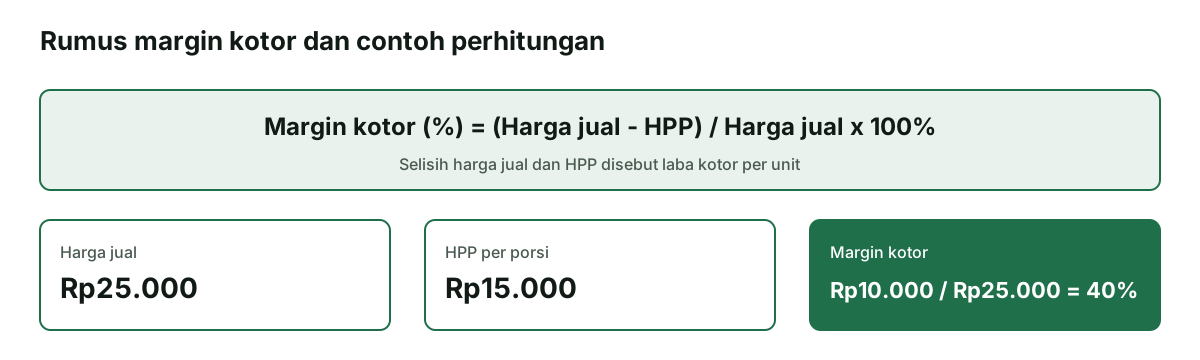
Margin kotor (%) = Laba kotor / Harga jual x 100%
Langkah menghitungnya:
- Tentukan harga jual per unit yang benar-benar diterima, setelah diskon dan sebelum pajak yang dipungut dari pembeli.
- Hitung HPP per unit: bahan baku, kemasan, dan biaya langsung lain yang melekat pada produk.
- Kurangi harga jual dengan HPP untuk mendapatkan laba kotor per unit.
- Bagi laba kotor dengan harga jual, lalu kalikan 100%.
Perhatikan langkah pertama. Kalau Anda menjual lewat aplikasi pesan antar atau marketplace yang memotong komisi, harga yang Anda terima lebih kecil dari harga di menu. Gunakan angka yang benar-benar masuk ke rekening usaha, atau masukkan potongan itu sebagai bagian dari biaya per unit. Hal yang sama berlaku untuk diskon dan promo bundling.
Bila Anda Pengusaha Kena Pajak dan harga jual sudah termasuk PPN, keluarkan dulu PPN-nya, karena pajak itu bukan pendapatan usaha melainkan titipan untuk disetor.
Contoh menghitung margin per produk
Agar lebih jelas, berikut contoh dari tiga jenis usaha. Semua angka adalah ilustrasi untuk latihan, bukan patokan harga pasar.
| Produk | Harga jual | HPP per unit | Laba kotor | Margin kotor |
|---|---|---|---|---|
| Nasi kotak katering | Rp25.000 | Rp15.000 | Rp10.000 | 40% |
| Kaos sablon satuan | Rp85.000 | Rp51.000 | Rp34.000 | 40% |
| Kopi susu gelas | Rp18.000 | Rp7.200 | Rp10.800 | 60% |
| Sabun cuci isi ulang (toko kelontong) | Rp16.000 | Rp14.000 | Rp2.000 | 12,5% |
Mari periksa satu baris. Kopi susu dijual Rp18.000 dengan HPP Rp7.200 (kopi, susu, gula, es, gelas, tutup, sedotan). Laba kotornya Rp18.000 - Rp7.200 = Rp10.800. Margin kotornya Rp10.800 / Rp18.000 x 100% = 60%.
Sabun isi ulang di toko kelontong hanya bermargin 12,5%. Itu wajar untuk barang dagangan yang dibeli jadi dan harganya mudah dibandingkan pembeli. Usaha dagang biasanya hidup dari perputaran barang yang cepat, sedangkan usaha yang mengolah bahan seperti kedai kopi bisa menetapkan margin lebih tinggi karena ada nilai tambah dan biaya tenaga di dalamnya.
Pelajaran pentingnya: jangan membandingkan margin Anda dengan usaha di bidang yang berbeda. Bandingkan dengan periode sebelumnya milik Anda sendiri, dan pantau apakah margin bergerak turun karena harga bahan naik.
Beda margin dan markup
Margin dan markup sama-sama menggambarkan selisih harga jual dan HPP, tetapi pembaginya berbeda. Margin dibagi harga jual, sedangkan markup dibagi HPP. Karena itu, dari angka yang sama, markup selalu lebih besar daripada margin.
Markup (%) = (Harga jual - HPP) / HPP x 100%
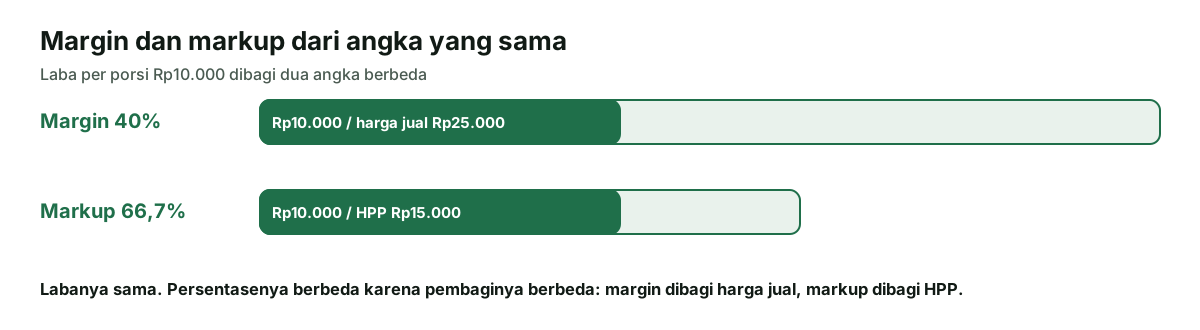
Pada contoh nasi kotak, laba kotornya Rp10.000. Dibagi harga jual Rp25.000, hasilnya margin 40%. Dibagi HPP Rp15.000, hasilnya markup 66,7%. Keduanya benar, asalkan Anda tahu sedang memakai yang mana.
| Aspek | Margin | Markup |
|---|---|---|
| Pembagi | Harga jual | HPP |
| Pertanyaan yang dijawab | Berapa bagian penjualan yang menjadi laba kotor? | Berapa persen tambahan di atas modal barang? |
| Batas atas | Selalu di bawah 100% | Bisa lebih dari 100% |
| Dipakai untuk | Membaca laporan laba rugi, membandingkan produk | Menentukan harga jual dari modal secara cepat |
| Contoh HPP Rp15.000, jual Rp25.000 | 40% | 66,7% |
Kesalahan yang sering terjadi: pemilik usaha ingin margin 40%, lalu menetapkan harga dengan menambahkan 40% ke HPP. Hasilnya Rp15.000 + 40% = Rp21.000, dan margin sebenarnya hanya Rp6.000 / Rp21.000 = 28,6%. Selisih kecil per porsi ini menumpuk menjadi kekurangan laba yang besar dalam sebulan.
Margin kotor, operasional, dan bersih
Margin kotor hanya mengurangkan HPP. Untuk melihat kesehatan usaha secara utuh, Anda perlu dua lapisan lagi yang diambil dari laporan laba rugi.
- Margin kotor = laba kotor / penjualan. Mengukur seberapa sehat harga terhadap biaya produk.
- Margin operasional = laba usaha / penjualan, dengan laba usaha = laba kotor - biaya operasional seperti sewa, gaji, listrik, dan pemasaran. Mengukur apakah usaha untung dari kegiatan intinya.
- Margin bersih = laba bersih / penjualan, setelah semua beban termasuk bunga pinjaman dan pajak. Mengukur apa yang benar-benar tersisa untuk pemilik.
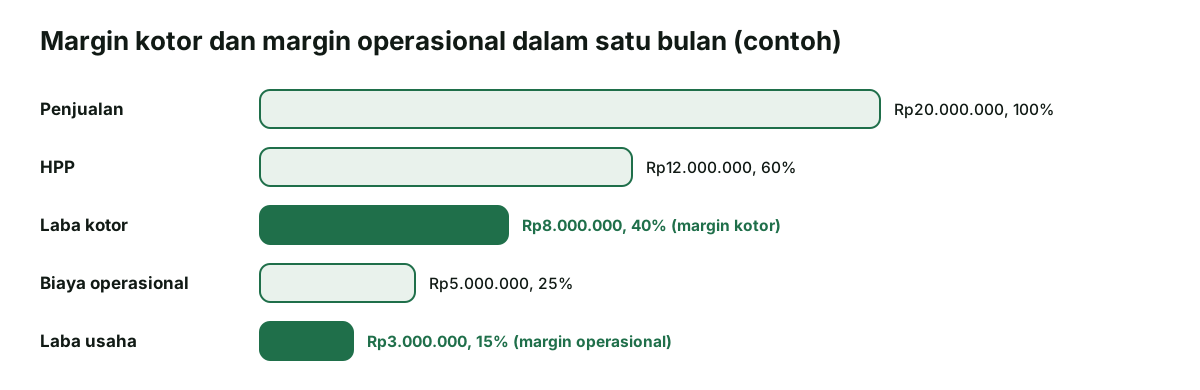
Contoh di atas memperlihatkan mengapa margin kotor saja bisa menipu. Penjualan bulanan Rp20.000.000 dengan HPP Rp12.000.000 menghasilkan laba kotor Rp8.000.000 (margin kotor 40%). Setelah sewa, gaji, listrik, dan biaya lain sebesar Rp5.000.000, laba usahanya tinggal Rp3.000.000, atau margin operasional 15%.
Kalau penjualan turun tetapi biaya operasional tetap, margin operasional menyusut lebih cepat daripada margin kotor. Itulah sebabnya titik impas penting untuk dipantau. Cara menghitungnya ada di artikel break even point, dan Anda bisa menyusun laba rugi bulanan lewat alat laporan laba rugi Neracaku.
Menentukan harga jual dari target margin
Margin juga bisa dipakai terbalik: Anda menentukan target margin lebih dulu, lalu menghitung harga jual yang dibutuhkan. Rumusnya:
Harga jual = HPP / (1 - target margin)
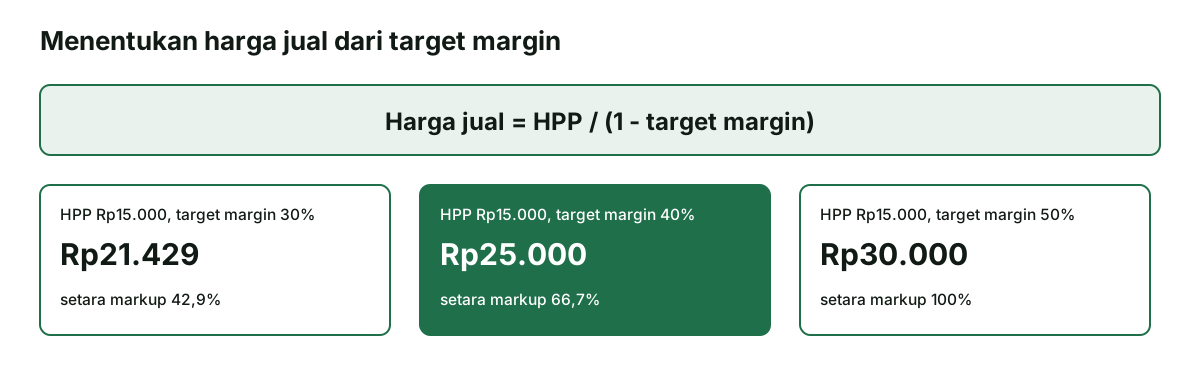
Dengan HPP Rp15.000 dan target margin 40%, harga jualnya Rp15.000 / (1 - 0,40) = Rp15.000 / 0,60 = Rp25.000. Untuk target 30%, harganya Rp15.000 / 0,70 = Rp21.429, yang dalam praktik dibulatkan ke atas, misalnya menjadi Rp22.000.
Langkah praktis menetapkan harga:
- Hitung HPP per unit secara lengkap, termasuk kemasan dan potongan platform bila ada.
- Tentukan target margin kotor yang cukup untuk menutup biaya operasional dan menyisakan laba. Gunakan data laba rugi Anda sendiri sebagai dasar.
- Hitung harga dengan rumus di atas, lalu bulatkan ke angka yang mudah dibaca pembeli.
- Bandingkan dengan harga pesaing dan daya beli pelanggan. Kalau harga terlalu tinggi, cari cara menurunkan HPP, bukan langsung memangkas margin.
- Tinjau ulang setiap kali harga bahan berubah.
Margin rata-rata untuk banyak produk
Usaha yang menjual banyak produk perlu melihat margin rata-rata, dan rata-rata ini harus ditimbang dengan penjualan, bukan dirata-rata begitu saja. Rumusnya: total laba kotor semua produk dibagi total penjualan semua produk.
| Produk | Penjualan | HPP | Laba kotor | Margin |
|---|---|---|---|---|
| Kopi susu | Rp3.600.000 | Rp1.440.000 | Rp2.160.000 | 60% |
| Roti bakar | Rp1.200.000 | Rp660.000 | Rp540.000 | 45% |
| Air mineral botol | Rp400.000 | Rp320.000 | Rp80.000 | 20% |
| Total | Rp5.200.000 | Rp2.420.000 | Rp2.780.000 | 53,5% |
Rata-rata sederhana tiga margin (60%, 45%, 20%) adalah 41,7%, padahal margin sebenarnya 53,5% karena kopi susu, produk dengan margin tertinggi, juga paling banyak terjual. Sebaliknya, kalau penjualan bergeser ke produk bermargin rendah, margin keseluruhan turun walaupun harga tidak berubah. Pantau komposisi penjualan ini setiap bulan, misalnya dari data kartu stok dan catatan kasir.
Margin tertimbang juga membantu saat merancang promosi. Diskon pada produk bermargin tinggi seperti kopi susu masih menyisakan laba, sedangkan diskon pada air mineral yang marginnya hanya 20% bisa langsung membuat produk itu dijual rugi. Sebelum memasang promo, hitung dulu margin setelah diskon untuk setiap produk yang terlibat, lalu lihat dampaknya pada margin keseluruhan minggu itu.
Cara memperbaiki margin
Kalau margin terlalu tipis, ada tiga tuas yang bisa digerakkan, idealnya bersamaan dan sedikit demi sedikit:
- Menurunkan HPP. Bandingkan pemasok, beli bahan dalam jumlah yang tepat agar tidak banyak terbuang, standarkan takaran, dan hitung ulang kemasan. Pencatatan pembelian yang rapi lewat invoice pembelian membantu melihat bahan mana yang harganya naik.
- Menyesuaikan harga. Kenaikan kecil yang dikomunikasikan dengan baik sering lebih aman daripada menahan harga sampai margin habis. Gunakan rumus target margin agar kenaikannya terukur.
- Mengubah komposisi penjualan. Tonjolkan produk bermargin tinggi di menu, paket, atau etalase, dan pertimbangkan menghentikan produk yang marginnya tidak menutup usaha mengurusnya.
Margin yang sehat juga harus didukung arus kas yang lancar. Penjualan tempo yang lama dibayar membuat laba ada di atas kertas tetapi uangnya belum masuk. Atur penagihan dengan disiplin seperti di panduan cara menagih invoice, dan perhatikan modal kerja usaha.
Ukur hasil setiap perubahan. Setelah menaikkan harga atau mengganti pemasok, bandingkan margin kotor dan jumlah penjualan sebulan sebelum dan sesudahnya. Kalau margin naik tetapi jumlah terjual turun tajam, laba total bisa justru berkurang. Perubahan kecil yang dievaluasi rutin hampir selalu lebih aman daripada satu perubahan besar yang tidak diukur.
Kesalahan umum menghitung margin
- Menyamakan markup dengan margin. Menambah 40% ke HPP tidak menghasilkan margin 40%.
- HPP tidak lengkap. Kemasan, bahan yang terbuang, dan ongkos kirim bahan sering terlupa, sehingga margin terlihat lebih besar dari kenyataan.
- Memakai harga menu, bukan harga yang diterima. Komisi platform, diskon, dan promo mengurangi harga sebenarnya.
- Hanya melihat margin kotor. Usaha bisa bermargin kotor 50% dan tetap rugi bila biaya operasionalnya besar.
- Merata-rata margin tanpa bobot penjualan. Hasilnya menyesatkan untuk usaha dengan banyak produk.
- Tidak memperbarui perhitungan. Harga bahan berubah, tetapi margin yang dipakai masih hitungan tahun lalu.
Mulailah dengan satu lembar sederhana: daftar produk, harga jual, HPP, laba kotor, dan margin, lalu perbarui setiap bulan dari pencatatan keuangan Anda. Lembar kecil ini sering menjadi alat pengambilan keputusan paling berguna bagi pemilik usaha kecil.
Catatan
Rumus margin dan markup di artikel ini adalah rumus aritmetika umum. Nama usaha, harga, HPP, dan semua angka contoh adalah ilustrasi untuk latihan, bukan patokan harga pasar. Disusun 10 November 2026.