Apa itu invoice pembelian
Invoice pembelian adalah dokumen tagihan dari pemasok yang memuat barang atau jasa yang Anda beli, jumlahnya, harganya, dan kapan harus dibayar. Istilah ini dipakai dari sudut pandang pembeli. Penjual menyebut dokumen yang sama sebagai invoice penjualan, seperti yang dibahas di panduan cara membuat invoice.
Invoice pembelian punya dua fungsi utama. Pertama, sebagai bukti bahwa Anda berutang kepada pemasok sejumlah tertentu. Kedua, sebagai dasar pencatatan, karena dari invoice inilah Anda tahu berapa nilai persediaan yang bertambah atau berapa biaya yang terjadi.
Banyak usaha kecil menerima invoice pembelian lewat WhatsApp, email, atau terselip di kardus kiriman. Karena bentuknya beragam, invoice mudah tercecer. Padahal tanpa invoice yang rapi, Anda sulit tahu tagihan mana yang sudah dibayar, mana yang belum, dan berapa modal barang yang sebenarnya.
| Sudut pandang | Nama dokumen | Dicatat sebagai |
|---|---|---|
| Penjual (pemasok) | Invoice penjualan | Pendapatan dan piutang |
| Pembeli (usaha Anda) | Invoice pembelian | Persediaan atau biaya, dan utang usaha |
Isi invoice pembelian
Tidak ada format tunggal yang diwajibkan untuk invoice antarusaha kecil. Namun, invoice yang layak dijadikan dasar pencatatan biasanya memuat unsur berikut. Kalau ada yang hilang, mintalah pemasok melengkapinya sebelum Anda membayar.
- Identitas pemasok: nama usaha, alamat, dan kontak.
- Identitas pembeli: nama usaha Anda, supaya jelas tagihan ditujukan kepada siapa.
- Nomor dan tanggal invoice: nomor unik dari pemasok dan tanggal terbit.
- Nomor pesanan: nomor purchase order atau pesan WhatsApp yang menjadi dasar pembelian, kalau ada.
- Rincian barang atau jasa: nama, jumlah, satuan, harga satuan, dan subtotal per baris.
- Potongan dan biaya tambahan: diskon, ongkos kirim, atau biaya lain.
- Pajak: kalau pemasok memungut PPN, nilainya biasanya tercantum terpisah.
- Total tagihan: jumlah yang harus dibayar.
- Syarat pembayaran: tanggal jatuh tempo dan rekening tujuan.
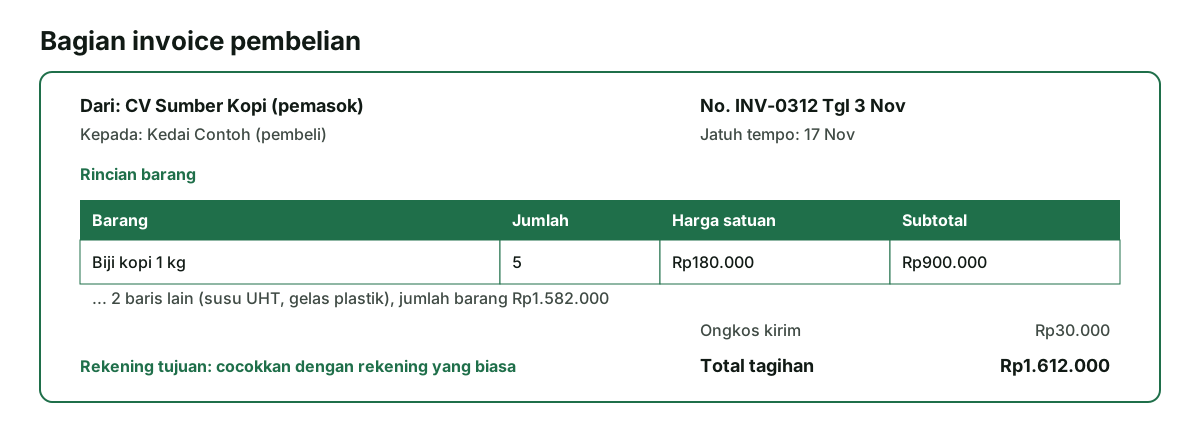
Perhatikan rekening tujuan dengan saksama. Penipuan dengan invoice palsu atau pesan yang mengaku pemasok dan meminta transfer ke rekening baru cukup sering terjadi. Kalau rekening berubah, konfirmasi lewat telepon ke nomor pemasok yang sudah Anda kenal, bukan lewat nomor di pesan itu.
Beda invoice pembelian, purchase order, dan kwitansi
Dalam satu transaksi pembelian, ada beberapa dokumen yang sering tertukar. Masing-masing muncul di tahap berbeda dan punya fungsi berbeda.
| Dokumen | Dibuat oleh | Kapan | Fungsi |
|---|---|---|---|
| Purchase order (PO) | Pembeli | Sebelum barang dikirim | Pesanan resmi: barang, jumlah, harga yang disepakati |
| Surat jalan atau nota kirim | Pemasok | Saat barang dikirim | Bukti barang diserahkan |
| Invoice pembelian | Pemasok | Saat atau setelah barang dikirim | Tagihan yang harus dibayar |
| Kwitansi | Pemasok | Setelah pembayaran diterima | Bukti pelunasan |
Selisih fungsi invoice dan kwitansi dijelaskan lebih rinci di panduan perbedaan invoice dan kwitansi. Intinya, invoice berarti tagihan belum lunas, sedangkan kwitansi berarti sudah dibayar. Usaha kecil yang membeli tunai di toko sering hanya menerima nota, yang sekaligus berfungsi sebagai bukti pembelian dan bukti bayar.
Alur dokumen pembelian
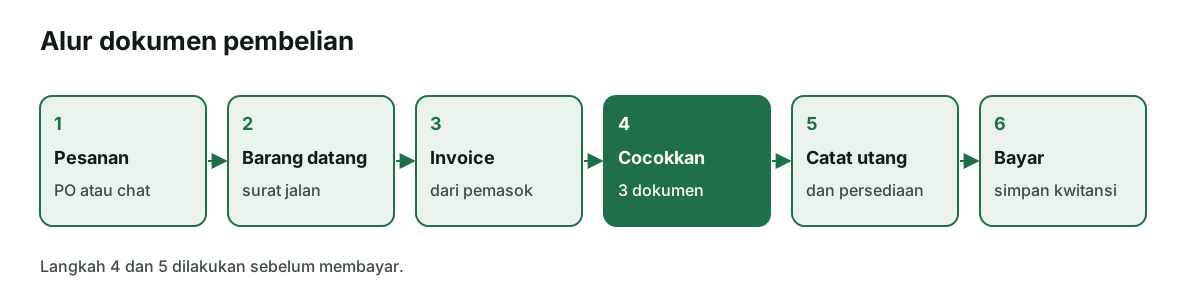
Untuk usaha yang membeli dengan tempo, alurnya kira-kira seperti ini. Tidak semua usaha kecil memakai purchase order, tetapi pesan WhatsApp berisi pesanan yang jelas bisa berfungsi serupa.
- Anda memesan barang dan menyimpan bukti pesanannya.
- Pemasok mengirim barang beserta surat jalan.
- Anda menghitung barang yang datang dan mencocokkannya dengan pesanan.
- Pemasok mengirim invoice pembelian.
- Anda mencocokkan invoice dengan pesanan dan barang yang diterima.
- Invoice dicatat sebagai utang usaha dan persediaan atau biaya.
- Anda membayar sebelum jatuh tempo, lalu menyimpan bukti transfer dan kwitansi.
Cara memeriksa invoice pembelian sebelum membayar
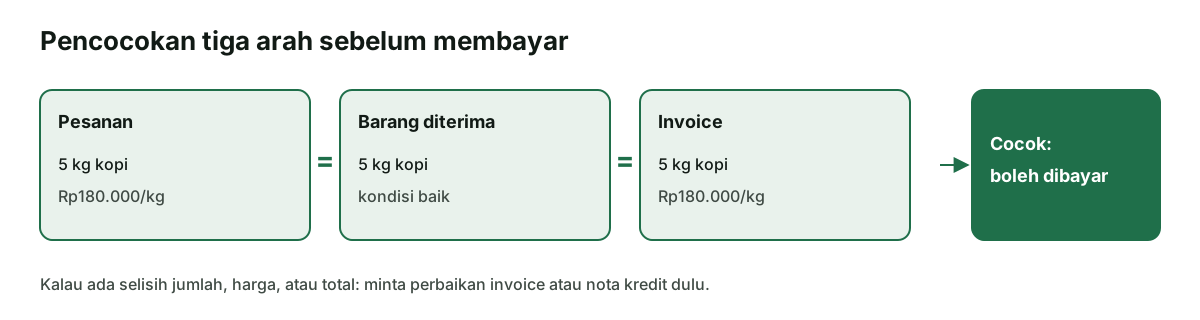
Pemeriksaan yang paling berguna adalah mencocokkan tiga dokumen: pesanan, bukti barang diterima, dan invoice. Cara ini sering disebut pencocokan tiga arah. Tujuannya sederhana, yaitu memastikan Anda hanya membayar barang yang benar-benar dipesan dan diterima, dengan harga yang disepakati.
- Jumlah barang: sama dengan yang diterima, bukan hanya yang dipesan. Barang kurang kirim atau rusak harus dikurangkan.
- Harga satuan: sama dengan harga yang disepakati di pesanan.
- Hitungan: subtotal, diskon, ongkos kirim, dan total dihitung ulang.
- Nomor invoice: belum pernah dicatat sebelumnya, untuk menghindari bayar dua kali.
- Rekening tujuan: sama dengan rekening pemasok yang biasa.
Kalau ada selisih, jangan membayar penuh sambil berharap koreksinya menyusul. Hubungi pemasok, minta invoice diperbaiki atau minta nota kredit untuk barang yang dikembalikan. Catat juga keluhan itu di kartu barang atau kartu stok supaya jumlah barang di catatan tetap sama dengan yang ada di rak.
Contoh invoice pembelian dan pencatatannya
Misalkan sebuah kedai kopi membeli bahan dari pemasok dengan tempo 14 hari. Nama usaha dan semua angka di bawah ini adalah ilustrasi. Invoice yang diterima berisi rincian berikut.
| Barang | Jumlah | Harga satuan | Subtotal |
|---|---|---|---|
| Biji kopi 1 kg | 5 | Rp180.000 | Rp900.000 |
| Susu UHT 1 liter | 24 | Rp18.000 | Rp432.000 |
| Gelas plastik isi 50 | 10 | Rp25.000 | Rp250.000 |
| Jumlah | Rp1.582.000 | ||
| Ongkos kirim | Rp30.000 | ||
| Total tagihan | Rp1.612.000 | ||
Saat invoice diterima dan sudah dicocokkan, kedai mencatat dua hal sekaligus: persediaan bertambah dan utang kepada pemasok bertambah. SAK EMKM paragraf 9.2 menyebut persediaan diakui ketika diperoleh sebesar biaya perolehannya, dan paragraf 9.3 menyebut biaya perolehan mencakup seluruh biaya pembelian dan biaya lain untuk membawa persediaan ke kondisi dan lokasi siap digunakan. Karena itu, ongkos kirim Rp30.000 ikut menambah nilai persediaan. Utangnya dicatat sebesar jumlah yang harus dibayar, sesuai paragraf 13.4.
| Tanggal | Akun | Debit | Kredit |
|---|---|---|---|
| 3 Nov | Persediaan bahan | Rp1.612.000 | |
| 3 Nov | Utang usaha, pemasok kopi | Rp1.612.000 | |
| 17 Nov | Utang usaha, pemasok kopi | Rp1.612.000 | |
| 17 Nov | Kas atau bank | Rp1.612.000 |
Pencatatan dengan debit dan kredit seperti ini dibahas lebih lengkap di panduan jurnal umum dan buku besar. Kalau Anda memakai pembukuan sederhana berbasis kas, cukup catat daftar invoice yang belum dibayar, lalu catat kas keluar saat membayar di buku kas.
Gelas plastik di contoh ini bisa dicatat sebagai persediaan perlengkapan atau langsung sebagai biaya, tergantung kebijakan yang Anda pilih. Yang penting, pilihan itu dipakai konsisten dari bulan ke bulan supaya HPP dan laba bisa dibandingkan.
Mengelola invoice pembelian yang belum dibayar
Invoice yang belum dibayar adalah utang usaha. Membiarkannya tanpa daftar membuat Anda berisiko telat bayar, kehilangan kepercayaan pemasok, atau malah membayar dua kali. Buat daftar utang sederhana dengan kolom pemasok, nomor invoice, tanggal, jatuh tempo, jumlah, dan status.
Urutkan daftar itu berdasarkan tanggal jatuh tempo, lalu tinjau setiap minggu. Tempo dari pemasok sebenarnya membantu modal kerja, karena barang bisa dijual lebih dulu sebelum dibayar. Manfaat itu hilang kalau Anda telat membayar dan pemasok mencabut fasilitas tempo.
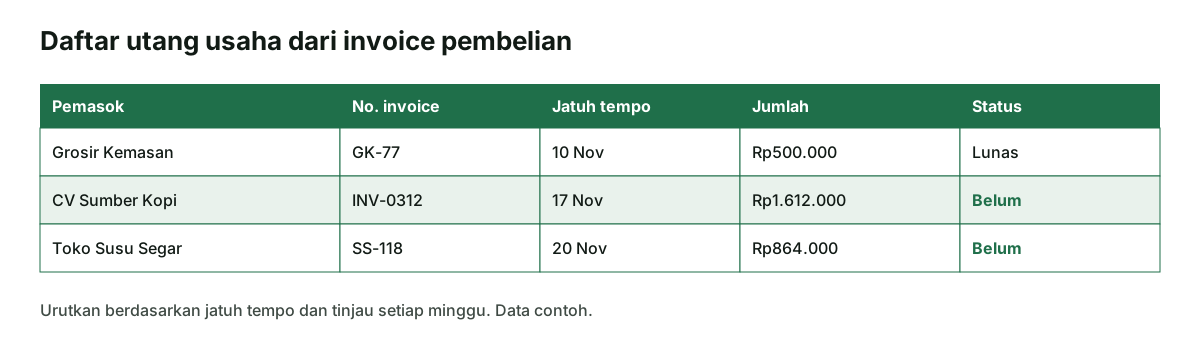
Di akhir bulan, cocokkan total daftar utang dengan saldo akun utang usaha. Selisih biasanya berarti ada invoice yang belum dicatat atau pembayaran yang lupa dicoret. Langkah ini termasuk dalam checklist tutup buku bulanan.
Invoice pembelian dari marketplace dan belanja online
Banyak usaha kecil kini membeli bahan dan perlengkapan lewat marketplace. Pembelian seperti ini biasanya dibayar di muka, jadi tidak ada utang usaha yang perlu dicatat. Meski begitu, invoice atau rincian pesanan dari marketplace tetap penting sebagai bukti pembelian dan dasar menghitung modal barang.
Unduh invoice dari halaman riwayat pesanan segera setelah barang diterima, lalu simpan bersama bukti pembayaran. Periksa tiga hal yang sering terlewat: ongkos kirim, potongan voucher, dan biaya layanan. Ongkos kirim pembelian ikut menambah nilai persediaan, sedangkan potongan voucher mengurangi harga beli. Kalau satu pesanan berisi barang usaha dan barang pribadi, pisahkan nilainya sejak awal supaya modal barang tidak tercampur belanja rumah tangga.
Untuk jasa langganan, seperti aplikasi kasir atau penyimpanan data, invoice biasanya dikirim lewat email setiap bulan. Kumpulkan invoice ini di folder yang sama dan catat sebagai biaya pada bulan terjadinya. Daftar langganan yang rapi juga membantu Anda melihat biaya rutin mana yang masih dipakai dan mana yang sebaiknya dihentikan. Rinciannya bisa Anda masukkan ke kelompok biaya operasional.
Invoice pembelian dan faktur pajak
Kalau pemasok Anda pengusaha kena pajak yang memungut PPN, selain invoice Anda biasanya juga menerima faktur pajak. Faktur pajak adalah dokumen terpisah dengan aturan pembuatan sendiri, bukan sekadar baris PPN di invoice. Penjelasannya ada di panduan faktur pajak.
Bagi pembeli yang juga pengusaha kena pajak, faktur pajak dari pemasok berkaitan dengan pengkreditan pajak masukan. Bagi pembeli yang bukan pengusaha kena pajak, PPN yang dibayar menjadi bagian dari harga beli. Aturan rinci soal ini sebaiknya dicek ke ketentuan resmi Direktorat Jenderal Pajak atau konsultan pajak, karena bergantung pada status usaha Anda.
Yang perlu dilakukan semua pembeli adalah memastikan nilai PPN di invoice sama dengan yang tertera di faktur pajak, dan menyimpan keduanya bersama.
Cara menyimpan invoice pembelian
Invoice pembelian adalah dokumen dasar pembukuan. Pasal 28 ayat (11) UU KUP mewajibkan buku, catatan, dan dokumen yang menjadi dasar pembukuan atau pencatatan disimpan selama 10 tahun. Artikel Direktorat Jenderal Pajak tentang pencatatan dan pembukuan juga mengingatkan kewajiban penyimpanan dokumen ini.
- Beri nama berkas digital dengan pola yang sama, misalnya tanggal, nama pemasok, dan nomor invoice.
- Simpan invoice WhatsApp dan email ke satu folder per bulan, jangan dibiarkan di percakapan.
- Satukan invoice dengan bukti transfer dan kwitansi pelunasannya.
- Untuk invoice kertas, foto atau pindai lalu simpan aslinya di map per bulan.
Kebiasaan menyimpan ini juga dibahas di panduan pembukuan usaha kecil. Arsip yang rapi memudahkan Anda saat menghitung laba, mengurus pinjaman, atau menjawab pertanyaan pemasok tentang pembayaran lama.
Kesalahan umum saat mengelola invoice pembelian
- Membayar tanpa mencocokkan barang yang diterima. Barang kurang kirim tetap terbayar penuh.
- Tidak mencatat invoice sampai dibayar. Utang tidak terlihat di laporan, sehingga kondisi keuangan terlihat lebih baik daripada kenyataannya.
- Ongkos kirim dicatat sebagai biaya umum. Nilai persediaan dan HPP jadi terlalu rendah.
- Mencampur pembelian pribadi. Belanja rumah tangga yang dibayar dari rekening usaha mengacaukan HPP.
- Transfer ke rekening yang diganti lewat pesan. Selalu konfirmasi perubahan rekening lewat kontak yang sudah dikenal.
- Invoice hilang di percakapan. Tanpa arsip, Anda tidak bisa membuktikan pembayaran atau menghitung modal barang.
Mulailah dengan langkah kecil: setiap invoice yang masuk minggu ini dicocokkan, dicatat di daftar utang, lalu disimpan di satu folder. Dalam sebulan, Anda akan punya gambaran utang dan modal barang yang jauh lebih jelas.
Sumber resmi
IAI: Draf Eksposur SAK EMKM (kompilasi) (paragraf 9.2 dan 9.3 pengakuan dan biaya perolehan persediaan, paragraf 13.4 pengukuran liabilitas).
UU KUP sebagaimana diubah UU HPP (Pasal 28 ayat (11) masa simpan dokumen).
Direktorat Jenderal Pajak: Perhatikan ini sebelum membuat pencatatan dan pembukuan. Diperiksa 7 November 2026. Nama usaha, pemasok, dan semua angka contoh di artikel ini adalah ilustrasi.