Apa itu modal kerja
Modal kerja adalah uang dan harta cepat cair yang membuat usaha tetap berjalan dari hari ke hari. Toko perlu membeli barang sebelum bisa menjualnya. Usaha jasa perlu membayar karyawan sebelum klien melunasi tagihan. Selama jeda itu, ada dana yang tertahan, dan dana itulah yang disebut modal kerja.
Modal kerja berbeda dengan modal investasi. Modal investasi dipakai untuk membeli aset jangka panjang seperti mesin, kendaraan, atau renovasi tempat usaha. Modal kerja dipakai untuk kebutuhan yang berputar dalam satu siklus usaha, seperti persediaan, bahan baku, gaji, dan biaya rutin.
| Aspek | Modal kerja | Modal investasi |
|---|---|---|
| Dipakai untuk | Persediaan, bahan baku, gaji, biaya rutin | Mesin, kendaraan, bangunan, peralatan |
| Kembali menjadi kas | Dalam satu siklus usaha, biasanya hitungan hari atau bulan | Bertahap selama bertahun-tahun lewat penyusutan |
| Di laporan keuangan | Kelompok aset lancar dan liabilitas jangka pendek | Aset tidak lancar, dicatat dengan depresiasi |
| Risiko kalau kurang | Tidak bisa belanja barang atau membayar tagihan tepat waktu | Kapasitas usaha tidak bisa bertambah |
Usaha yang laba di atas kertas bisa tetap kesulitan karena modal kerjanya habis. Penjualan tercatat, tetapi uangnya masih berupa piutang atau barang di gudang. Karena itu pemilik usaha perlu membedakan omzet dan laba dari ketersediaan uang untuk operasional.
Rumus modal kerja kotor dan bersih
Ada dua cara memandang modal kerja. Modal kerja kotor adalah seluruh aset lancar, yaitu kas, piutang, persediaan, dan pos lain yang cepat kembali menjadi uang. Modal kerja bersih adalah aset lancar dikurangi liabilitas jangka pendek. Dalam praktik sehari-hari, yang paling sering dipakai adalah modal kerja bersih, karena angka ini memperhitungkan kewajiban yang harus segera dibayar.
Supaya hitungannya tepat, Anda perlu tahu pos mana yang termasuk aset lancar dan liabilitas jangka pendek. SAK EMKM paragraf 4.6 mengklasifikasikan aset sebagai aset lancar antara lain jika diperkirakan direalisasi atau digunakan dalam siklus operasi normal, diharapkan direalisasi dalam 12 bulan setelah akhir periode pelaporan, atau berupa kas dan setara kas. Paragraf 4.8 mengklasifikasikan liabilitas sebagai jangka pendek antara lain jika diperkirakan diselesaikan dalam siklus operasi normal atau dalam 12 bulan setelah akhir periode pelaporan.
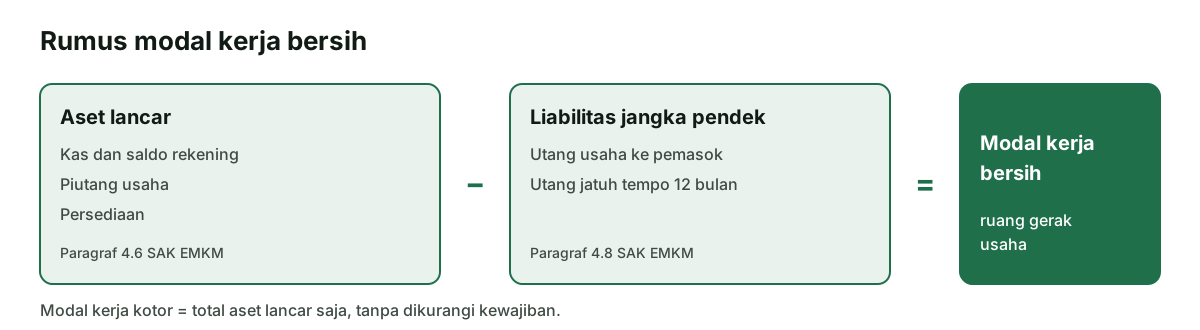
Kalau siklus operasi usaha Anda tidak jelas, paragraf 4.7 SAK EMKM menyebut siklus operasi diasumsikan 12 bulan. Jadi, untuk usaha kecil, patokan sederhananya adalah: harta yang akan menjadi uang dalam setahun masuk aset lancar, dan utang yang harus dibayar dalam setahun masuk liabilitas jangka pendek.
Angka-angka ini bisa Anda ambil dari laporan neraca. Kalau neraca belum tersedia, susun dulu dari neraca saldo akhir bulan.
Contoh menghitung modal kerja
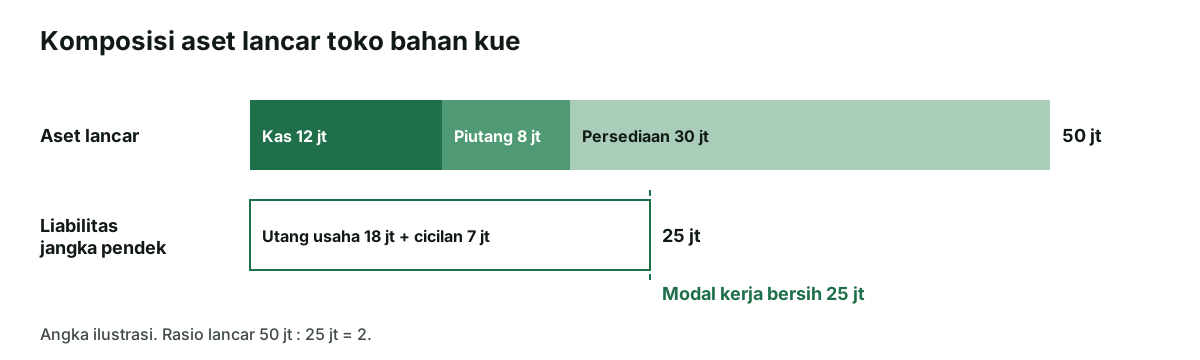
Ambil contoh sebuah toko bahan kue di akhir bulan. Semua angka di bawah ini adalah ilustrasi, bukan data usaha nyata. Di sisi aset lancar, toko memiliki kas dan saldo rekening Rp12.000.000, piutang dari pelanggan grosir Rp8.000.000, dan persediaan tepung, gula, serta mentega senilai Rp30.000.000.
Di sisi kewajiban, toko masih punya utang ke pemasok Rp18.000.000 yang jatuh tempo bulan depan, dan cicilan pinjaman bank yang jatuh tempo dalam 12 bulan ke depan sebesar Rp7.000.000.
| Pos | Jumlah |
|---|---|
| Kas dan saldo rekening | Rp12.000.000 |
| Piutang usaha | Rp8.000.000 |
| Persediaan | Rp30.000.000 |
| Total aset lancar (modal kerja kotor) | Rp50.000.000 |
| Utang usaha ke pemasok | Rp18.000.000 |
| Bagian pinjaman bank jatuh tempo dalam 12 bulan | Rp7.000.000 |
| Total liabilitas jangka pendek | Rp25.000.000 |
| Modal kerja bersih | Rp25.000.000 |
Modal kerja bersih toko ini Rp25.000.000, dengan rasio lancar Rp50.000.000 dibagi Rp25.000.000, yaitu 2. Artinya, setiap Rp1 kewajiban jangka pendek didukung Rp2 aset lancar.
Namun perhatikan komposisinya. Dari Rp50.000.000 aset lancar, Rp30.000.000 berupa persediaan yang belum tentu cepat terjual. Kalau barangnya lambat laku, uang tunai yang benar-benar tersedia untuk membayar pemasok hanya kas Rp12.000.000 ditambah piutang yang tertagih. Inilah alasan modal kerja tidak cukup dilihat dari satu angka total.
Siklus perputaran modal kerja
Modal kerja bergerak dalam lingkaran. Uang dipakai membeli barang, barang disimpan, lalu dijual. Kalau dijual tunai, uang langsung kembali. Kalau dijual dengan tempo, uang baru kembali saat piutang ditagih. Sementara itu, pemasok mungkin memberi tempo pembayaran yang meringankan tekanan.
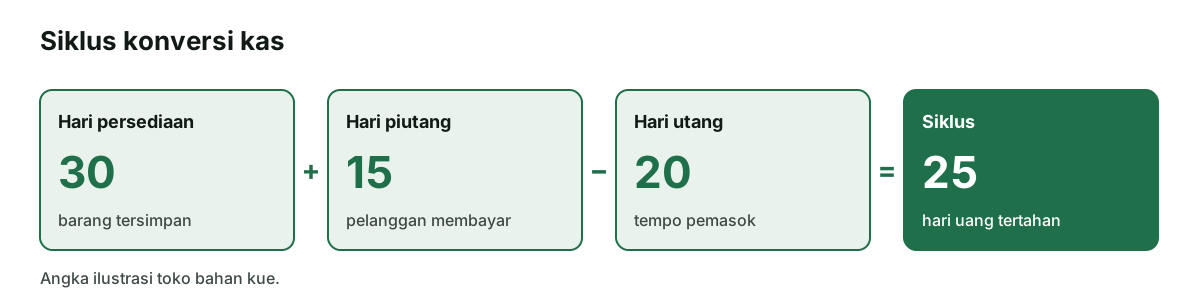
Lama lingkaran ini sering disebut siklus konversi kas. Cara menghitungnya sederhana: lama barang tersimpan ditambah lama pelanggan membayar, lalu dikurangi lama tempo dari pemasok.
- Hari persediaan: rata-rata berapa hari barang tersimpan sebelum terjual. Data ini bisa dibaca dari kartu stok.
- Hari piutang: rata-rata berapa hari pelanggan melunasi tagihan sejak barang dikirim.
- Hari utang: rata-rata tempo yang diberikan pemasok sebelum Anda wajib membayar.
- Siklus konversi kas = hari persediaan + hari piutang dikurangi hari utang.
Pada toko bahan kue tadi, misalkan barang rata-rata tersimpan 30 hari, pelanggan grosir membayar dalam 15 hari, dan pemasok memberi tempo 20 hari. Siklusnya 30 + 15 dikurangi 20, yaitu 25 hari. Selama 25 hari itu, uang toko tertahan dan harus ditalangi dari modal kerja.
Cara memperkirakan kebutuhan modal kerja
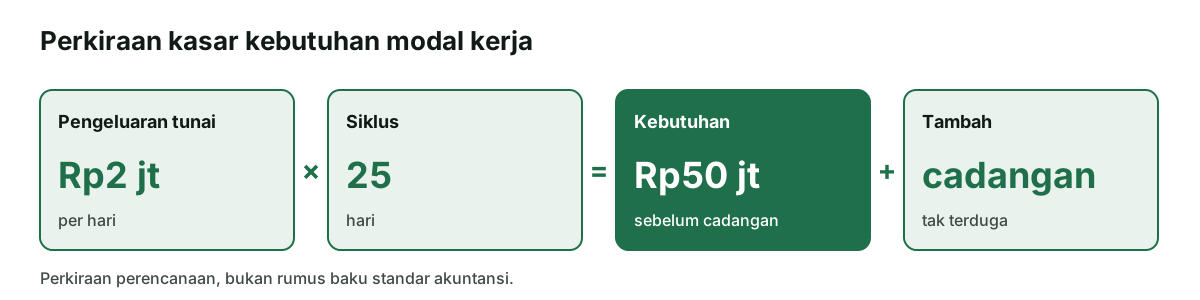
Pertanyaan yang paling sering muncul saat memulai atau membesarkan usaha adalah: berapa modal kerja yang perlu disiapkan. Cara kasar yang mudah dipakai adalah mengalikan lama siklus dengan rata-rata pengeluaran tunai per hari.
- Hitung total pengeluaran tunai sebulan untuk operasional: pembelian barang, gaji, sewa, listrik, ongkos kirim, dan biaya rutin lain. Data ini ada di catatan kas keluar atau rincian biaya operasional.
- Bagi angka bulanan itu dengan 30 untuk mendapat pengeluaran per hari.
- Kalikan dengan siklus konversi kas dalam hari.
- Tambahkan cadangan untuk kejadian tak terduga, misalnya pelanggan terlambat membayar atau harga bahan naik.
Contohnya, toko bahan kue mengeluarkan sekitar Rp60.000.000 sebulan untuk belanja barang dan operasional, atau Rp2.000.000 per hari. Dengan siklus 25 hari, kebutuhan modal kerjanya sekitar Rp50.000.000 sebelum cadangan. Angka ini perkiraan kasar untuk perencanaan, bukan rumus baku dari standar akuntansi, jadi sesuaikan dengan pola penjualan usaha Anda sendiri.
Kalau usaha Anda musiman, hitung untuk bulan tersibuk. Toko kue biasanya membutuhkan modal kerja jauh lebih besar menjelang hari raya, karena stok bahan dibeli lebih banyak sebelum penjualan naik.
Tanda modal kerja kurang atau berlebih
Modal kerja yang kurang biasanya terasa sebelum terlihat di laporan. Tanda-tandanya cukup mudah dikenali.
- Sering menunda pembayaran ke pemasok, atau kehilangan diskon karena tidak bisa membayar lebih cepat.
- Harus menolak pesanan besar karena tidak sanggup membeli bahan lebih dulu.
- Gaji atau sewa dibayar dengan menunggu tagihan pelanggan cair.
- Rekening pribadi pemilik sering dipakai menalangi kebutuhan usaha.
Sebaliknya, modal kerja juga bisa berlebih. Kas menumpuk tanpa rencana, persediaan terlalu banyak sampai ada yang kedaluwarsa, atau piutang dibiarkan menumpuk karena tidak pernah ditagih. Uang yang mengendap seperti ini tidak menghasilkan apa-apa, padahal bisa dipakai untuk mengembangkan usaha.
| Gejala | Kemungkinan penyebab | Langkah awal |
|---|---|---|
| Kas selalu tipis di akhir bulan | Piutang lama tertagih | Rapikan daftar piutang dan jadwal penagihan |
| Gudang penuh, kas kosong | Persediaan berlebih atau barang lambat laku | Lakukan stock opname dan kurangi pembelian barang lambat |
| Laba ada, uang tidak ada | Penjualan banyak secara tempo | Minta uang muka atau perpendek tempo pelanggan |
| Kas menumpuk tanpa rencana | Tidak ada anggaran penggunaan dana | Tetapkan cadangan, sisanya untuk rencana usaha |
Sumber modal kerja untuk usaha kecil
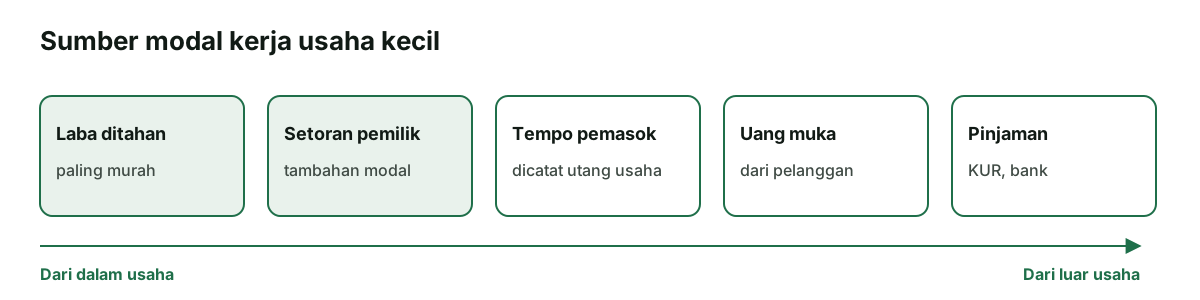
Modal kerja bisa datang dari dalam usaha atau dari luar. Sumber terbaik adalah yang paling murah dan paling sesuai dengan lama siklus usaha Anda.
- Laba yang ditahan. Sebagian laba tidak diambil pemilik, tetapi dibiarkan di usaha. Ini sumber paling murah, tetapi tumbuhnya pelan.
- Setoran modal pemilik. Pemilik menambah dana dari tabungan pribadi. Catat sebagai tambahan modal, bukan pendapatan, dan bedakan dengan prive saat pemilik mengambil uang.
- Tempo dari pemasok. Membeli dengan tempo pembayaran berarti pemasok ikut membiayai persediaan Anda. Dokumen pembeliannya perlu dicatat rapi sebagai utang usaha.
- Uang muka pelanggan. Untuk pesanan besar atau produk khusus, uang muka membantu membiayai bahan baku.
- Pinjaman bank atau program pemerintah. Pemerintah menjalankan program Kredit Usaha Rakyat (KUR) yang disalurkan lewat bank dan lembaga penyalur. Syarat, plafon, dan suku bunganya diatur pemerintah dan bisa berubah, jadi cek langsung di situs resmi KUR dan bank penyalur sebelum mengajukan.
Pinjaman untuk modal kerja sebaiknya sejalan dengan siklusnya. Utang yang jatuh tempo jauh lebih cepat daripada perputaran barang justru menambah tekanan. Hitung juga apakah margin usaha cukup menutup bunga, misalnya dengan membandingkan laba kotor terhadap biaya pinjaman di alat laporan laba rugi.
Cara mengelola modal kerja
Mengelola modal kerja pada dasarnya adalah memperpendek waktu uang tertahan. Ada empat tuas yang bisa digerakkan.
- Percepat penagihan. Kirim invoice di hari yang sama dengan pengiriman barang, cantumkan tanggal jatuh tempo yang jelas, dan ingatkan pelanggan sebelum jatuh tempo. Alat pengingat jatuh tempo membantu agar tidak ada tagihan yang terlupa.
- Kendalikan persediaan. Beli sesuai kebutuhan, bukan sesuai diskon. Barang yang jarang bergerak di kartu stok adalah uang yang diam.
- Atur tempo pembayaran ke pemasok. Manfaatkan tempo yang diberikan tanpa terlambat, karena keterlambatan merusak kepercayaan dan bisa menghilangkan fasilitas tempo.
- Pisahkan uang usaha dan pribadi. Tanpa pemisahan, Anda tidak tahu berapa modal kerja yang sebenarnya. Panduan memisahkan uang pribadi dan usaha menjelaskan langkahnya.
Pantau modal kerja minimal sebulan sekali, idealnya saat tutup buku bulanan. Catat angka modal kerja bersih dan siklus konversi kas setiap bulan, lalu lihat arahnya. Angka yang terus menurun adalah tanda untuk mengerem pembelian atau mempercepat penagihan.
Peran pembukuan dalam modal kerja
Semua hitungan di atas bergantung pada data. Tanpa pembukuan, Anda tidak tahu nilai piutang, nilai persediaan, maupun utang yang jatuh tempo. Akibatnya, keputusan soal modal kerja diambil berdasarkan perasaan dan saldo rekening hari itu.
Minimal, Anda memerlukan empat catatan: buku kas untuk uang masuk dan keluar, daftar piutang pelanggan, kartu stok atau catatan persediaan, dan daftar utang ke pemasok. Dari keempatnya, neraca sederhana dan modal kerja bisa disusun setiap akhir bulan. Kalau Anda baru mulai, ikuti panduan pencatatan keuangan UMKM atau langsung mencoba buku kas Neracaku.
Persediaan dicatat sebesar biaya perolehannya, sesuai SAK EMKM paragraf 9.2, dan liabilitas dicatat sebesar jumlah yang harus dibayarkan, sesuai paragraf 13.4. Dengan dasar pengukuran yang konsisten, angka modal kerja dari bulan ke bulan bisa dibandingkan secara adil.
Kesalahan umum soal modal kerja
- Menyamakan modal kerja dengan saldo rekening. Saldo hanya satu bagian. Piutang, persediaan, dan utang dekat juga harus dihitung.
- Memakai modal kerja untuk membeli aset jangka panjang. Membeli kendaraan dari uang belanja barang membuat operasional tersendat.
- Mengejar omzet dengan tempo panjang. Penjualan naik, tetapi uang tertahan di piutang dan modal kerja makin cepat habis.
- Tidak memasukkan cicilan jatuh tempo ke liabilitas jangka pendek. Modal kerja terlihat lebih besar daripada kenyataannya.
- Mencampur uang pribadi. Pengambilan pribadi yang tidak dicatat membuat modal kerja menyusut tanpa diketahui sebabnya.
Modal kerja yang sehat bukan berarti angka sebesar-besarnya, melainkan cukup untuk menjalankan siklus usaha dengan tenang, ditambah cadangan yang masuk akal. Mulailah dengan menghitung modal kerja bersih dan siklus konversi kas bulan ini, lalu pantau perubahannya setiap bulan bersama pembukuan usaha kecil Anda.
Sumber resmi
IAI: Draf Eksposur SAK EMKM (kompilasi) (paragraf 4.5 sampai 4.9 klasifikasi aset lancar dan liabilitas jangka pendek, paragraf 9.2 pengakuan persediaan, paragraf 13.4 pengukuran liabilitas).
Situs resmi Kredit Usaha Rakyat (informasi program KUR; syarat dan ketentuan terbaru dicek di sumber ini dan bank penyalur). Diperiksa 7 November 2026. Nama usaha dan semua angka contoh di artikel ini adalah ilustrasi.