Apa itu faktur pajak
Faktur pajak adalah dokumen yang menjadi bukti bahwa PPN sudah dipungut atas penyerahan barang atau jasa kena pajak. PER-11/PJ/2025 Pasal 30 ayat (1) menyebut PKP yang menyerahkan barang atau jasa kena pajak wajib memungut PPN yang terutang dan membuat faktur pajak sebagai bukti pungutannya.
Banyak pemilik usaha menyamakannya dengan invoice. Keduanya memang sering terbit untuk transaksi yang sama, tetapi fungsinya berbeda. Invoice adalah tagihan kepada pelanggan, siapa pun bisa membuatnya, dan bentuknya bebas. Faktur pajak hanya bisa dibuat oleh PKP, formatnya diatur, dan nomornya diberikan sistem Direktorat Jenderal Pajak (DJP).
| Aspek | Faktur pajak | Invoice | Kuitansi |
|---|---|---|---|
| Fungsi | Bukti pungutan PPN | Tagihan pembayaran | Bukti uang sudah diterima |
| Yang membuat | Hanya PKP | Semua penjual | Semua penerima uang |
| Bentuk | Dokumen elektronik lewat modul e-Faktur | Bebas | Bebas |
| Nomor | 17 digit, diberikan DJP | Dibuat sendiri | Dibuat sendiri |
| Dasar aturan | UU PPN dan PER-11/PJ/2025 | Kesepakatan dagang | Kebiasaan dagang, bea meterai kalau memenuhi syarat |
Perbedaan tagihan dan bukti lunas dibahas lebih rinci di perbedaan invoice dan kwitansi. Untuk pembeli yang juga PKP, faktur pajak punya nilai tambahan, yaitu menjadi dokumen pendukung pengkreditan pajak masukan.
Siapa yang wajib membuat faktur pajak
Kewajiban ini melekat pada status PKP, bukan pada besar kecilnya transaksi. Selama usaha Anda berstatus PKP dan menyerahkan barang atau jasa kena pajak, faktur pajak wajib dibuat. Pasal 31 ayat (1) merinci objeknya: penyerahan barang kena pajak, penyerahan jasa kena pajak, serta ekspor barang berwujud, barang tidak berwujud, dan jasa kena pajak.
Usaha yang belum dikukuhkan sebagai PKP tidak boleh memungut PPN dan tidak membuat faktur pajak. Penjual seperti ini cukup memakai nota, invoice, atau kuitansi biasa. Kalau Anda belum PKP tetapi invoice Anda mencantumkan baris PPN, hapus baris itu lebih dulu dan tanyakan ke petugas pajak bila ragu.
Pengaturan batas pengusaha kecil ada di peraturan tersendiri di bidang PPN, dan batas yang selama ini dipakai adalah peredaran bruto Rp4,8 miliar setahun. Usaha yang masih di bawah batas boleh memilih dikukuhkan sebagai PKP secara sukarela, biasanya karena pelanggan korporat atau instansi meminta faktur pajak. Sebelum memilih jalan ini, hitung dulu dampaknya, karena statusnya membawa kewajiban membuat faktur dan melapor SPT Masa PPN setiap bulan. Pajak penghasilan UMKM adalah urusan terpisah dan dibahas di pajak UMKM final.
Kapan faktur pajak harus dibuat
Patokan waktu ada di Pasal 31 ayat (2). Faktur pajak harus dibuat pada salah satu saat berikut, tergantung mana yang terjadi lebih dulu pada transaksinya.
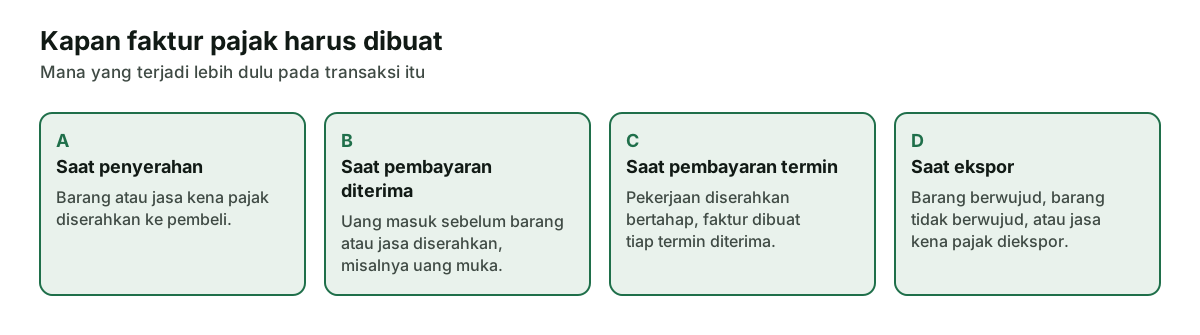
- Saat penyerahan. Barang atau jasa kena pajak diserahkan kepada pembeli.
- Saat pembayaran diterima lebih dulu. Uang masuk sebelum barang atau jasa diserahkan, misalnya uang muka pesanan.
- Saat pembayaran termin. Pekerjaan diserahkan bertahap dan pembayaran tiap tahap diterima.
- Saat ekspor. Barang berwujud, barang tidak berwujud, atau jasa kena pajak diekspor.
- Saat lain. Waktu khusus yang diatur peraturan PPN lain.
Ada satu keringanan untuk pelanggan tetap. Pasal 32 membolehkan faktur pajak gabungan, yaitu satu faktur untuk seluruh penyerahan kepada pembeli yang sama selama satu bulan kalender. Faktur gabungan harus dibuat paling lambat akhir bulan penyerahan. Pola ini cocok untuk pemasok yang mengirim barang beberapa kali sebulan dan menagih di akhir bulan.
Isi faktur pajak yang wajib ada
Pasal 33 menetapkan keterangan yang paling sedikit harus tercantum. Faktur yang keterangannya tidak lengkap perlu diganti dan bisa berujung denda, jadi periksa setiap kolom sebelum diunggah.
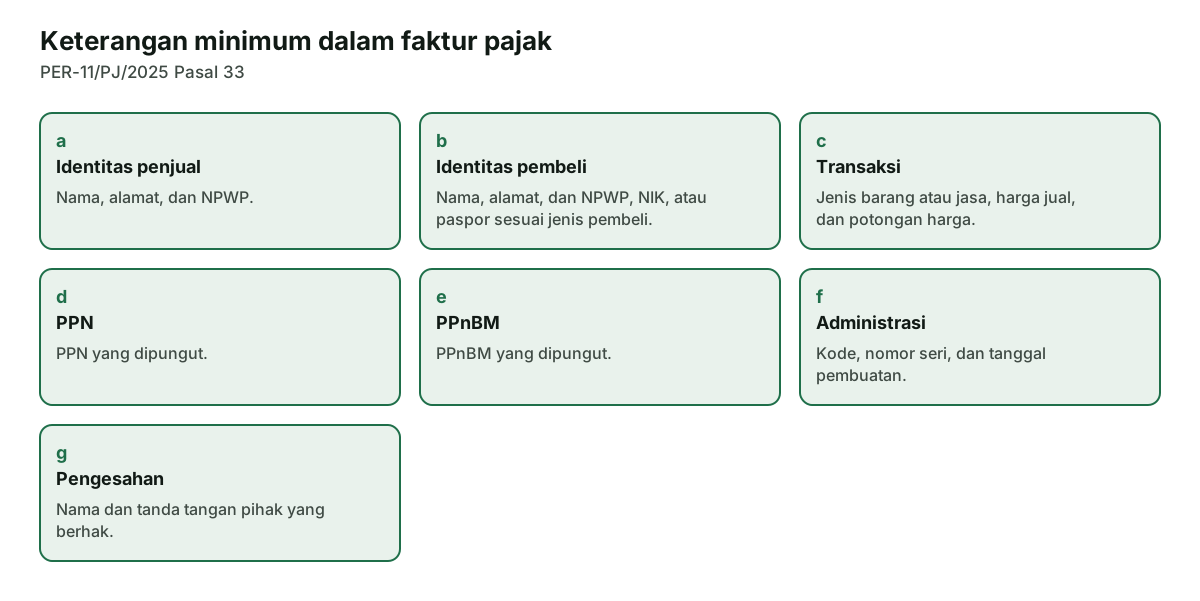
- Identitas penjual: nama, alamat, dan NPWP.
- Identitas pembeli: nama, alamat, dan NPWP untuk badan dan instansi pemerintah; NPWP atau NIK untuk orang pribadi dalam negeri; nomor paspor untuk orang pribadi luar negeri.
- Transaksi: jenis barang atau jasa, jumlah harga jual atau penggantian, dan potongan harga.
- Pajak: PPN yang dipungut dan PPnBM yang dipungut.
- Administrasi: kode, nomor seri, dan tanggal pembuatan faktur.
- Pengesahan: nama dan tanda tangan pihak yang berhak.
Tanda tangan di e-Faktur berbentuk tanda tangan elektronik (Pasal 40 ayat (1)), dan e-Faktur tidak wajib dicetak di kertas (Pasal 40 ayat (6)). Untuk penjualan eceran kepada konsumen akhir, Pasal 30 ayat (5) membolehkan faktur tanpa identitas pembeli serta tanpa nama dan tanda tangan penjual. Simpan data transaksi rapi sejak awal lewat pencatatan transaksi supaya data pembeli tidak perlu dicari ulang saat faktur dibuat.
Membaca kode dan nomor seri 17 digit
Pasal 37 ayat (1) menyebut kode dan nomor seri faktur pajak terdiri atas 17 digit. Susunannya sebagai berikut.
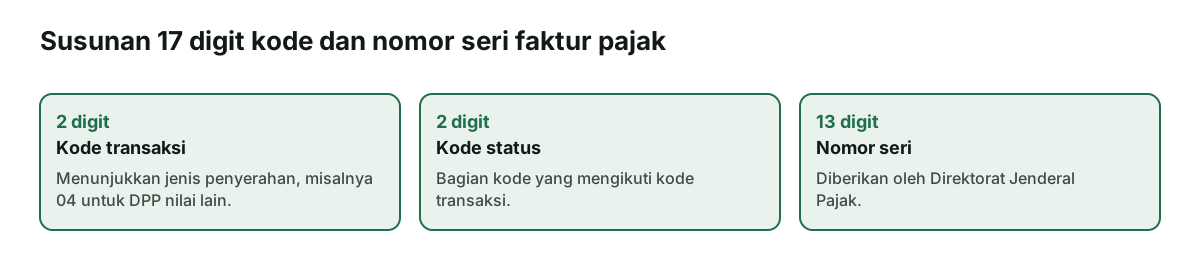
Anda tidak perlu menyusun angka ini sendiri. Di Coretax, nomor faktur dibuat otomatis setelah faktur berhasil diunggah dan statusnya berubah menjadi disetujui, seperti dijelaskan artikel DJP tentang faktur di Coretax. Jadi tugas PKP adalah memilih kode transaksi dengan benar dan mengisi data dengan teliti. Kalau kode transaksinya salah, PPN yang muncul di faktur bisa ikut salah.
Arti kode transaksi 01 sampai 10
Kode transaksi menunjukkan jenis penyerahan dan cara PPN dipungut. Tabel berikut merangkum penerapannya menurut lampiran PER-1/PJ/2025 dan penjelasan DJP.
| Kode | Dipakai untuk |
|---|---|
| 01 | Penyerahan yang PPN-nya dipungut PKP penjual dan tidak masuk kategori kode lain, dengan DPP harga jual (misalnya barang tergolong mewah) |
| 02 | Penyerahan kepada pemungut PPN instansi pemerintah (Pasal 16A UU PPN) |
| 03 | Penyerahan kepada pemungut PPN lainnya, selain instansi pemerintah |
| 04 | Penyerahan dengan DPP nilai lain, termasuk penyerahan umum dengan DPP 11/12 dari harga jual |
| 05 | PPN dipungut dengan besaran tertentu (Pasal 9A ayat (1) UU PPN) |
| 06 | Penyerahan lainnya, termasuk penyerahan kepada pemegang paspor luar negeri (Pasal 16E UU PPN) |
| 07 | Penyerahan dengan fasilitas PPN tidak dipungut atau ditanggung pemerintah |
| 08 | Penyerahan yang dibebaskan dari PPN |
| 09 | Penyerahan aktiva yang semula tidak untuk diperjualbelikan (Pasal 16D UU PPN) |
| 10 | Penyerahan dengan tarif selain tarif Pasal 7 ayat (1) UU PPN |
Bagi kebanyakan usaha kecil berstatus PKP, kode yang paling sering muncul adalah 04, karena barang atau jasanya bukan barang mewah. Contoh resmi di PER-1/PJ/2025 memakai kode 04 untuk penjualan komputer kepada perusahaan lain. Kode 02 dan 03 muncul ketika pelanggannya instansi pemerintah atau pemungut PPN lain.
Cara menghitung PPN di faktur pajak
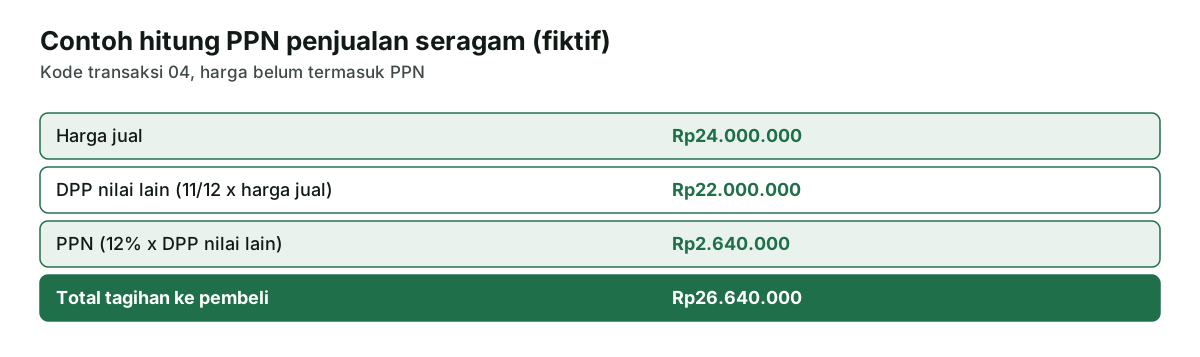
Tarif PPN adalah 12 persen menurut Pasal 7 ayat (1) UU PPN. Untuk barang dan jasa yang tidak tergolong mewah, PER-1/PJ/2025 mengatur perhitungan memakai DPP nilai lain sebesar 11/12 dari harga jual. Rumusnya dua langkah.
DPP nilai lain = 11/12 x harga jual. PPN = 12% x DPP nilai lain.
Contoh resmi dalam peraturan: komputer dijual Rp12.000.000 belum termasuk PPN. DPP-nya Rp11.000.000 dan PPN-nya Rp1.320.000. Berikut contoh lain dengan angka fiktif untuk usaha konveksi.
Untuk barang tergolong mewah, sejak 1 Februari 2025 PPN dihitung 12 persen dikali harga jual, dengan kode 01. Contoh resminya: harga jual Rp300.000.000 menghasilkan PPN Rp36.000.000.
Catat PPN sebagai utang kepada negara, bukan pendapatan. Uang Rp2.640.000 pada contoh di atas memang masuk ke rekening Anda, tetapi bukan milik usaha. Di jurnal umum, pendapatan dicatat Rp24.000.000 dan sisanya masuk akun utang PPN. Kalau dicampur, omzet terlihat lebih besar dari yang sebenarnya.
Cara membuat faktur pajak di Coretax
Pasal 40 ayat (1) mengharuskan faktur dibuat lewat modul di Portal Wajib Pajak atau aplikasi lain yang terintegrasi dengan sistem DJP. Menurut penjelasan DJP, faktur dibuat di menu e-Faktur, submenu Pajak Keluaran. Alur umumnya seperti berikut.
- Masuk ke Coretax. Untuk badan usaha, pengurus atau pegawai yang berhak masuk dengan peran atas nama perusahaan.
- Buka menu e-Faktur, lalu submenu Pajak Keluaran.
- Isi dokumen transaksi, termasuk tanggal dan kode transaksi.
- Isi informasi pembeli sesuai identitas yang benar.
- Isi detail barang atau jasa, harga, dan potongan, lalu periksa DPP dan PPN yang terhitung.
- Simpan sebagai konsep dan periksa ulang.
- Unggah dan tanda tangani dengan tanda tangan elektronik.
- Pastikan statusnya disetujui. Nomor faktur baru terbit pada tahap ini.
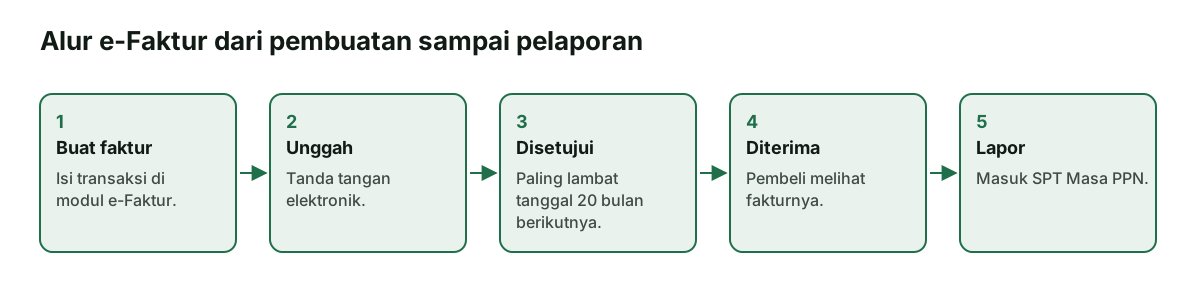
Batas unggahnya jelas. Pasal 44 ayat (1) mewajibkan e-Faktur diunggah dan memperoleh persetujuan DJP paling lambat tanggal 20 bulan berikutnya setelah tanggal pembuatan. Pasal 44 ayat (3) menegaskan e-Faktur yang tidak memperoleh persetujuan bukan faktur pajak. Faktur juga wajib dilaporkan dalam SPT Masa PPN (Pasal 30 ayat (7)). Pasang pengingat jatuh tempo agar tanggal ini tidak terlewat.
Faktur pajak pengganti dan pembatalan
Salah isi itu wajar, dan aturannya menyediakan dua jalan. Keduanya tersedia selama SPT Masa PPN untuk masa pajak faktur itu masih bisa disampaikan atau dibetulkan (Pasal 50 ayat (1)).
- Faktur pajak pengganti (Pasal 48). Dipakai untuk memperbaiki faktur yang salah pengisian atau penulisan, misalnya harga atau jumlah barang. Pasal 48 ayat (2) memberi batasan untuk kesalahan identitas pembeli, jadi baca ketentuannya sebelum memakai jalan ini.
- Pembatalan faktur pajak (Pasal 49). Wajib dilakukan kalau transaksinya batal, atau kalau faktur dibuat untuk barang atau jasa yang seharusnya tidak dibuatkan faktur.
Retur berbeda lagi. Barang yang dikembalikan pembeli diselesaikan lewat nota retur sesuai ketentuan PPN, bukan dengan membatalkan faktur begitu saja. Setiap perubahan sebaiknya ikut dicatat di buku besar supaya saldo utang PPN tetap cocok dengan SPT.
Sanksi faktur pajak terlambat
Pasal 14 ayat (4) UU KUP mengatur denda sebesar 1 persen dari DPP bagi PKP yang tidak membuat faktur pajak, terlambat membuatnya, atau tidak mengisinya dengan lengkap, selain kewajiban menyetor pajak yang terutang. Pada contoh konveksi di atas, DPP Rp22.000.000 berarti denda Rp220.000 untuk satu faktur.
| Kesalahan | Akibat | Pencegahan |
|---|---|---|
| Faktur dibuat sesudah saat seharusnya | Denda 1 persen dari DPP | Buat faktur pada hari barang dikirim atau uang muka diterima |
| Melewati tanggal 20 bulan berikutnya | e-Faktur tidak disetujui dan bukan faktur pajak | Unggah setiap minggu, jangan menumpuk |
| Salah kode transaksi | PPN salah hitung, perlu faktur pengganti | Cek jenis pembeli dan jenis barang sebelum mengisi |
| PPN tercampur dengan pendapatan | Laba tampak lebih besar, uang setoran terpakai | Pisahkan uang PPN dari kas operasional |
Dokumen pendukung juga perlu disimpan. Pasal 28 ayat (11) UU KUP mewajibkan buku, catatan, dan dokumen disimpan selama 10 tahun. Untuk kebijakan keringanan atau penghapusan sanksi yang berlaku sewaktu-waktu, cek pengumuman terbaru DJP atau tanyakan ke KPP tempat Anda terdaftar.
Yang perlu dilakukan usaha kecil
Langkahnya tergantung status usaha Anda sekarang.
- Belum PKP. Jangan memungut PPN dan jangan membuat faktur pajak. Gunakan contoh invoice biasa, dan pantau omzet tahunan lewat pencatatan keuangan.
- Diminta faktur oleh pelanggan besar. Jelaskan status Anda. Kalau pelanggan seperti ini mendominasi penjualan, bicarakan pilihan pengukuhan PKP dengan petugas pajak atau konsultan.
- Sudah PKP. Buat kebiasaan mingguan: cocokkan penjualan, uang muka, dan faktur yang terbit, lalu pastikan semuanya berstatus disetujui sebelum tanggal 20.
Pada akhir bulan, cocokkan total PPN di faktur dengan saldo utang PPN saat tutup buku bulanan. Artikel ini adalah panduan umum berdasarkan naskah yang dibaca pada November 2026, bukan nasihat pajak untuk kasus tertentu. Aturan PPN bisa berubah, jadi periksa peraturan terbaru sebelum mengambil keputusan.
Sumber resmi
PER-11/PJ/2025 (Pasal 30 sampai 33 kewajiban, saat pembuatan, faktur gabungan, dan keterangan; Pasal 37 kode dan nomor seri; Pasal 40 dan 44 e-Faktur dan batas unggah; Pasal 48 sampai 50 pengganti dan pembatalan).
PER-1/PJ/2025 (DPP nilai lain 11/12, tarif barang mewah sejak 1 Februari 2025, contoh penerapan kode transaksi).
UU PPN sebagaimana diubah UU HPP (Pasal 7 ayat (1) tarif PPN).
UU KUP sebagaimana diubah UU HPP (Pasal 14 ayat (4) denda 1 persen dari DPP, Pasal 28 ayat (11) masa simpan dokumen).
DJP: Coretax DJP, ketika faktur pajak diterima seketika dan DJP: Kode transaksi faktur pajak.