Apa itu utang usaha
Utang usaha adalah jumlah yang harus dibayar usaha kepada pemasok karena membeli barang atau jasa secara kredit, atau dalam bahasa sehari-hari "bayar tempo". Barang sudah datang dan sudah dipakai atau dijual, tetapi uangnya baru keluar beberapa hari atau minggu kemudian sesuai kesepakatan. Dalam bahasa Inggris istilahnya accounts payable, dan di banyak buku disebut juga hutang dagang.
SAK EMKM, standar akuntansi untuk entitas mikro, kecil, dan menengah yang disusun Ikatan Akuntan Indonesia, mendefinisikan liabilitas sebagai kewajiban kini entitas yang timbul dari peristiwa masa lalu, yang penyelesaiannya mengakibatkan arus keluar sumber daya entitas yang mengandung manfaat ekonomi (paragraf 2.2 huruf b). Utang usaha memenuhi definisi itu dengan jelas: peristiwa masa lalunya adalah penerimaan barang, kewajibannya adalah membayar pemasok, dan penyelesaiannya membuat kas berkurang.
SAK EMKM juga menyebut utang usaha secara eksplisit sebagai salah satu akun yang dapat disajikan di laporan posisi keuangan, bersama kas, piutang, persediaan, aset tetap, utang bank, dan ekuitas (paragraf 4.2). Jadi, kalau usaha Anda rutin membeli bahan dengan tempo, akun ini hampir pasti ada di laporan neraca Anda.
Beda utang usaha, piutang usaha, dan utang lain
Utang usaha sering tertukar dengan piutang usaha karena keduanya lahir dari transaksi kredit. Bedanya ada pada arah uang. Piutang usaha adalah hak Anda menagih pelanggan yang membeli secara tempo, jadi termasuk aset. Utang usaha adalah kewajiban Anda membayar pemasok, jadi termasuk liabilitas. Kalau usaha Anda menjual dengan tempo dan juga membeli dengan tempo, kedua akun ini berjalan bersamaan. Cara mencatat sisi penagihan dibahas di panduan cara mencatat piutang.
Utang usaha juga berbeda dengan utang bank. Utang bank lahir dari pinjaman uang dan biasanya berbunga, sedangkan utang usaha lahir dari pembelian barang atau jasa untuk operasional dan umumnya tidak berbunga selama dibayar sesuai termin. SAK EMKM memisahkan keduanya sebagai akun yang berbeda di laporan posisi keuangan.
| Akun | Kelompok | Asal transaksi | Contoh |
|---|---|---|---|
| Utang usaha | Liabilitas | Membeli barang atau jasa usaha secara tempo | Tepung dari pemasok, dibayar 30 hari kemudian |
| Piutang usaha | Aset | Menjual barang atau jasa secara tempo | Pesanan kantor yang dibayar akhir bulan |
| Utang bank | Liabilitas | Meminjam uang dari bank | Kredit modal kerja dengan cicilan bulanan |
| Utang lain-lain | Liabilitas | Kewajiban di luar pembelian dagang | Tagihan listrik yang belum dibayar, pinjaman dari kerabat |
| Uang muka penjualan | Liabilitas | Menerima DP sebelum barang diserahkan | DP pesanan katering |
Baris terakhir perlu diperhatikan. DP yang Anda terima dari pelanggan juga kewajiban, tetapi kewajibannya menyerahkan barang, bukan membayar uang. Penjelasannya ada di artikel invoice DP.
Kapan utang usaha muncul
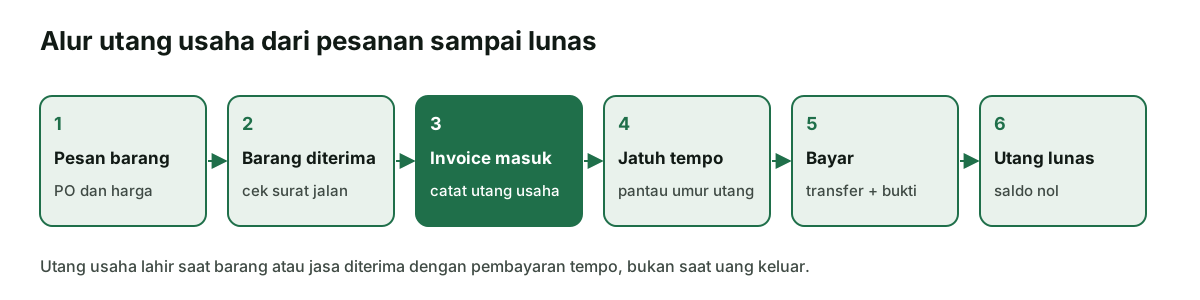
Utang usaha muncul saat usaha menerima barang atau jasa dan sepakat membayarnya nanti. Patokannya adalah penerimaan barang beserta dokumen tagihan dari pemasok, bukan tanggal uang keluar. Kalau Anda baru mencatat pembelian saat membayar, saldo persediaan dan kewajiban di tengah bulan akan terlihat lebih kecil dari kenyataan.
Dokumen yang biasanya menjadi dasar pencatatan adalah pesanan pembelian (purchase order), surat jalan atau tanda terima barang, dan invoice pembelian dari pemasok. Cocokkan ketiganya sebelum mencatat: jumlah barang di surat jalan harus sama dengan yang ditagih di invoice, dan harga di invoice harus sama dengan harga yang disepakati di pesanan.
Termin pembayaran biasanya tertulis di invoice, misalnya "net 30" yang artinya dibayar paling lambat 30 hari setelah tanggal invoice. Ada juga pemasok yang memberi potongan kalau dibayar lebih cepat. Catat termin ini bersama utangnya, karena dari situlah jadwal pembayaran Anda disusun.
- Membeli bahan baku atau barang dagangan secara tempo. Ini sumber utang usaha paling umum untuk warung, toko, dan produsen kecil.
- Menerima jasa yang ditagih belakangan. Misalnya jasa angkut atau jasa cetak kemasan yang dibayar setelah pekerjaan selesai.
- Konsinyasi yang sudah terjual. Barang titipan pemasok yang sudah laku menjadi kewajiban membayar ke pemasok sesuai kesepakatan.
Contoh transaksi utang usaha
Supaya mudah dibayangkan, pakai contoh usaha roti rumahan fiktif yang membeli bahan dari pemasok bernama UD Contoh. Semua nama dan angka di bagian ini adalah ilustrasi.
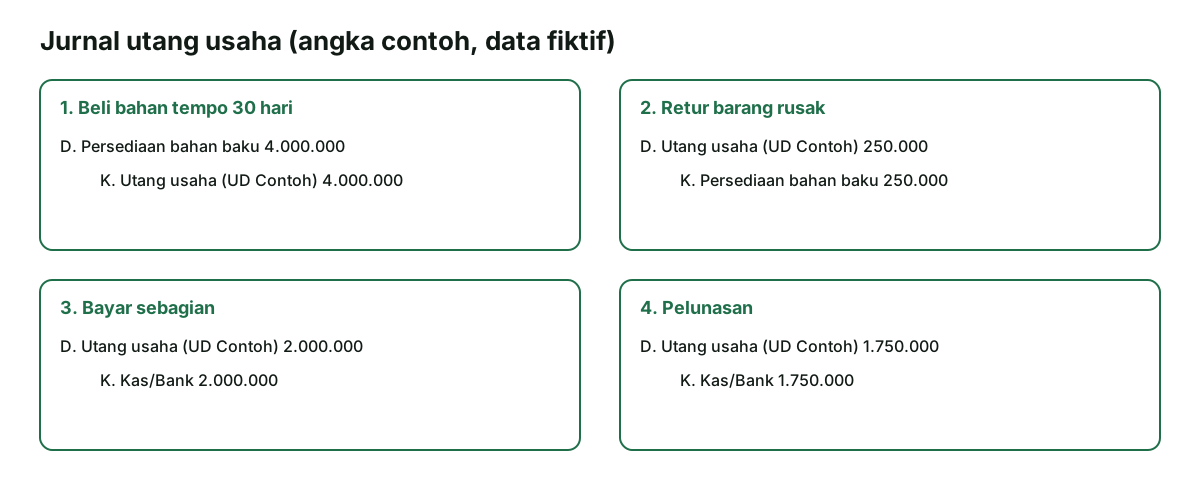
- 3 November: usaha menerima tepung dan gula senilai Rp4.000.000 dengan invoice INV-PM-118, termin 30 hari. Utang usaha bertambah Rp4.000.000.
- 5 November: lima karung ternyata rusak dan dikembalikan senilai Rp250.000. Pemasok setuju mengurangi tagihan. Utang usaha menjadi Rp3.750.000.
- 20 November: usaha mentransfer Rp2.000.000 sebagai pembayaran sebagian. Sisa utang Rp1.750.000.
- 3 Desember: usaha melunasi sisa Rp1.750.000 tepat di tanggal jatuh tempo. Utang ke UD Contoh menjadi nol.
| Tanggal | Transaksi | Pengaruh ke utang | Saldo utang |
|---|---|---|---|
| 3 Nov | Pembelian bahan tempo 30 hari | +Rp4.000.000 | Rp4.000.000 |
| 5 Nov | Retur barang rusak | -Rp250.000 | Rp3.750.000 |
| 20 Nov | Pembayaran sebagian | -Rp2.000.000 | Rp1.750.000 |
| 3 Des | Pelunasan | -Rp1.750.000 | Rp0 |
Perhatikan bahwa retur mengurangi utang tanpa ada uang keluar. Ini sebabnya saldo utang tidak bisa dihitung hanya dari mutasi rekening; Anda butuh catatan per pemasok.
Jurnal pencatatan utang usaha
Dalam pembukuan berpasangan, utang usaha bertambah di sisi kredit dan berkurang di sisi debit. Akun lawannya tergantung transaksinya: persediaan atau beban saat membeli, kas atau bank saat membayar. Kalau istilah debit dan kredit masih asing, baca dulu panduan jurnal umum.
| Transaksi | Debit | Kredit |
|---|---|---|
| Beli barang dagangan atau bahan secara tempo | Persediaan | Utang usaha |
| Terima jasa yang ditagih belakangan | Beban terkait (misalnya beban angkut) | Utang usaha |
| Retur atau potongan harga dari pemasok | Utang usaha | Persediaan |
| Bayar utang ke pemasok | Utang usaha | Kas atau bank |
SAK EMKM mengatur bahwa liabilitas keuangan diukur sebesar biaya perolehannya, yaitu harga transaksi, dan untuk utang, harga transaksinya adalah sebesar jumlah tagihan (paragraf 8.6 dan 8.7). Untuk usaha kecil, artinya sederhana: catat utang sebesar angka yang ditagih pemasok, tanpa perhitungan nilai kini.
Kalau usaha memakai metode persediaan periodik, akun debit saat membeli biasanya "Pembelian", bukan "Persediaan". Hasil akhirnya sama setelah kartu stok dan stok akhir dihitung. Pilih satu metode dan pakai konsisten. Semua jurnal ini kemudian dipindahkan ke akun Utang usaha di buku besar.
Kartu utang per pemasok
Akun Utang usaha di buku besar hanya menunjukkan total kewajiban. Untuk tahu berapa utang ke masing-masing pemasok, Anda butuh kartu utang, disebut juga buku pembantu utang. Satu kartu untuk satu pemasok, berisi tanggal, nomor invoice, penambahan utang, pembayaran atau retur, dan saldo berjalan.
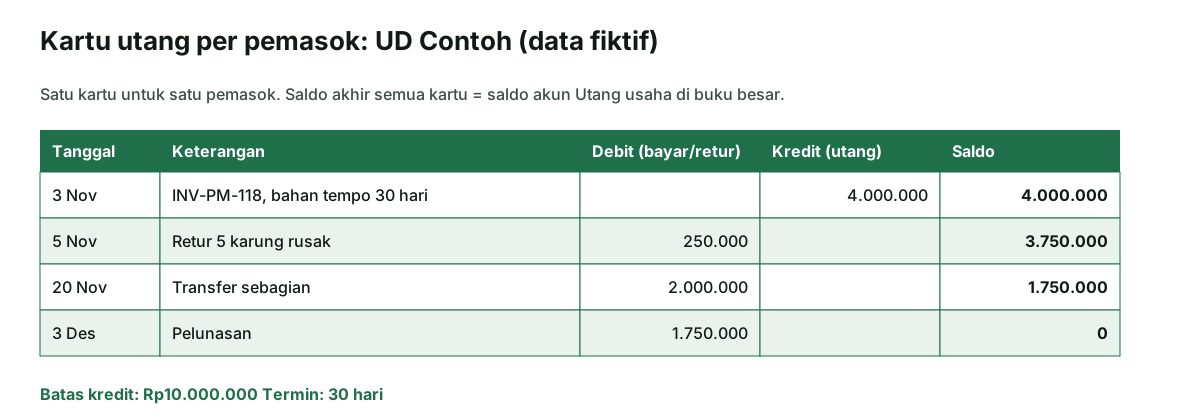
Aturan pengecekannya sederhana: jumlah saldo semua kartu utang harus sama dengan saldo akun Utang usaha di buku besar. Kalau berbeda, ada transaksi yang dicatat di satu tempat tetapi lupa di tempat lain. Lakukan pencocokan ini setiap tutup buku bulanan, lalu cocokkan pembayaran dengan mutasi bank lewat rekonsiliasi rekening.
Simpan juga invoice pemasok, bukti transfer, dan nota retur. UU KUP Pasal 28 ayat (11) mewajibkan buku, catatan, dan dokumen yang menjadi dasar pembukuan atau pencatatan disimpan selama 10 tahun. Selain untuk keperluan pajak, dokumen ini menjadi pegangan kalau suatu hari pemasok menagih tagihan yang menurut Anda sudah dibayar.
Utang usaha di laporan posisi keuangan
Di laporan posisi keuangan, utang usaha disajikan di kelompok liabilitas. SAK EMKM paragraf 4.8 mengklasifikasikan liabilitas sebagai jangka pendek antara lain jika diperkirakan diselesaikan dalam siklus operasi normal atau dalam 12 bulan setelah akhir periode pelaporan. Utang usaha dengan termin 30 atau 60 hari jelas masuk jangka pendek.
SAK EMKM tidak menentukan format atau urutan akun, tetapi memperbolehkan akun liabilitas disajikan berdasarkan urutan jatuh tempo (paragraf 4.4). Karena utang usaha biasanya jatuh tempo paling cepat, akun ini sering ditulis paling atas di bagian liabilitas, di atas utang bank.
| Liabilitas | Jumlah |
|---|---|
| Utang usaha | Rp10.100.000 |
| Utang bank | Rp15.000.000 |
| Jumlah liabilitas | Rp25.100.000 |
Utang usaha juga memengaruhi modal kerja, yaitu selisih aset lancar dan liabilitas jangka pendek. Membeli dengan tempo membuat kas tidak langsung keluar, tetapi kewajibannya tetap mengurangi modal kerja. Bandingkan saldo utang usaha dengan aset lancar setiap akhir bulan untuk melihat apakah usaha masih sanggup membayar tagihan yang akan jatuh tempo.
Daftar umur utang usaha
Daftar umur utang (aging schedule) mengelompokkan saldo utang berdasarkan lamanya sejak jatuh tempo: belum jatuh tempo, lewat 1 sampai 30 hari, lewat 31 sampai 60 hari, dan lewat lebih dari 60 hari. Daftar ini menjawab pertanyaan yang tidak terjawab oleh total saldo: utang mana yang paling mendesak.
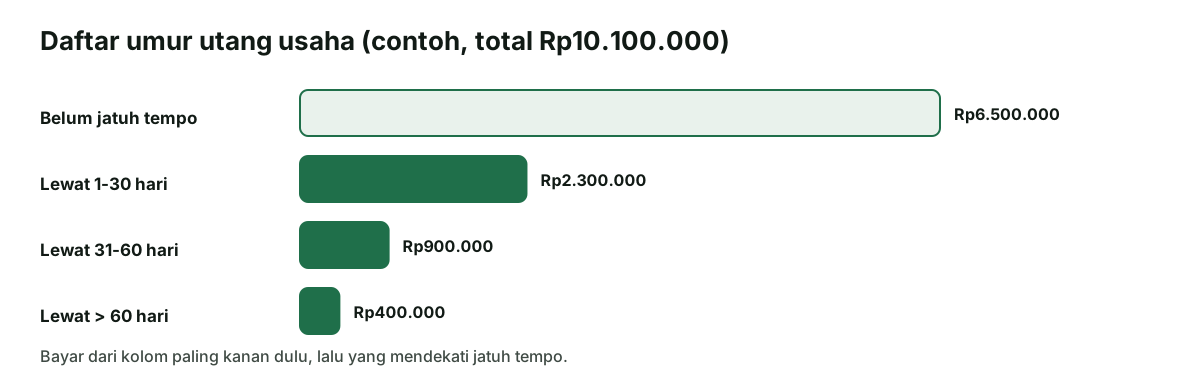
| Pemasok | Belum jatuh tempo | Lewat 1-30 hari | Lewat 31-60 hari | Lewat lebih dari 60 hari |
|---|---|---|---|---|
| UD Contoh (bahan baku) | Rp4.500.000 | Rp1.500.000 | Rp0 | Rp0 |
| CV Kemasan Contoh | Rp2.000.000 | Rp800.000 | Rp500.000 | Rp0 |
| Jasa Angkut Contoh | Rp0 | Rp0 | Rp400.000 | Rp400.000 |
| Jumlah | Rp6.500.000 | Rp2.300.000 | Rp900.000 | Rp400.000 |
Dari contoh di atas, tagihan jasa angkut adalah yang paling lama terlambat walaupun nilainya paling kecil. Utang yang dibiarkan menua seperti ini biasanya yang paling cepat merusak hubungan dengan pemasok.
Cara mengelola utang usaha
Utang usaha bukan hal buruk. Termin dari pemasok memberi waktu untuk menjual barang dulu sebelum membayar, sehingga kas tidak terkuras di depan. Masalah muncul kalau jadwalnya tidak terpantau. Berikut kebiasaan yang membantu:
- Catat setiap invoice pemasok di hari barang diterima. Tulis tanggal invoice, termin, dan tanggal jatuh tempo.
- Susun jadwal pembayaran mingguan. Lihat daftar umur utang, tentukan tagihan mana yang dibayar minggu ini, dan pastikan saldo kas cukup.
- Pasang pengingat jatuh tempo. Pengingat dua sampai tiga hari sebelum tanggal bayar mencegah keterlambatan karena lupa. Neracaku menyediakan alat pengingat jatuh tempo yang bisa dipakai gratis.
- Cocokkan sebelum membayar. Pastikan barang sesuai pesanan, retur sudah dikurangkan, dan invoice belum pernah dibayar.
- Pertimbangkan potongan bayar cepat. Kalau pemasok memberi potongan untuk pembayaran lebih awal dan kas memungkinkan, hitung apakah potongannya lebih menguntungkan daripada menahan kas.
- Bicarakan lebih awal kalau kas sedang ketat. Mengajukan jadwal ulang sebelum jatuh tempo jauh lebih baik daripada menghilang setelah terlambat.
Pantau juga arus kas masuk dan keluar secara rutin di buku kas masuk dan keluar. Utang usaha yang besar dibanding penjualan bulanan bisa menjadi tanda harga pokok terlalu tinggi; cek kembali perhitungan HPP Anda.
Kesalahan umum mencatat utang usaha
- Mencatat pembelian saat membayar, bukan saat barang diterima. Persediaan, beban, dan kewajiban di tengah bulan menjadi tidak akurat.
- Tidak punya kartu utang per pemasok. Total utang diketahui, tetapi tidak tahu harus membayar siapa dan berapa.
- Lupa mencatat retur. Usaha bisa membayar lebih dari yang seharusnya.
- Mencampur utang usaha dan utang bank. Laporan menjadi sulit dibaca, padahal sifat dan jadwalnya berbeda.
- Membayar dari uang pribadi tanpa dicatat. Saldo utang di buku tetap ada padahal sudah lunas. Pisahkan uang usaha dan pribadi sejak awal.
- Tidak mencocokkan dengan buku besar. Selisih antara kartu utang dan akun Utang usaha menumpuk sampai sulit ditelusuri.
Mulai dari satu kebiasaan: setiap invoice pemasok punya baris di kartu utang dan tanggal jatuh tempo di kalender. Dengan dua hal itu, Anda selalu tahu berapa yang harus dibayar, kepada siapa, dan kapan. Untuk memeriksa apakah total utang sudah benar di akhir periode, susun neraca saldo dan pastikan debit dan kredit seimbang.
Sumber resmi
IAI: Draf Eksposur SAK EMKM (kompilasi) (paragraf 2.2 definisi liabilitas, 4.2 dan 4.4 akun dan urutan di laporan posisi keuangan, 4.8 liabilitas jangka pendek, 8.6 dan 8.7 pengukuran utang sebesar jumlah tagihan).
UU KUP sebagaimana diubah UU HPP (Pasal 28 ayat (11) masa simpan dokumen). Diperiksa 9 November 2026. Nama usaha, pemasok, dan semua angka contoh di artikel ini adalah ilustrasi.