Apa itu invoice DP
Invoice DP adalah dokumen tagihan untuk sebagian pembayaran yang diminta di depan, sebelum barang dikirim atau jasa diselesaikan. DP singkatan dari down payment, dalam bahasa sehari-hari disebut uang muka atau panjar. Isinya mirip invoice biasa, tetapi nilai yang ditagih hanya porsi tertentu dari total pesanan, misalnya 30 atau 50 persen.
Bagi penjual, invoice DP punya tiga fungsi. Pertama, mengunci pesanan, karena pembeli yang sudah membayar sebagian cenderung serius. Kedua, memberi modal awal untuk membeli bahan, sehingga penjual tidak menalangi seluruh biaya dari kantong sendiri. Ketiga, menjadi catatan resmi berapa yang sudah dibayar, supaya invoice pelunasan nanti tidak keliru.
Bagi pembeli, invoice DP adalah dasar untuk membayar dan bukti bahwa pembayaran itu untuk pesanan tertentu. Tanpa invoice, transfer DP sering hanya berupa pesan singkat "sudah transfer ya", yang sulit dilacak saat ada selisih atau pembatalan. Kalau Anda belum terbiasa membuat invoice, mulai dari panduan cara membuat invoice.
| Istilah | Arti dalam praktik |
|---|---|
| DP (down payment) | Pembayaran sebagian di awal untuk mengikat pesanan |
| Uang muka | Istilah Indonesia untuk DP, dipakai juga dalam aturan pajak dan akuntansi |
| Panjar atau tanda jadi | Sebutan sehari-hari, biasanya untuk nominal kecil |
| Termin | Pembayaran bertahap sesuai kemajuan pekerjaan, DP sering menjadi termin pertama |
Kapan usaha perlu menagih DP
Tidak semua penjualan butuh DP. Untuk barang siap jual yang langsung dibayar, invoice DP malah menambah langkah. DP berguna ketika penjual harus mengeluarkan biaya atau menahan kapasitas sebelum menerima uang penuh.
- Pesanan dibuat khusus. Katering acara, kue pesanan, konveksi kaos sablon, souvenir bertuliskan nama, atau furnitur ukuran tertentu. Kalau pembeli batal, barangnya sulit dijual ke orang lain.
- Bahan harus dibeli dulu. Penjual perlu membeli bahan baku dalam jumlah besar, sehingga modal kerja tertahan sampai pesanan selesai.
- Jadwal dikunci. Fotografer, dekorasi, sewa tempat, atau jasa yang hanya bisa melayani satu klien di satu tanggal.
- Proyek berjalan beberapa minggu. Desain, pembuatan situs, renovasi, atau jasa lain yang dibayar bertahap. Polanya dibahas juga di panduan invoice freelancer.
- Pembeli baru atau nilai pesanan besar. DP mengurangi risiko penjual kalau pembayaran akhir tertunda.
Besaran DP tidak diatur aturan tertentu dan sepenuhnya hasil kesepakatan. Banyak usaha memakai 30 sampai 50 persen, tetapi angka yang tepat bergantung pada porsi biaya yang harus dikeluarkan di depan. Kalau bahan baku menyerap separuh harga, DP di bawah separuh berarti penjual masih menalangi sebagian.
Isi invoice DP
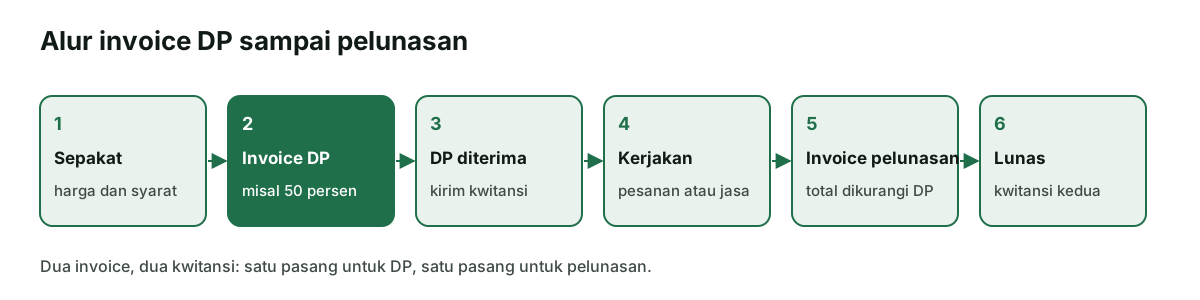
Invoice DP memakai unsur yang sama dengan invoice biasa, ditambah beberapa keterangan yang menjelaskan bahwa tagihan ini baru sebagian. Pastikan unsur berikut ada supaya pembeli tidak salah paham dan pencatatan Anda rapi.
- Judul yang jelas. Tulis "Invoice Uang Muka" atau "Invoice DP", bukan sekadar "Invoice", supaya tidak tertukar dengan tagihan pelunasan.
- Identitas penjual dan pembeli. Nama usaha, alamat, dan kontak kedua pihak.
- Nomor dan tanggal invoice. Banyak usaha memberi awalan khusus, misalnya INV-DP, agar mudah dibedakan.
- Rincian pesanan lengkap. Barang atau jasa, jumlah, harga satuan, dan total pesanan, walaupun yang ditagih hanya sebagian.
- Persentase dan nilai DP. Contohnya "Uang muka 50 persen dari total Rp7.500.000".
- Sisa tagihan. Nilai yang akan ditagih saat pelunasan dan perkiraan waktunya.
- Jatuh tempo DP. Batas tanggal pembayaran DP. Kalau lewat, pesanan atau jadwal belum dianggap terkunci.
- Cara bayar. Nama bank, nomor rekening, dan nama pemilik rekening, atau QRIS.
- Syarat singkat. Apa yang terjadi kalau pesanan berubah atau batal. Detailnya dibahas di bagian pembatalan.
Rincian pesanan penuh penting walaupun nilainya belum ditagih semua. Dengan begitu, pembeli melihat gambaran utuh dan invoice pelunasan cukup merujuk nomor invoice DP. Template siap pakai bisa diambil dari panduan template invoice UMKM lalu ditambah baris uang muka.
Beda invoice DP, invoice pelunasan, proforma, dan kwitansi
Empat dokumen ini sering tertukar karena bentuknya mirip. Yang membedakan adalah fungsinya dan kapan dokumen itu dibuat.
| Dokumen | Dibuat oleh | Kapan | Fungsi |
|---|---|---|---|
| Invoice proforma | Penjual | Sebelum kesepakatan final | Penawaran atau perkiraan tagihan, belum menjadi tagihan resmi |
| Invoice DP | Penjual | Setelah sepakat, sebelum mulai bekerja | Menagih uang muka |
| Invoice pelunasan | Penjual | Saat atau setelah barang atau jasa diserahkan | Menagih sisa, yaitu total dikurangi DP |
| Kwitansi | Penerima uang | Setelah uang diterima | Bukti pembayaran sudah diterima |
Garis besarnya, invoice meminta uang dan kwitansi membuktikan uang sudah diterima. Perbedaan itu dijelaskan lebih rinci di artikel perbedaan invoice dan kwitansi. Untuk transaksi ber-DP, buat kwitansi untuk setiap pembayaran. Artikel cara menulis kwitansi menyarankan kwitansi pelunasan menyebut nomor kwitansi uang muka, sehingga dua lembar itu saling terhubung.
Invoice pelunasan sebaiknya tidak menagih ulang total penuh. Tampilkan total pesanan, kurangi DP yang sudah diterima beserta nomor invoice dan tanggal bayarnya, lalu tulis sisa yang harus dibayar. Cara ini mencegah pembeli membayar dua kali atau bertanya ulang.
Cara menghitung DP dan sisa tagihan
Hitungan DP sederhana, tetapi kesalahan kecil sering muncul saat ada ongkos kirim, diskon, atau perubahan jumlah pesanan. Pakai urutan berikut.
- Tetapkan total pesanan final. Jumlah barang atau jasa dikali harga, dikurangi diskon, ditambah ongkos kirim kalau ditanggung pembeli.
- Kalikan dengan persentase DP. DP = total pesanan x persentase yang disepakati.
- Bulatkan dengan wajar. Kalau hasilnya ganjil, bulatkan ke ribuan terdekat dan tulis nominal persisnya di invoice.
- Hitung sisa. Sisa = total pesanan dikurangi DP yang benar-benar diterima, bukan yang ditagih.
- Perbarui kalau pesanan berubah. Kalau jumlah pesanan bertambah, total baru dikurangi DP lama, lalu selisihnya masuk invoice pelunasan.
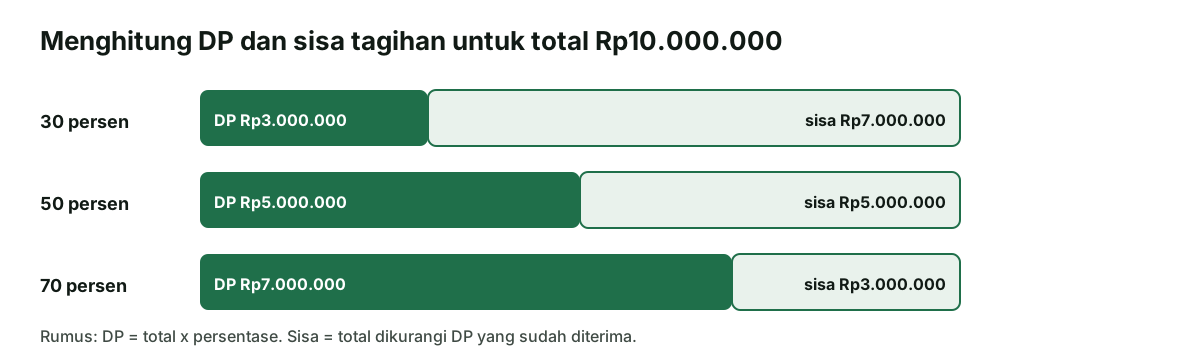
Poin keempat sering terlewat. Kalau pembeli hanya mentransfer Rp3.500.000 dari DP yang ditagih Rp3.750.000, sisanya bukan lagi Rp3.750.000, melainkan Rp4.000.000. Itu sebabnya pembayaran harus dicocokkan dengan mutasi rekening, bukan dengan angka di invoice saja.
Contoh invoice DP
Berikut contoh invoice DP untuk usaha katering yang menerima pesanan 300 porsi nasi kotak. Semua nama dan angka adalah ilustrasi.
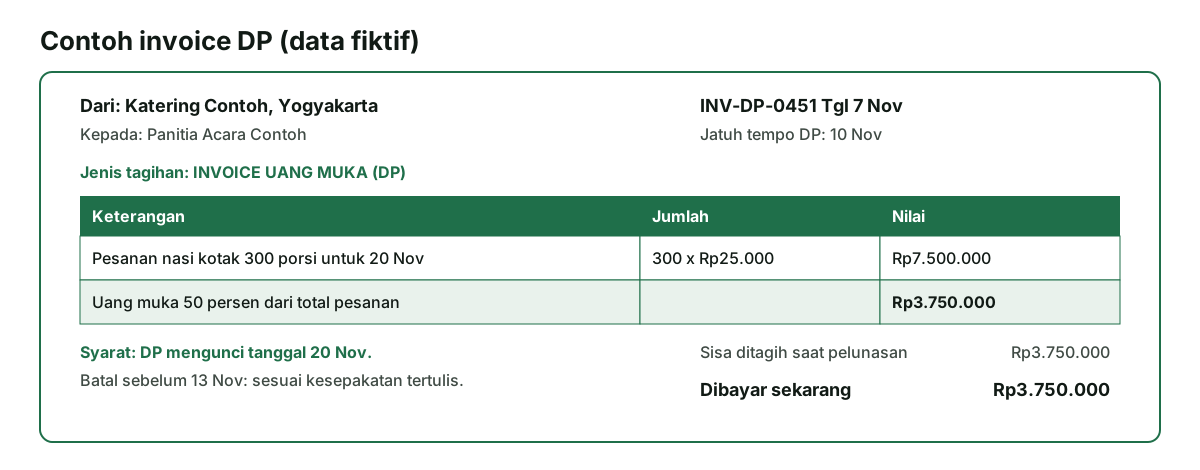
Perhatikan beberapa hal pada contoh di atas. Judulnya menyebut uang muka secara tegas. Total pesanan tetap ditulis lengkap, sehingga persentase DP bisa diperiksa. Jatuh tempo DP dibuat beberapa hari sebelum tanggal acara, karena katering perlu waktu membeli bahan. Syarat pembatalan ditulis singkat dan merujuk kesepakatan tertulis.
Saat acara selesai, katering mengirim invoice pelunasan seperti tabel berikut.
| Keterangan | Nilai |
|---|---|
| Total pesanan 300 porsi x Rp25.000 | Rp7.500.000 |
| Tambahan 20 porsi pada hari acara x Rp25.000 | Rp500.000 |
| Total akhir | Rp8.000.000 |
| Dikurangi uang muka (INV-DP-0451, dibayar 9 Nov) | (Rp3.750.000) |
| Sisa yang harus dibayar | Rp4.250.000 |
Tambahan porsi masuk ke total akhir, bukan dibuatkan invoice DP baru. Dengan susunan ini, pembeli bisa mengecek sendiri bahwa Rp3.750.000 + Rp4.250.000 = Rp8.000.000.
Cara mencatat DP di pembukuan
Inilah bagian yang paling sering keliru. Banyak pemilik usaha langsung mencatat DP sebagai penjualan begitu uangnya masuk. Akibatnya, omzet bulan ini terlihat besar padahal pesanannya belum diserahkan, dan kalau pesanan batal, catatan jadi kacau.
SAK EMKM paragraf 14.4 menyatakan pendapatan dari penjualan barang atau jasa dapat diakui ketika barang atau jasa tersebut telah dijual atau diberikan kepada pelanggan. Huruf (a) paragraf yang sama mengatur bahwa kalau pembeli membayar sebelum barang atau jasa diberikan, penerimaan itu diakui sebagai liabilitas, yaitu pendapatan diterima di muka. Jadi bagi penjual, DP adalah kewajiban menyerahkan pesanan, belum pendapatan.
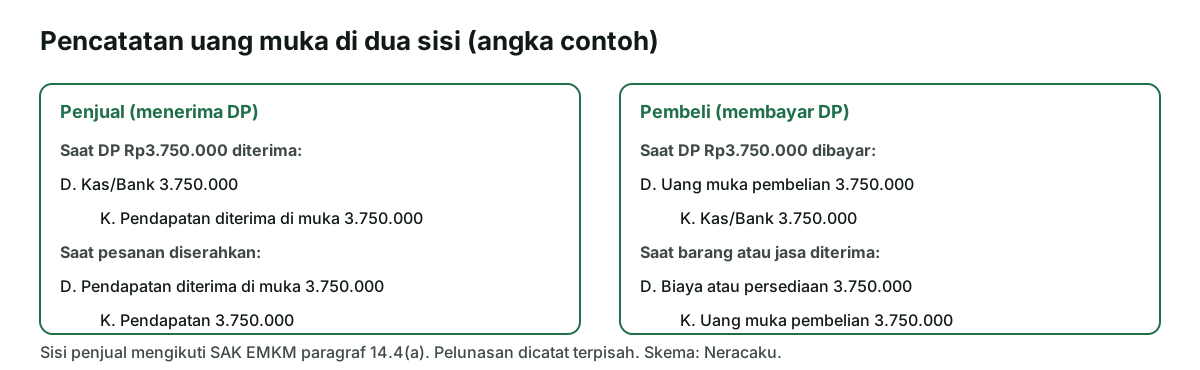
Di sisi pembeli, uang yang sudah dibayar tetapi barangnya belum diterima adalah hak atas barang atau jasa. Dalam praktik umum, pembeli mencatatnya sebagai uang muka pembelian di kelompok aset, lalu memindahkannya ke persediaan atau biaya saat barang atau jasa diterima. Kalau barangnya berupa stok dagangan, nilainya masuk persediaan seperti dijelaskan di artikel invoice pembelian.
| Kejadian | Penjual | Pembeli |
|---|---|---|
| DP dibayar | Kas bertambah, pendapatan diterima di muka (liabilitas) bertambah | Uang muka pembelian (aset) bertambah, kas berkurang |
| Pesanan diserahkan | Pendapatan diterima di muka dipindah ke pendapatan, sisa tagihan menjadi piutang kalau belum dibayar | Uang muka dipindah ke biaya atau persediaan, sisa tagihan menjadi utang usaha |
| Pelunasan | Kas bertambah, piutang berkurang | Utang usaha berkurang, kas berkurang |
Kalau Anda belum memakai jurnal berpasangan, minimal pisahkan DP di buku kas dengan kategori "uang muka pesanan" dan catat nomor pesanannya. Di akhir bulan, saat tutup buku, periksa pesanan mana yang sudah diserahkan dan pindahkan DP-nya ke penjualan. Cara menyusun jurnalnya dibahas di panduan jurnal umum.
Invoice DP dan faktur pajak
Bagian ini hanya berlaku untuk penjual yang sudah dikukuhkan sebagai Pengusaha Kena Pajak (PKP). UMKM yang belum PKP tidak membuat faktur pajak, sehingga invoice DP cukup sebagai tagihan komersial.
Bagi PKP, uang muka punya konsekuensi waktu. PER-11/PJ/2025 Pasal 31 ayat (2) mengatur bahwa faktur pajak dibuat pada salah satu saat berikut: saat penyerahan, saat penerimaan pembayaran kalau pembayaran diterima sebelum penyerahan, saat penerimaan pembayaran termin, dan saat ekspor. Artinya, DP yang diterima sebelum barang dikirim sudah memicu kewajiban membuat faktur pajak atas uang muka tersebut, tidak menunggu pelunasan.
Ringkasan saat pembuatan faktur dan cara kerjanya di Coretax ada di panduan faktur pajak. Artikel ini sengaja tidak menyebut tarif PPN atau rumus dasar pengenaan pajak, karena perlakuannya bergantung pada jenis barang atau jasa. Pastikan PKP mengecek aturan yang berlaku untuk transaksinya, atau bertanya ke konsultan pajak.
Untuk UMKM yang memakai skema pajak final, pertanyaan yang sering muncul adalah kapan DP dihitung sebagai omzet. Panduan pajak UMKM final menjelaskan cara menghitung omzet bulanan. Kalau ragu memperlakukan uang muka, catat tanggal terima DP dan tanggal penyerahan secara terpisah supaya mudah dikonsultasikan.
Kalau pesanan batal setelah DP dibayar
Pembatalan adalah sumber sengketa paling umum dalam transaksi ber-DP. Tidak ada satu aturan baku tentang apakah DP hangus, dikembalikan penuh, atau dikembalikan sebagian. Yang menentukan adalah kesepakatan kedua pihak, jadi tulislah sejak awal.
- Tulis syarat di invoice atau pesan konfirmasi. Misalnya batas tanggal pembatalan dan berapa bagian DP yang dikembalikan sebelum dan sesudah tanggal itu.
- Kaitkan dengan biaya nyata. Kalau bahan sudah dibeli, wajar menahan bagian DP sebesar biaya yang sudah keluar. Tunjukkan rinciannya kalau diminta.
- Buat bukti pengembalian. Kalau DP dikembalikan, minta pembeli menandatangani kwitansi pengembalian, dan catat pengembaliannya di buku kas.
- Perbarui catatan. DP yang dikembalikan mengurangi pendapatan diterima di muka. Bagian yang ditahan sesuai kesepakatan umumnya dicatat sebagai pendapatan lain-lain.
Simpan invoice DP, kwitansi, dan percakapan kesepakatan. UU KUP Pasal 28 ayat (11) mewajibkan buku, catatan, dan dokumen yang menjadi dasar pembukuan atau pencatatan disimpan selama 10 tahun. Dokumen yang rapi juga memudahkan penyelesaian kalau ada perselisihan.
Mengirim invoice DP lewat WhatsApp
Banyak pesanan usaha kecil disepakati lewat chat. Mengirim invoice DP di kanal yang sama membuat pembeli langsung bisa membayar. Supaya tetap rapi, ikuti kebiasaan berikut.
- Kirim invoice sebagai PDF atau gambar yang jelas, bukan hanya angka di teks chat.
- Tulis pesan pengantar singkat: nama pesanan, nilai DP, jatuh tempo, dan rekening.
- Setelah dana masuk dan dicocokkan dengan mutasi, balas dengan kwitansi DP.
- Pasang pengingat sebelum jatuh tempo pelunasan, misalnya dengan alat pengingat jatuh tempo.
Neracaku menyediakan pembuat invoice dan nota yang bisa dibagikan lewat WhatsApp, serta contoh invoice sebagai acuan. Untuk pesan pengingat yang sopan, lihat panduan cara menagih invoice.
Kesalahan umum saat menagih DP
- Tidak membuat invoice untuk DP. Hanya meminta transfer lewat chat, lalu lupa berapa yang sudah diterima.
- Mencatat DP sebagai penjualan. Omzet terlihat lebih besar dari kenyataan, dan pembatalan membuat catatan berantakan.
- Invoice pelunasan menagih total penuh. Pembeli bingung atau membayar dua kali.
- Tidak menulis syarat pembatalan. Sengketa sulit diselesaikan karena tidak ada patokan.
- DP terlalu kecil untuk biaya bahan. Penjual tetap menalangi sebagian besar biaya pesanan.
- Tidak mencocokkan dengan mutasi. Transfer kurang atau salah rekening baru ketahuan saat pelunasan.
Mulai dari satu kebiasaan: setiap pesanan ber-DP punya nomor invoice DP, kwitansi DP, dan baris "uang muka pesanan" di buku kas. Dengan tiga hal itu, Anda selalu tahu pesanan mana yang sudah dibayar sebagian dan berapa sisa yang harus ditagih.
Sumber resmi
IAI: Draf Eksposur SAK EMKM (kompilasi) (paragraf 14.4 pengakuan pendapatan dan pendapatan diterima di muka).
Peraturan Direktur Jenderal Pajak PER-11/PJ/2025 (Pasal 31 ayat (2) saat pembuatan faktur pajak).
UU KUP sebagaimana diubah UU HPP (Pasal 28 ayat (11) masa simpan dokumen). Diperiksa 8 November 2026. Nama usaha, pembeli, dan semua angka contoh di artikel ini adalah ilustrasi.