Apa itu buku kas sederhana
Buku kas adalah catatan arus uang yang benar-benar masuk dan keluar dari usaha. Bentuknya bisa buku tulis, spreadsheet, atau aplikasi. Disebut sederhana bukan karena informasinya boleh asal, melainkan karena kolomnya dibuat secukupnya agar bisa diisi setiap hari. Untuk usaha kecil, satu catatan yang konsisten biasanya lebih berguna daripada format rumit yang hanya dibuka saat akhir bulan.
Kas dapat berada di laci, rekening bank, saldo QRIS yang sudah tersedia, atau dompet digital usaha. Saat pelanggan membayar, kas bertambah. Saat usaha membeli bahan, membayar ongkos kirim, membayar upah, atau pemilik mengambil uang untuk kebutuhan pribadi, kas berkurang. Catatan ini menjawab pertanyaan praktis: uang berada di mana, bergerak untuk apa, dan berapa yang tersisa menurut pencatatan.
Bank Indonesia melalui SI APIK menyediakan rujukan pencatatan untuk UMKM. Kamu tidak harus menyalin seluruh sistemnya untuk mulai belajar. Mulailah dengan mencatat tanggal, uraian, arah uang, nominal, kategori, dan kanal. Setelah itu, bandingkan catatan dengan uang nyata secara berkala. Untuk gambaran lebih luas, baca juga panduan pembukuan usaha kecil.
Kolom yang perlu ada di buku kas
Format buku kas yang mudah dipakai sebaiknya menjawab enam pertanyaan. Kapan uang bergerak, apa kejadiannya, uang masuk atau keluar, berapa nominalnya, termasuk kategori apa, dan berada di kanal mana. Enam kolom ini dapat ditambah nomor bukti atau nama pelanggan jika memang dibutuhkan oleh alur usaha.
| Kolom | Isi | Contoh |
|---|---|---|
| Tanggal | Tanggal uang benar-benar berpindah | 14 November 2026 |
| Keterangan | Uraian yang dapat dipahami orang lain | Pelunasan invoice INV-024 |
| Arah | Masuk atau keluar | Masuk |
| Nominal | Jumlah uang yang diterima atau dibayar | Rp1.500.000 |
| Kategori | Penjualan, operasional, modal, prive, atau lainnya | Penjualan |
| Kanal | Tempat uang tersimpan atau bergerak | Bank |
Kolom tanggal perlu membedakan tanggal invoice dengan tanggal pembayaran. Invoice yang baru diterbitkan belum menjadi kas masuk bila pelanggan belum membayar. Sebaliknya, setoran modal menambah kas tetapi bukan omzet. Kategori membantu memisahkan keduanya ketika kamu membuat ringkasan.
Jika usaha memiliki banyak pelanggan, tambahkan nomor invoice atau kode transaksi di keterangan. Hindari keterangan seperti “masuk” atau “belanja” saja karena sulit dicari beberapa minggu kemudian. Keterangan yang baik menyebut benda atau kegiatan, pihak yang terkait bila perlu, dan nomor bukti. Penjelasan tentang dokumen pendukung ada di artikel bukti transaksi. Langkah mencatat tanggal, arah uang, kategori, dan saldo dibahas di cara mencatat buku kas.
Contoh buku kas toko kecil
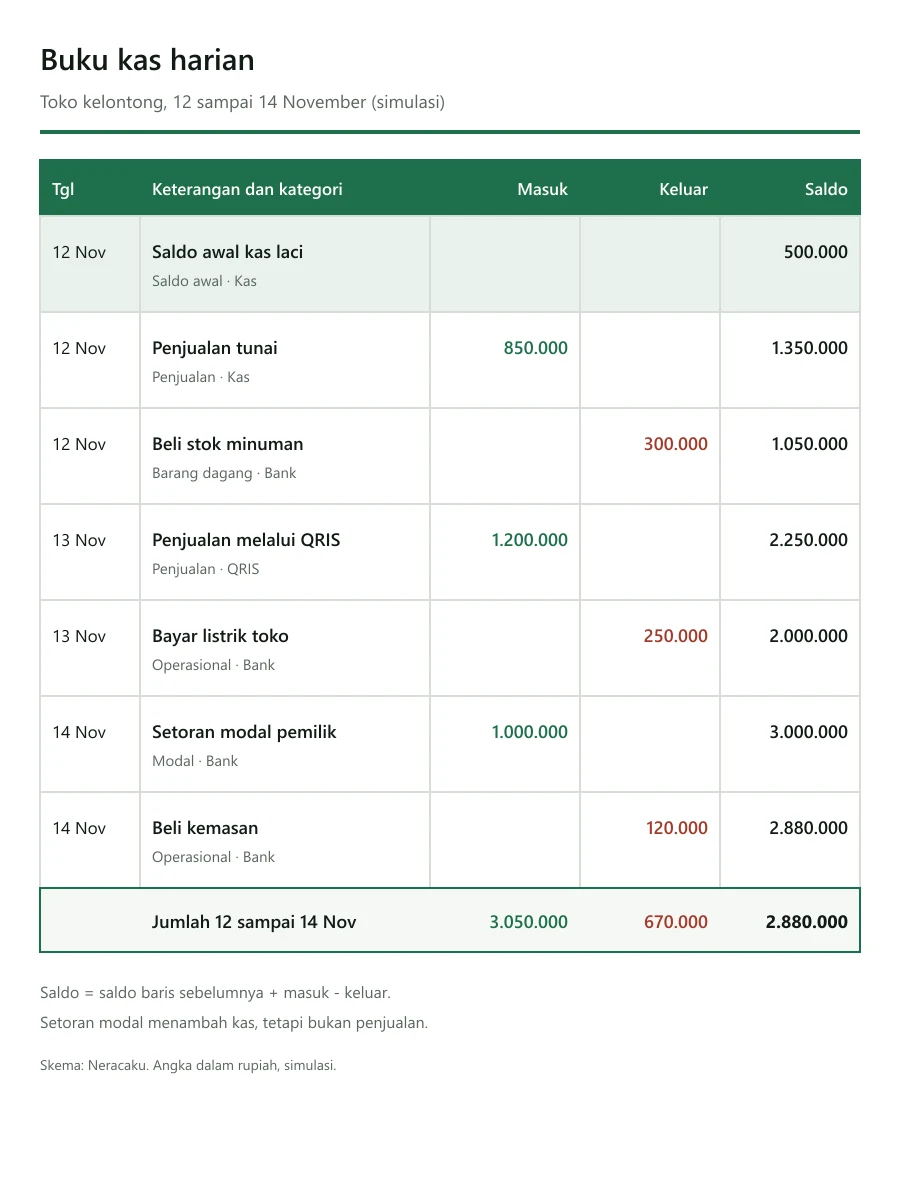
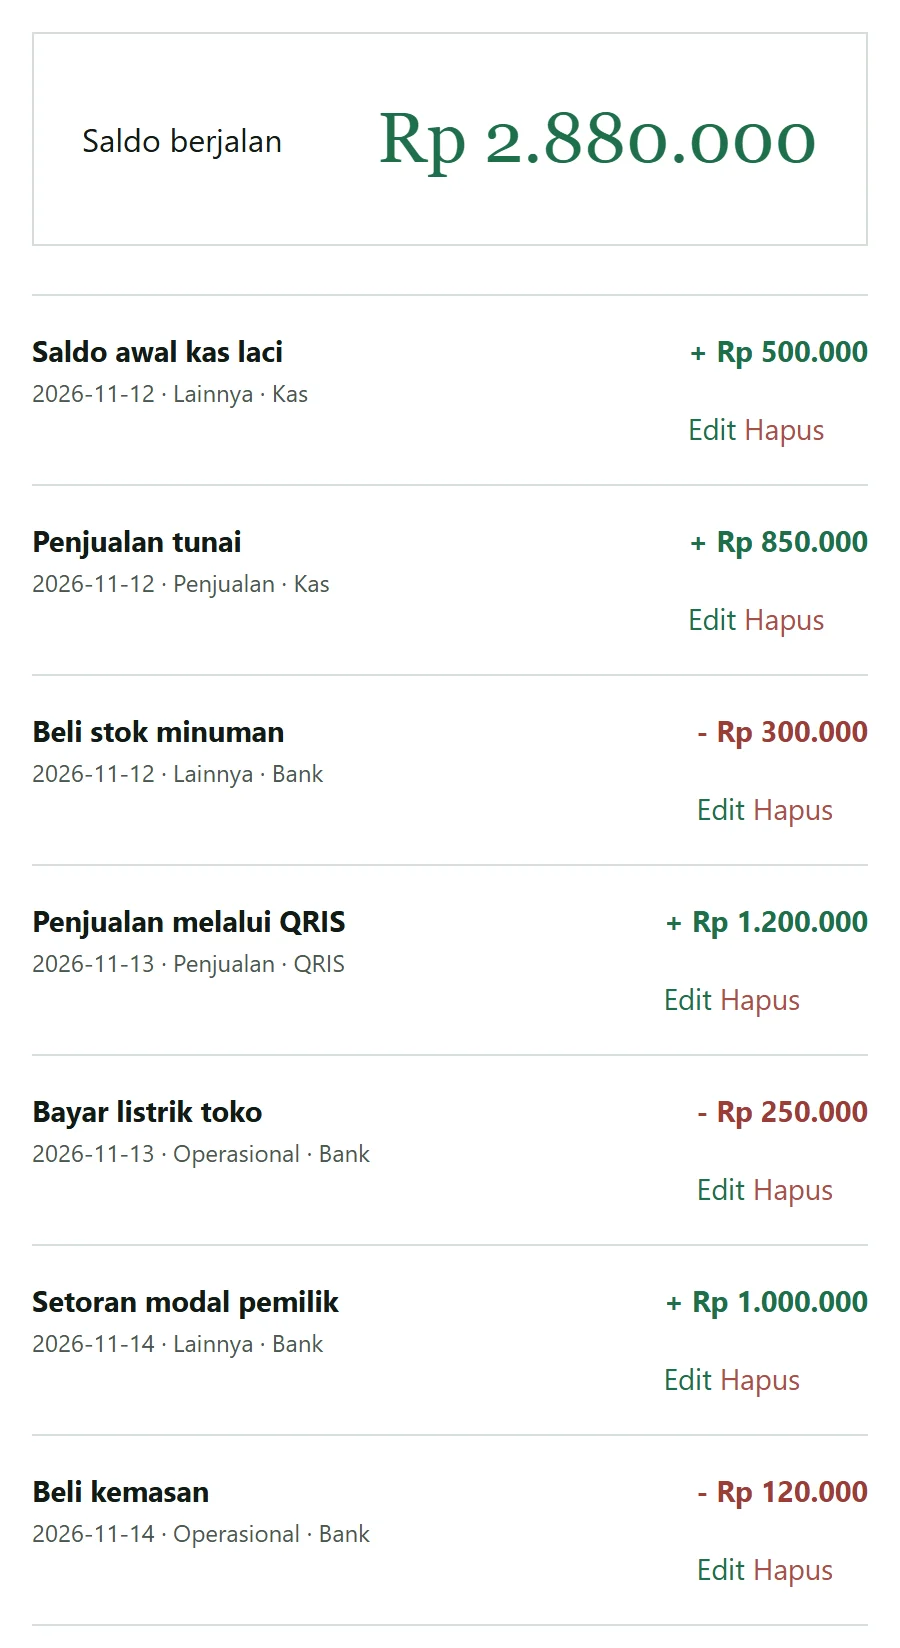
Bayangkan sebuah toko kelontong mencatat transaksi selama tiga hari. Pemilik memulai dengan saldo kas laci Rp500.000. Pada hari pertama, toko menerima penjualan tunai Rp850.000 dan membeli stok minuman Rp300.000. Hari berikutnya ada penjualan melalui QRIS Rp1.200.000 dan biaya listrik Rp250.000. Pada hari ketiga pemilik menyetor modal tambahan Rp1.000.000 ke rekening usaha, lalu membeli kemasan Rp120.000.
Semua kejadian itu masuk buku kas, tetapi kategorinya berbeda. Penjualan tunai dan penjualan QRIS masuk kategori Penjualan. Pembelian stok bisa masuk Barang Dagang atau HPP sesuai sistem pencatatan yang dipakai. Listrik dan kemasan masuk Operasional. Setoran pemilik masuk Modal, bukan Penjualan. Jika semua uang masuk dijumlahkan sebagai omzet, hasilnya akan menyesatkan karena modal ikut tercampur.
| Tanggal | Keterangan | Masuk | Keluar | Kategori | Kanal |
|---|---|---|---|---|---|
| 12 Nov | Saldo awal kas laci | Rp500.000 | - | Saldo awal | Kas |
| 12 Nov | Penjualan tunai | Rp850.000 | - | Penjualan | Kas |
| 12 Nov | Beli stok minuman | - | Rp300.000 | Barang dagang | Bank |
| 13 Nov | Penjualan melalui QRIS | Rp1.200.000 | - | Penjualan | QRIS |
| 13 Nov | Bayar listrik toko | - | Rp250.000 | Operasional | Bank |
| 14 Nov | Setoran modal pemilik | Rp1.000.000 | - | Modal | Bank |
| 14 Nov | Beli kemasan | - | Rp120.000 | Operasional | Bank |
Dengan tabel seperti ini, pemilik dapat menjelaskan asal saldo tanpa mengandalkan ingatan. Rincian angka di atas hanya simulasi, bukan target omzet atau proyeksi keuntungan. Ketika usaha mulai memiliki lebih banyak transaksi, gunakan panduan kas masuk dan kas keluar untuk menjaga pemisahan kategori.
Contoh buku kas usaha jasa
Usaha jasa memiliki pola yang sedikit berbeda. Pemasukan dapat datang setelah pekerjaan selesai, melalui uang muka, atau melalui beberapa termin. Karena itu, buku kas harus membedakan penerimaan yang sudah masuk dari invoice yang masih menjadi piutang. Contohnya, seorang desainer menerima uang muka Rp1.000.000, lalu menerima pelunasan Rp2.000.000 setelah file final disetujui. Kedua penerimaan dicatat pada tanggal masing-masing, bukan disatukan pada tanggal invoice dibuat.
Pengeluaran usaha jasa dapat berupa langganan perangkat lunak, upah freelancer, internet, transportasi, dan biaya produksi. Tidak semua pembayaran langsung menjadi beban pada sudut pandang laporan laba rugi, tetapi semuanya tetap perlu dicatat sebagai arus kas agar saldo nyata dapat dicocokkan. Keterangan yang menyebut proyek atau nomor invoice membuat pembacaan lebih mudah.
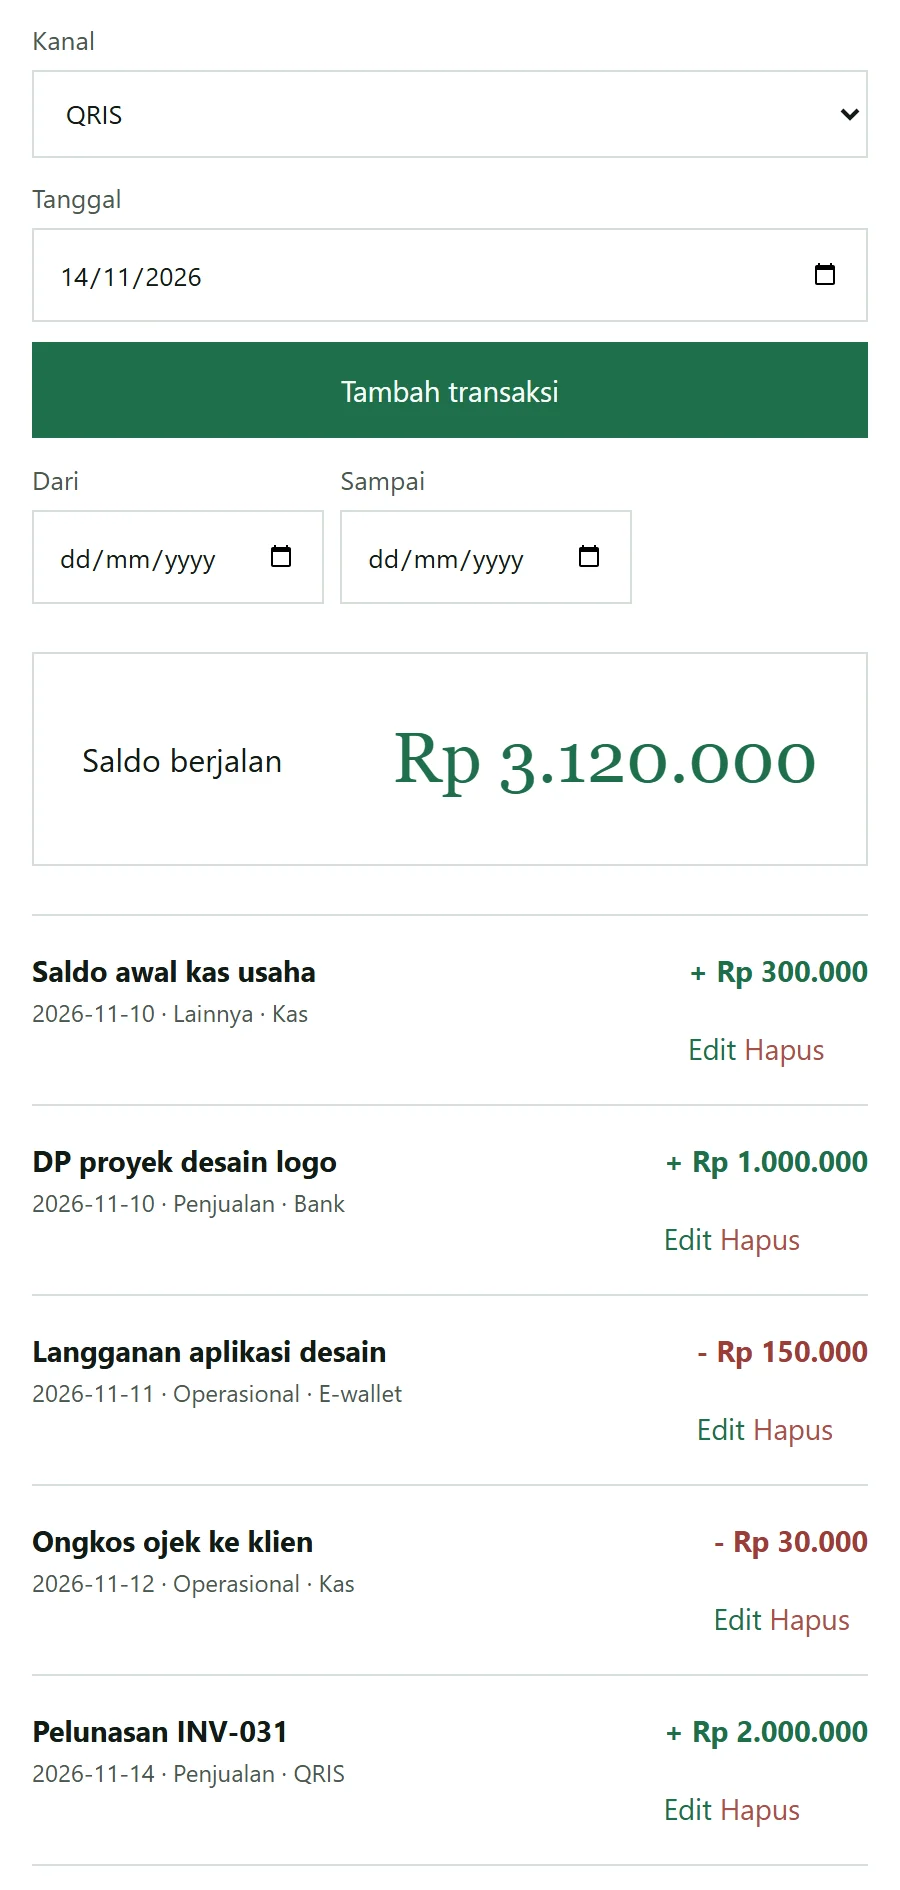
Untuk penerimaan bertahap, tulis “DP proyek desain” atau “pelunasan INV-031” di keterangan. Jangan menulis “pendapatan” untuk semua uang masuk tanpa melihat apakah itu modal, pinjaman, uang muka, atau pelunasan. Kalau ingin menyiapkan invoice lebih rapi, coba contoh invoice dan pelajari fitur invoice Neracaku.
Cara menghitung saldo berjalan
Saldo berjalan menunjukkan saldo setelah setiap baris diproses. Rumusnya sederhana: saldo sebelumnya ditambah kas masuk lalu dikurangi kas keluar. Saldo awal menjadi titik pertama. Jika saldo awal Rp500.000, ada uang masuk Rp850.000, lalu keluar Rp300.000, saldo berikutnya adalah Rp1.050.000. Baris berikutnya menggunakan saldo tersebut, bukan kembali ke saldo awal.
Jika usaha memiliki beberapa kanal, kamu dapat memakai dua pendekatan. Pendekatan pertama membuat satu saldo total, lalu menulis kanal pada kolom terpisah. Pendekatan kedua membuat saldo per kanal dan melakukan rekonsiliasi total pada akhir hari. Pendekatan kedua lebih mudah ketika uang kas laci dan bank memiliki kebiasaan penggunaan yang sangat berbeda.
Jangan menutup selisih dengan mengubah angka transaksi lama tanpa jejak. Cari transaksi yang belum tercatat, biaya bank, biaya QRIS, perpindahan dana antar kanal, atau pengeluaran pribadi yang masuk ke rekening usaha. Saat selisih sudah ditemukan, masukkan koreksi dengan keterangan yang jelas dan simpan bukti. Cara ini membuat catatan tetap dapat ditelusuri.
Membedakan kas, omzet, dan laba
Kas, omzet, dan laba adalah tiga angka berbeda. Kas adalah uang yang tersedia setelah arus masuk dan keluar. Omzet adalah nilai penjualan sebelum dikurangi biaya. Laba adalah hasil pendapatan setelah biaya yang relevan diperhitungkan. Buku kas terutama membantu melihat kas, tetapi kategorinya membantu menyiapkan data untuk laporan.
Setoran modal meningkatkan kas tetapi tidak meningkatkan omzet. Pinjaman meningkatkan kas tetapi menjadi kewajiban yang harus dibayar kembali. Pembelian peralatan mengurangi kas, tetapi dalam laporan laba rugi mungkin tidak seluruhnya menjadi beban pada hari pembelian. Sebaliknya, penjualan kredit dapat meningkatkan omzet dan piutang tanpa menambah kas pada hari invoice diterbitkan.
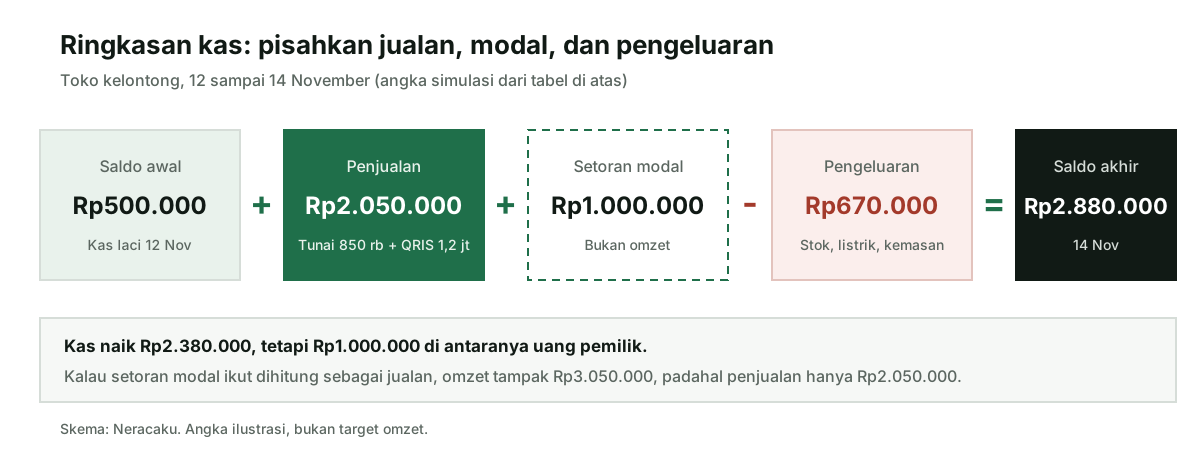
Karena itu jangan memakai saldo kas sebagai satu-satunya ukuran usaha untung atau rugi. Setelah catatan harian rapi, kamu dapat membandingkannya dengan alat laporan laba rugi dan membaca contoh laporan laba rugi. Draf SAK EMKM dari IAI juga berguna untuk memahami bahwa laporan usaha memiliki tujuan dan komponen yang berbeda.
Menghubungkan buku kas dengan bukti transaksi
Setiap baris sebaiknya memiliki bukti yang dapat ditemukan kembali. Bukti penjualan bisa berupa nota, invoice, kuitansi, atau laporan kanal pembayaran. Bukti pembelian bisa berupa nota pemasok, kuitansi, atau bukti transfer. Untuk pengeluaran yang tidak memiliki dokumen pihak luar, buat bukti kas keluar internal dengan tanggal, uraian, nominal, dan persetujuan yang sesuai.
Gunakan nomor bukti di kolom keterangan. Contoh “BKM/2611/012 pelunasan INV-024” jauh lebih mudah dicari daripada “uang masuk”. Nama file digital juga dapat mengikuti nomor yang sama, misalnya 2026-11-14_BKM-2611-012_INV-024.jpg. Simpan arsip per bulan dan pisahkan bukti usaha dari bukti pribadi. Jika memakai foto struk, siapkan cadangan karena tulisan struk thermal dapat memudar.
Direktorat Jenderal Pajak menjelaskan pentingnya dokumen dasar untuk pencatatan dan pembukuan melalui artikel pencatatan dan pembukuan. Rujukan resmi tidak membuat semua transaksi menjadi benar dengan sendirinya, tetapi membantu kamu memahami kenapa catatan perlu didukung dokumen. Baca juga cara mencatat transaksi UMKM untuk contoh alur dari bukti ke buku kas.
Kapan memakai aplikasi buku kas
Buku tulis cocok untuk memulai ketika jumlah transaksi masih sedikit dan satu orang mengelolanya. Spreadsheet berguna ketika kamu ingin membuat rumus, filter, dan salinan cadangan sendiri. Aplikasi buku kas membantu ketika transaksi mulai sering, ada beberapa kanal, atau kamu ingin melihat daftar yang bisa dicari tanpa menyiapkan format dari awal.
Yang penting bukan nama alatnya, melainkan disiplin prosesnya. Masukkan transaksi pada hari yang sama, simpan bukti, pilih kategori yang konsisten, lalu cocokkan saldo. Aplikasi tidak dapat menebak apakah uang masuk adalah penjualan, modal, atau pinjaman tanpa konteks dari pemilik usaha.
Neracaku menyediakan contoh buku kas online dengan data simulasi agar kamu dapat mengenali format sebelum masuk ke ruang usaha. Halaman fitur Buku Kas menjelaskan perbedaan antara contoh publik dan catatan usaha yang disimpan. Jika ada invoice yang belum dibayar, gunakan fitur pengingat jatuh tempo agar daftar piutang tidak tercampur dengan saldo kas.
Saat mencoba alat publik, jangan masukkan kata sandi, PIN, nomor kartu, atau data pelanggan nyata. Mulai dengan satu transaksi fiktif, lihat alurnya, lalu putuskan format yang cocok dengan kebiasaan usahamu.
Kesalahan yang sering terjadi
- Hanya mencatat uang masuk. Saldo akan terlihat terlalu besar karena pengeluaran tidak ikut mengurangi catatan.
- Mencampur modal dan penjualan. Uang pemilik memang menambah kas, tetapi bukan omzet.
- Mencatat invoice sebagai kas. Tagihan yang belum dibayar masih menjadi piutang.
- Menghapus transaksi yang salah. Lebih baik koreksi dengan baris baru dan keterangan agar jejaknya tetap ada.
- Tidak menulis kanal. Total bisa benar, tetapi kamu tidak tahu mengapa kas laci berbeda dari rekening.
- Menunda input sampai akhir bulan. Detail transaksi dan bukti lebih mudah hilang jika terlalu lama menunggu.
Perbaikan tidak harus dilakukan sekaligus. Pilih satu aturan mulai hari ini: tidak ada baris tanpa tanggal dan keterangan, tidak ada penerimaan tanpa bukti, dan tidak ada perubahan status invoice tanpa pemeriksaan. Setelah kebiasaan ini stabil, tambahkan kategori dan kanal yang lebih rinci.
Contoh buku kas yang baik bukan yang paling panjang. Ia adalah catatan yang dapat menjawab dari mana saldo berasal, untuk apa uang dibayar, dan bukti mana yang dapat dibuka kembali. Gunakan format sederhana, tinjau secara rutin, dan sesuaikan dengan alur usaha yang benar-benar berjalan.
Sumber resmi dan batas penggunaan
Bank Indonesia SI APIK, rujukan umum pencatatan keuangan UMKM. Diakses 14 November 2026.
Ikatan Akuntan Indonesia, Draf SAK EMKM, rujukan konteks laporan keuangan entitas mikro, kecil, dan menengah. Diakses 14 November 2026.
Direktorat Jenderal Pajak, pencatatan dan pembukuan, rujukan pentingnya dokumen dasar. Diakses 14 November 2026.
Artikel ini bersifat edukasi umum. Contoh nominal, nama usaha, nama pelanggan, dan transaksi adalah simulasi. Untuk kewajiban pajak atau kondisi khusus, periksa sumber resmi dan minta nasihat profesional.