Apa itu bukti transaksi
Bukti transaksi adalah dokumen tertulis, cetak, atau elektronik yang merekam terjadinya transaksi keuangan: siapa yang terlibat, kapan, untuk apa, dan berapa nilainya. Setiap kali uang masuk, uang keluar, barang dijual dengan tempo, atau tagihan diterima dari pemasok, idealnya ada satu dokumen yang membuktikannya. Dalam akuntansi, dokumen ini sering disebut dokumen dasar atau dokumen sumber karena menjadi sumber pencatatan.
Bentuknya sangat beragam. Pada warung, bukti transaksi bisa sesederhana nota tulisan tangan atau struk mesin kasir. Pada usaha jasa, bentuknya invoice dan kuitansi pelunasan. Untuk pembayaran nontunai, bukti transfer bank, notifikasi QRIS, atau riwayat transaksi dompet digital juga termasuk. Yang membedakan bukti transaksi dari sekadar catatan adalah bahwa dokumen ini bisa ditunjukkan dan dicocokkan dengan pihak lain.
Direktorat Jenderal Pajak dalam artikelnya tentang pencatatan dan pembukuan mengingatkan bahwa pencatatan harus didukung dokumen dasar dan dokumen itu perlu disimpan. Jadi, bukti transaksi bukan formalitas, melainkan fondasi dari pencatatan transaksi UMKM yang bisa dipercaya.
Fungsi bukti transaksi untuk usaha
Banyak pemilik usaha kecil baru serius menyimpan bukti ketika butuh, misalnya saat mengajukan pinjaman atau ketika ada selisih kas yang tidak bisa dijelaskan. Padahal fungsinya terasa setiap hari:
- Dasar pencatatan. Setiap baris di buku kas dan jurnal umum sebaiknya merujuk ke satu bukti. Kalau ada pertanyaan, Anda tinggal membuka dokumennya.
- Alat kontrol. Bukti bernomor urut memudahkan Anda melihat apakah ada transaksi yang hilang atau tercatat dua kali.
- Bukti kepada pihak lain. Pelanggan yang mengaku sudah membayar, pemasok yang menagih ulang, atau mitra yang meminta laporan bisa dijawab dengan dokumen, bukan ingatan.
- Bahan laporan keuangan. Laporan laba rugi dan neraca hanya seakurat transaksi yang dicatat, dan transaksi hanya seakurat buktinya.
- Kepatuhan pajak. Saat diminta menunjukkan dasar angka di SPT, dokumen dasar inilah yang diperiksa.
Dengan kata lain, bukti transaksi mengubah angka di buku dari "kata pemilik" menjadi sesuatu yang bisa diverifikasi. Itu penting bahkan untuk usaha satu orang, karena suatu hari Anda mungkin perlu menjelaskan angka tahun lalu yang sudah tidak Anda ingat detailnya.
Jenis-jenis bukti transaksi
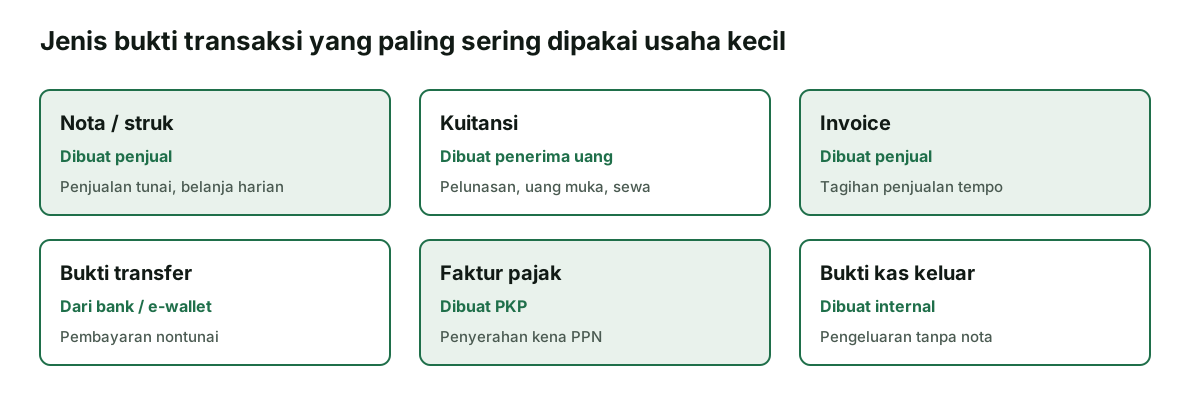
Usaha kecil biasanya hanya berurusan dengan beberapa jenis bukti. Mengenali masing-masing membantu Anda tahu dokumen mana yang harus diminta, dibuat, dan disimpan.
| Jenis bukti | Dibuat oleh | Membuktikan | Dicatat sebagai |
|---|---|---|---|
| Nota atau struk | Penjual | Penjualan atau pembelian tunai beserta rinciannya | Kas masuk (penjual) atau kas keluar (pembeli) |
| Kuitansi | Penerima uang | Uang sudah diterima, misalnya pelunasan atau uang muka | Kas masuk atau pelunasan piutang |
| Invoice | Penjual | Tagihan atas barang atau jasa yang sudah diserahkan | Piutang (penjual) atau utang usaha (pembeli) |
| Bukti transfer | Bank atau penyedia dompet digital | Perpindahan dana nontunai | Kas masuk atau kas keluar rekening |
| Faktur pajak | Pengusaha Kena Pajak | Penyerahan barang atau jasa kena PPN | PPN keluaran atau PPN masukan |
| Bukti kas keluar atau masuk | Usaha sendiri | Transaksi yang tidak punya dokumen dari pihak lain | Kas masuk atau kas keluar |
Beda nota, invoice, dan kuitansi sering membingungkan. Ringkasnya, invoice adalah tagihan sebelum dibayar, kuitansi adalah tanda terima setelah dibayar, dan nota adalah rincian jual beli yang biasanya langsung lunas. Penjelasan lengkapnya ada di artikel perbedaan invoice dan kwitansi, sedangkan format nota bisa Anda lihat di template nota sederhana. Untuk faktur pajak, bacalah panduan faktur pajak karena aturannya khusus bagi Pengusaha Kena Pajak.
Bukti internal dan bukti eksternal
Selain menurut bentuknya, bukti transaksi biasa dikelompokkan menurut asalnya. Pembagian ini berguna untuk menilai seberapa kuat sebuah bukti.
Bukti eksternal berasal dari atau melibatkan pihak luar usaha: nota dari pemasok, invoice dari vendor, kuitansi yang ditandatangani pemilik kios, bukti transfer dari bank, atau faktur pajak dari penjual. Karena dibuat atau dikonfirmasi pihak lain, bukti eksternal lebih sulit direkayasa dan biasanya lebih kuat.
Bukti internal dibuat oleh usaha sendiri untuk keperluan internal, misalnya bukti kas keluar untuk ongkos parkir yang tidak ada struknya, memo pemakaian bahan dari gudang, atau bukti pengambilan uang oleh pemilik (prive). Bukti internal tetap sah sebagai dasar pencatatan, asalkan dibuat saat itu juga, bernomor, dan disetujui orang yang berwenang.
| Aspek | Bukti eksternal | Bukti internal |
|---|---|---|
| Asal | Pemasok, pelanggan, bank, penjual | Dibuat usaha sendiri |
| Contoh | Nota pemasok, bukti transfer, faktur pajak | Bukti kas keluar, memo gudang, bukti prive |
| Kekuatan sebagai bukti | Lebih kuat karena melibatkan pihak lain | Perlu tanda tangan dan nomor urut agar dipercaya |
| Kapan dipakai | Setiap transaksi dengan pihak luar | Transaksi tanpa dokumen pihak luar atau mutasi internal |
Prinsip praktisnya: kalau ada dokumen dari pihak luar, mintalah dan simpan. Bukti internal hanya untuk mengisi celah, bukan pengganti kebiasaan meminta nota. Untuk pengeluaran kecil yang sering tanpa struk, sistem buku kas kecil dengan bukti kas keluar bernomor adalah cara yang rapi.
Isi minimal sebuah bukti transaksi
Bukti yang baik menjawab pertanyaan dasar tanpa perlu penjelasan tambahan. Apa pun jenisnya, periksa apakah dokumen memuat unsur berikut:
- Nomor bukti. Unik dan berurutan, supaya bisa dirujuk dari buku kas.
- Tanggal transaksi. Bukan tanggal dicatat, tetapi tanggal kejadian.
- Pihak yang terlibat. Nama penjual dan pembeli, atau pemberi dan penerima uang.
- Uraian. Barang atau jasa apa, berapa jumlahnya, untuk keperluan apa.
- Nilai. Dalam angka, dan untuk kuitansi juga dalam huruf (terbilang).
- Cara bayar. Tunai, transfer, QRIS, atau tempo, karena ini menentukan akun yang dicatat.
- Pengesahan. Tanda tangan, stempel, atau identitas sistem pada bukti elektronik.
Kalau bukti dari pihak luar tidak lengkap, misalnya nota tanpa tanggal, tulislah keterangan tambahan di baliknya atau di catatan digital Anda, lalu paraf. Untuk kuitansi, detail seperti terbilang dan keperluan pembayaran dibahas di cara menulis kwitansi yang benar. Jika Anda yang menerbitkan nota, aplikasi seperti pembuat invoice dan nota Neracaku membantu memastikan nomor, tanggal, dan rincian selalu terisi.
Cara memberi nomor bukti transaksi
Penomoran sering diabaikan, padahal inilah yang membuat bukti bisa dicari dalam hitungan detik. Format yang mudah dipakai terdiri dari tiga bagian: kode jenis bukti, periode, dan nomor urut.
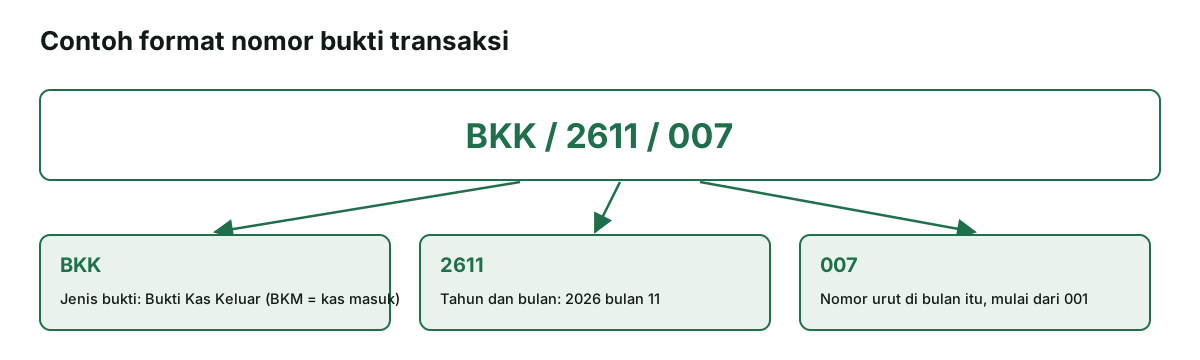
Beberapa kode yang umum dipakai: BKM untuk bukti kas masuk, BKK untuk bukti kas keluar, INV untuk invoice penjualan, dan KW untuk kuitansi. Nomor urut dimulai lagi dari 001 setiap bulan atau setiap tahun, asalkan konsisten. Hindari melompati nomor. Jika sebuah bukti batal, jangan dibuang, tetapi beri tanda "BATAL" dan simpan di urutannya supaya urutan nomor tetap utuh.
Bukti dari pihak luar sudah punya nomor sendiri, misalnya nomor nota pemasok. Anda tetap bisa memberinya nomor internal di pojok dokumen atau di nama berkas digital, sehingga semua bukti dalam satu bulan tersusun dalam satu urutan yang sama dengan buku kas.
Untuk bukti digital, nomor yang sama dipakai sebagai bagian nama berkas. Dengan begitu, mencari bukti dari sebuah baris di buku kas cukup dengan mengetik nomornya di kolom pencarian folder, tanpa membuka satu per satu.
Dari bukti ke pencatatan
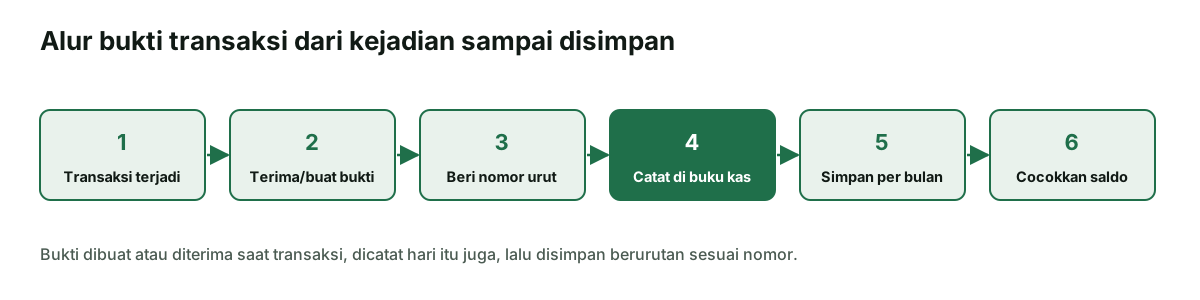
Bukti transaksi baru berguna kalau diterjemahkan menjadi catatan. Urutannya sederhana: terima atau buat bukti, periksa kelengkapannya, beri nomor, lalu catat pada hari yang sama. Menunda pencatatan sampai akhir minggu adalah penyebab paling umum bukti tercecer.
Di buku kas, satu baris idealnya berisi tanggal, nomor bukti, uraian singkat, kategori, uang masuk atau keluar, dan saldo. Kolom nomor bukti adalah penghubung antara catatan dan dokumen. Format kolomnya dibahas di kas masuk dan kas keluar, dan Anda bisa langsung mencobanya di buku kas online gratis.
Contoh singkat untuk sebuah usaha katering selama satu hari:
| Tanggal | No. bukti | Uraian | Masuk | Keluar |
|---|---|---|---|---|
| 9 Nov | BKM/2611/012 | Pelunasan pesanan nasi kotak, kuitansi | Rp1.500.000 | - |
| 9 Nov | BKK/2611/020 | Beli sayur di pasar, nota pedagang | - | Rp340.000 |
| 9 Nov | BKK/2611/021 | Ongkos parkir tanpa struk, bukti kas keluar | - | Rp5.000 |
| 9 Nov | BKM/2611/013 | Pembayaran QRIS dari pelanggan, notifikasi aplikasi | Rp85.000 | - |
Untuk pembayaran nontunai, bukti transfer atau notifikasi QRIS sebaiknya dicocokkan dengan mutasi rekening secara rutin. Caranya ada di rekonsiliasi mutasi rekening dan pencatatan transaksi QRIS. Di akhir bulan, kumpulan bukti yang sudah tercatat menjadi bahan tutup buku bulanan.
Cara menyimpan bukti transaksi
Bukti yang tercatat tetapi hilang tetap menyisakan masalah ketika suatu hari diminta. Karena itu, penyimpanan sama pentingnya dengan pencatatan. Anda bisa memakai arsip kertas, arsip digital, atau keduanya.
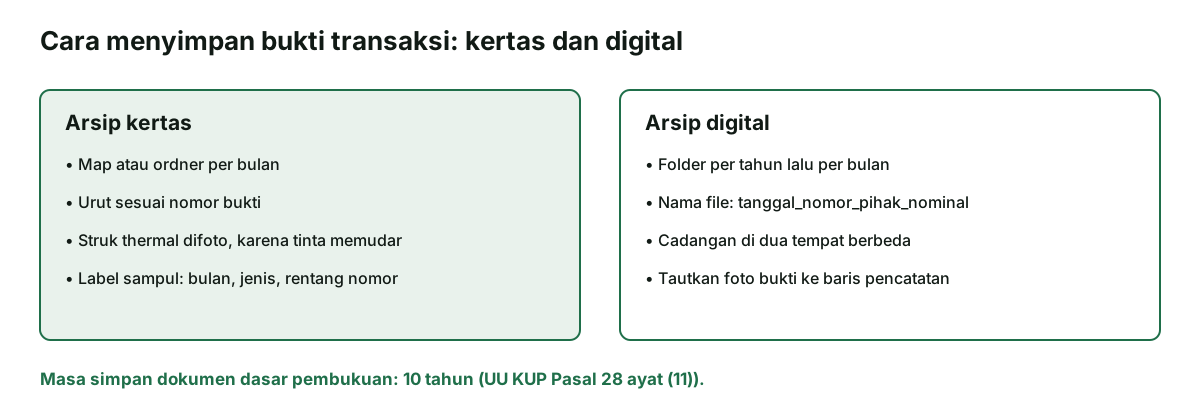
Arsip kertas. Siapkan satu map atau ordner per bulan, urutkan bukti sesuai nomor, dan beri label di sampul berisi bulan, jenis bukti, serta rentang nomor. Struk kertas thermal cepat memudar, jadi fotolah atau pindai sejak awal.
Arsip digital. Buat folder per tahun lalu per bulan. Gunakan pola nama berkas yang konsisten, misalnya 2026-11-09_BKK-2611-020_pasar_340000.jpg, supaya pencarian cukup dengan mengetik tanggal atau nomor. Simpan cadangan di dua tempat berbeda, misalnya penyimpanan awan dan diska eksternal.
Berapa lama disimpan? UU KUP sebagaimana diubah UU HPP Pasal 28 ayat (11) mewajibkan buku, catatan, dan dokumen yang menjadi dasar pembukuan atau pencatatan disimpan selama 10 tahun di Indonesia. Hitung masa itu sebagai kebiasaan arsip, bukan alasan membuang bukti tahun lalu.
Pisahkan juga bukti usaha dari bukti belanja pribadi sejak awal. Mencampur keduanya membuat arsip membengkak dan sulit diperiksa. Langkahnya ada di memisahkan uang pribadi dan usaha.
Bukti transaksi, meterai, dan pajak
Dua aturan yang paling sering bersinggungan dengan bukti transaksi usaha kecil adalah bea meterai dan kewajiban menyimpan dokumen.
Bea meterai. Menurut UU Nomor 10 Tahun 2020 tentang Bea Meterai Pasal 3 ayat (2) huruf g, dokumen yang menyatakan jumlah uang dengan nilai nominal lebih dari Rp5.000.000 dikenai bea meterai bila dokumen itu menyebutkan penerimaan uang atau berisi pengakuan bahwa utang sudah dilunasi atau diperhitungkan. Tarifnya tetap Rp10.000 (Pasal 5). Kuitansi pelunasan di atas Rp5.000.000 termasuk dalam kategori ini, sedangkan nilai tepat Rp5.000.000 belum. Rinciannya, termasuk pengecualian, ada di artikel cara menulis kwitansi.
Dokumen dasar pajak. Pasal 28 ayat (11) UU KUP di atas berlaku untuk dokumen yang menjadi dasar pembukuan atau pencatatan. Bagi Pengusaha Kena Pajak, faktur pajak keluaran dan masukan adalah bukti transaksi yang juga menentukan PPN yang disetor atau dikreditkan, jadi perlakukan dengan disiplin yang sama.
| Hal | Ketentuan | Dasar |
|---|---|---|
| Masa simpan dokumen dasar pembukuan | 10 tahun di Indonesia | UU KUP Pasal 28 ayat (11) |
| Dokumen penerimaan uang yang kena meterai | Nilai nominal lebih dari Rp5.000.000 | UU 10/2020 Pasal 3 ayat (2) huruf g |
| Tarif bea meterai | Rp10.000 | UU 10/2020 Pasal 5 |
Artikel ini bersifat edukasi umum. Untuk keadaan khusus, misalnya pemeriksaan pajak atau transaksi bernilai besar, konsultasikan dengan konsultan pajak atau kantor pajak setempat.
Kesalahan umum mengelola bukti transaksi
- Tidak meminta nota. Belanja di pasar atau toko kecil sering tanpa nota. Mintalah, atau segera buat bukti kas keluar internal di tempat.
- Mencatat tanpa nomor bukti. Catatan dan dokumen tidak bisa dihubungkan, sehingga selisih sulit ditelusuri.
- Menyimpan struk thermal tanpa salinan. Setelah beberapa bulan tulisannya hilang dan bukti tidak terbaca.
- Membuang bukti yang batal. Urutan nomor menjadi bolong dan menimbulkan pertanyaan saat diperiksa.
- Mencampur bukti pribadi dan usaha. Biaya pribadi ikut tercatat sebagai beban usaha, laba terlihat lebih kecil dari seharusnya.
- Hanya mengandalkan riwayat chat. Pesan bisa terhapus atau ponsel bisa hilang. Simpan bukti di folder arsip, jangan hanya di percakapan. Bila nota dikirim lewat chat, ikuti pola di nota WhatsApp lalu arsipkan berkasnya.
Mulailah dari satu kebiasaan: tidak ada baris di buku kas tanpa nomor bukti, dan tidak ada bukti tanpa baris di buku kas. Dengan aturan dua arah ini, pembukuan Anda selalu bisa dijelaskan, kapan pun ditanya.
Sumber resmi
UU KUP sebagaimana diubah UU HPP (Pasal 28 ayat (11) masa simpan buku, catatan, dan dokumen dasar pembukuan).
UU Nomor 10 Tahun 2020 tentang Bea Meterai (Pasal 3 ayat (2) huruf g objek dan batas nilai, Pasal 5 tarif).
Direktorat Jenderal Pajak: Perhatikan ini sebelum membuat pencatatan dan pembukuan. Diperiksa 11 November 2026. Nama usaha, nomor bukti, dan semua nominal contoh di artikel ini adalah ilustrasi.