Apa itu laporan arus kas sederhana
Laporan arus kas adalah laporan yang menunjukkan perubahan saldo kas sebuah usaha dalam satu periode. Kas di sini berarti uang yang bisa langsung dipakai: uang tunai di laci, saldo rekening usaha, dan saldo dompet digital yang menampung pembayaran QRIS. Laporan ini dimulai dari saldo kas awal, mencatat semua uang masuk dan uang keluar, lalu berakhir di saldo kas akhir.
Standar akuntansi internasional IAS 7 tentang laporan arus kas, yang menjadi acuan standar serupa di banyak negara, membagi arus kas menjadi tiga kelompok: aktivitas operasi, investasi, dan pendanaan. Kata sederhana dalam judul artikel ini berarti laporannya disusun dengan format paling ringkas, cukup satu halaman, dengan angka yang diambil langsung dari buku kas dan mutasi rekening. Tidak perlu software akuntansi atau jurnal yang rumit.
Perlu diketahui, draf eksposur SAK EMKM dari Ikatan Akuntan Indonesia menyebut laporan keuangan minimum untuk entitas mikro, kecil, dan menengah terdiri dari laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan. Laporan arus kas tidak termasuk laporan wajib, dengan alasan pengguna laporan yang terbatas dan kemudahan penerapan. Artinya, bagi UMKM laporan arus kas adalah alat manajemen, bukan kewajiban. Justru karena itu bentuknya boleh sesederhana mungkin, selama angkanya cocok dengan uang yang nyata.
Kenapa UMKM perlu laporan arus kas
Banyak usaha kecil berhenti bukan karena rugi, tetapi karena kehabisan uang tunai di saat yang salah. Penjualan bagus, laporan laba rugi menunjukkan untung, tetapi uang untuk membayar pemasok minggu depan tidak ada. Penyebabnya bisa piutang pelanggan yang belum dibayar, stok yang menumpuk, atau pembelian alat yang dibayar sekaligus. Laporan arus kas membuat masalah seperti ini terlihat lebih awal.
Beberapa manfaat yang langsung terasa:
- Tahu dari mana kas berasal. Kalau kas bertambah karena pinjaman, bukan karena penjualan, Anda tahu usaha belum menghasilkan uang sendiri.
- Tahu ke mana kas pergi. Pengeluaran besar yang tersebar di banyak catatan jadi terlihat dalam satu baris.
- Merencanakan pembelian besar. Arus kas operasi beberapa bulan terakhir menunjukkan berapa yang bisa disisihkan untuk alat baru tanpa mengganggu modal kerja. Konsep modal kerja dibahas di modal kerja.
- Bahan pengajuan pinjaman. Pemberi pinjaman biasanya ingin melihat kemampuan usaha menghasilkan uang untuk membayar cicilan.
- Memisahkan uang usaha dan uang pribadi. Prive pemilik muncul jelas di laporan, sehingga mudah melihat apakah pengambilan pribadi terlalu besar. Panduannya ada di memisahkan uang pribadi dan usaha dan prive.
Tiga kelompok arus kas
Setiap uang masuk atau keluar dimasukkan ke salah satu dari tiga kelompok. IAS 7 menjelaskan aktivitas operasi sebagai kegiatan utama penghasil pendapatan, aktivitas investasi sebagai perolehan dan pelepasan aset jangka panjang, dan aktivitas pendanaan sebagai kegiatan yang mengubah modal dan pinjaman usaha.
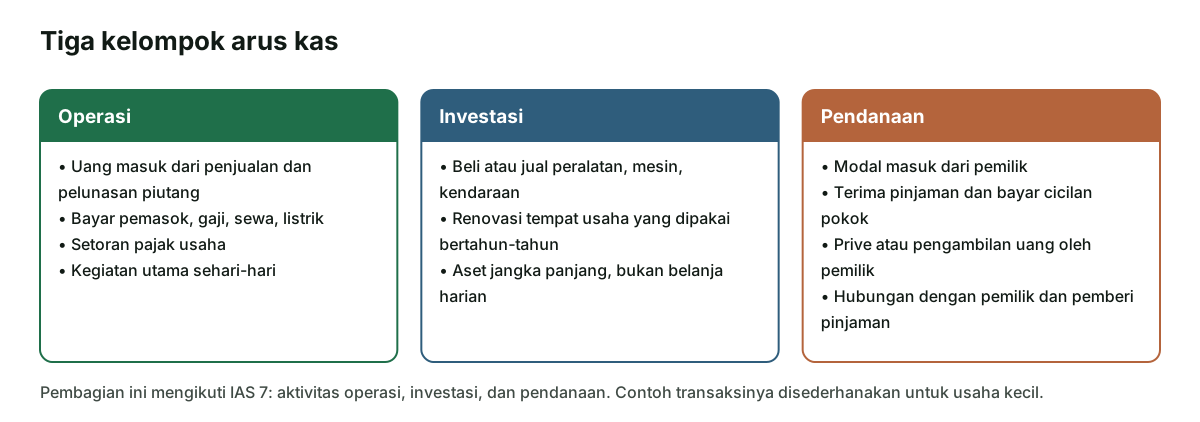
| Transaksi | Kelompok | Masuk atau keluar |
|---|---|---|
| Penjualan tunai dan pembayaran QRIS | Operasi | Masuk |
| Pelanggan melunasi invoice bulan lalu | Operasi | Masuk |
| Bayar pemasok bahan baku | Operasi | Keluar |
| Gaji karyawan, sewa tempat, listrik | Operasi | Keluar |
| Membeli oven, mesin, atau motor pengantar | Investasi | Keluar |
| Menjual peralatan lama | Investasi | Masuk |
| Pemilik menambah modal | Pendanaan | Masuk |
| Menerima pinjaman bank atau koperasi | Pendanaan | Masuk |
| Membayar cicilan pokok pinjaman | Pendanaan | Keluar |
| Pemilik mengambil uang untuk keperluan pribadi | Pendanaan | Keluar |
Pembelian yang dibayar dengan utang ke pemasok tidak muncul di laporan arus kas sampai utangnya dibayar. Begitu juga penjualan kredit: baru masuk saat pelanggan membayar. Pencatatan piutang dan utang yang rapi memudahkan pemisahan ini, seperti dijelaskan di cara mencatat piutang dan utang usaha.
Format laporan arus kas sederhana
IAS 7 mengenal dua cara menyajikan arus kas operasi. Metode langsung menampilkan penerimaan dan pembayaran kas utama satu per satu, misalnya penerimaan dari pelanggan dan pembayaran ke pemasok. Metode tidak langsung dimulai dari laba, lalu menyesuaikannya dengan transaksi yang tidak melibatkan kas, seperti penyusutan, serta perubahan piutang, persediaan, dan utang.
Untuk usaha kecil yang mencatat transaksi di buku kas, metode langsung paling mudah karena angkanya bisa diambil langsung dari catatan. Formatnya cukup tujuh baris utama:
- Saldo kas awal periode.
- Rincian uang masuk dan keluar dari aktivitas operasi, lalu jumlah arus kas bersih operasi.
- Rincian aktivitas investasi, lalu jumlah arus kas bersih investasi.
- Rincian aktivitas pendanaan, lalu jumlah arus kas bersih pendanaan.
- Kenaikan atau penurunan kas bersih, yaitu jumlah ketiga arus bersih.
- Saldo kas akhir, yaitu saldo awal ditambah kenaikan atau dikurangi penurunan.
- Catatan pencocokan: saldo akhir dibandingkan dengan uang di laci dan saldo rekening.
Tulis uang keluar dengan tanda kurung atau tanda minus supaya mudah dijumlahkan. Pakai periode yang sama dengan laporan laba rugi Anda, biasanya satu bulan, agar kedua laporan bisa dibaca berdampingan. Kalau usaha belum punya buku kas yang rapi, mulai dari panduan cara mencatat buku kas.
Contoh laporan arus kas sederhana
Contoh berikut memakai kedai kopi kecil selama bulan Oktober. Semua angka adalah rekaan untuk latihan. Pemilik mencatat penjualan tunai dan QRIS setiap hari, menerima pelunasan dari pelanggan katering kantor, membayar pemasok, gaji, sewa, dan membeli satu mesin penggiling kopi baru.
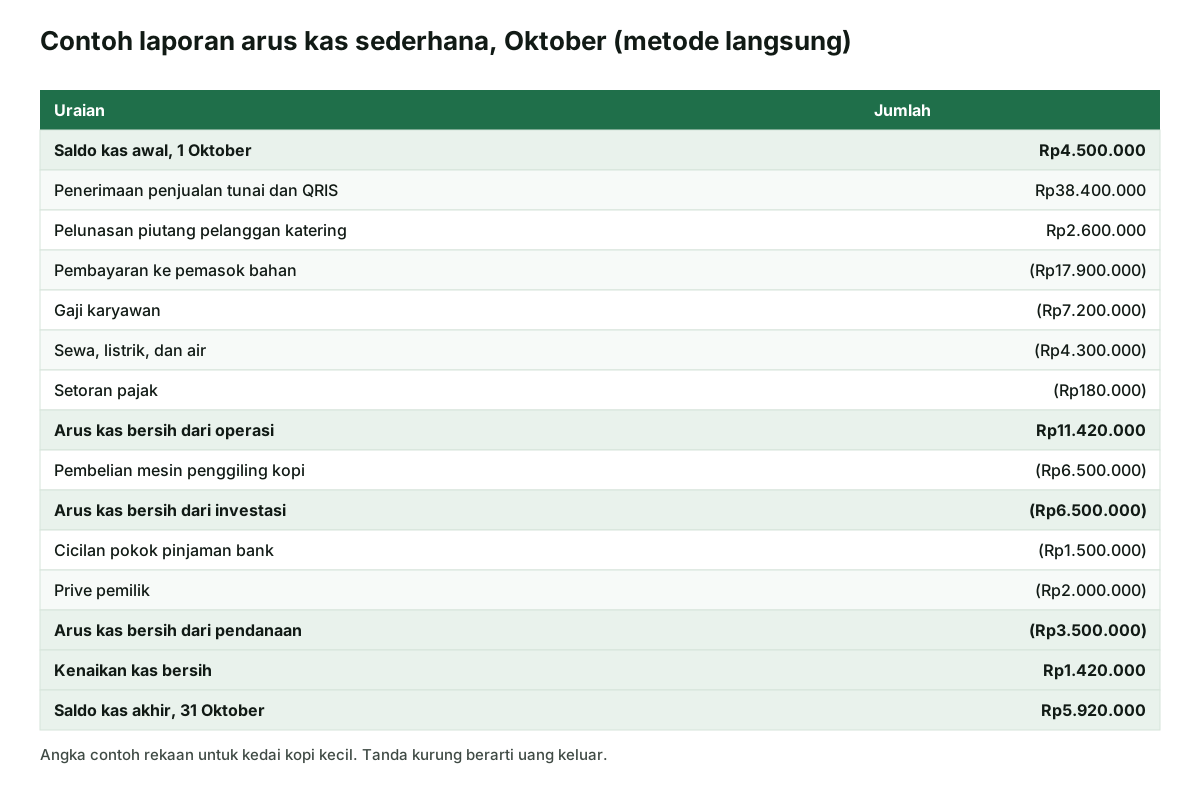
Dari contoh ini terlihat beberapa hal. Operasi kedai menghasilkan kas bersih Rp11.420.000, artinya usaha inti sehat menghasilkan uang. Sebagian besar uang itu dipakai untuk membeli mesin (Rp6.500.000), membayar cicilan pinjaman (Rp1.500.000), dan prive pemilik (Rp2.000.000). Hasil akhirnya kas hanya naik Rp1.420.000.
Perhatikan juga bahwa mesin seharga Rp6.500.000 langsung mengurangi kas di bulan Oktober, padahal di laporan laba rugi biaya mesin dibagi selama masa pakainya lewat penyusutan. Penjelasannya ada di depresiasi. Pelunasan piutang Rp2.600.000 juga menambah kas bulan ini, padahal penjualannya mungkin sudah dicatat sebagai pendapatan bulan lalu.
Cara membuat laporan arus kas dari buku kas
Kalau semua transaksi sudah tercatat di buku kas dan mutasi rekening, laporan arus kas bisa disusun dalam waktu singkat setiap akhir bulan. Ikuti tujuh langkah berikut.
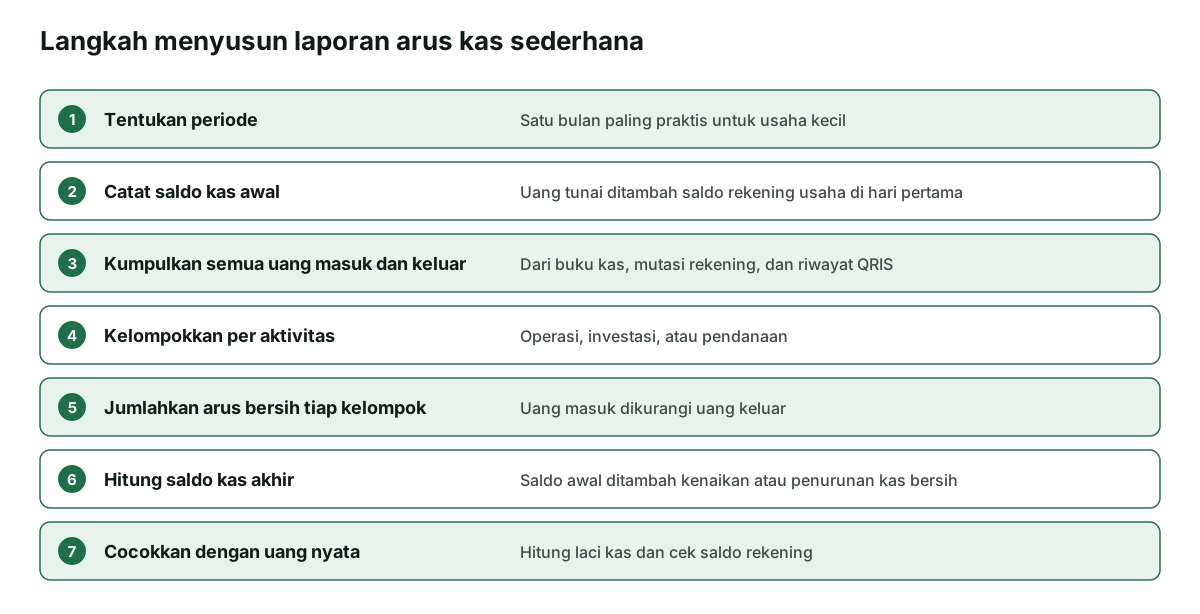
- Tentukan periode. Satu bulan kalender paling praktis, karena sama dengan periode tutup buku. Panduannya ada di tutup buku bulanan.
- Catat saldo kas awal. Jumlahkan uang tunai, saldo rekening usaha, dan saldo dompet digital pada hari pertama. Angka ini sama dengan saldo kas akhir bulan sebelumnya.
- Kumpulkan semua uang masuk dan keluar. Ambil dari buku kas, mutasi rekening, dan riwayat pembayaran QRIS. Cara merapikan transaksi QRIS ada di pencatatan transaksi QRIS.
- Kelompokkan setiap transaksi. Beri label operasi, investasi, atau pendanaan. Gabungkan transaksi sejenis, misalnya semua pembayaran ke pemasok menjadi satu baris.
- Jumlahkan arus bersih setiap kelompok. Uang masuk dikurangi uang keluar di masing-masing kelompok.
- Hitung saldo kas akhir. Saldo awal ditambah jumlah ketiga arus bersih.
- Cocokkan dengan uang nyata. Hitung uang di laci dan cek saldo rekening. Kalau berbeda, cari transaksi yang terlewat. Teknik mencocokkan dengan mutasi bank dijelaskan di rekonsiliasi mutasi rekening.
Pindahan uang antara laci kas dan rekening usaha, misalnya setor tunai ke bank, tidak dicatat sebagai uang masuk atau keluar, karena keduanya sama-sama kas usaha. Yang berubah hanya tempat penyimpanannya.
Beda laporan arus kas dan laporan laba rugi
Laporan laba rugi dan laporan arus kas sering tertukar karena sama-sama membahas uang masuk dan keluar. Bedanya ada pada kapan sebuah transaksi dicatat dan apa yang dihitung.
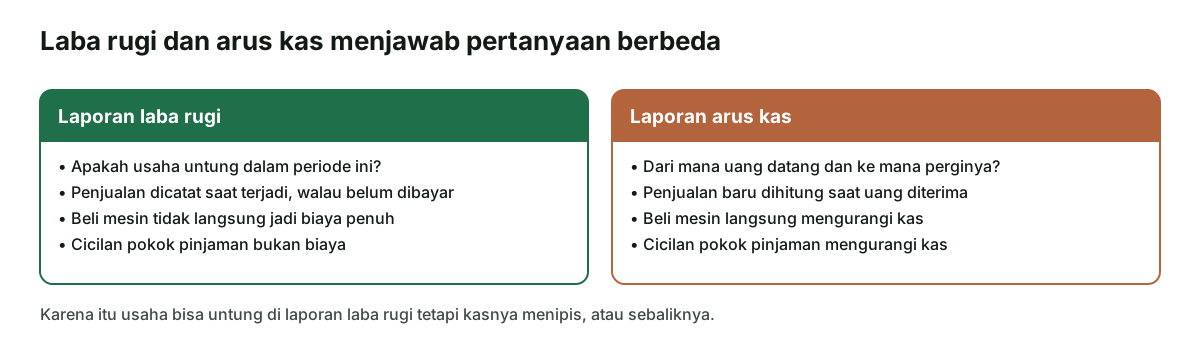
Laporan laba rugi menjawab apakah usaha untung. Penjualan dicatat saat terjadi, termasuk yang belum dibayar, dan biaya dicatat saat dipakai. Laporan arus kas menjawab ke mana uang bergerak. Penjualan baru dihitung saat uangnya diterima, dan pembelian alat langsung mengurangi kas. Contoh laporan laba rugi ada di contoh laporan laba rugi, dan cara menghitungnya di cara menghitung laba rugi.
Karena perbedaan ini, usaha bisa untung tetapi kasnya menipis, misalnya saat banyak pelanggan belum membayar. Sebaliknya, kas bisa terlihat banyak padahal usaha rugi, misalnya karena baru menerima pinjaman. Membaca kedua laporan bersama memberi gambaran yang utuh. Bedanya omzet dan laba juga dijelaskan di perbedaan omzet dan laba.
Cara membaca laporan arus kas
Setelah laporan jadi, lihat tiga angka arus bersih dan polanya dari bulan ke bulan.
- Arus kas operasi positif secara konsisten berarti usaha inti menghasilkan uang. Ini tanda paling penting untuk usaha kecil.
- Arus kas operasi negatif beberapa bulan berturut-turut berarti usaha bertahan dari modal atau pinjaman. Periksa piutang yang macet, stok yang menumpuk, atau harga jual yang terlalu rendah. Panduan stok ada di kartu stok.
- Arus kas investasi negatif wajar saat usaha membeli alat. Pastikan pembelian besar tidak menghabiskan kas yang dibutuhkan untuk operasi bulan berikutnya.
- Arus kas pendanaan positif berarti ada uang masuk dari pinjaman atau modal. Catat kapan cicilannya mulai, karena itu akan menjadi arus keluar di bulan-bulan berikutnya.
- Prive lebih besar dari arus kas operasi berarti pemilik mengambil lebih banyak dari yang dihasilkan usaha. Kalau berlangsung lama, kas akan terus menyusut.
Bandingkan juga saldo kas akhir dengan kebutuhan pengeluaran rutin satu bulan ke depan. Kalau saldo akhir lebih kecil dari pengeluaran rutin, rencanakan penagihan piutang lebih awal atau tunda pembelian yang tidak mendesak. Tips menagih dengan sopan ada di cara menagih invoice.
Kesalahan umum saat menyusun laporan arus kas
- Mencatat penjualan kredit sebagai kas masuk. Uangnya baru masuk saat pelanggan membayar.
- Mencampur uang pribadi dan uang usaha. Belanja rumah tangga yang dibayar dari kas usaha harus dicatat sebagai prive, bukan biaya operasi.
- Memasukkan pembelian alat ke operasi. Alat yang dipakai bertahun-tahun masuk aktivitas investasi.
- Mencatat setor tunai ke bank sebagai uang keluar. Itu hanya perpindahan antar tempat kas.
- Melupakan saldo dompet digital. Saldo QRIS yang belum ditarik tetap bagian dari kas.
- Tidak mencocokkan dengan uang nyata. Laporan yang tidak cocok dengan laci dan rekening tidak bisa dipercaya.
Mulailah dari kebiasaan sederhana: catat setiap uang masuk dan keluar di hari yang sama, beri label kelompoknya, dan susun laporan arus kas setiap akhir bulan bersama tutup buku. Kalau ingin buku kas yang otomatis menjumlahkan saldo, coba contoh buku kas Neracaku atau pelajari fitur buku kas.
Sumber resmi
IFRS Foundation: IAS 7 Statement of Cash Flows (pembagian aktivitas operasi, investasi, dan pendanaan; metode langsung dan tidak langsung).
IAI: Draf Eksposur SAK EMKM (kompilasi) (paragraf 3.9 laporan keuangan minimum; dasar kesimpulan DK09 tentang laporan arus kas). Diperiksa 14 November 2026. Nama usaha dan semua angka contoh di artikel ini adalah ilustrasi.